Курсовая работа: Курсовая работа по дисциплине Экономический анализ деятельности организации
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
3) неустойчивое финансовое состояние, когда запасы обеспечиваются за счет собственных и заемных средств (долгосрочных и краткосрочных), что соответствует системе неравенств:
4) кризисное финансовое состояние (компания находится на грани банкротства), когда запасы не обеспечиваются источниками формирования, что соответствует системе неравенств:
В случае, если компания имеет абсолютно устойчивое или нормально устойчивое финансовое положение, оно является достаточно надежным партнером; если состояние неустойчивое, то требуется дополнительный анализ платежеспособности через определение допустимости финансовой неустойчивости. Если компания находится в кризисном финансовом положении, необходимо предпринимать срочные меры по улучшению финансовой устойчивости компании.Рассчитав абсолютные показатели финансовой устойчивости ПАО «Группа ЛСР» в таблице 1.М (см. Приложение М) были получены данные, которые свидетельствуют о том, что на протяжении анализируемого периода у компании с точки зрения наличия собственных оборотных средств наблюдалось, в среднем, устойчивое финансовое состояние. Но при этом у компании имелся недостаточный объем собственных оборотных средств, в связи с чем присутствует необходимость в привлечении как краткосрочных, так и долгосрочных кредитов. Таким образом, характеризуя финансовую устойчивость с точки зрения наличия собственных оборотных средств, следует сделать вывод, что общую динамику данного аспекта финансового состояния ПАО «Группа ЛСР» следует охарактеризовать как в целом стабильную, поскольку существенных изменений в течение анализируемого периода не произошло.Более детально это можно увидеть в коэффициентном анализе (см. таблицу 1.Н Приложения Н).На основе таблицы 1.Н можно сделать следующие выводы. Коэффициент обеспеченности собственными оборотными средствами характеризует степень обеспеченности организации собственными оборотными средствами, необходимую для финансовой устойчивости. Чем больше данный показатель, тем устойчивее финансовое состояние. По норме данный показатель должен быть не ниже 0,1. Фактически величина данного показателя составляла: на 2016 г. – -0,25 (норма не выполнялась); на 2017 г. – -0,08 (норма не выполнялась); на 2018 г. – -0,71 (норма не выполнялась).
| | 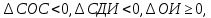 | |
| | 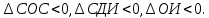 | |
Динамика данного коэффициента представлена на рисунке 8.Рисунок 8 – Динамика коэффициента обеспеченности ПАО «Группа ЛСР» собственными оборотными средствами за 2016-2018 гг.Таким образом, за 2016-2018 гг. коэффициент обеспеченности собственными оборотными средствами характеризовался отрицательными значениями и имел тенденцию к ухудшению. Это указывает на недостаток у предприятия собственных оборотных средств для финансирования оборотных активов.Коэффициент обеспеченности материальных запасов характеризует, в какой степени материальные запасы организации покрыты ее собственными оборотными средствами. Чем больше данный показатель, тем устойчивее финансовое состояние. По норме данный показатель должен быть не ниже 0,8. Фактически величина данного показателя составляла: на 2016 г. – (-330,32) (норма не выполнялась); на 2017 г. – (-26410,79) (норма не выполнялась); на 2018 г. – (-82381,79) (норма не выполнялась) Динамика данного коэффициента представлена на рисунке 9.Рисунок 9 – Динамика коэффициента обеспеченности материальных запасов ПАО «Группа ЛСР» за 2016-2018 гг.Таким образом, за 2016-2018 гг. коэффициент обеспеченности материальных запасов значительно понизился. Это указывает на недостаток у предприятия собственных оборотных средств, необходимых для финансирования материальных запасов.Коэффициент маневренности характеризует способность предприятия поддерживать уровень собственного оборотного капитала и пополнять оборотные средства в случае необходимости за счет собственных источников. По норме данный показатель должен быть больше 0,5. Фактически величина данного показателя составляла: на 2016 г. – (-0,16) (норма не выполнялась); на 2017 г. – (-0,08) (норма не выполнялась); на 2018 г. – (-0,50) (норма не выполнялась).Динамика данного коэффициента представлена на рисунке 10.Рисунок 10 – Динамика коэффициента маневренностиПАО «Группа ЛСР» за 2016-2018 гг.Таким образом, за 2016-2018 гг. коэффициент маневренности характеризовался отрицательными значениями. Это указывает на недостаток у предприятия собственных оборотных средств, необходимых для покрытия собственного капитала.Коэффициент автономии характеризует, какая часть имущества компании профинансирована за счет собственных источников. Чем больше данный показатель, тем устойчивее финансовое состояние. По норме данный показатель должен быть не ниже 0,5, либо равен этому показателю. Величина данного показателя составляла: на 2016 г. – 0,55 (коэффициент в норме); на 2017 г. – 0,49 (коэффициент ниже необходимого); на 2018 г. – 0,45 (коэффициент немногим ниже среднего).
Динамика этого коэффициента показана на рисунке 11.Рисунок 11 – Динамика коэффициента автономии ПАО «Группа ЛСР» за 2016-2018 гг.Анализирую коэффициент автономии можно сказать, что его значение изменилось с течением времени незначительно. Однако за 2017-2018 годы наблюдается ухудшение финансовой независимости предприятия.Коэффициент финансовой устойчивости характеризует, какая часть имущества компании финансируется за счет заемных источников. Чем больше данный показатель, тем больше уровень финансовой устойчивости компании. По норме данный показатель должен быть не более 0,7. Фактически величина данного показателя составляла: на 2016 г. – 0,94 (коэффициент в норме); на 2017 г. – 0,84 (коэффициент в норме); на 2018 г. – 0,80 (коэффициент в норме).Динамика данного коэффициента представлена на рисунке 12.Рисунок 12 – Динамика коэффициента финансовой устойчивости ПАО «Группы ЛСР» за 2016-2018 гг.Анализируя полученные данные по коэффициенту финансовой устойчивости организации можно сделать вывод, что за каждый изучаемый период величина коэффициента соответствовала норме, хоть он и имел тенденцию к снижению. Это свидетельствует о финансовой независимости предприятия, но и указывает на ее небольшое снижение.Коэффициент финансовой активности характеризует, как заемный капитал соотносится с величиной собственного капитала компании. В норме этот показатель должен быть не более 1. В данном случае коэффициент финансовой активности составлял: на 2016 г. – 0,82 (соответствует норме коэффициента); на 2017 г. – 1,03 (коэффициент выше нормы); на 2018 г.– 1,20 (коэффициент выше нормы).Динамика данного коэффициента представлена на рисунке 13.Рисунок 13 – Динамика коэффициента финансовой активности ПАО «Группа ЛСР» за 2016-2018 гг.Наблюдая динамику повышения коэффициента финансовой активности можно сказать, что с течением времени показатель стал уходить от нормы, что говорит о негативной динамике финансового состояния предприятия. Это указывает на повышение зависимости предприятия от заемных средств.Следующий в рассмотрении – это коэффициент финансирования. Коэффициент финансирования показывает, сколько рублей собственного капитала приходится на 1 рубль заемного капитала. Чем больше данный показатель, тем больше финансовая независимость компании, а следовательно, тем более устойчивым является финансовое состояние компании. По норме данный показатель должен быть более 1. Величина данного показателя составляла: на 2016 г. – 1,23 (коэффициент в норме); на 2017 г. – 0,97 (коэффициент ниже нормы); на 2018 г. – 0,83 (коэффициент ниже нормы).
Динамика данного коэффициента представлена на рисунке 14.Рисунок 14 – Динамика коэффициента финансирования ПАО «Группы ЛСР» за 2016-2018 гг.За анализируемый промежуток времени можно наблюдать рост коэффициента финансирования. Полученная динамика может означать, что уровень финансовой устойчивости организации уменьшается, что негативно характеризует финансовое состояние компании.Проведя анализ полученных результатов можно сказать, что компания ПАО «ЛСР» по наличию собственного капитала компания не является финансово устойчивой. Далее перейдем к анализу финансовых результатов ПАО «Группы ЛСР».2.5 Анализ финансовых результатов ПАО «Группа ЛСл ходе проведения анализа финансовых результатов используются разнообразные приемы и способы, позволяющие получить количественную оценку финансовых результатов. К ним можно отнести горизонтальный и вертикальный анализ, сравнительный анализ и факторный анализ. Прежде всего, необходимо, используя данные отчета о финансовых результатах за отчетный и предыдущий годы, а также показатели бизнес-плана на отчетный год, рассчитать изменение величины общей прибыли компании (совокупной прибыли). Затем следует изучить ее структуру, чтобы выявить, в какой степени повлияли на совокупную прибыль компании финансовый результат от реализации продукции, товаров, услуг, прочего имущества и имущественных прав (включая прибыль от продаж и операционную прибыль).Горизонтальный анализ финансовых результатов ПАО «Группа ЛСР» представлен в таблице 1.О (см. Приложение О).Выручка ПАО «Группа ЛСР» продемонстрировала положительную динамику. За 2016-2018 гг. данный показатель увеличился на 39,18%. Снижение в 2017 г. по сравнению с 2016 г. составило 1 493 462 тыс. руб. или 12,53%. Затем прирост в 2018 г. по сравнению с 2017 г. составил 6 164 679 тыс. руб. или 59,11%. Таким образом, изменение выручки оказало положительное влияние на изменение валового финансового результата ПАО «Группа ЛСР».Себестоимость ПАО «Группа ЛСР» продемонстрировала негативную динамику. За 2016-2018 гг. данный показатель увеличился на 186,50%. Снижение в 2017 г. по сравнению с 2016 г. составило 1 350 527 тыс. руб. или 65,50%. Затем прирост в 2018 г. по сравнению с 2017 г. составил 5 195 930 тыс. руб. или 730,43%. Таким образом, изменение себестоимости оказало негативное влияние на изменение валового финансового результата ПАО «ЛСР». Необходимо отметить, что основная деятельность компании 2018 г. стала более затратоемкой по сравнению с 2016 г. Темп роста себестоимости опережает рост выручки. Совместное влияние этих факторов оказало негативное влияние на сумму валового финансового результата.
ПАО «Группа ЛСР» работает, получая положительный валовой финансовый результат. Например, в 2016 г. сумма валовой прибыли составила 9 860 220 тыс. руб.; в 2017 г. – 9 717 285 тыс. руб.; в 2018 г. – 10 686 034 тыс. руб. В 2017 г. по сравнению с 2016 г. сумма валовой прибыли сократилась на 1,45%. Затем в 2018 г. по сравнению с 2017 г. имел место прирост на 9,97%. В целом в течение анализируемого периода сумма валовой прибыли выросла на 8,38%. Данная ситуация свидетельствует о том, что валовая прибыль могла бы расти более высокими темпами, если бы не негативное влияние динамики себестоимости. Управленческие расходы ПАО «Группа ЛСР» увеличились. В 2018 по сравнению с 2016 г. их сумма выросла на 73,96%, их рост был быстрее роста валовой прибыли. Именно поэтому изменение суммы управленческих расходов оказало отрицательное влияние на изменение финансового результата от продаж ПАО «Группа ЛСР».ПАО «Группа ЛСР» работает, получая положительный финансовый результат от продаж. В 2017 г. по сравнению с 2016 г. сумма прибыли от продаж сократилась на 2,18%. Затем в 2018 г. по сравнению с 2017 г. имел место прирост на 9,78%. В целом в течение анализируемого периода сумма прибыли от продаж выросла на 7,38%. Данный факт можно было бы оценить, как положительный, если бы управленческие расходы оказали положительное влияние, а также если бы негативное влияние динамики себестоимости отсутствовало. Динамика валового финансового результата и финансового результата от продаж проиллюстрирована на рисунке 9.Рисунок 9 – Динамика валового финансового результатаи финансового результата от продаж ПАО « ЛСР»за 2016-2018 гг., тыс. руб.Сальдо прочих доходов и расходов ПАО «Группа ЛСР» продемонстрировало отрицательную динамику. Положительным оно было только в 2017 году. Это означает, что изменение указанных статей Отчета о финансовых результатах оказало отрицательное влияние на изменение прибыли до налогообложения ПАО «Группа ЛСР». Наблюдался рост прочих доходов и расходов. При этом расходы были в основном больше прочих доходов, что привело к убыткам от прочих видов деятельности. Аналогичная ситуация наблюдается по процентам к получению и уплате. Проценты к получению росли с течением времени, а проценты к уплате в 2018 году в сравнении с 2017 годом уменьшились. Данная ситуация также оказала негативное влияние на прибыль предприятия.
Источник: https://files.student-it.ru/previewfile/270104