Дипломная работа: Оценка стратегических финансовых решений в российских корпорациях на примере ООО "Директум"
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
36
это практически невозможно. Согласно концепции управления стоимостью
организации Value-Based Management (далее – VBM), классические
бухгалтерские критерии оценки деятельности организации просто
неэффективны. Основные ограничения традиционной финансовой отчетности
53
:
ориентируется на прошлое, а не на будущее;
не может оценить устойчивость финансовых результатов;
не может показать, что происходит со стоимостью организации.
В современных условиях, где выживание и развитие организации
определяется способностью ее менеджмента учитывать будущие последствия
принимаемых решений, именно ценность, как ключевой показатель,
характеризует ожидания будущего организации при сложившихся условиях,
доле рынка и информации о компании, которой обладают инвесторы. Таким
образом, ценность организации выступает в VBM как интегральный
системообразующий показатель, а управление, ориентированное на ценность –
это управление самим будущим организации.
Что же такое Value-Based Management (VBM)? В русском языке данное
словосочетание переводится как «управление стоимостью организации»
54
.
Однако в отношении корпоративных финансов более значима проблема с
переводом термина «value». Большая часть финансовой литературы переводит
этот термин как «стоимость», другая – как «ценность». Отсюда возникает
путаница в понятиях: многие стали воспринимать эти слова как синонимы и
применять на свой вкус. На самом деле два этих понятия важно четко разделять.
Например, любое предстоящее действие человека оценивается как
альтернативная стоимость (opportunity cost), так как из множества альтернатив
выбирается то, что наиболее ценно. А ценность наилучшей из отвергнутых
альтернатив формирует альтернативную стоимость. По выражению Пола Хейне
53
Ткаченко Д.Д., Малютина Т.Д. Инструменты прогнозирования финансовой стратегии
корпорации // Дайджест-финансы. 2015. № 2 (234). С. 14.
54
Григорьев В.В., Федотова М.А. Оценка предприятия: теория и практика / В.В. Григорьев,
М.А. Федотова. – М.: Инфра, 2015. – С.36.
37
(Paul Theodore Heyne; 1931-2000 гг.): «Альтернативная стоимость любого
действия – это ценность тех альтернативных возможностей, от которых
приходится отказываться ради этого действия»
55
. Таким образом стоимость - это
ценность альтернативы. А экономическая выгода определяется как разница
между ценностью доходов, которые ожидает владелец от актива и
альтернативной стоимостью отказа от возможности получения доходов от
вложения в другие, аналогичные активы. Сегодняшние деньги обладают
ценностью, а будущие – стоимостью. Соответственно, термин «value»
правильнее переводить как «ценность».
Теоретическое формирование и начало активного использования концепции
Value-Based Management (VBM) в практике бизнеса началось с США примерно
в середине 1980-х гг. Первым знамением в этой части была книга Альфреда
Раппапорта (Alfred Rappaport; 1932), в которой системно были сформулированы
основные идеи концепции VBM. Основной тезис концепции Value-Based
Management таков: менеджеры должны принимать решения, способствующие
увеличению общей ценности организации и ее рыночной стоимости. Так как
именно ценность организации, как показатель, позволяет учесть и увязать в
целостную картину всю информацию и факторы, влияющие на ее деятельность.
Причем под управлением стоимостью организации здесь понимается
целесообразная деятельность на всех уровнях управления, направленная на
процесс максимизации стоимости организации, формирующуюся в
перспективных условиях через систему взаимосвязанных показателей.
В 1990-ых этот метод также пришел в Европу и Азию, где стал наиболее
востребован. А несколько лет назад его стали использовать и крупные
российские компании, которые хотели соответствовать требованиям западного
инвестора
56
. Однако распространение концепции в России пока что находится в
зачаточном состоянии – российские менеджеры еще только анализируют
55
Хайне П.Т. Экономический образ мышления / П.Т. Хайне. – М.: Каталаксия, 2017. – С.11.
56
Ковалев А.И. Анализ финансового состояния предприятия / А.И. Ковалев. - М: Центр
экономики и маркетинга, 2018. – С. 118.
38
западный опыт и оценивают возможности применения данной концепции в
России.
Сегодня изучением вопросов управления стоимостью организации
продолжают заниматься многие отечественные и зарубежные ученые.
Знаковыми фигурами в ее становлении, несомненно, выступают экономисты
Альфред Раппопорт (Alfred Rappaport; 1932), Том Коупленд (Tom Copeland;
1924) и Беннет Стюарт (G. Bennett Stewart; 1912-1988), работы которых стали
теоретической основой для консалтинговой деятельности соответствующих
организаций «LEC/AlcarConsultingGroup» (Альфред Раппопорт),
«McKinsey&Company» (Том Коупленд), «SternStewart&Co» (Беннет Стюарт)
57
.
Известно, что консалтинговые организации не несут убытков, если та или иная
концепция окажется не нежизнеспособной. Фактически, результат применения
концепции будет зависеть только от управленцев. Поэтому не удивительно, что
первоначально распространять и рекомендовать к внедрению концепцию VBM
начали именно консалтинговые компании.
К числу публичных компаний мира, которые в своей время использовали
концепцию VBM относятся: The Bank of America, CS First Boston, Coca-Cola,
Quaker Oats, Eli Lilly, Hewlett-Packard, AT&T, IBM. Также к числу таких
компаний причисляют: South west Airlines, Jet Blue Airways, Starbucks Coffee и
Walt Disney
58
. Согласно опроса топ-менеджеров, данная концепция применяется
и в крупных российских организациях, хотя информация об этом и не
располагается в свободном доступе. Причем, согласно исследованию кандидата
экономических наук Тарасовой Ж.Н., наибольший эффект от применения
концепции VBM достигается в телекоммуникационной, банковской и нефтяной
отраслях.
57
Ткаченко Д.Д., Малютина Т.Д. Инструменты прогнозирования финансовой стратегии
корпорации // Дайджест-финансы. 2015. № 2 (234). С. 15.
58
Чараева М. В. К вопросу о последовательности этапов при формировании финансовой
стратегии предприятия // Евразийское Научное Объединение. 2015. Т.1. № 2 (2). С. 163.
39
Принципиальным различием концепции VBM, по сравнению с классической
концепцией управления, является ориентация на стоимость организации, а не на
текущую прибыль. То есть VBM ориентирует топ-менеджмент на максимизацию
рыночной стоимости организации, определение выгод и учет интересов
владельцев собственного капитала. Топ-менеджмент организации принимает
лишь те управленческие решения, которые способствуют усилению текущей
бизнес-модели организации и направлены на ее устойчивое развитие. Стоимость
же организации определяется ее дисконтированными будущими свободными
денежными потоками.
Согласно концепции VBM, цель финансового управления организацией
является не улучшение отдельных финансовых показателей, а наращение ее
рыночной стоимости год за годом. При этом, система показателей,
характеризующих деятельность организации, постоянно обновляется,
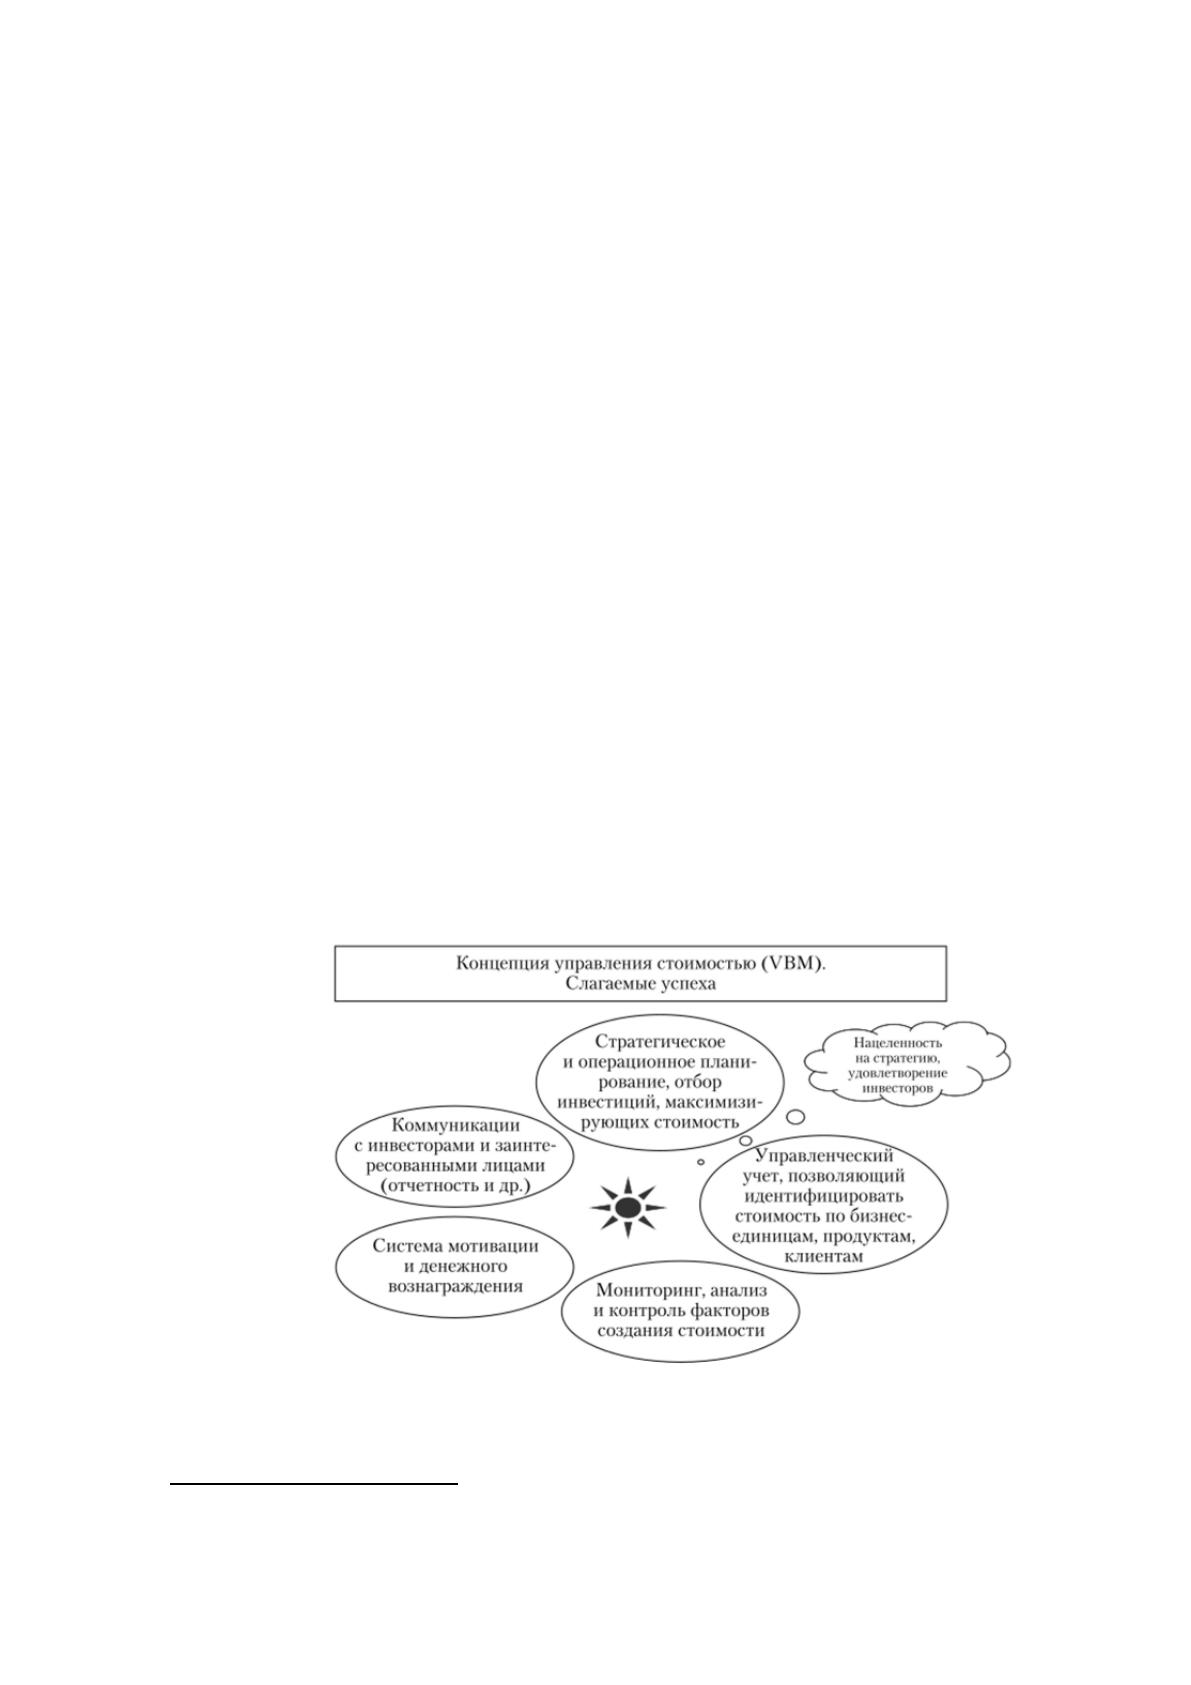
показатели становятся все более объективными и сложными. На рисунке 6 далее
представлены основные элементы концепции управления стоимостью
организации, формирующих системное внедрение этой инновации в
менеджменте
59
.
Рисунок 6. Основные элементы концепции управления стоимостью
организации
59
Мишин В.М. Исследование систем управления / В.М. Мишин. – М.: Юнити-Дана, 2019. –
С.156.
40
Основные принципы, на которых базируется концепция VBM
60
:
1. Показателем, оценивающим деятельность организации, является
денежный поток, который ею самой генерируется.
2. Новые вложения следует осуществлять только при условии создания новой
стоимости. При этом создание новых инвестиций возможно только тогда, когда
рентабельность вложений выше затрат, которые привлечены в капитал.
3. Для того чтобы обеспечивать максимальный рост организации, сочетание
активов должно соответствовать требованиям времени.
Подведем краткие итоги. В таблице 3 ниже представлены ключевые
достоинства и недостатки концепции управления стоимостью организации.
Таблица 3. Достоинства и недостатки концепции VBM
Достоинства
Недостатки
Концепция VBM является понятной и
может быть использована как внутри
организации, так и внешними
пользователями.
В концепции VBM применяются различные
виды показателей и особая техника расчета,
что, в свою очередь, является трудоемким
процессом.
Концепция VBM может использоваться как
инструмент сравнения, например, в ходе
сравнения эффективности.
Для малого бизнеса использование концепции
VBM невозможно, так как не позволяет
сделать полноценные прогнозы стоимости.
Концепция VBM очень полезна при
изучении распределения ресурсов
организации, так как с ее помощью можно
понять различия между инвестициями,
которые могут как создавать стоимость, так
и стоимость не создающими.
При внедрении системы в практику
управления организацией могут возникнуть
такие проблемы, как издержки
управленческого характера.
Концепция VBM позволяет анализировать
стратегию организации.
Сложный математический расчет.
При использовании, концепция VBM
оказывает хорошее влияние на результат
деятельности организации.
Сложность перевода бухгалтерских
показателей на показатели, имеющие
экономический смысл.
Концепция VBM позволяет менеджменту
организации усилить внимание на
факторах, позволяющих создавать более
высокую акционерную стоимость.
Имеются сложности в техническом плане.
Проанализируем детально характеристики стоимостной модели концепции
VBM
61
:
60
Ковалев А.И. Анализ финансового состояния предприятия / А.И. Ковалев. - М: Центр
экономики и маркетинга, 2018. – С. 127.
61
Ткаченко Д.Д., Малютина Т.Д. Инструменты прогнозирования финансовой стратегии
корпорации // Дайджест-финансы. 2015. № 2 (234). С. 41.
Источник: https://baza.diplomsite.ru/previewfile/13427