Дипломная работа: Оценка стратегических финансовых решений в российских корпорациях на примере ООО "Директум"
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
41
1. Акцент на интересах владельцев собственного капитала, учет изменения
их благосостояния. Инициаторами бизнеса являются владельцы собственного
капитала. Они финансируют его развитие на всех этапах и они же берут на себя
инвестиционные риски, получая взамен остаточную прибыль (доход).
2. Необходимость сопоставления затрат и выгод принимаемых
управленческих решений на длительном временном промежутке для сохранения
долгосрочных интересов владельцев финансового и интеллектуального
капитала. Главное достоинство стоимостной модели в данном случае —
возможность количественно озвучить альтернативы, рассматриваемые по ходу
разработки стратегии. Учетная модель, при разработке стратегии, совершенно не
применима.
3. Признание затрат собственного и заемного капиталов и специфических
требований (подразумеваемых обязательств) владельцев интеллектуального
капитала. Если затраты по заемному капиталу и ряду элементов
интеллектуального капитала диагностируются и встраиваются в анализ, то
затраты по собственному капиталу имеют вид неявных издержек и не
распознаются в рамках бухгалтерской модели.
4. Обязательность встраивания в анализ стоимостной модели
барьерной (пороговой) ставки доходности по капиталу организации (hurdle rate).
Данная ставка, рассчитываемая как стоимость капитала (cost of capital), является
своеобразным «входным билетом» на рынок инвестиций в трактовке
стоимостной модели и увязывается с риском владельцев капитала организации.
А риск оценивается с учетом неопределенности внешней среды для организации
и ее стратегии развития.
Таким образом, основными факторами, которые имеют влияние на стоимость
организации – это затраты на собственный, заемный капитал и доходы, которые
сгенерированы существующими у организации активами, выражающимися в
различных формах
62
.
62
Ковалев А.И. Анализ финансового состояния предприятия / А.И. Ковалев. - М: Центр
экономики и маркетинга, 2018. – С. 128.
42
Том Коупленд (Tom Copeland), Тим Коллер (Tim Koller) и Джек Муррин (Jack
Murrin) в своем труде «Стоимость компании. Оценка и управление» утверждают,
что для создания и управления стоимостью организации следует проработать
следующие компоненты
63
:
подкрепить свои целевые установки четкими количественными
индикаторами, увязанными с созданием стоимости;
строго придерживаться такого подхода к управлению своим бизнес-
портфелем, который максимизирует стоимость организации, и не пренебрегать,
в случае необходимости, радикальной реорганизацией;
убедиться, что организационная структура и корпоративная культура
организации подчинены требованию создания стоимости;
глубоко изучить ключевые факторы создания стоимости характерные для
каждого бизнес-подразделения;
наладить эффективное управление своими бизнес-подразделениями,
установив для них специфические целевые индикаторы и строго контролируя
результаты их деятельности;
разработать мотивацию менеджеров и рядовых сотрудников к созданию
стоимости (в данном случае можно использовать как материальное
вознаграждение, так и другие формы поощрения).
Последняя компонента – создание мотивации, занимает особо важное место
в концепции управления стоимостью организации. Для разработки эффективной
мотивационной системы, которая будет нацелена на создание стоимости,
необходимо, чтобы каждый линейный менеджер понимал как показатель, по
которому измеряется его отдача, влияет на итоговый показатель стоимости всей
организации
64
. Со слов Ибрагимова Р.Г.: «Без функционирующей
многоуровневой системы мотивации управление по стоимости превращается в
63
Мишин В.М. Исследование систем управления / В.М. Мишин. – М.: Юнити-Дана, 2019. –
С.143.
64
Николаева О.Е., Алексеева О.В. Стратегический управленческий учет / О.Е. Николаева, О.В.
Алексеева. – М.: УРСС, 2014. – С. 77.
43
периодическую процедуру оценки стоимости бизнеса, в узкую задачу
департамента финансов и высших руководителей компании». Он же предлагал
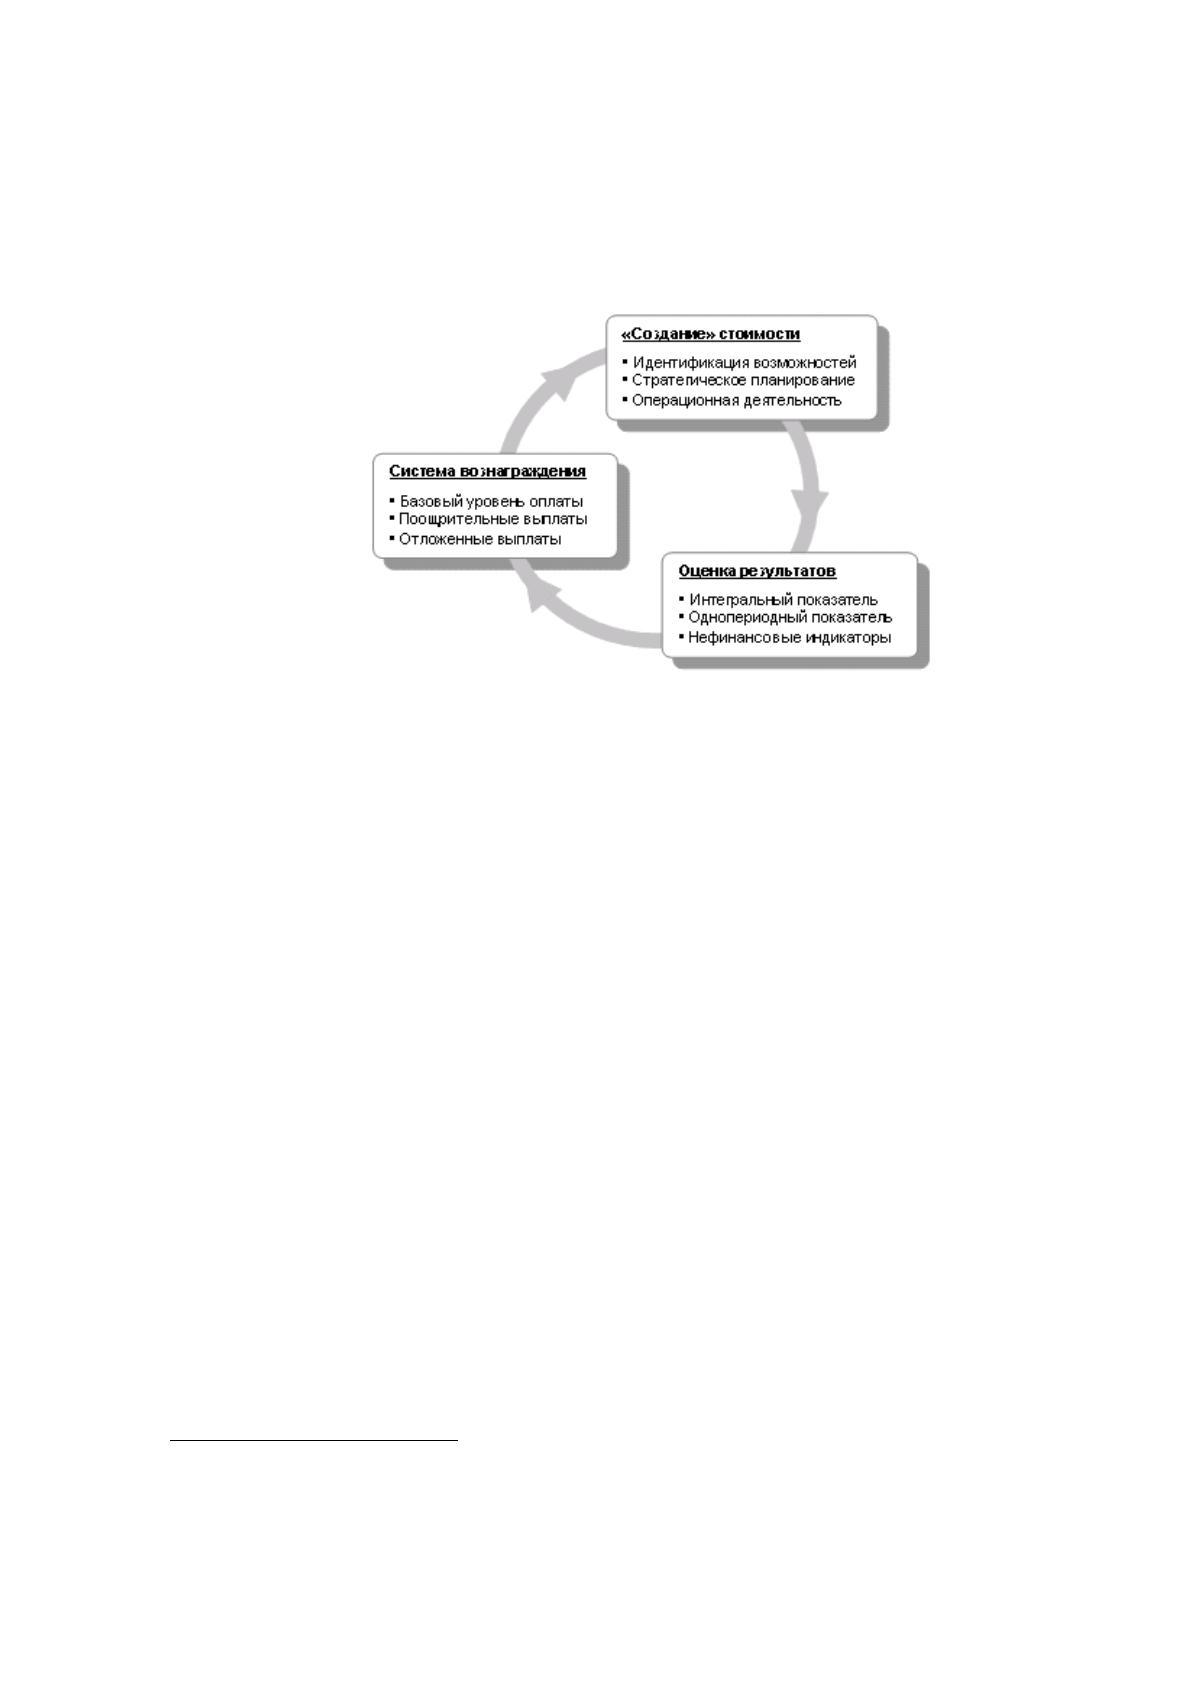
цикл создания стоимости, где максимизация стоимости является не разовой
задачей, а непрерывным процессом (см. рисунок 7)
65
.
Рисунок 7. Цикл «создания» стоимости Ибрагимова Р.Г.
Для того, чтобы менеджмент организации имел возможность управлять ее
стоимостью и устанавливать показатели эффективности для своего персонала
необходим стоимостной показатель на уровне организации. Условно показатели
стоимости можно разделить на два уровня
66
:
1. Показатели первого уровня рассчитываются на рыночной базе и
показывают произошло ли приращение стоимости за анализируемый период или
нет. Это общая акционерная рентабельность (TSR, total shareholder return) и
рыночная добавленная стоимость (MVA, market value added). Эти показатели
можно использовать только для публичных организаций.
2. Показатели второго уровня рассчитываются на базе балансовой стоимости
и/или денежных потоков и показывают произошло ли приращение стоимости за
анализируемый период или нет. Это остаточная прибыль (RI, residual income),
экономическая добавленная стоимость (EVA, economic value added),
65
Мишин В.М. Исследование систем управления / В.М. Мишин. – М.: Юнити-Дана, 2019. –
С.179.
66
Николаева О.Е., Алексеева О.В. Стратегический управленческий учет / О.Е. Николаева, О.В.
Алексеева. – М.: УРСС, 2014. – С. 74.
44
добавленная акционерная стоимость (SVA, shareholder value added) и денежная
добавленная стоимость (CVA, cash value added).
Выводы по главе
В современных условиях, когда выживание и развитие организации
определяется способностью ее менеджмента учитывать будущие последствия
принимаемых решений, ценность – это и есть показатель, характеризующий
ожидания будущего компании при сложившихся в настоящий момент условиях,
месте, занимаемом на рынке, и информации об организации, которой обладают
инвесторы. Управление, ориентированное на ценность – это не только
ориентация на будущее, это управление будущим компании. Для менеджмента,
ориентированного на рост ценности компании, важным является не только
умение применять общепринятые методы для оценки своей организации, но и,
что более важно, обладать инструментарием диагностики справедливой
ценности. Это позволяет проводить анализ влияния факторов, определяющих
ценность организации и выявлять узкие звенья, сдерживающие рост ее ценности.
Управление с ориентацией на целевой показатель приращения ценности
организации, как способность генерировать денежные потоки с учетом
приемлемого уровня риска, является актуальным для массы российских
компаний, сталкивающихся с проблемой выбора стратегических альтернатив
своего развития.
В изложенном в настоящей главе подходе к определению структуры
управления, ориентированной на ценность, ключевыми блоками являются
измерение ценности и, основанное на ценности, принятие стратегических
решений. В следующих двух главах настоящей выпускной квалификационной
работы продолжим развивать тему применения концепции Value-Based
Management (VBM) к вопросам максимизации ценности капитала собственников
бизнеса на примере организации ООО «Директум».
45
Глава 2. АНАЛИЗ ЭФФЕКТИВНОСТИ ФИНАНСОВОЙ СТРАТЕГИИ
ОРГАНИЗАЦИИ ООО «ДИРЕКТУМ»
2.1 Характеристика деятельности ООО «Директум»
Полное наименование организации на русском языке: Общество с
ограниченной ответственностью «ДИРЕКТУМ».
Полное наименование организации на английском языке: «DIRECTUM» Ltd.
Дата государственной регистрации: 15 Августа 2003 года.
Основной государственный регистрационный номер: 1031801962092.
Место нахождения и почтовый адрес: 426011, Удмуртская республика, г.
Ижевск, пер. Северный, д. 61.
В установленном законодательством РФ порядке организация осуществляет
следующие основные виды деятельности, согласно Устава:
разработка и внедрение программ для ЭВМ и баз данных;
услуги установки, тестирования, сопровождения программ для ЭВМ и баз
данных;
услуги адаптации и модификации программ для ЭВМ и баз данных;
услуги обеспечения информационной безопасности вычислительных
систем и сетей;
организация учебных занятий с использованием компьютерной и другой
техники;
установка компьютеров и прочего оборудования для обработки
информации;
услуги по ремонту и обслуживанию электронных и механических
устройств;
капиталовложения в собственность;
исследование конъюнктуры рынка;
международная деятельность;
финансовое посредничество;
инвестиционная деятельность;
Источник: https://baza.diplomsite.ru/previewfile/13427