Дипломная работа: Оценка стратегических финансовых решений в российских корпорациях на примере ООО "Директум"
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
26
1. Квадрат Ф-1 «Сила и возможности» определяет способность организации
осуществлять наступательную агрессивную финансовую стратегию и
характеризуется поддержкой базовой корпоративной стратегии «ускоренного
роста».
2. Квадрат Ф-2 «Слабость и возможности» определяет способность
осуществления умеренной финансовой стратегии, в ходе которой слабости
внутренней финансовой позиции организации могут быть преодолены за счет
благоприятных возможностей внешней среды, и характеризуется поддержкой
базовой корпоративной стратегии «ограниченный рост»
36
.
3. Квадрат Ф-3 «Сила и угрозы», в зависимости от степени угроз, позволяет
организации выбирать или наступательную, или умеренную финансовую
стратегию, в ходе которой отдельные внешние угрозы могут быть
нейтрализованы за счет сильного внутреннего финансового потенциала
организации. Этот вид финансовой стратегии характеризуется поддержкой таких
базовых корпоративных стратегий как «ускоренный рост» или «ограниченный
рост».
4. Квадрат Ф-4 «Слабость и угрозы» ориентирует организацию на выбор,
главным образом, оборонительной антикризисной финансовой стратегии, и
характеризуется поддержкой базовой корпоративной стратегии «сокращение».
Полученная, в конечном итоге, комплексная оценка стратегической
финансовой позиции организации позволяет интегрировать результаты анализа
всех видов финансовой среды ее функционирования. Реализация такой оценки
позволяет
37
:
четко идентифицировать основные особенности осуществления
финансовой деятельности в данной организации, то есть определить ее
«финансовое лицо»;
36
Маркарьян Э.А. Финансовый анализ / Э.А. Маркарьян. – М.: Приор, 2015. – С.36.
37
Любушин Н.П., Лещева В.Б., Дьякова В.Г. Анализ финансово – экономической
деятельности предприятия / Н.П. Любушкин, Лещева В.Б., Дьякова В.Г. – М.: ЮНИТИ, 2016.
– С.114.
27
оценить достигнутые результаты управления финансовой деятельностью
организации;
выявить проблемные зоны в финансовом развитии компании и в системе
управления ее финансовой деятельностью;
объективно оценить возможности предстоящего финансового развития
организации с учетом факторов внешней и внутренней среды;
зафиксировать стартовые позиции стратегических финансовых
инициатив организации.
1.3 Этапы проведения и методики диагностики финансового состояния
организации
Финансовая диагностика организации состоит из пяти основных этапов
38
:
1. Выбор системы финансовых коэффициентов.
2. Экспресс-анализ.
3. Детальный анализ финансового состояния.
4. Определение диагноза.
5. Разработка проектов управленческих решений.
Выбор системы финансовых коэффициентов. Для оценки финансового
состояния и устойчивости организации применяется целая система показателей.
Количество финансовых коэффициентов очень велико, поэтому обычно
рекомендуется выбирать не более трех-семи, наиболее информативных и
существенных коэффициентов, по каждому аспекту финансового состояния:
имущественное положение; финансовая устойчивость; платежеспособность;
деловая активность; прибыльность. Конкретный набор показателей может
варьироваться в зависимости от специфики отрасли, целей деятельности
организации и прочих факторов
39
. Далее следует подготовка базы для оценки
показателей деятельности организации – за основу могут браться
38
Ковалев А.И. Анализ финансового состояния предприятия / А.И. Ковалев. - М: Центр
экономики и маркетинга, 2018. – С. 89.
39
Чараева М. В. К вопросу о последовательности этапов при формировании финансовой
стратегии предприятия // Евразийское Научное Объединение. 2015. Т.1. № 2 (2). С. 161.
28
среднеотраслевые значения коэффициентов по региону ее нахождения. При
этом, желательно, чтобы базовые значения были определены на ту же дату, что
и оцениваемые значения коэффициентов.
Экспресс-анализ. В рамках экспресс-анализа проводится наглядная и простая
оценка финансового благополучия и динамики развития организации,
основанная на расчете различных показателей и дополненная методами по опыту
и квалификации специалиста. Экспресс-анализ проходит в три этапа:
подготовительный этап, предварительный обзор бухгалтерской отчетности,
экономическое чтение и анализ отчетности
40
.
В рамках подготовительного этапа принимается решение о целесообразности
анализа финансовой отчетности и подтверждается ее готовность к чтению.
Целесообразность анализа финансовой отчетности решается путем
ознакомления с аудиторским заключением. Проверка же готовности отчетности
к чтению носит в определенной степени технический характер – проводится
простейшая счетная проверка отчетности по формальным признакам и по
существу: определяется наличие всех необходимых форм и приложений,
реквизитов, подписей; проверяется правильность и ясность заполнения отчетных
форм; проверяются валюта баланса и все промежуточные итоги; проверяются
взаимная увязка показателей отчетных форм, основные контрольные
соотношения между ними и прочее
41
.
На этапе предварительного обзора бухгалтерской отчетности происходит
ознакомление с пояснительной запиской к балансу для того, чтобы оценить
условия работы в отчетном периоде, определить тенденции основных
показателей деятельности, а также определить качественные изменения в
имущественном и финансовом положении организации. Анализируя динамику
приведенных в отчетности и пояснительной записке данных в первую очередь
необходимо обращать внимание на алгоритмы расчета основных показателей.
40
Тюрина А.Д. Теория организации / А.Д. Тюрина. - М.: ВСГУТУ, 2018. – С. 96.
41
Чараева М. В. К вопросу о последовательности этапов при формировании финансовой
стратегии предприятия // Евразийское Научное Объединение. 2015. Т.1. № 2 (2). С. 161.
29
На последнем этапе экспресс-анализа, экономическое чтение и анализ
отчетности, с определенной степенью детализации и в интересах различных
пользователей производится обобщенная оценка результатов хозяйственной
деятельности и финансового состояния организации.
Детализированный анализ финансового состояния, по сути, конкретизирует,
дополняет и расширяет отдельные процедуры экспресс-анализа. Целью данного
этапа является более подробная характеристика имущественного и финансового
положения организации, результатов ее деятельности в истекшем отчетном
периоде, а также возможностей ее развития на перспективу. Степень
детализации при этом зависит только от желания аналитика.
Определение диагноза. По результатам диагностики далее можно точно
оценить текущее финансовое положение и деятельность организации за
предыдущие года, выявить узкие места, требующие особого внимания, и
правильно поставить диагноз с целью дальнейшего оздоровления деятельности
организации (если это потребуется).
Разработка проектов управленческих решений. На основе проведенной на
предыдущем этапе финансовой диагностики, в зависимости от комплексных
оценок финансового состояния организации и тенденций его изменения,
делаются выводы о создавшейся ситуации и разрабатываются проекты
управленческих решений дальнейшего развития организации
42
. Подобная
работа осуществляется с помощью различных методов финансового
планирования.
Если подвести краткие итоги, то финансовая диагностика предполагает
43
:
1. Подготовку заключения о существующем финансовом положении
организации.
2. Изучение причин изменения финансового положения.
42
Романов В.С. Задача управления стоимостью компании — дискретный случай / В.С.
Романов. – СПб.: ИПУ РАН, 2016. – C. 142.
43
Ковалев А.И. Анализ финансового состояния предприятия / А.И. Ковалев. - М: Центр
экономики и маркетинга, 2018. – С. 271.
30
3. Выработку прогноза перспектив развития организации, в частности, с
точки зрения ее кредитоспособности.
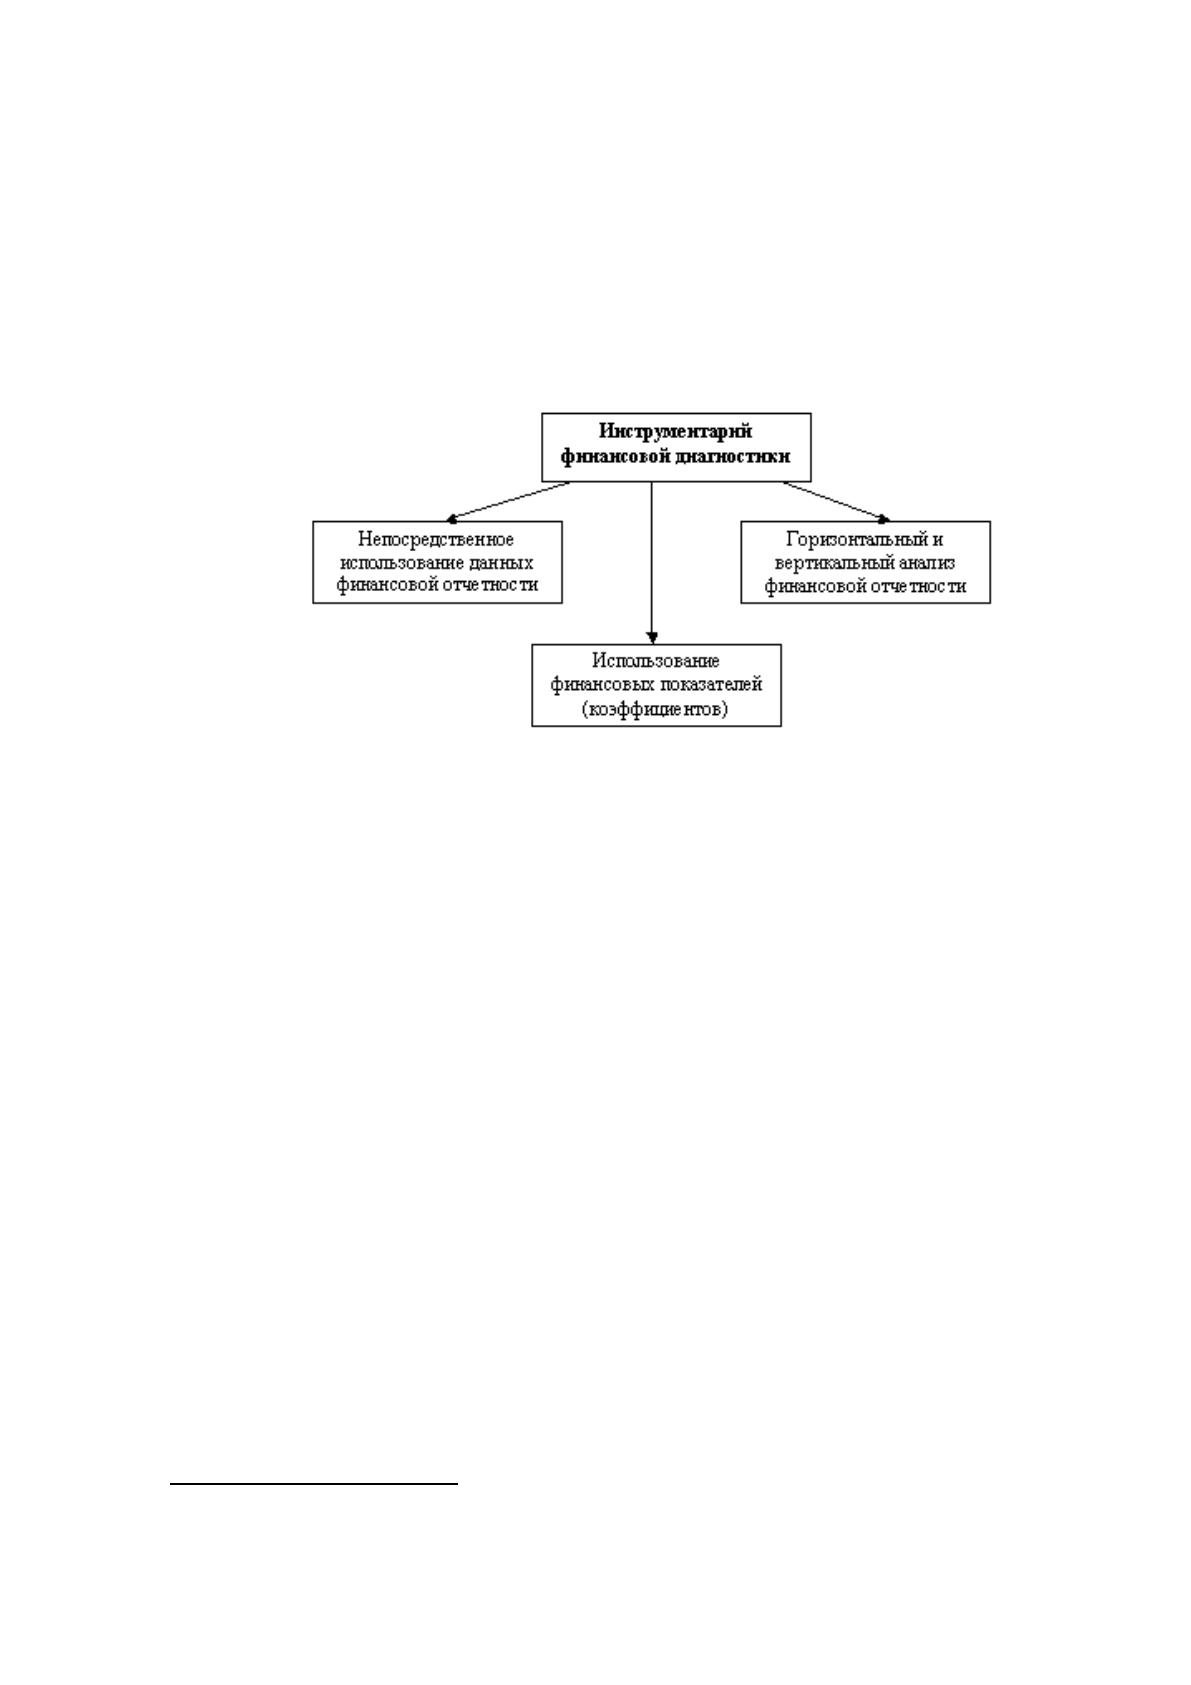
Отметим также, что в части диагностики финансового состояния организации
может применяться целый ряд специальных инструментов, позволяющих
получить количественную оценку отдельных аспектов ее деятельности (см.
рисунок 5).
Рисунок 5. Простые инструменты диагностики финансового
состояния организации
Кроме вышеперечисленных простых инструментов, для диагностики
финансового состояния организации, если необходимо добраться до сути
проблем организации и понять, что именно и как влияет на ее ценность, также
применяются различные методики. В мировой практике, к настоящему моменту,
сложились достаточно стабильные подходы к анализу финансовой отчетности
организаций и формированию выводов и рекомендаций по результатам их
анализа. Используемые в этом процессе методики условно можно разделить на
четыре группы
44
:
1. Трансформационные.
2. Качественные.
3. Коэффициентные.
4. Интегральные.
Опишем данные методики более подробно.
44
Чараева М. В. К вопросу о последовательности этапов при формировании финансовой
стратегии предприятия // Евразийское Научное Объединение. 2015. Т.1. № 2 (2). С. 162.
Источник: https://baza.diplomsite.ru/previewfile/13427