Дипломная (вкр): Практика оценки инвестиционной привлекательности недвижимости
Проведение оценки включает в себя следующие этапы:
1) заключение с заказчиком договора на оценку;
2) установление количественных и качественных характеристик объекта оценки; анализ рынка, к которому относится объект оценки;
3) выбор метода или методов оценки в рамках каждого из подходов к оценке и осуществление необходимых расчетов;
4) обобщение результатов, полученных в рамках каждого из подходов к оценке, и определение итоговой величины стоимости объекта оценки;
5) составление и передача заказчику отчета об оценке.
Регулирование оценочной деятельности как в России, так и в других странах происходит тремя разными механизмами.
-й механизм - правовое регулирование. Осуществляется путем наделения сторон при осуществлении оценочной деятельности соответствующими правами и обязанностями. Законодатель формирует рамки действия субъектов правоотношений.
-й механизм - государственное регулирование оценочной деятельности. Регулирование оценочной деятельности - система мер и процедур,направленных на повышение качества оценочных услуг и соответствие их определенным критериям, устанавливаемым профессиональным сообществом оценщиков саморегулирование или государственными органами, или совместно. Одной из основных целей государственного регулирования является повышение качества оценочных услуг.
Основными инструментами регулирования деятельности по оценке являются:
система Стандартов;
система сертификации качества услуг;
унификация учебных программ по подготовки оценщиков;
создание условий для развития и становления саморегулируемых профессиональных объединений оценщиков;
организация процесса включения процедур и методов профессиональной оценки в общее законодательство;
контроль за исполнением законодательства в области оценки.
-й механизм - саморегулирование оценщиков. Саморегулируемые организации оценщиков (СРО) могут выполнять следующие функции:
защищать интересы оценщиков;
содействовать повышению уровня профессиональной подготовки оценщиков;
содействовать разработке образовательных программ по профессиональному обучению оценщиков;
разрабатывать собственные стандарты оценки;
разрабатывать и поддерживать собственные системы контроля качества осуществления оценочной деятельности.
СРО, как показала международная практика, устанавливают, с одной стороны, более детальную стандартизацию, что увеличивает качество оценочных услуг, с другой стороны, стандарты предоставляют определенную гибкость в их применении.
В представленной табл. 5приведены основные достоинства и недостатки
систем регулирования оценочной деятельности.
Таблица 5 - Сравнительный анализ систем регулирования оценочной деятельности
|
Преимущества |
Недостатки |
|
Государственное регулирование |
|
|
Подкрепление решений и нормативных актов силой государственной власти. Установление равенства контролируемых субъектов, подконтрольность государству контролирующего органа. Информированность государственной власти, эффективные рычаги воздействия на подконтрольные субъекты. |
Издержки государственно власти на поддержание аппарата контролирующих органов. Низкая привлекательность государственной службы в сегодняшний момент, недостаток кадров. Коррупция доминирования публичных интересов, снижает профессиональную общность оценщиков, проблема отчужденности государственной власти от интересов оценщиков, пороки чиновничьего управления. |
|
Саморегулирование |
|
|
Повышает общность оценщиков как профессии, понимание общих интересов оценщиков, профессиональная работа над стандартами. Самостоятельные рычаги влияния на свою деятельность. |
Опасность формирования ситуации с возможной “закрытостью”, “кастовостью “ профессии. Возможность превращения в закрытую систему, неподконтрольную обществу. Возможное взаимное “прикрывание” противоправных действий. Возможно искусственное создание барьеров вступления в отрасль, снижение конкуренции на рынке |
В то же время, вокруг установления той или иной системы регулирования или
контролирующего органа разворачивался и до сих пор существует конфликт
интересов.
2. ПОДХОДЫ И МЕТОДЫ ОЦЕНКИ ИНВЕСТИЦИОННОЙ РИВЛЕКАТЕЛЬНОСТИ НЕДВИЖИМОСТИ
.1 Доходный подход к оценке недвижимости
Доходный подход - совокупность методов оценки, основанных на капитализации ожидаемых доходов от объекта недвижимости.
Потенциальные покупатели рассматривают недвижимость сточки зрения инвестиционной привлекательности, то есть как объект вложения капитала с целью получения в будущем соответствующего дохода. Отсюда вытекает основная особенность доходного подхода - подход применяется только для доходной недвижимости.
Основное преимущество доходного подхода - отражает представлений инвестора о недвижимости как источнике дохода. Основным недостатком подхода является то, что он основан на прогнозных данных. Доходный подход применим для подавляющего количества объектов недвижимости, кроме специализированной собственности, которая на рынке не продается и не сдается в аренду или редко продается или сдается в аренду и рассматривается в структуре бизнеса как его составная часть.
Доходный подход к оценке недвижимости включает три метода:
1) метод дисконтированных денежных потоков;
2) метод прямой капитализации доходов;
) метод капитализации доходов по норме отдачи.
Метод дисконтированных денежных потоков является наиболее универсальным инструментом капитализации, позволяющим определить настоящую стоимость произвольно изменяющихся и неравномерно поступающих в будущем денежных потоков по ставке дисконтирования для каждого периода.
Стоимость недвижимости методом дисконтированных денежных потоков определяется по формуле:
С = И0 + 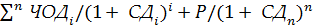 , (1)
где И0 - затраты нулевого периода для приведения объекта оценки к наилучшему использованию;
 - чистый операционный доход i-го периода;
Р - реверсия в последний год владения собственностью;
 - ставка дисконта i-го периода
n - срок владения собственностью.
Метод дисконтированных денежных потоков можно применять когда:
предполагается, что будущие денежные потоки будут существенно отличаться от текущих;
имеются данные, позволяющие обосновать размеры будущих потоков денежных средств от недвижимости, включая реверсию капитала.
Сущность данного метода заключается в создании модели, прогнозирующей будущие ежегодные доходы от объекта. Заметим, что к ежегодным денежным потокам добавляется выручка от будущей продажи объекта в конце периода владения. Прогнозируемые будущие доходы от объекта дисконтируются в текущую стоимость с использованием ставок дохода, отражающих состояние и ожидания рынка в каждом периоде.
Этапы применения метода дисконтирования будущих доходов следующие:
1) расчет периода, в течение которого инвестор будет владеть объектом недвижимости;
2)прогнозирование периодических доходов от имущества;
)расчет стоимости недвижимости на конец периода владения (стоимости реверсии);
)расчет соответствующих ставок дисконтирования доходов по каждому периоду;
)преобразование каждого из ожидаемых денежных потоков в текущую стоимость недвижимости и получение общей текущей стоимости недвижимости путем их суммирования.
Выбор срока владения недвижимостью зависит от наличия информации для долгосрочных прогнозов. Чем более тщательно собрана информация, тем более долгий срок можно спрогнозировать характер изменения денежных потоков. Для российских условий, характеризующихся нестабильностью экономики, типичным сроком владения может быть период 3-5 лет. Это максимальный срок, на который можно сделать обоснованные прогнозы.
а)арендная плата, поступающая от сдачи собственности в аренду за период владения;
б) продажа собственности в последний год владения. Прогнозирование будущих доходов от недвижимости характеризуется следующими моментами:
финансовые потоки обычно определяются за годовой отрезок времени;
доход от объекта недвижимости - это доход от объекта, целиком сданного в аренду, т.е. доход арендодателя;
это стабильный доход, т.е. доход за типичный год;
доход должен соответствовать типичным условиям рынка в данном районе.
Существует ряд объектов недвижимости, предназначенных для ведения на их площадях специфического бизнеса, например, гостиницы, рестораны, автозаправочные станции. Оценка этих объектов может осуществляться с точки зрения их коммерческого потенциала с капитализацией той части дохода, которая приходится на недвижимость.
Для оценки недвижимости рассчитываются следующие пять видов (уровней) доходов:
)потенциальный валовой доход (ПВД);
)действительный валовой доход (ДВД);
)чистый операционный доход (ЧОД);
)денежный поток до уплаты налогов (Чистый валовой доход);
)денежный поток после уплаты налогов (Чистый доход).
Расчет потенциального валового дохода. Потенциальный валовой доход (ПВД) - это сумма ожидаемых годовых поступлений при 100 %-й загрузке площадей недвижимости, предназначенных для сдачи в аренду. Основной предпосылкой расчета стоимости недвижимости методом капитализации дохода обычно считают сдачу имущества в аренду.
Потенциальный валовой доход рассчитывается на основе анализа текущих ставок и тарифов на рынке аренды и платных услуг для сравнимых объектов. Поправки на имеющиеся различия у сравниваемых объектов лучше устанавливать в результате сравнения сопоставимых пар (подобно сравнительному подходу), в случае отсутствия на рынке необходимых данных поправки определяют экспертным путем.
Расчет действительного валового дохода. Действительный валовой доход от имущества - это величина, равная потенциальному валовому доходу за вычетом потерь от недозагрузки объекта и недосбора денежных средств. При определении действительного валового дохода для имущества, сдаваемого в аренду, из суммы потенциального валового дохода вычитаются рассчитанные убытки из-за наличия вакантных помещений (без арендаторов) и несвоевременной оплаты арендных платежей.
Оценка потерь от недозагрузки объекта и недосбора арендной платы производится на основе анализа рынка, характера его динамики применительно к оцениваемой недвижимости. Рассчитанную таким образом сумму вычитают из валового дохода, в результате чего получают величину действительного валового дохода.
Расчет возможных простоев помещений (как хронического, так и между сменой арендаторов) и сумм недобора арендной платы проводится на основе анализа за продолжительный период времени данных об объектах, сопоставимых с оцениваемым.
Расчет чистого операционного дохода (ЧОД). Чистый операционный доход - это чистый годовой доход на весь капитал (собственный и заемный), инвестированный в объект оценки. ЧОД рассчитывается вычетом из ДВД текущих операционных расходов и резервов. ЧОД включает долг по ипотечному кредиту и амортизационные начисления.
Операционные расходы состоят из трех групп:
условно-постоянные (фиксированные) - это расходы, которые практически не зависят (или незначительно зависят) от степени эксплуатации объекта (например, налог на имущество, налог на землю и страховые взносы);
условно-переменные зависят от стоимости строительства, площади и технических характеристик здания, особенностей инженерных решений (затраты на коммунальные услуги и расходы по управлению объектом). Как правило, это (5-6) % от ДВД;
резервы на замещение элементов с коротким сроком жизни.
Расчет чистого валового дохода (денежного потока до уплаты
налогов). Чистый валовой доход (ЧВД) - это чистый операционный доход минус расходы на обслуживание долга (процент и выплаты основной суммы). Это доход на собственный капитал.
Расчет чистого дохода (денежного потока после уплаты налогов). Чистый доход представляет разницу ЧВД и налога на прибыль.
Доход от продажи объекта - реверсия - определяется как денежный поток, поступающий инвестору по окончании прогнозного периода. Величина дохода от реверсии прогнозируется:
непосредственным назначением абсолютной величины реверсии;
назначением относительного изменения стоимости недвижимости за период владения;
назначением (расчетом) терминального (конечного) коэффициента капитализации.
Виды ставок дисконта и методы их расчета. Ставка дисконта используется для перевода будущих потоков доходов в текущую стоимость.
Ставка дисконта - это ставка дохода,требуемая инвесторами на определенном рынке недвижимости, учитывающая все риски, связанные с этим рынком.Ставка дисконта представляет собой конечную отдачу на капитал, вложенный в конкретный объект недвижимости с учетом всех рисков, и не включает составляющие, отвечающие за возмещение его основной суммы. В этом случае ставка дисконта называется общей нормой отдачи (общей ставкой отдачи).
Общая ставка отдачи - это ставка возврата на весь капитал. Она представляет собой средневзвешенную ставку отдачи на собственный капитал и ставку отдачи по ипотечному займу (ставку процента).
Снижение покупательной способности денег является причиной существования двух систем экономических показателей - реальной и номинальной.Реальная ставка процента соответствует условию отсутствия инфляции, номинальная ставка процента имеет место на рынке в условиях инфляции.Схема построения номинальной ставки дисконта записывается в следующем виде:СДн = безрисковая ставка + норма инфляции + премия за риск.
Определить ставку дисконта на реальной основе - это значит в выражении исключить норму инфляции:СДр = безрисковая ставка + премия за риск.
На практике же построение ставки дисконта на реальной или номинальной основе зависит от того, на какой основе выбрана безрисковая ставка процента. При определении соотношений между реальной и номинальной безрисковыми ставками пользуются формулой Фишера.
В практике оценочной деятельности наиболее используемыми являются следующие методы расчета ставки дисконта:
) метод кумулятивного построения (метод суммирования);
) метод выделения (рыночного анализа).
Метод кумулятивного построения основан на предпосылке, что ставка дисконта является функцией риска и рассчитывается как сумма всех рисков, присущих каждому конкретному объекту недвижимости.Суть метода заключается в прибавлении премий, отражающих дополнительные риски, присущие инвестированию в недвижимость, к безрисковой ставке дохода.
Структуру ставки дисконта можно представить следующим образом:
безрисковая ставка, %;
премия за риск инвестирования в недвижимость, %;
премия за низкую ликвидность, %;
премия за инвестиционный менеджмент, %.
В качестве безрисковой ставки обычно используют доходность по долгосрочным государственным ценным бумагам. Требованиям долгосрочности в наибольшей степени отвечают еврооблигации России и облигации федерального займа (ОФЗ).
Премия за риск инвестирования в недвижимость отражает вероятность того, что изменение спроса и предложения на конкретный тип недвижимости может серьезно повлиять на рыночный уровень арендной платы, коэффициента загрузки, чистого операционного дохода.
Премия за низкую ликвидность. Данная премия для недвижимости имеет достаточно высокое значение и отражает невозможность быстрой продажи недвижимости по стоимости близкой к рыночной.
Премия за инвестиционный менеджмент. Эта премия отражает потенциальную возможность неэффективного управления собственностью, что может привести к снижению ее стоимости. Чем сложнее собственность и выше уровень ее специализации, тем выше риск управления.
Величины названных премий определяются оценщикамиэкспертно.
Метод выделения (рыночного анализа) наиболее корректен для расчета ставки дисконта, поскольку напрямую учитывает мнения и предпочтения инвесторов, посредством анализа реальных сделок. Здесь необходимо учитывать информацию по продажам и арендным соглашениям ряда сопоставимых инвестиционных объектов недвижимости аналогичного назначения. При анализе требуемая ставка дисконта определяется как сгавка конечной отдачи для сопоставимых объектов.