Материал: Руководство по выполнению контрольной работы по эконометрике (110
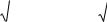
Во всех остальных случаях вопрос остается открытым (области неопределенности критерия).
Для устранения автокорреляции можно воспользоваться преобразованиями, которые называются авторегрессионной схемой первого порядка.
Предполагается, что случайные возмущения коррелированны
i i 1 i ,
где коэффициент автокорреляции, i белый шум. Если сделать замену переменных
y y |
i |
y |
i 1 |
, |
x |
x |
ji |
x |
ji 1 |
, |
|
0 |
(1 ) , |
i |
|
|
ji |
|
|
|
0 |
|
тогда уравнение регрессии запишется в виде:
|
|
|
i |
yi |
0 |
j x ji |
и случайное возмущение i уже удовлетворяет предпосылкам МНК.
Такой способ преобразования переменных приводит к потере первого наблюдения. Для его восстановления используют поправки Прайса-Уинстона:
x |
|
|
|
|
|
|
1 2 , |
y 1 2 . |
|||||
j1 |
|
|
|
1 |
|
|
Если неизвестно, то его заменяют оценкой на основе статистики Дарбина-Уотсона r 1 d / 2 .
103*. Поступление доходов в консолидированный бюджет Санкт-Петербурга y (млрд. руб) в зависимости от численности работающих на крупных и средних
предприятиях x |
(тыс. чел) экономики 20 районов в 1994 году представлено в |
||||||||||||||||||||||||||||||||
следующей таблице: |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
||||||
|
|
№ района |
1 |
|
2 |
|
3 |
|
|
4 |
|
|
5 |
|
6 |
7 |
|
8 |
|
|
9 |
|
10 |
|
|
|
|
||||||
|
|
x |
|
3 |
|
6 |
|
8 |
|
|
18 |
|
|
20 |
|
23 |
39 |
|
49 |
|
|
60 |
|
74 |
|
|
|
|
|||||
|
|
y |
|
4,4 |
|
8,1 |
|
12,9 |
|
20,8 |
|
15,5 |
|
28,8 |
37,5 |
|
48,7 |
|
68,6 |
|
74,0 |
|
|
|
|||||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
||||||
|
№ района |
11 |
|
12 |
|
|
|
13 |
|
14 |
|
|
15 |
|
16 |
|
17 |
|
|
18 |
|
|
|
19 |
|
20 |
|
||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
||||||
|
|
x |
79 |
|
95 |
|
|
|
106 |
|
112 |
|
|
115 |
|
125 |
|
132 |
|
|
149 |
|
|
157 |
|
282 |
|
||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
||||||||||
|
|
y |
90,5 |
|
88,3 |
|
132,4 |
|
122,0 |
|
|
99,1 |
|
114,2 |
|
150,6 |
|
156,1 |
|
201,5 |
|
342,9 |
|
||||||||||
|
Требуется: |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|||||
|
1. Построить оценку парной регрессии по всей выборке. |
|
|
|
|
|
|
||||||||||||||||||||||||||
|
|
|
|
|
|
|
|
|
2 |
|
~ |
и визуально проверить наличие гетеро- |
|||||||||||||||||||||
|
2. Построить график ei f ( yi ) |
||||||||||||||||||||||||||||||||
скедастичности.
3.Применить к полученным результатам тест ранговой корреляции Спирмена (уровень значимости 0,05).
4.Проверить наличие гетероскедастичности, используя тест ГолдфелдаКвандта (уровень значимости 0,05).
5.Если предположить, что имеется гетероскедастичность и дисперсии отклонений пропорциональны значениям x , построить новое уравнение регрессии с помощью взвешенного метода наименьших квадратов.
6.Сравнить результаты, полученные в п.1 и п.5.
104*. Известны данные (в у.е.) по доходам x |
и расходам y |
на продовольствен- |
|||||||||||||
ные товары для 30 домохозяйств: |
|
|
|
|
|
|
|
|
|
||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
x |
26,2 |
33,1 |
42,5 |
47,0 |
|
48,5 |
49,0 |
|
49,1 |
50,9 |
52,4 |
|
53,2 |
|
|
y |
10,0 |
11,2 |
15,0 |
20,5 |
|
21,2 |
19,5 |
|
23,0 |
19,0 |
19,5 |
|
18,0 |
|
x |
54,0 |
54,8 |
59,0 |
61,3 |
62,5 |
63,1 |
64,0 |
66,2 |
70,0 |
71,5 |
y |
24,5 |
21,5 |
35,4 |
25,0 |
17,3 |
21,6 |
15,3 |
32,6 |
34,0 |
23,8 |
x |
73,2 |
75,4 |
76,0 |
80,6 |
81,2 |
83,3 |
92,0 |
95,5 |
103,2 |
110,4 |
y |
22,5 |
27,4 |
40,0 |
23,6 |
20,0 |
40,1 |
15,5 |
39,0 |
47,4 |
21,3 |
Требуется:
1. Определить по МНК оценки парного уравнения регрессии yi 0 1 xi i и оценить качество полученного уравнения.
2.Выполнить графический анализ остатков.
3.Применить тест ранговой корреляции Спирмена для проверки наличия гетероскедастичности на уровне значимости 0,05.
4.Применить для указанных статистических данных взвешенный метод наименьших квадратов, предполагая, что выполняется i2 2 xi2 .
5.Определить, существенно ли повлияла гетероскедастичность на качество МНКоценок.
105*. Выдвигается предположение, что средняя заработная плата наемных рабочих пропорциональна их стажу. Для анализа данного утверждения обследуется по 20 рабочих восьми категорий стажа. Получены следующие статистические данные:
Стаж |
[0;5) |
[5;10) |
[10;15) |
[15;20) |
[20;25) |
[25;30) |
[30;35) |
[35;40] |
з/п |
10000 |
12500 |
14300 |
18700 |
25400 |
29000 |
32000 |
34300 |
Требуется:
1.Построить выборочное уравнение регрессии, в котором заработная плата является зависимой переменной, а стаж работы – объясняющей переменной, с использованием МНК.
2.В предположении, что дисперсия отклонений пропорциональна трудовому стажу, построить по этим же данным уравнение регрессии по взвешенному методу наименьших квадратов (ВМНК).
3.В предположении, что дисперсия отклонений пропорциональна квадрату величины трудового стажа, построить по ВМНК уравнение регрессии.
4.Какое из трех предположений относительно дисперсии отклонений наиболее реалистично?
106*. По 30 странам оценивалась регрессия расходов на образование y |
от вало- |
||||||||||||||||||||||||||||
вого национального продукта x по следующим данным: |
|
|
|
|
|
|
|
|
|
|
|
||||||||||||||||||
|
|
|
x |
|
5,67 |
|
10,13 |
|
11,34 |
18,88 |
20,94 |
|
22,16 |
|
23,83 |
24,67 |
27,56 |
|
27,57 |
|
|
|
|
||||||
|
|
|
y |
|
0,34 |
|
0,22 |
|
0,32 |
1,23 |
1,81 |
|
1,02 |
|
|
1,27 |
1,07 |
0,67 |
|
|
1,25 |
|
|
|
|
||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|||||||||
|
|
x |
40,15 |
|
51,62 |
|
57,71 |
63,03 |
66,32 |
|
66,97 |
|
76,88 |
101,85 |
|
115,97 |
|
119,49 |
|
|
|||||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
||||||||
|
|
y |
0,75 |
|
2,8 |
|
4,9 |
3,5 |
4,45 |
|
1,6 |
|
4,26 |
5,31 |
|
6,4 |
|
|
7,15 |
|
|
||||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|||||||||||||||||
|
x |
124,15 |
140,98 |
153,85 |
169,38 |
186,33 |
211,78 |
249,72 |
261,41 |
395,52 |
534,97 |
|
|||||||||||||||||
|
y |
11,22 |
|
8,66 |
5,56 |
13,11 |
5,46 |
|
4,79 |
|
8,92 |
18,9 |
15,95 |
29,9 |
|
||||||||||||||
Требуется:
1.Построить выборочное уравнение линейной регрессии.
2.Проверить наличие гетероскедастичности по критерию ГолдфелдаКвандта (уровень значимости 0,05).
3.В предположении, что дисперсия отклонений пропорциональна величине валового национального продукта, построить по этим же данным уравнение регрессии по ВМНК.
4.Сравнить модели, полученные в п.1 и п.3 и оценить их.
107*. Для обобщенной линейной регрессионной модели
yi 0 1 xi i
имеется 10 пар наблюдений, которые представлены в таблице:
x |
8 |
10 |
12 |
16 |
20 |
20 |
24 |
28 |
30 |
36 |
y |
6,8 |
6,9 |
7,3 |
7,4 |
8,6 |
8,0 |
8,8 |
8,0 |
9,9 |
10,3 |
Требуется:
1.Определить оценки обобщенного МНК для параметров модели, исходя из того, что имеется "чисто" гетероскедастичная модель со следующими дисперсиями ошибок:
- если 5,0 xi 15 , то i 0,04; - если 15,0 xi 25 , то i 0,16;
-если 25,0 xi 40 , то i 1,00.
2.Оценить параметры модели классическим МНК. Определить ошибку, которая возникает из-за неправильной спецификации модели.
3.Определить ковариационные матрицы оценок параметров, полученных обобщенным МНК и классическим МНК и сравнить их.
108.Заданы следующие значения остатков линейной модели, соответственные ранжированным значениям фактора xi :
|
Ранг xi |
1 |
2 |
|
3 |
4 |
5 |
6 |
7 |
|
8 |
9 |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
ei |
-1 |
2 |
|
-3 |
2 |
0 |
-3 |
3 |
|
1 |
-2 |
|
|
|
|
|
|
|
|
|
|
|
|||||
Ранг xi |
10 |
11 |
12 |
13 |
14 |
15 |
16 |
17 |
18 |
|||||
|
|
|
|
|
|
|
|
|
|
|||||
ei |
-4 |
5 |
-11 |
8 |
-20 |
12 |
-21 |
18 |
14 |
|||||
Установить имеется ли гетероскедастичность по тесту ранговой корреляции Спирмена на уровне значимости 0,05.
109. Для линейной модели переменной y относительно переменной x получены следующие остатки, соотнесенные последовательным наблюдениям переменной xi :
xi |
1,3 |
0,9 |
0,8 |
0,7 |
1,1 |
1,0 |
1,5 |
1,0 |
0,8 |
1,4 |
1,2 |
1,1 |
|
|
|
|
|
|
|
|
|
|
|
|
|
ei |
-5 |
1 |
2 |
-6 |
4 |
-4 |
1 |
4 |
5 |
-6 |
-1 |
6 |
|
|
|
|
|
|
|
|
|
|
|
|
|
xi |
1,5 |
1,8 |
1,2 |
0,8 |
1,3 |
1,1 |
1,2 |
1,0 |
0,9 |
1,3 |
1,2 |
1,0 |
ei |
-4 |
9 |
-5 |
-2 |
8 |
-5 |
6 |
-4 |
5 |
7 |
-8 |
5 |
|
|
|
|
|
|
|
|
|
|
|
|
|
На уровне значимости 0,05 с помощью F теста проверить гипотезу о равенстве дисперсий случайных ошибок.
110*. Урожайность пшеницы y (ц с 1 га) и использование минеральных удобре-
ний x (кг на 1 га) на основании данных за 1960-1979 г.г. представлены в следующей таблице:
|
x |
|
36,5 |
39,1 |
44,1 |
|
45,5 |
49,0 |
56,4 |
|
66,4 |
80,9 |
93,4 |
|
109,5 |
|
|
||
|
y |
|
18,9 |
19,9 |
19,4 |
|
19,9 |
18,5 |
20,1 |
|
21,2 |
21,9 |
24,2 |
|
24,0 |
|
|
||
|
|
|
|
|
|
|
|
|
|
|
|||||||||
x |
123,6 |
131,6 |
149,1 |
157,6 |
173,6 |
181,9 |
193,3 |
189,0 |
190,3 |
188,9 |
|||||||||
y |
23,2 |
26,5 |
25,1 |
29,6 |
31,7 |
28,3 |
|
31,3 |
26,9 |
32,5 |
29,3 |
||||||||
Требуется:
1.С помощью теста Дарбина-Уотсона установить наличие или отсутствие автокорреляции на уровне значимости 0,05.
2.При наличии автокорреляции определить параметры парной регрессии, используя авторегрессию первого порядка для ошибок регрессии.
111*. Для линейного однофакторного уравнения регрессии имеется 18 пар наблюдений зависимой переменной y и независимой переменной x , которые представлены в следующей таблице:
xi |
0,10 |
0,15 |
0,20 |
0,25 |
0,30 |
0,35 |
0,40 |
0,45 |
0,50 |
|
|
|
|
|
|
|
|
|
|
yi |
0,019 |
0,019 |
0,027 |
0,051 |
0,093 |
0,136 |
0,171 |
0,198 |
0,267 |
|
|
|
|
|
|
|
|
|
|
xi |
0,55 |
0,60 |
0,65 |
0,70 |
0,75 |
0,80 |
0,85 |
0,90 |
0,95 |
|
|
|
|
|
|
|
|
|
|
yi |
0,314 |
0,365 |
0,396 |
0,482 |
0,569 |
0,627 |
0,710 |
0,835 |
0,913 |
Требуется:
1.Проверить на уровне значимости 0,05 гипотезу об отсутствии автокорреляции первого порядка у ошибок .
2.Найти оценку коэффициента авторегрессии первого порядка.
112*. Приведены статистические данные за 25 лет по темпам прироста заработной платы y (%), производительности труда x1 (%), а также уровню инфляции x2 (%):
|
Год |
|
1 |
|
|
2 |
3 |
|
4 |
5 |
|
6 |
7 |
8 |
|
|
9 |
|
|
10 |
|
|
|
11 |
|
|
12 |
|
13 |
|||||
|
x1 |
|
3,5 |
|
2,8 |
6,3 |
|
4,5 |
3,1 |
|
1,5 |
7,6 |
6,7 |
|
|
4,2 |
|
|
2,7 |
|
|
4,5 |
|
3,5 |
|
5,0 |
||||||||
|
x2 |
|
4,5 |
|
3,0 |
3,1 |
|
3,8 |
3,8 |
|
1,1 |
2,3 |
3,6 |
|
|
7,5 |
|
|
8,0 |
|
|
3,9 |
|
4,7 |
|
6,1 |
||||||||
|
y |
|
9,0 |
|
6,0 |
8,9 |
|
9,0 |
7,1 |
|
3,2 |
6,5 |
9,1 |
|
|
14,6 |
|
11,9 |
|
9,2 |
|
8,8 |
|
12,0 |
||||||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
||||||||
|
|
Год |
|
14 |
15 |
|
16 |
17 |
|
18 |
19 |
20 |
|
21 |
|
22 |
|
23 |
|
|
24 |
|
|
25 |
|
|
||||||||
|
|
|
x1 |
|
2,3 |
2,8 |
|
1,5 |
6,0 |
|
2,9 |
2,8 |
2,6 |
|
1,5 |
|
0,9 |
|
0,6 |
|
0,7 |
|
3,1 |
|
||||||||||
|
|
|
x2 |
|
6,9 |
3,5 |
|
7,1 |
3,1 |
|
3,7 |
3,9 |
4,0 |
|
4,8 |
|
4,8 |
|
4,2 |
|
4,9 |
|
3,2 |
|
||||||||||
|
|
|
|
y |
|
12,5 |
6,7 |
|
8,5 |
5,9 |
|
6,8 |
5,6 |
4,8 |
|
4,5 |
|
6,7 |
|
5,5 |
|
4,0 |
|
3,3 |
|
|||||||||
Требуется: |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|||||
1. Оценить по МНК уравнение регрессии yi |
0 1 x1i |
2 x2i i . |
|
|
||||||||||||||||||||||||||||||
2.Оценить качество построенного уравнения.
3.Выполнить проверку наличия гетероскедастичности и автокорреляции на уровне значимости 0,05.
113*. Имеются данные об объеме импорта y (млрд долл.) и ВНП x |
(млрд |
||||||||||||||||||
долл.) США за период с 1960 по 1979 г.: |
|
|
|
|
|
|
|
|
|||||||||||
|
|
Год |
|
1960 |
|
1961 |
1962 |
|
1963 |
|
1964 |
1965 |
1966 |
1967 |
|
1968 |
1969 |
|
|
|
|
xi |
|
506,0 |
|
23,3 |
563,8 |
|
594,7 |
|
635,7 |
688,1 |
753,0 |
796,3 |
868,5 |
935,9 |
|
||
|
|
yi |
|
23,2 |
|
23,1 |
25,2 |
|
26,4 |
|
28,4 |
32,0 |
37,7 |
40,6 |
|
47,7 |
52,9 |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
||||||||
|
Год |
1970 |
1971 |
1972 |
1973 |
1974 |
1975 |
1976 |
1977 |
1978 |
1979 |
||||||||
|
xi |
982,4 |
1063,4 1171,1 1306,6 |
1424,9 |
1528,1 1702,2 1899,5 2127,6 2368,5 |
||||||||||||||
|
yi |
58,5 |
|
64,0 |
75,9 |
94,4 |
131,9 |
126,9 |
155,4 |
185,5 |
217,5 |
260,9 |
|||||||
Требуется:
1.Построить регрессию y на x и на 5% уровне значимости протестировать гипотезу об отсутствии автокорреляции ошибок.
2.Если гипотеза отвергается, провести коррекцию на автокорреляцию с использованием авторегрессии первого порядка.
114.Для модели
~ |
32 0,35x1 0,46 x2 , |
y |
параметры которой оценены по МНК, получена следующая последовательность остатков:
|
Номер i |
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
9 |
10 |
11 |
12 |
13 |
14 |
15 |
|
|
ei |
-2 |
3 |
-1 |
2 |
-4 |
2 |
0 |
1 |
-1 |
0 |
-4 |
3 |
-2 |
3 |
0 |
|
Рассчитать коэффициент автокорреляции первого порядка. При уровне |
|||||||||||||||||
значимости 0,05 исследовать с помощью теста Дарбина-Уотсона наличие автокорреляции между ошибками i и i 1 .
115. По статистическим данным за 20 лет построено уравнение регрессии между ценой бензина и объемом продаж бензина, d DW 0,71.
1. Будет ли иметь место автокорреляция остатков?
2.Что могло послужить причиной автокорреляции?
116.При оценивании модели пространственной выборки с помощью МНК по n 100 наблюдениям получено следующее уравнение
~ |
12+3,43 x1 |
- 0,45 x2 , |
d 1,2. |
|
y |
||||
|
(0,5) |
(0,4) |
(0,1) |
|
В скобках указаны стандартные ошибки. С каким из перечисленных выводов следует согласиться:
1.Полученные значения коэффициентов модели с большей вероятностью близки к истинным.
2.Регрессор x2 может быть незначимым.