Материал: Руководство по выполнению контрольной работы по эконометрике (110
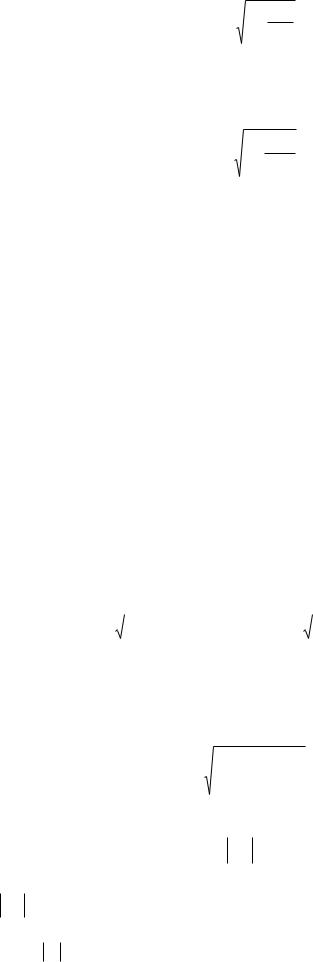
R 1 r ,
r11
где r определитель матрицы парных коэффициентов корреляции, r11 определитель матрицы межфакторной корреляции.
Для нелинейных регрессий оценка тесноты связи выполняется с помощью индекса множественной корреляции
2
R 1 ост ,
y2
где y2 общая дисперсия признака y , ост2 остаточная дисперсия для нелинейного
уравнения.
Уравнение регрессии статистически значимо в целом, если выполняется неравенство
F |
R2 |
(n p 1) |
F |
|
, |
|
(1 R2 ) p |
кр |
|||||
|
|
|
||||
|
|
|
|
|||
где Fкр - критическая точка распределения Фишера, определяемая по уровню значимости
и числе степеней свободы k1 p, |
k2 n p 1 . |
Мерой оценки качества модели после включения в нее дополнительного фактора служит частный F критерий. В частности, для двухфакторной модели частные F критерии вычисляются по формулам:
|
|
R 2 ryx2 |
|
|
R 2 |
ryx |
||
|
F |
2 |
(n p 1), |
F |
|
|
1 |
(n p 1) . |
|
x1 |
1 R 2 |
x2 |
|
1 R 2 |
|||
Если наблюдаемое значение Fxi больше Fкр , определяемого по заданному уровню |
||||||||
значимости |
и числу степеней свободы k1 1, |
k2 |
n p 1 , то дополнительное включе- |
|||||
ние фактора xi в модель статистически оправдано.
При отборе факторов в уравнение множественной регрессии широко используют частные коэффициенты корреляции, которые характеризуют тесноту связи между результатом и соответствующим фактором при устранении влияния остальных факторов. Для двухфакторной модели регрессии они следующие:
ryx x |
|
|
ryx ryx |
rx x |
|
|
|
, ryx x |
|
ryx ryx |
rx x |
|
. |
|||||||||
|
|
1 |
2 |
1 |
|
2 |
|
|
2 |
1 |
1 |
2 |
||||||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
||||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
1 |
2 |
|
|
(1 |
r 2 |
)(1 r 2 |
) |
2 |
1 |
|
|
(1 r 2 |
)(1 r |
2 |
|
|
|
|||||
|
|
|
|
|
|
|
|
|
|
|
|
|||||||||||
|
|
|
|
|
yx |
|
|
x x |
2 |
|
|
|
|
|
yx |
|
x x |
2 |
|
|
||
|
|
|
|
|
2 |
|
|
|
1 |
|
|
|
|
|
1 |
|
|
1 |
|
|
||
В модель выбирают такие факторы, которые сильно коррелируют с объясняемой переменной и, одновременно, слабо коррелируют между собой. Для этого используют матрицу коэффициентов корреляции. По заданному уровню значимости и числу степеней свободы
k n 1 определяют значение t ,k распределения Стьюдента и рассчитывают критическое значение коэффициента корреляции
r |
|
(t ,k )2 |
. |
|||
(t |
,k |
)2 |
n 2 |
|||
|
|
|||||
|
|
|
|
|
||
Процедура отбора факторов состоит из следующих этапов:
1.Из множества потенциальных объясняющих переменных исключаются все факторы, которые удовлетворяют неравенству ryxj r .
2.Из оставшихся переменных объясняющей признается такая переменная xk , для кото-
рой ryxk max ryxi .
3.Из множества потенциальных факторов исключаются те, которые удовлетворяют неравенству rki r .
76*. Изучается влияние стоимости основных и оборотных средств на величину валового дохода торговых предприятий (всё в млн руб). Для этого по 12 торговым предприятиям были получены следующие данные:
Номер предприятия |
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
9 |
10 |
11 |
12 |
Валовой доход за год |
203 |
63 |
45 |
113 |
121 |
88 |
110 |
56 |
80 |
237 |
160 |
75 |
|
|
|
|
|
|
|
|
|
|
|
|
|
Стоимость основных средств |
118 |
28 |
17 |
50 |
56 |
102 |
116 |
124 |
114 |
154 |
115 |
98 |
Стоимость оборотных средств |
105 |
56 |
54 |
63 |
28 |
50 |
54 |
42 |
36 |
106 |
88 |
46 |
Требуется:
1.Построить линейное уравнение множественной регрессии и пояснить экономический смысл его параметров.
2.Рассчитать средние коэффициенты эластичности.
3.Определить стандартизованные коэффициенты регрессии.
4.Определить парные и частные коэффициенты корреляции, множественный коэффициент корреляции.
Дать оценку полученного уравнения на основе коэффициента детерминации.
77*. По 10 шахтам региона изучается зависимость сменной добычи угля на одного рабочего y (т) от мощности пласта x1 (м) и уровня механизации работ x2
(%):
Номер шахты |
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
9 |
10 |
y |
5 |
10 |
10 |
7 |
5 |
6 |
6 |
5 |
6 |
8 |
x1 |
8 |
11 |
12 |
9 |
8 |
8 |
9 |
9 |
8 |
12 |
x2 |
5 |
8 |
8 |
5 |
7 |
8 |
6 |
4 |
5 |
7 |
Требуется:
1.Полагая, что между переменными y , x1 , x2 существует линейная корреляционная зависимость, найти ее аналитическое выражение (уравнение
регрессии y по x1 и x2 ). Пояснить экономический смысл коэффициентов регрессии.
2.Установить раздельное влияние на сменную добычу угля двух факторов – мощности пласта и уровня механизации работ через средние коэффициенты эластичности.
3.Проверить значимость коэффициентов регрессии и построить для них 95% доверительные интервалы.
4.Сравнить значения коэффициента детерминации и его скорректированного варианта и проверить значимость полученного уравнения регрессии на уровне 0,05.
5.С помощью частных F критериев оценить целесообразность включения
вуравнение регрессии фактора x2 после x1 и обратно фактора x1 после x2 .
78*. По 20 предприятиям региона изучается зависимость продукции на одного работника y (тыс. руб) от ввода в действие новых основных фондов x1 (% от стоимости фондов на конец года) и удельного веса рабочих высокой квалификации в общей численности рабочих x2 (%):
Номер предприятия |
y |
x1 |
x2 |
Номер предприятия |
y |
x1 |
x2 |
1 |
7 |
3,9 |
10 |
11 |
9 |
6,0 |
21 |
2 |
7 |
3,9 |
14 |
12 |
11 |
6,4 |
22 |
|
|
|
|
|
|
|
|
3 |
7 |
3,7 |
15 |
13 |
9 |
6,8 |
22 |
|
|
|
|
|
|
|
|
4 |
7 |
4,0 |
16 |
14 |
11 |
7,2 |
25 |
|
|
|
|
|
|
|
|
5 |
7 |
3,8 |
17 |
15 |
12 |
8,0 |
28 |
|
|
|
|
|
|
|
|
6 |
7 |
4,8 |
19 |
16 |
12 |
8,2 |
29 |
|
|
|
|
|
|
|
|
7 |
8 |
5,4 |
19 |
17 |
12 |
8,1 |
30 |
8 |
8 |
4,4 |
20 |
18 |
12 |
8,5 |
31 |
9 |
8 |
5,3 |
20 |
19 |
14 |
9,6 |
32 |
19 |
10 |
6,8 |
20 |
20 |
14 |
9,0 |
36 |
Требуется:
1.Построить уравнение линейной множественной регрессии, оценить значимость его параметров. Пояснить их экономический смысл.
2.С помощью F критерия Фишера оценить статистическую надежность уравнения регрессии. Сравнить значения коэффициента множественной детерминации и его скорректированное значение.
3.С помощью частных F критериев оценить целесообразность включения в уравнение фактора x1 после x2 и фактора x2 после x1 .
4.Рассчитать средние коэффициенты эластичности и дать сравнительную оценку силы влияния факторов на результат.
79.Получить формулы МНК-оценок для коэффициентов линейного двухфакторного уравнения регрессии
yi 1x1i 2 x2i i .
80. Предложить аналитическую форму эконометрической модели, описывающей зависимость объема продукции предприятия ( P ) от установленной мощности оборудования ( M ), количества работников производственной сферы ( Z ) и использования сырья ( S ), если известно, что эластичности производства относительно переменных M , Z , S - постоянные величины.
81. Известен вектор R0 коэффициентов парной корреляции объясняемой переменной y с потенциальными объясняющими переменными x1, x2 , ..., x7 , а также
матрица R межфакторной корреляции между потенциальными объясняющими переменными, рассчитанные на основе статистических данных по 25 предприятиям:
|
|
0,43 |
|
|
|
1 |
0,40 |
0,25 |
0,26 |
0,49 |
0,28 |
0,08 |
|
|
|
0,53 |
|
|
|
0,40 |
1 |
0,74 |
0,62 |
0,84 |
0,31 |
0,62 |
|
|
|
|
|
|
|
||||||||
|
|
0,28 |
|
|
|
0,25 |
0,74 |
1 |
0,53 |
0,64 |
0,14 |
0,41 |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
R0 |
|
0,54 |
|
, |
R 0,26 |
0,62 |
0,53 |
1 |
0,69 |
0,16 |
0,43 |
. |
|
|
|
0,58 |
|
|
|
0,49 |
0,84 |
0,64 |
0,69 |
1 |
0,13 |
0,55 |
|
|
|
|
|
|
|
||||||||
|
|
0,04 |
|
|
|
0,28 |
0,31 |
0,14 |
0,16 |
0,13 |
1 |
0,03 |
|
|
|
0,59 |
|
|
|
0,08 |
0,62 |
0,41 |
0,43 |
0,55 |
0,03 |
1 |
|
|
|
|
|
|
|
||||||||
При уровне значимости 0,05 определить, какие из предварительно отобранных переменных должны играть роль объясняющих переменных в линейной модели переменной y .
82. Множество потенциальных объясняющих переменных для описания объясняемой переменной y состоит из четырех факторов: x1 , x2 , x3 , x4 . Матрица парных коэффициентов корреляции имеет вид:
|
1 |
0,4 |
0,5 |
0,7 |
0,6 |
|
|
0,4 |
1 |
0,5 |
0,4 |
0,6 |
|
|
|
|||||
|
0,5 |
0,5 |
1 |
0,2 |
0,3 |
. |
|
|
|
|
|
|
|
0,7 |
0,4 |
0,2 |
1 |
0,8 |
|
|
|
0,6 |
0,6 |
0,3 |
0,8 |
1 |
|
|
|
|||||
Руководствуясь уровнем коэффициента множественной корреляции, выбрать оптимальную двухфакторную комбинацию потенциальных объясняющих переменных.
83. Коэффициенты корреляции между попарно объединенными переменными
y , x1 , x2 равны: |
|
|
|
|
|
|
ryx |
0,8; ryx |
0,7; |
rx x |
0,9. |
||
1 |
|
2 |
|
1 |
2 |
|
Чему равен коэффициент множественной корреляции между переменной |
||||||
y и переменными x1 , x2 ? |
|
|
|
|
|
|
84. Задана следующая матрица R коэффициентов межфакторной корреляции |
||||||
переменных x1 , x2 , x3 : |
|
|
|
|
|
|
|
|
|
1 |
0,8 |
0,9 |
|
|
R |
|
|
|
|
|
|
|
0,8 |
1 |
0,6 |
. |
|
|
|
|
0,9 |
0,6 |
1 |
|
|
|
|
|
|||
Рассчитать коэффициент множественной корреляции переменной x2 с переменными x1 , x3 .
85. Построена линейная модель, описывающая зависимость объема продукции предприятия ( y ) от количества рабочих в подразделениях основного производства ( x1 ), вспомогательного производства ( x2 ), а также от общего количества занятых в подразделениях обоих видов ( x3 , причем x3 = x1 + x2 ). Можно ли оце-
нить параметры этой модели с помощью классического метода наименьших квадратов?
86. На основе следующих наблюдений переменных y и x :
yi |
14 |
13 |
10 |
15 |
xi |
1 |
1 |
2 |
4 |
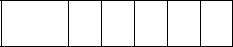
оценить параметры модели y 0 1 x 2 x2 .
87. На основе следующих наблюдений переменных y , x1 и x2 :
y |
1 |
2 |
3 |
4 |
5 |
x1 |
2 |
2 |
2 |
1 |
1 |
x2 |
3 |
3 |
2 |
2 |
2 |
оценить параметры модели: y 0 1x1x2 .
88. Построена модель
y |
|
|
1 |
|
|
x |
|
|
x2 |
|
|
|
|
|
|||||||
|
0 |
1 x |
|
2 |
|
2 |
3 |
2 |
|
|
|
|
|
1 |
|
|
|
|
|
|
|
при наличии следующих наблюдений переменных x1 , x2 :
x1 |
2 |
5 |
8 |
4 |
5 |
x2 |
2 |
3 |
4 |
5 |
6 |
Построить матрицу наблюдений X, необходимую для оценивания параметров представленной модели методом наименьших квадратов.
89. На основе ежегодных статистических данных за 15 лет оценены параметры линейной модели совокупных издержек y относительно объема продукции x1 и возраста оборудования x2 :
~ |
13 2,5x1 0,4x2 . |
y |
Коэффициент множественной корреляции равен 0,7. При уровне значимости 0,05 исследовать, можно ли считать этот коэффициент статистически существенным?
90. На основе статистических данных за 10 лет оценены параметры и их стандартные ошибки линейной модели, описывающей зависимость объемов производства y от количества работающих x1 и установочной мощности оборудова-
ния x2 |
: |
|
|
|
~ |
54 23,41x1 |
6,44 x2 |
|
y |
||
|
|
(6,5) (5,1) |
(0,83) |
Для уровня значимости 0,05 установить, оказывают ли объясняющие |
|||
переменные x1 , x2 существенное влияние на объясняемую переменную y ?
91. На основе статистических данных за 10 лет оценены параметры и их стандартные ошибки линейной модели, описывающей зависимость объемов производства y от количества работающих x1 и установочной мощности оборудова-
ния x2 :
~
y 54 23,41x1 6,44 x2
(6,5) (5,1) |
(0,83) |