Материал: Руководство по выполнению контрольной работы по эконометрике (110
Для уровня значимости 0,05 установить, оказывают ли объясняющие переменные x1 , x2 существенное влияние на объясняемую переменную y ?
92. Изменение спроса на некоторое благо ( y ) домашних хозяйств определенной структуры можно объяснить с помощью цены этого блага ( x1 ) и дохода домохозяйств ( x2 ). Соответствующая информация представлена в следующей таблице:
y |
31,4 |
30,4 |
32,1 |
31,0 |
30,5 |
29,8 |
31,1 |
31,7 |
30,7 |
29,7 |
x1 |
4,1 |
4,2 |
4,0 |
4,6 |
4,0 |
5,0 |
3,9 |
4,4 |
4,5 |
4,8 |
x2 |
1050 |
1010 |
1070 |
1060 |
1000 |
1040 |
1030 |
1080 |
1050 |
1020 |
Требуется:
1.С помощью МНК оценить параметры линейного двухфакторного уравнения и интерпретировать оценки.
2.Оценить дисперсию ошибки 2 .
3. |
~ |
при x1 =5,5 и x2 =980. |
Рассчитать оценку прогноза y |
||
4. |
Найти 95% доверительный интервал для полученной оценки прогно- |
|
за. |
|
|
93. По 30 территориям России имеются следующие данные:
Признак |
|
Среднее значе- |
Среднее квадра- |
Линейные ко- |
||
|
|
ние |
тическое откло- |
эффициенты |
||
|
|
|
нение |
парной корреля- |
||
|
|
|
|
|
|
ции |
Среднедневной душевой доход |
y |
86,8 |
11,44 |
ryx |
0,8405 |
|
|
|
|
|
|
1 |
|
Среднедневная зарплата x1 |
|
54,9 |
5,86 |
ryx |
|
-0,2101 |
Средний возраст безработного |
x2 |
33,5 |
0,58 |
2 |
-0,1160 |
|
rx x |
|
|||||
|
|
|
||||
|
|
|
|
1 |
2 |
|
Требуется:
1.Построить уравнение множественной регрессии в стандартизованном и естественной форме, рассчитать средние коэффициенты эластичности и сравнить их со стандартизованными коэффициентами регрессии.
2.Рассчитать линейные коэффициенты частной корреляции и коэффициент множественной корреляции и сравнить их с коэффициентами парной корреляции.
3.Рассчитать общий и частные F критерии Фишера.
94. Уравнение регрессии, построенное по 15 наблюдениям, имеет вид
~ |
12,4 |
9,6x1 |
? x2 |
6,3x3 |
y |
||||
mb (?) |
(3,2) |
(0,12) |
(?) |
|
tb |
(1,55) |
(?) |
(4,0) |
( 3,15). |
Найти пропущенные значения и построить доверительный интервал для3 с вероятностью 0,99.
95. Уравнение регрессии в стандартизованной форме имеет вид
t y 0,37t x1 0,52t x2 0,43t x3 .
При этом коэффициенты вариации равны:
Vy 18%, Vx1 25%, Vx2 38%, Vx3 30%.
Определить средние коэффициенты эластичности.
96. По 30 наблюдениям матрица парных коэффициентов корреляции оказалась следующей:
|
y |
x1 |
x2 |
x3 |
|
|
|||
y |
1 |
0,3 |
0,6 |
0,4 |
x1 |
0,3 |
1 |
0,1 |
0,15 |
x2 |
0,6 |
0,1 |
1 |
0,8 |
x3 |
0,4 |
0,15 |
0,8 |
1 |
Требуется:
1.Построить уравнение регрессии в стандартизованном виде и сделать выводы.
2.Вычислить коэффициент множественной корреляции и детерминации.
97.Модель зависимости совокупного объема сельскохозяйственной продукции y от обеспечения сельского хозяйства отборным посевным материалом x1 , со-
вокупным объемом продукции растениеводства в предыдущем году x2 и поставками комбикормов x3 имеет вид:
~ |
58,46 0,0598 x1 0,5565 x2 0,0040 x3 . |
y |
Средние арифметические значения переменных равны: x2 124,4; x3 3854.
Рассчитать значения средних коэффициентов эластичности объясняющих переменных и выявить важнейший фактор, предопределяющий результаты сельскохозяйственного производства.
98. По ряду регионов множественная регрессия величины импорта y на определенный товар относительно отечественного его производства x1 , изменения
запасов x2 и потребления на внутреннем рынке x3 |
оказалась следующей |
||||||||
~ |
|
|
|
|
0,476 x2 0,343 x3 . |
|
|
||
y b0 0,135 x1 |
|
|
|||||||
При этом y 31,5; x1 245,7; |
x2 |
3,7; x3 182,5. |
|
|
|||||
Найти параметр b0 , частные уравнения регрессии и частные коэффициен- |
|||||||||
ты эластичности для региона с показателями x1 |
160,2; |
x2 |
4,0; x3 190,5. |
||||||
99. Получены следующие величины: |
|
|
|
|
|
||||
y 15,0; x 6,5; x |
2 |
12,0; y 4,0; |
x 2,5; |
x |
3,5; |
||||
1 |
|
|
|
|
|
1 |
|
2 |
|
ryx |
0,63; |
ryx |
0,78; rx x |
2 |
0,52. |
|
|
||
1 |
|
|
|
2 |
1 |
|
|
|
|
Найти регрессию y на x1 |
и x2 |
в стандартизованной и естественной фор- |
|||||||
мах. |
|
|
|
|
|
|
|
|
|
100. При построении регрессионной зависимости некоторого результативного признака на 8 факторов по 25 измерениям коэффициент множественной детерминации составил 0,736. После исключения 3 факторов коэффициент детерминации уменьшился до 0,584. Обосновано ли было принятое решение на уровнях значимости 0,1; 0,05; 0,01?
101. При построении регрессионной зависимости некоторого результативного признака на 10 факторов по 45 наблюдениям коэффициент множественной детерминации составил 0,347. После добавления 3 факторов коэффициент детерминации увеличился до 0,536. Обосновано ли было принятое решение на уров-
нях значимости 0,1; 0,05; 0,01?
102. По 25 территориям страны изучается влияние климатических условий на урожайность зерновых y (ц/га). Для этого были отобраны две объясняющие переменные:
x1 количество осадков в период вегетации (мм); x2 средняя температура воздуха (°С).
Матрица парных коэффициентов корреляции этих показателей имеет следующий вид:
|
y |
x1 |
x2 |
|
|
||
y |
1 |
0,6 |
-0,5 |
x1 |
0,6 |
1 |
-0,9 |
x2 |
-0,5 |
-0,9 |
1 |
Требуется:
1.Определить частные коэффициенты корреляции результата с каждым из факторов и сделать выводы.
2.Какое уравнение лучше строить:
- парную линейную регрессию y |
на x1 ; |
- парную линейную регрессию y |
на x2 ; |
-множественную линейную регрессию?
3.Построить уравнение регрессии в стандартизованном виде и сделать вы-
вод.
3.2 Обобщенная модель множественной регрессии
Обобщенная модель множественной регрессии отличается от классической видом ковариационной матрицы :
,
где положительно определенная матрица.
Наилучшей линейной несмещенной оценкой вектора в этом случае является оценка
обобщенного метода наименьших квадратов
b X 1 X 1 X 1 X .
В частном случае, когда матрица |
|
является диагональной |
|||||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
2 |
0 |
0 |
|
0 |
|
|||
|
|
|
|
|
|
2 |
|
|
|
|
|
|
|
|
0 |
0 |
|
0 |
|
||||
|
|
|
|
|
|
|
|
|
|
||
|
|
|
|
|
|
||||||
|
|
|
|
|
|
|
|
|
|||
|
|
|
|
|
|
|
|
|
|
||
|
|
|
|
0 |
0 |
0 |
|
2 |
|
||
|
|
|
|
|
|
||||||
говорят о гетероскедастичности модели. При наличии гетероскедастичности МНК – оценки уже не являются эффективными.
Для определения наличия гетероскедастичности разработаны различные тесты, и с- пользующие нулевую гипотезу H 0 об ее отсутствии.
В тесте ранговой корреляции Спирмена используется общее предположение о зависи-
мости дисперсии ошибок 2 |
от значений регрессоров |
||||||||||||
i |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
2 f |
i |
(x |
) . |
|
|
|
||||||
|
i |
|
|
i |
|
|
|
|
|
|
|
||
Определяется коэффициент ранговой корреляции |
|||||||||||||
|
rxe 1 |
|
6 di2 |
||||||||||
|
|
|
|
|
|
|
|
|
, |
|
|
||
|
|
|
|
|
|
|
|
|
|||||
|
|
|
n(n2 1) |
||||||||||
где di разность между рангами регрессора |
|
|
|
|
|
|
в i м наблюде- |
||||||
|
xi и модулем ошибки |
ei |
|||||||||||
нии. |
|
|
|
|
|
|
|
|
|
|
|
|
|
Доказано, что при справедливости гипотезы H 0 : rxe 0 статистика |
|||||||||||||
|
|
|
|
|
|
|
|
|
|
||||
|
t |
rxe |
|
|
|
n 2 |
|||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
1 r 2 |
||||||||||||
|
|
|
|||||||||||
|
|
|
|
|
|
xe |
|||||||
имеет распределение Стьюдента с числом степеней свободы k n 2 . Если наблюдаемое значение t статистики превышает tкр , определяемое из таблиц, то признается наличие
гетероскедастичности на уровне значимости . Во множественной регрессии проверка на гетероскедастичность может осуществляться по каждому фактору отдельно.
Тест Голдфелда-Квандта применяется в тех случаях, когда ошибки регрессии считаются нормально распределенными случайными величинами и их стандартные отклон е- ния i пропорциональны значениям объясняющей переменной xi :
i2 2 xi2 .
Тест выполняется в следующем порядке.
1.Все n наблюдений упорядочиваются по возрастанию величины фактора x .
2.Упорядоченная выборка разбивается на три подвыборки объемов m , n 2m и m соответственно.
3.Проверяется гипотеза H 0 о равенстве дисперсий первой и третьей подвыборки по m наблюдениям с помощью F статистики
|
m |
|
|
F |
ei2 |
. |
|
i 1 |
|||
|
|
n
ei2
i n m 1
Если Fнаб Fкр , где Fкр находится из таблиц по заданному уровню значимости и
числу степеней свобода k1 k2 m p 1 , то гипотеза об отсутствии гетероскедастично-
сти отклоняется.
При наличии гетероскедастичности для оценки параметров модели используется
взвешенный метод наименьших квадратов.
Если дисперсии i2 известны, то в рассмотрение вводятся новые переменные
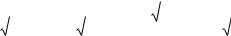
yi yi / i , x ji x ji / i , zi 1/ i , i i / i
и получается новое уравнение регрессии без свободного члена с ( p 1) факторами yi 0 zi 1 x1i p xpi i ,
для которого выполняются все предпосылки МНК ( D( i ) 1 ).
Если i2 неизвестны, то можно сделать различные предположения об их связи с регрессорами. В частности, нередко для парной регрессии используют зависимость
i2 2 xi .
Вэтом случае вводятся новые переменные
|
|
|
|
|
|
yi |
|
|
|
|
|
|
1 |
|
|
|
|
|
|
|
|
|
|
|
|
|
i |
|
|
|
|
|
|
||||||||
|
y |
|
, x |
|
|
|
|
, |
|
|
x |
x |
, |
|
|
|
|
|
|
, |
|
|
|
||||||||||||||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|||||||||||||||||||||||||||
|
|
i |
|
|
|
|
|
xi |
|
|
1i |
|
|
|
xi |
|
|
2i |
|
|
i |
|
|
i |
|
|
|
|
xi |
|
|
|
|
||||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|||||||||
для которых уравнение регрессии записывается в виде |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
||||||||||||||||||||||||||
|
|
|
|
|
|
|
|
|
|
|
~ |
|
|
|
|
|
|
i |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
||||||||
|
|
|
|
|
|
|
|
|
|
|
yi |
0 x1i |
1 x2i |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|||||||||||||
и МНКоценки этого уравнения следующие |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
||||||||||||||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|||||||||||||||
b |
|
y x x 2 |
|
y x x x |
|
, b |
|
|
|
y x y x |
x x |
||||||||||||||||||||||||||||||
|
|
1 2 |
|
|
|
|
2 |
|
1 2 |
|
|
1 |
|
|
|
|
|
|
1 |
|
|
|
1 2 |
. |
|||||||||||||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|||||
0 |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
1 |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
y x |
|
x x 2 |
|
y x |
|
x 2 |
x x 2 |
|||||||||||||||||||||||||||||||
|
|
|
|
|
|
|
|
|
|
||||||||||||||||||||||||||||||||
|
|
|
1 |
|
1 |
2 |
|
|
|
|
|
|
|
|
|
1 |
|
|
|
2 |
|
|
|
|
1 |
2 |
|
|
|
||||||||||||
В другом важном случае отличия модели регрессии от классической заключается в наличие зависимости случайных отклонений i в различных наблюдениях, т.е.
cov( i j ) 0 для i j . Такие модели называют моделями с автокорреляцией. В экономических задачах чаще встречается положительная автокорреляция ( cov( i j ) 0 ) и реже – отрицательная ( cov( i j ) 0 ).
Применение МНК к модели с автокорреляцией приводит к получению оценок параметров, не являющихся эффективными, t статистики завышены, выводы по t и
F статистикам являются неверными.
Для обнаружения автокорреляции используются статистические тесты, наиболее простым из которых является тест Дарбина-Уотсона для обнаружения автокорреляции между соседними возмущениями.
Вначале по построенному уравнению регрессии (без учета автокорреляции) опреде-
ляются значения отклонений |
|
|
|
|
||
~ |
|
|
|
|
||
i 1, n . |
||||||
ei yi yi , |
||||||
Далее определяется статистика Дарбина-Уотсона |
||||||
|
n |
|
|
|
|
|
|
(ei ei 1 )2 |
|||||
d |
i 2 |
|
, |
|
||
n |
|
|
||||
|
|
|
|
|
||
|
ei2 |
|||||
|
i 1 |
|
|
|
|
|
которая связана с коэффициентом корреляции |
r между соседними возмущениями i |
|||||
следующим приближенным соотношением |
|
|
|
|
||
d 2(1 r) .
По таблице критических точек Дарбина-Уотсона для заданного уровня значимости и числу регрессоров p определяется два пороговых значения d н и d в . Если фактическое значение d удовлетворяет условиям:
а) dв d 4 dв , то гипотеза об отсутствии автокорреляции принимается;
б) 0 d d н , то принимается решение о наличии положительной автокорреляции; в) 4 dн d 4 , то принимается решение о наличии отрицательной автокорреляции.