Дипломная (вкр): Система менеджменту якості, процесний підхід, регламентація процесів, класифікація процесів
Володар процесу "Атестація вимірювальних лабораторій" - Керівник відділу
Блок-схема процесу показана на рис. 3.2.
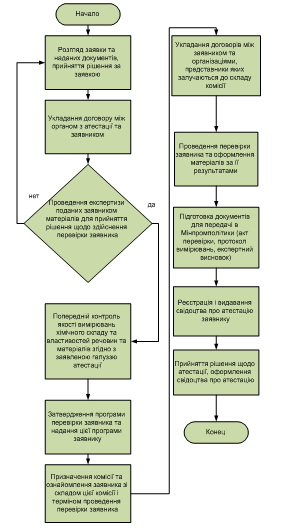
Рисунок 3.2 - Блок-схема процесу "Проведення атестації
лабораторій"
Для того, щоб хід процесу був організований оптимальним образом, необхідно:
. Чітко визначити специфікацію на виходи процесу. Пріоритет у встановленні вимог до виходів процесу має споживач результатів процесу. "Клієнт завжди правий". При цьому споживач може бути як зовнішнім, так і внутрішнім, тобто вихід одного процесу може бути входом іншого в межах однієї організації.
Величезне значення має погодженість дій і відсутність проблем на стиках процесів. Як правило, при узгодженні внутрішньої взаємодії, керівники повинні визначити між собою, хто?, що?, кому? і коли передає? Одним із зручних засобів документального регламентування такої взаємодії є "Стандартна робоча процедура процесу".
При цьому рекомендується дотримувати ще три правила:
Правило 1. За те, що всі вимоги споживача (у тому числі внутрішнього) виявлені й виконані несе відповідальність Володар процесу й тільки він один. Правило 2. За результат процесу (вихід) і його своєчасну доставку споживачеві (у тому числі внутрішньому) несе відповідальність Володар процесу й тільки він один.
Правило 3. За ефективність процесу несе відповідальність Володар процесу й тільки він один.
За виконання кожного підпроцесу, також повинен бути призначений відповідальний зі співробітників підрозділу.
Враховуючи вищесказане, в дипломній роботі розроблена
Стандартна робоча процедура "Проведення атестації вимірювальних
лабораторій".
4. Оцінка ефективності господарської діяльності підприємства
.1 Оцінка основних фінансових і техніко-економічних
показників
Техніко-економічний аналіз виконують економісти, інженерно-технічні працівники, робітники та органи управління за даними оперативної і періодичної звітності. Його метою є оцінка господарської діяльності, виявлення причинних взаємозв'язків і взаємодії різних факторів техніки та економіки, резервів виробництва, опрацювання заходів для раціоналізації використання ресурсів.
Техніко-економічний аналіз - це, в основному, внутрішньогосподарський аналіз. У процесі такого аналізу досліджується діяльність усіх структурних підрозділів підприємства, служб, цехів, дільниць, бригад і окремих робочих місць. Джерелом інформації для такого аналізу є планово-нормативні дані, матеріали оперативного, бухгалтерського обліку, позаоблікові дані. Техніко-економічний аналіз проводиться щоденно, за декаду, місяць, квартал, рік до складання підсумкової звітності. На підставі результатів аналізу приймаються важливі управлінські рішення.
Нині роль техніко-економічного аналізу зросла, бо основні показники, що характеризують ефективність заходів для впровадження нової техніки, технології, організації виробництва, підприємства розраховують і планують самостійно. Звідси й випливає потреба в ретельному аналізі та обґрунтуванні техніко-економічних показників.
За результатами аналізу розроблюють заходи поліпшення фінансового стану підприємства.
Прибуток - один з основних фінансових показників плану й оцінки господарської діяльності організацій. За рахунок прибутку здійснюється фінансування заходів щодо їх науково-технічного й соціально-економічного розвитку, збільшення фонду оплати праці їхніх працівників. Прибуток є не тільки джерелом забезпечення внутрішньогосподарських потреб організації, але й здобуває все більше значення у формуванні бюджетних ресурсів, позабюджетних і благодійних фондів.
Прагнення будь-якими шляхами дістати високий прибуток з метою збільшення фонду оплати праці приводить до росту обсягу грошової маси в обігу, не забезпеченої товарними ресурсами. Звідси - подальший ріст цін, інфляція, а отже, емісії грошей.
Таким чином, абсолютне збільшення прибутку організації не завжди об'єктивно відображає підвищення ефективності виробництва в результаті трудових досягнень колективу.
Для реальної оцінки рівня прибутковості організації користуються методами комплексного аналізу прибутку по техніко-економічних факторах. Крім методів факторного аналізу прибутку в числі економічних показників ефективності підприємницької діяльності використаються показники рентабельності.
У таблиця 4.1 надані дані з аналізу реалізації продукції та
наданих послуг (у грошових одиницях) підприємства ДонНДПІКМ.
Таблиця 4.1 - Аналіз реалізації продукції та наданих послуг (у грошових одиницях)
|
№ |
Показники |
2008 |
2009 |
2010 |
Абсолютне відхилення, тис. грн |
Відносне відхилення, % |
||
|
|
|
|
|
|
2009/2008 |
2010/2009 |
2009/2008 |
2010/2009 |
|
1 |
Реалізована продукція та надані послуги, тис. грн |
871,48 |
875,52 |
894,83 |
4,04 |
19,31 |
100,46 |
102,21 |
З таблиці 4.1 бачимо, що реалізація продукції та наданих послуг у 2009 році зросла на 4,04 тис. грн. (4,04%) у порівнянні з 2008 роком, а у 2010 році зросла на 19,31 тис. грн. (2,21%) у порівнянні з 2009 роком. Незначне збільшення у 2009 році можна пояснити тогорічною кризою.
На рисунку 4.1 представлена гістограма аналізу реалізації
продукції та наданих послуг у грошових одиницях за 2008-2010 роки.
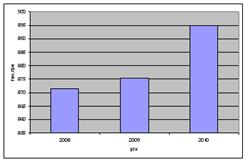
Рисунок 4.1 - Гістограма аналізу реалізації продукції та
наданих послуг у грошових одиницях за 2008-2010 роки.
У таблиці 4.2 надані основні техніко-економічні показники
підприємства за 2008-2010 р.
Таблиця 4.2 - Основні техніко-економічні показники підприємства за 2008-2010 р.
|
№ |
Показники |
2008 |
2009 |
2010 |
Абсолютне відхилення, тис. грн (грошов. од) |
Відносне відхилення, % (темпи росту) |
||
|
|
|
|
|
|
2009/2008 |
2010/2009 |
2009/2008 |
2010/2009 |
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
9 |
|
1 |
Виторг від реалізації продукції, тис. грн |
906,56 |
910,52 |
948,54 |
3,96 |
38,02 |
100,4 |
104,2 |
|
2 |
ПДВ виторгу від реалізації, тис. грн |
45,33 |
45,52 |
47,43 |
0,19 |
1,91 |
100,4 |
104,2 |
|
3 |
Собівартість продукції, тис грн |
801,32 |
802,62 |
848,23 |
1,3 |
45,61 |
100,2 |
105,7 |
|
4 |
У відсотках до виторгу, % |
89 |
89 |
89 |
- |
- |
- |
- |
|
5 |
Рівень рентабельності (прибуток/собівартість), % |
6 |
6 |
6 |
- |
- |
- |
- |
|
6 |
Балансовий прибуток |
52,23 |
53,25 |
54,28 |
1,02 |
1,03 |
102,0 |
101,9 |
|
7 |
Податок на прибуток |
6,15 |
6,85 |
7,41 |
0,7 |
0,56 |
111,4 |
108,2 |
|
8 |
Чистий прибуток |
46,08 |
46,4 |
46,87 |
0,32 |
0,47 |
100,7 |
101,0 |
На рисунку 4.2 представлена гістограма даних виторгу від
реалізації за 2008-2010 роки.
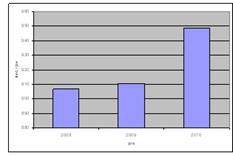
Рисунок 4.2 - Гістограма даних виторгу від реалізації за
2008-2010 роки
Аналізуючи дані з виторгу від реалізації за 2008-2010, бачимо, що у 2009 році виторг від реалізації зріс на 0,4%, але у 2010 році зріс на 4,2%.
На рисунку 4.3 наведена гістограма даних собівартості
продукції за 2008-2010 роки.
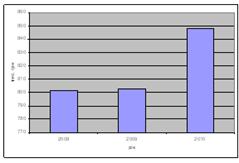
Рисунок 4.3 - Гістограма даних собівартості продукції за
2008-2010 роки
Аналізуючи дані з собівартості за 2008-2010, можна побачити, що собівартість у 2009 році у порівнянні із 2008 роком зросла на 0,2%, а у 2010 році у порівнянні із 2009 роком зросла на 5,7%.
На рисунку 4.4 наведена гістограма даних чистого прибутку за
2008-2010 роки.
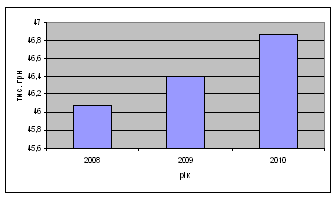
Рисунок 4.4 - Гістограма даних чистого прибутку за 2008-2010
роки
Аналізуючи дані рисунку 4.4 бачимо, що чистий прибуток у 2009
році зріс на 0,7%, але у 2010 році чистий прибуток почав зростати на 5%.
4.2 Оцінка витрат на виробництво продукції
Функціонування підприємства в умовах ринкової економіки актуалізує проблему раціонального витрачання ресурсів, докорінного поліпшення управління витратами для забезпечення конкурентоспроможності продукції. Витратами на виробництво продукції, робіт (послуг ) є індикатором діяльності підприємства: збільшення витрат може означати як зміни ситуації на ринку, так і недоліки у процесі виробництва.
Витрати на виробництво й реалізацію продукції, що визначають її собівартість, складаються з вартості використовуваних у виробництві продукції природних ресурсів, сировини, основних і допоміжних матеріалів, палива, енергії, основних фондів, трудових ресурсів й інших витрат по експлуатації, а також поза виробничих витрат. Склад і структура витрат на виробництво залежать від характеру й умов виробництва при тій або іншій формі власності, від відношення матеріальних і трудових витрат й інших факторів. До складу матеріальних витрат включаються покупні сировина й матеріали, що входять до складу виробленої продукції. Конкретно - це основні й допоміжні матеріали; комплектуючі вироби й напівфабрикати; паливо всіх видів; тара; запасні частини для ремонту; малоцінні й швидкозношувані предмети; покупна енергія всіх видів; витрати, пов'язані з використанням природної сировини (включаючи плату за природні ресурси); витрати на роботи й послуги виробничого характеру, що виконувались сторонніми організаціями. Склад другої групи "Витрати на оплату праці" досить різноманітний. Сюди входять виплати заробітної плати по існуючих формах і системам оплати праці; виплати по встановлених системах преміювання, у тому числі винагороди за підсумками роботи за рік; виплати характеру, що компенсує (доплати за роботу в нічний час, понаднормову роботу й ін.); вартість безкоштовного харчування, комунальних послуг, житла, одягу; оплата чергових і додаткових відпусток, компенсація за невикористану відпустку; одноразові винагороди за вислугу років; оплата навчальних відпусток робітникам та службовцям, що навчаються у вечірніх й заочних навчальних закладах, у заочній аспірантурі; оплата праці студентів ВНЗ і спеціальних навчальних закладів, що вчаться, що перебувають на виробничій практиці на підприємствах, а також працюючих у студентських загонах; оплата праці штатних працівників, працюючих на договірних умовах; інші виплати, що включають у фонд оплати праці відповідно до діючого законодавства.
Слідує мати на увазі, що не всі виплати працівникам організацій включаються в собівартість продукції. Не включаються у витрати на виробництво такі витрати на оплату праці, як премії, виплачувані за рахунок спеціальних коштів і цільових надходжень; матеріальна допомога, безпроцентна позичка на поліпшення житлових умов; оплата додаткових відпусток жінкам, що виховують дітей; надбавки до пенсій, одноразові виплати при виході на пенсію, дивіденди (відсотки), що виплачують по акціях трудового колективу; компенсації у зв'язку з подорожчанням харчування в їдальнях, буфетах; оплата проїзду до місця роботи; оплата путівок на лікування, екскурсії й подорожі, заняття в спортивних секціях, відвідування культурно-видовищних заходів, підписки й придбання товарів для особистих потреб працівників й інші витрати, вироблені за рахунок прибутку, що залишається в розпорядженні організації.
До третьої групи витрат на виробництво й реалізацію продукції включені відрахування на соціальні потреби. Це обов'язкові платежі у фонд державного соціального страхування, у Пенсійний фонд, у державний фонд зайнятості й у фонд обов'язкового медичного страхування. Ці чотири види відрахувань провадяться у відповідні позабюджетні фонди.
Четвертим елементом витрат на виробництво й реалізацію продукції є амортизація основних фондів. У цій частині витрат відображаються амортизаційні відрахування на повне відновлення основних виробничих фондів, сума яких визначається на підставі їхньої балансової вартості й діючих норм амортизації. При цьому враховується прискорена амортизація активної частини основних виробничих фондів, що виражається у встановлених законодавством високих нормах амортизації на відповідні види основних фондів. Однак якщо амортизаційні відрахування, нараховані прискореним методом, використаються не по цільовому призначенню, вони не включаються в собівартість продукції.
П'яту, але аж ніяк не останню по важливості й розмаїтості, групу витрат на виробництво й реалізацію продукції представляють інші витрати. Насамперед, у цю групу включаються деякі види податків, зборів і платежів
Отже, витрати на виробництво й реалізацію продукції, є найважливішим багатофакторним компонентом, що визначає величину прибутку організації.
Фактичний кошторис витрат наведений у таблиці 4.3.
Таблиця 4.3 - Витрати на виробництво продукції
|
Елементи витрат |
Сума, тис. грн. |
Структура, % |
||||
|
|
2008 |
2009 |
2010 |
2008 |
2009 |
2010 |
|
1. Матеріальні витрати |
280,37 |
273,31 |
303,56 |
35 |
34 |
36 |
|
2. Витрати на оплату праці |
444,52 |
446,51 |
451,25 |
55 |
55 |
53 |
|
3. Відрахування на соціальні потреби |
12,17 |
14,56 |
18,15 |
2 |
2 |
2 |
|
4. Амортизація |
38,14 |
38,98 |
43,12 |
5 |
5 |
5 |
|
5. Інші операційні втрати |
26,12 |
29,26 |
32,15 |
3 |
4 |
4 |
|
Разом |
801,32 |
802,62 |
848,23 |
100 |
100 |
100 |