Дипломная (вкр): Управление договорными отношениями коммерческой организации с покупателями
|
Показатель |
Базисный период |
Отчетный период |
Изм. абс. |
Изм. относит. |
|
Количество договоров с покупателями, шт. |
374 |
454 |
+ 80 |
21,4% |
|
в т.ч. «судебных» договоров, шт. |
20 |
37 |
+ 17 |
83,3% |
|
Удельный вес «судебных» договоров, % |
5,40 |
8,15 |
+ 2,75 |
51,03% |
|
Товарооборот, тыс. руб. |
135 724 |
268 136 |
+ 132 412 |
97,6% |
Согласно данным таблицы №3.1 количество договоров в отчетном периоде по сравнению с базисным увеличилось на 80 шт. или 21,4%, при этом объем товарооборота значительно повысился на 132 412 тыс. руб., прирост составил 97,6%. Динамика данных показателей свидетельствует о не только о расширении клиентской базы, но и укреплении деловых отношений с клиентами.
Следует отметить, наряду с увеличением в отчетном периоде количества договоров с покупателями наблюдается рост договоров, находящихся в судебном разбирательстве в связи с ненадлежащим исполнением договорных обязательств (рисунок №3.3).
Рисунок № 3.2 Договорная работа с покупателями на предприятии
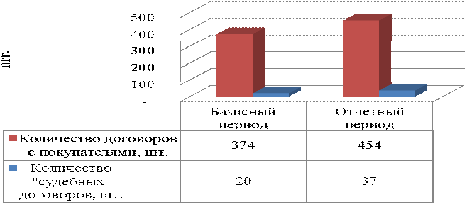
Рисунок №3.3. Показатели эффективности договорных отношений с покупателями
Из рисунка №3.3. видно, что количество «судебных» договоров увеличилось
на 17 шт. или 97,6%, при этом доля «судебных» договоров в общем их количестве
увеличилось на 2,75 п.п. и в отчетном периоде составила 8,15%. Динамика
рассмотренных показателей свидетельствует о необходимости принятия
своевременных мер по текущему контролю за исполнением договорных обязательств и
пересмотру условий, касающихся ответственности участников деловых отношений.
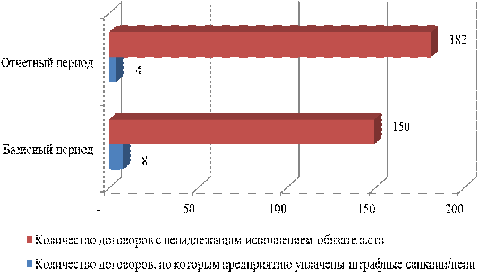
Рисунок №3.4. Количество договоров с ненадлежащим исполнением
обязательств
В анализируемом периоде на предприятии выявлена тенденция роста договоров с нарушением договорных обязательств на 32 шт. или 21,4% до 182 шт. (рисунок №3.4.).
Исходя из рисунка №3.4, в отчетном периоде в два раза снизилось количество договоров, по которым предприятием получены пени за неисполнение договорных обязательств покупателем, при этом количество «проблемных» договоров возросло. Выявленная тенденция показывает низкую эффективность договорной работы предприятия при нарушении клиентом договорных условий.
Структура договоров в разрезе ассортимента реализуемой продукции
характеризует диверсификацию коммерческой деятельности предприятия, соответственно,
эффективность договорной работы с покупателями (рисунок №3.5.).
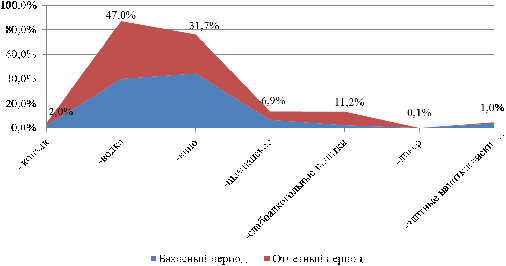
Рисунок № 3.5 Структура договоров с покупателями в разрезе ассортимента
продукции
В отчетном периоде значительно увеличилась реализация таких алкогольных
продуктов, как водка, вино и слабоалкогольные напитки, учитывая ценовой
диапазон данных напитков, указанный в таблице №3.2, данное изменение
положительно повлияло на величину прибыли от реализации.
Таблица № 3.2 Структура договоров в разрезе ассортимента реализуемой продукции
|
Товар |
Базисный период |
Отчетный период |
Изменение |
|||
|
|
Уд. вес |
Средняя цена, руб. |
Уд. вес |
Средняя цена, руб. |
Уд. вес |
Средняя цена, руб. |
|
Коньяк |
2,4% |
705,5 |
2,0% |
703,8 |
-0,4% |
- 1,7 |
|
Водка |
40,1% |
211,3 |
47,0% |
250,2 |
6,9% |
38,9 |
|
Вино |
44,4% |
82,3 |
31,7% |
89,7 |
-12,7% |
7,3 |
|
Шампанское |
6,8% |
148,7 |
6,9% |
143,0 |
0,1% |
- 5,7 |
|
Слабоалкогольные напитки |
2,4% |
47,5 |
11,2% |
92,7 |
8,8% |
45,3 |
|
Ликер |
0,1% |
571,2 |
0,1% |
480,2 |
0,0% |
- 91,0 |
|
Элитные напитки(виски, мескаль, абсент , текила, граппа и прочее) |
3,8% |
279,9 |
1,0% |
446,2 |
-2,8% |
166,2 |
Увеличение доли товаров к реализации, по которым в анализируемом периоде зафиксировано наибольший рост цен (водка, слабоалкогольная продукция), позитивно отразится на финансовых результатах деятельности предприятия.
Для коммерческой организации наиболее выгодными условиями оплаты поставленной покупателю продукции является предварительная форма оплаты (аванс) (рисунок №3.6.).
Количество договоров с предварительной оплатой в отчетном периоде уменьшилось на 6 шт. или 59%, количество договоров с оплатой «в кредит» увеличилось на 23,9% и составило 449 шт.
При ранее выявленной динамике к росту «проблемных» договоров в отчетном
периоде, снижение договоров с предварительной оплатой товаров является
отрицательной тенденцией, которая может способствовать росту договоров с
ненадлежащим исполнением денежных обязательств.
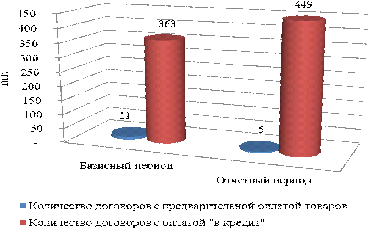
Рисунок №3.6. Динамика количества договоров в разрезе форм оплаты
Согласно проведенного анализа договорные отношения предприятия с
покупателями стремительно развиваются, о чем свидетельствует положительная
динамика изменения количества договоров, объема товарооборота, диверсификация
реализуемой продукции, при этом возрастает доля «проблемных» договоров,
уменьшилась величина полученных штрафов и пени от покупателей, не выполнивших
договорные обязательства. Таким образом, выявленные тенденции свидетельствует о
необходимости пересмотра ужесточения условий, связанных с ответственностью
покупателей, формой оплаты товаров, с целью снижения потенциальных рисков
предприятия.
.2 Оценка ВЛИЯНИЯ РЕАЛИЗАЦИИ ДОГОВОРОВ НА
ПОКАЗАТЕЛИ ДЕЯТЕЛЬНОСТИ КОММЕРЧЕСКОЙ ОРГАНИЗАЦИИ
Главной целью коммерческой организации является получение прибыли, т.е. результатом реализации коммерческих операций должно должен быть положительный финансовый результат (рисунок №3.7.). Таким образом, коммерческая деятельность тесно взаимосвязана с конечными результатами работы торговой организации - чем эффективнее коммерческая деятельность, тем лучше конечные результаты, и наоборот. Следовательно, целесообразно не только непрерывно вести коммерческую работу по установлению хозяйственных связей, оптовым закупкам, формированию ассортимента, управлению товарными запасами, оптовой продаже товаров, стимулированию продаж, но и постоянно проводить оценку ее эффективности. Прибыль предприятия может возрасти (уменьшиться) в результате увеличения (уменьшения) валового дохода.
Прирост прибыли за счет увеличения валового дохода можно рассчитать по
формуле (3.4):
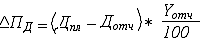 (3.4)
где Дпл и Дотч - валовый доход от реализации товаров в планируемом и отчетном годах, руб.;
Yотч -
удельный вес (доля) прибыли от реализации товаров в величине валового дохода в
отчетном году, %.


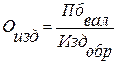
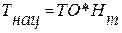
Рисунок №3.7. Показатели деятельности коммерческой организации
Среди всего многообразия причин, влияющих на прирост прибыли, ведущая роль принадлежит снижению уровня издержек обращения.
Прирост прибыли в результате снижения издержек обращения торгового
предприятия может быть определен по формуле (3.5):
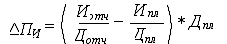 (3.5)
где  - издержки обращения торгового предприятия в отчетном и
планируемом годах, руб.
Общий прирост прибыли от реализации товаров рассчитывают как сумму
прироста прибыли по каждому фактору формула (3.6):
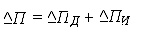 (3.6)
В настоящее время не существует единой системы показателей, по которым можно наиболее полно провести оценку эффективности коммерческой деятельности торговой оргазизации.
Особое значение для оценки эффективности коммерческой работы приобретает сопоставление прибыли с произведенными затратами (издержками обращения).
Этот показатель позволяет судить об эффективности коммерческой деятельности, так как показывает, какова доля прибыли на каждый рубль расходов по ведению коммерции.
Конечным результатом деятельности торгового предприятия является стоимость реализованных товаров и услуг.
Поэтому эффективность коммерческой деятельности торгового предприятия может быть выражена обобщающим показателем, рассматриваемым как отношение стоимости реализованных товаров и услуг к затратам на их реализацию по формуле (3.7):
 (3.7)
где Э - эффективность;
 -
стоимость реализованных товаров услуг;
 -
издержки обращения (затраты на реализацию товаров и услуг).
К другим показателям эффективности этой группы можно отнести уровень рентабельности реализации товаров, определяемый отношением прибыли к товарообороту, выраженным в процентах. Прибыль торгового предприятия рассчитывается как разница между выручкой и суммой издержек обращения.
Показатель рентабельности свидетельствует о прибыльности хозяйственной деятельности предприятия в прошедшем периоде и о возможностях его дальнейшего функционирования [49].
Прибыль (убыток) от реализации товаров определяется как разность между выручкой от реализации товаров (без учета, налога на добавленную стоимость) и издержками обращения.
Валовый доход от реализации товаров рассчитывается путем сравнения
выручки от реализации товаров (без НДС) или объема товарооборота и покупной
стоимости товаров. Данная разница представляет собой денежное выражение
торговой наценки и определяется по формуле (3.8):
 (3.8)
где Д - валовый доход от реализации товаров, руб.,
О - объем товарооборота за соответствующий период, руб.,
 - уровень
торговой наценки, % к объему товарооборота.
Уровень торговой наценки различен для оптовой и розничной торговли.
Рентабельность розничной торговли (окупаемость издержек) исчисляется путем отношения валовой прибыли к сумме затрат по реализованной продукции.
Данный показатель определяет, сколько предприятие имеет прибыли с каждого рубля, затраченного на реализацию продукции, также рассчитывается в целом по предприятию и отдельным его подразделениям и видам продукции.
Рентабельность продаж рассчитывается делением прибыли от реализации продукции, работ и услуг или чистой прибыли на сумму полученной выручки формула (3.9).
Данный показатель характеризует эффективность предпринимательской
деятельности: показывает, сколько прибыли имеет предприятие с рубля продаж,
рассчитывается в целом по предприятию и отдельным видам продукции.
 (3.9)
где
 - рентабельность продаж,
 - прибыль
от реализации продукции, руб.,
Вр - выручка от реализации продукции, руб.
В процессе анализа следует изучить динамику перечисленных показателей рентабельности, выполнение плана по их уровню.
Уровень рентабельности, исчисленный отношением суммы прибыли от реализации товаров к сумме издержек обращения, показывает эффективность текущих затрат. Увеличение или сокращение издержек обращения непосредственно влияет на уменьшение или рост прибыли. Данный показатель рентабельности определяет эффективность торговой сделки по товарам.
Изменение показателей договорной деятельности предприятия непосредственно влияет на финансовые результаты деятельности коммерческой организации.
Изменение основных показателей деятельности ЗАО «МПК Бонус» в отчетном периоде по сравнению с предыдущим представлены в таблице №3.3.
Информация, указанная в таблице №3.3 основывается на данных
бухгалтерского и управленческого учета, расчеты проведены на основе ранее
описанных формул.
Таблица № 3.3
Динамика показателей результатов деятельности предприятия
|
Показатель |
Базисный период |
Отчетный период |
Изм. абс. |
Изм. относит. |
|
1 |
2 |
3 |
4 |
5 |
|
Выручка (товарооборот), тыс. руб. |
135 724 |
268 136 |
132 412 |
97,6% |
|
Издержки обращения, всего, тыс. руб. |
124 866 |
248 831 |
123 964 |
99,3% |
|
в т.ч. чистые издержки обращения, включая стоимость закупки |
115 366 |
229 033 |
113 667 |
98,5% |
|
-стоимость закупки товаров |
113 104 |
223 447 |
110 343 |
97,6% |
|
дополнительные издержки обращения |
9 501 |
19 797 |
10 297 |
108,4% |
|
Валовый доход, тыс. руб. |
22 621 |
44 689 |
22 069 |
97,6% |
|
Прибыль от реализации, тыс. руб. |
10 858 |
19 306 |
8 448 |
77,8% |
|
Рентабельность торговли/продаж |
8,0% |
7,2% |
-0,8% |
-10,0% |
|
Доля чистых издержек обращения |
85,0% |
85,4% |
0,4% |
0,5% |
|
Доля дополнительных издержек обращения |
7,0% |
7,4% |
0,4% |
5,5% |
|
Эффективность коммерческой деятельности |
8,7% |
7,8% |
-0,9% |
-0,9% |