Дипломная (вкр): Управление оборотными активами
На основании таблиц 3.4 и 3.8 произведем расчет
и оценку показателей оборачиваемости оборотных средств, данные представим в
таблице 3.9
Таблица 3.9 Оценка показателей оборачиваемости оборотных средств ОАО «Вэлконт» (тыс.руб., обороты, дни)
|
Наименование показателей |
Методика расчета |
2011 год |
Прогнозируемый период |
Изменение абс. (+, -) |
|
1 |
2 |
3 |
4 |
5 |
|
Выручка от реализации продукции (Vp) , руб |
с.2110 (2 формы) |
453625 |
518551 |
64926 |
|
Средняя величина оборотного капитала (CO), руб |
0,5*(с.1200 нач. г + с.1200 кон.г) |
150825,50 |
166454,50 |
15629 |
|
Коэффициент оборачиваемости оборотных средств (оборот) |
Vp/CO |
3,01 |
3,11 |
0,1 |
|
Длительность одного оборота, дни |
360/Кобс |
119 |
115 |
-4,00 |
|
Коэффициент закрепления оборотных средств, |
CO/Vp |
0,33 |
0,32 |
-0,01 |
За анализируемый период коэффициент оборачиваемости вырос на 0,1 оборота. Это свидетельствует о том, что в прогнозируемом 2012 году по сравнению с 2011 выручка от реализованной продукции выросла на 0,1 тыс. руб. на 1 рубль вложенных оборотных средств.
Длительность одного оборота сократилась на 4 дня (в 2011 - 119 дней в 2012 - 115 дней)
Коэффициент закрепления оборотных средств также уменьшился. Если в 2011 году на 1 рубль реализованной продукции приходилось 0,33 тыс. руб. вложенных оборотных средств, то уже в 2012 году этот показатель составил 0,32 тыс. руб. вложенных оборотных средств.
Произведем расчет и оценку показателей
оборачиваемости запасов и готовой продукции в прогнозном периоде на основании
таблиц 3.4 и3.8 данные занесем в таблицу 3.10.
Таблица 3.10 Оценка показателей оборачиваемости запасов и готовой продукции ОАО «Вэлконт» (тыс. руб, обороты, дни)
|
Наименование показателей |
Методика расчета |
2011 год |
Прогнозируемый период |
Изменение абс.(+, -) |
|
1 |
2 |
3 |
4 |
5 |
|
Выручка от реализации продукции (Vp) , |
с.2110 (2 формы) |
453625 |
518551 |
64926 |
|
Себестоимость проданной продукции (Sпр), |
c.2120(2 форма) |
-468093 |
480773 |
948866 |
|
Средняя величина запасов (З) |
0,5*(с.1210 нач.г + с.1210 кон.г) |
72465 |
77845 |
5380 |
|
Средняя величина готовой продукции и товаров(ГП) |
0,5*(с.12102+с. 12103 нач.г.+ с12102+с.12103 кон.г.) |
11788 |
12103 |
315 |
|
Коэффициент оборачиваемости запасов (оборот) |
Vp/З |
6,26 |
6,66 |
0,4 |
|
Коэффициент оборачиваемости запасов (оборот) |
-6,46 |
6,18 |
12,64 |
|
|
Длительность оборачиваемости запасов, дни |
З*365/Vp |
58,31 |
54,79 |
-3,52 |
|
Длительность оборачиваемости готовой продукции, дни |
ГП*365/Vp |
9,48 |
8,52 |
-0,96 |
Коэффициент оборачиваемости запасов рассчитан двумя способами: от выручки и от себестоимости.
В обоих случаях коэффициент оборачиваемости запасов вырос на 0,4 и 12,64 оборота соответственно. Длительность оборачиваемости запасов за анализируемый период сократилась на 3,52 дней. В комплексе эти показатели свидетельствуют о положительной тенденции выбранной политике управления оборотными активами.
Рассчитаем и произведем оценку показателей оборачиваемости дебиторской и кредиторской задолженности на основании таблицы 3.4 и 3.8.
Таблица 3.11 Оценка показателей оборачиваемости дебиторской и кредиторской задолженности ОАО «Вэлконт»
|
Наименование показателей |
Методика расчета |
2011 год |
Прогнозируем. период |
Изменение абс.(+, -) |
|
1 |
2 |
3 |
4 |
5 |
|
Выручка от реализации продукции (Vp), руб |
с.2110 (2 формы) |
453625 |
518551 |
64926 |
|
Средняя величина дебиторской задолженности (ДЗср), руб |
0,5* (с.1230 н. г + с.1230 к. г.) |
28761,50 |
28240,50 |
-521 |
|
Средняя величина кредиторской задолженности (КЗср), руб |
0,5 (с.1520 н.г + с.1520 к.г.) |
164148 |
189110,50 |
24962,5 |
|
Коэффициент оборачиваемости дебиторской задолженности (Кдз), обороты |
Vp/ДЗср |
15,77 |
18,36 |
2,59 |
|
Длительность погашение дебиторской задолженности (Ддз), дни |
365 / Ддз |
23,14 |
19,88 |
-3,26 |
|
Коэффициент оборачиваемости кредиторской задолженности (Ккз), обороты |
Vp/КЗср |
2,76 |
2,74 |
-0,02 |
В течение анализируемого периода прослеживается снижение средней величины дебиторской задолженности на 1,81% с одновременным сокращением сроков ее погашения (с 23,14 дня до 19,88 дней), что положительно характеризует выбранную кредитную политику. За анализируемый период коэффициент оборачиваемости дебиторской задолженности в ОАО «Вэлконт» вырос на 2,59 оборота, что говорит о сокращении продаж в кредит.
В то же время, сопоставляя коэффициент оборачиваемости дебиторской задолженности с коэффициентом оборачиваемости кредиторской задолженности, наблюдается его значительное превышение (больше, чем в 2 раза), т.е. дебиторская задолженность возвращается быстрее, чем кредиторская, и, значит, предприятие имеет возможность не только оплачивать счета поставщиков из оплат покупателей, но и использовать деньги поставщиков.
Кредиторская задолженность в течение анализируемого периода выросла на 24962,5 тыс. руб., а коэффициент оборачиваемости кредиторской задолженности снизился на 0,02 оборота.
В качестве повышения эффективности управления дебиторской задолженностью можно предложить создание резервов по сомнительной дебиторской задолженности для дальнейшего списания долгов, признаваемых безнадежными в соответствии со ст.266 НК РФ.
Расчет экономии (перерасхода) в использовании оборотных активов
Для более целостного анализа рассчитаем эффект от оборачиваемости оборотных активов:
Эоа = 518551/ 360 * (54,79- 58,31) = - 507027,64 тыс. руб.
Поскольку показатель эффекта от оборачиваемости оборотных активов носит отрицательный характер, это говорит об условном высвобождении средств из оборота в сумме 507027,64 тыс. руб., которое происходит за счет ускорения оборачиваемости активов на 0,1 оборота. В результате роста оборотов более высокими темпами растет выручка, что приведет к получению предприятием большей прибыли.
Проиллюстрируем экономический эффект от
изменения оборачиваемости оборотных средств на рис. 3.1.
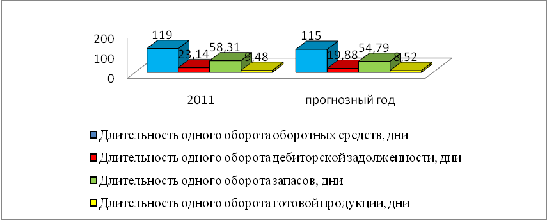
Рис.3.1Экономический эффект от изменения
оборачиваемости оборотных средств
В результате использования предложенных мероприятий мы можем замечать снижении длительности одного оборота оборотных средств, дебиторской задолженности, запасов и готовой продукции, что положительно влияет на финансовое положение предприятия.
В современных условиях крайне важно правильно определять потребность в оборотных средствах. Оборотные средства предприятия должны быть распределены по всем стадиям кругооборота в соответствующей форме и в минимальном, но достаточном объеме.
С точки зрения повышения эффективности управления запасами большое значение имеет обоснованность нормирования запасов материалов, так как обоснованность норм запасов во многом определяет состояние фактического запаса.
Сверхнормативные запасы отвлекают из оборота денежные средства, свидетельствуют о недостатках материально-технического обеспечения, неритмичности процессов производства и реализации продукции. Все это приводит к омертвению ресурсов, их неэффективному использованию.
Поэтому далее необходимо рассмотреть
обеспеченность предприятия материальными ресурсами в прогнозном периоде.
3.4 Оценка обеспеченности
предприятия материальными оборотными активами на перспективу
Оборотные средства предприятия образуются за счет прибыли или других собственных и приравненных к ним средств предприятий и заемных оборотных средств.
Для каждого предприятия основными факторами, определяющими нормы и нормативы оборотных средств являются:
а) для норм:
отдаленность от поставщиков;
скорость перевозок;
время, необходимое для придания материалам свойств (вида), обеспечивабщих их нормальное потребление в производстве.
периодичность запуска материалов в производство;
длительность производственного цикла;
условия сбыта (реализации) продукции;
система и формы расчетов, скорость документооборота;
б) для нормативов:
объям производства, количество и наменклатура производимой продукции, количество и наменклатура потребляемых материальных ценностей, количество работающих, транспортные и другие расходы.
Потребность в оборотных средствах определяется за несколько месяцев до начала планируемого периода, когда предприятие еще не располагает необходимым объемом информации. В связи с этим, разработка норм оборотных средств производится по плановым данным текущего периода и отчетным данным последнего истекшего периода.
Далее проанализируем потребность ОАО «Вэлконт» в материальных ресурсах.
К материальным ресурсам, потребность в которых определяют предприятия, относятся материалы, используемые при производстве продукции (работ, услуг).
Потребность в материальных ресурсах таких как
смесь резиновая FKM-2527508
определим исходя из норматива оборотных средств по каждому виду материалов
(Поб.с):
Поб.с= (3.1)
где М-расход материалов данного вида по смете затрат на производство по плану соответствующего полугодия без вычета затратных отходов, руб.;
Н - средняя норма оборотных средств, дни.
В связи с тем, что номенклатура используемых в процессе производства материалов превышает 1000 наименований, рассчитаем нормативы (потребности) оборотных средств на некоторые материалы.
В первом полугодии 2011 года расход данного вида оборотных средств по 144 цеху составил 3 635 701,26 руб. Значит норма резиновой смеси FKM - 2527508 будет равна:
635 701, 26*2/180= 40 396,68 руб.
Для того,чтобы организация не испытывала нехватки материалов, используемых для производства, необходимо рассчитать норму оборотных средств по материалам в пути.
Норма оборотных средств по материалам в пути принимается равной периоду времени от установленного для предприятия срока оплаты счета поставщика до момента получения предприятитем указанных в счете материалов [с.6, 24].
Удельный вес оборотных средств по материалам в пути в составе общей нормы оборотных средств на материалы, как правило, незначителен в связи с этим расчет нормы по материалам в пути производится на основании анализа отчетных данных.
Поставка и потребление материалов является лишь частью большой системы производства, также немаловажную роль играет и человеческий труд. На заводе ОАО «Вэлконт» трудится свыше 1000 человек и одним из факторов обеспечения бесопасности труда рабочего является обеспечение каждого работника специальной одежной и обувью.
Рассчитаем обеспечение потребности в специальной одежде, специальной обуви и других средств защиты работников 144 цеха данного предприятия.
Потребность в специальной одежде и специальной обуви устанавливается исходя из предусмотренных соответствующими положениями норм обеспеченности на одного работающего по отдельным профессиям, данных о численности соответствующих категорий работающих и стоимости специальной обуви с учетом установленных сроков использования.
Расчет нормы оборотных средств на специальную одежду и специальную обувь в целом производится путем делениям потребности в оборотных средствах на эти предметы на численность промышленно - производственного персонала [27].
Обеспечение потребности в специальной одежде, специальной обуви и других средств защиты работников 144 цеха ОАО «Вэлконт» на прогнозный период представлен в таблице 3.13 (приложение 16).
По данным таблицы 3.13 можно сделать следующие выводы:
Износ спецодежды в эксплуатации принят в размере 50% - 14887 рублей.
Численность работников 144 цеха составляет 50 человек.
Норма оборотных средств на одного работающего:
в эксплуатации 14887 руб. : 50 чел. = 297,74 руб.
на складе 16229 руб. : 50 чел. = 324,58 руб.
Итого: 297,74 + 324,58 = 622, 32 руб.
Далее целесообразно рассмотреть нормирование оборотных средств готовой продукции.
К готовой продукции относятся изделия, законченные производством, принятые техническим контролем завода и сданные на склад или принятые заказчиком в соответствии с утвержденным для данной продукции порядком ее приемки.
В зависимости от объема производства и особенностей упаковки и отгрузки продукции отдельные операции, составляющие норму оборотных средств на готовую продукцию на складе, могут отсутствовать или же оказывать незначительное влияние, поэтому они не учитываются при расчете нормы запасов готовых изделий.
Рассчитаем норму оборотных средств
ОАО «Вэлконт» на готовую продукцию на складе и на отгруженную продукцию. Данные
представим в таблице 3.14.
Таблица 3.14 Расчет нормы оборотных средств на готовую продукцию на складе и на отгруженную готовую продукцию ОАО «Вэлконт» за первое полугодие 2011 года (дни, руб.)
|
Наименование продукции |
Выпуск продукции по заводской себестоимости по данным полугодия, руб. |
Норма оборотных средств на готовую продукцию на складе по отдельным операциям |
Всего (гр.3+гр4), дни |
Норма оборотных средств (гр.2/180*гр.5), руб. |
|
|
|
|
Время на подборку, подсортировку по нарядам и заказам, дни |
Время на упаковку и маркировку, не входящее в производствен. процесс, дни |
|
|
|
1 |
2 |
3 |
4 |
5 |
6 |
|
Авиационные детали |
443 915,95 |
2 |
3 |
5 |
12331,00 |
|
Авиационные контакторы |
52 542 792,22 |
2 |
3 |
5 |
1459522,00 |
|
Авиационные микросборки |
10 041 094,08 |
2 |
2 |
4 |
223135,42 |
|
Авиационные реле |
89 301 271,14 |
2 |
2 |
4 |
1984472,69 |
|
Автомобильное электрооборудование |
23 974 687,55 |
1 |
2 |
3 |
399578,12 |
|
Железнодорожные реле и контакторы |
861 319,50 |
1 |
0,5 |
1,5 |
7177,66 |
|
Комплектующие для бытовой техники |
292 526,33 |
1 |
0,5 |
1,5 |
2437,71 |
|
Резинотехнические изделия |
215436105,76 |
1 |
0,5 |
1,5 |
1795300,88 |