Дипломная (вкр): Управление оборотными активами
Наряду с этой основной целью важной задачей в процессе управления денежными активами является обеспечение эффективного использования временно свободных денежных средств, а также сформированного инвестиционного их остатка.
С учетом роли денежных активов в обеспечении платежеспособности предприятия организует процесс управления ими. При осуществлении этого управления следует учесть, что требования обеспечения постоянной платежеспособности предприятия определяют необходимость создания высокого размера денежных активов, т.е. преследуют цели максимизации их среднего остатка в рамках финансовых возможностей предпрития. С другой стороны, следует учесть, что денежные активы предпрития в национальной валюте при их хранении в значительной степени подвержены потере реальной стоимости от инфляции; кроме того, денежные активы в национальной и иностранной валюте при хранении теряют свою стоимость во времени, что определяет необходимость минимизации их среднего остатка. Эти противоречивые требования должны быть учтены при осуществлении управления денежными активами, которое в связи с этим приобретает оптимизационных характер.
Осуществление основных этапов управления
денежными активами предприятия представлены рисунке 2.6
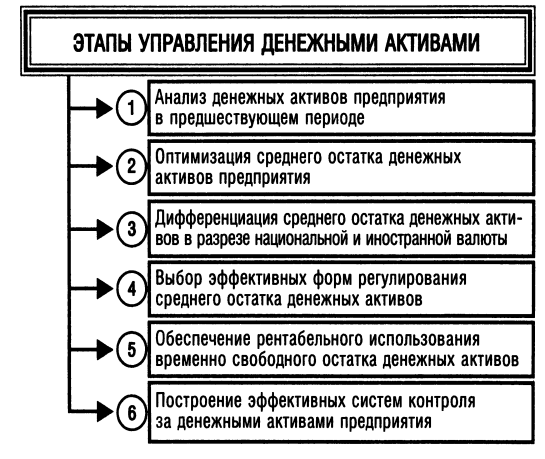
Рис. 2.6 Этапы управления денежными активами
Управление запасами
ОАО «Вэлконт» на протяжении длительного времени использует модель управления запасами с помощью норм и нормативов, что способствует минимизации затрат по содержанию запасов, сокращения их излишек а, следовательно, высвобождение денежных средств и ускорение оборачиваемости оборотных активов.
Методом нормирования, которого придерживается завод, является метод прямого счета. Он предусматривает научно обоснованный расчет запасов по каждому элементу оборотных средств в условиях достигнутого организационно технического уровня с учетом всех изменений, происходящих в развитии техники и технологии, в организации производства, транспортировке товарно-материальных ценностей и в области расчетов.
Нормы запасов оборотных средств применяются в течение ряда лет для расчета годовых нормативов. Они уточняются по отдельным видам материальных ценностей при составлении годовых финансовых планов в случае существенного изменения условий производства, снабжения и сбыта.
В 2011 году завод «Вэлконт» получил большую предоплату от своих покупателей, в частности от заказчиков оборонной промышленности. Часть авансированных средств пошла на формирование запасов (материалов) для дальнейшего бесперебойной работы и выполнения производственных а в дальнейшем и финансовых планов.
Однако в 2011 году предприятие не справилось с поставленными перед ними задачами, что повлекло за собой увеличение запасов и кредиторской задолженности.
Для дальнейшей стабилизации финансовой и производственной ситуации на предприятии необходимо совершенствовать методы управления оборотными активами.
оборотный актив оценка обеспеченность
Глава 3.
Совершенствование управления оборотными активами на примере ОАО «Вэлконт»
.1 Совершенствование
методов управления оборотными активами
Проведенный выше анализ состояния оборотных активов показал, что дебиторская задолженность занимают большой удельный вес в их составе, поэтому совершенствованию управления дебиторской задолженности необходимо уделить внимание.
Управление дебиторской задолженностью предполагает прежде всего:
контроль за оборачиваемостью средств в расчетах. Ускорение оборачиваемости в динамике рассматривается как положительная тенденция. Большое значение имеют отбор потенциальных покупателей и определение условий оплаты товаров, предусматриваемых в контрактах.
Отбор осуществляется с помощью неформальных критериев: соблюдение платежной дисциплины в прошлом, прогнозные финансовые возможности покупателя по оплате запрашиваемого им объема товаров, уровень текущей платежеспособности, уровень предприятия-продавца (затоваренность, степень нуждаемости " денежной наличности и т. п.). В настоящее время такой отбор в ОАО "Вэлконт" не проводится, что негативно сказывается на состоянии дебиторской задолженности предприятия.
Контроль за дебиторской задолженностью включает в себя ранжирование дебиторской задолженности по срокам ее возникновения; наиболее распространенная классификация предусматривает следующую группировку (дней): 0-30; 31-60; 61-90; 91-120 свыше 120. Возможны и иные группировки. Кроме того, необходим контроль безнадежных долгов с целью образования необходимого резерва.
В зависимости от размера дебиторской задолженности, количества расчетных документов и дебиторов анализ ее уровня можно проводить как сплошным, так и выборочным методом.
На уровень дебиторской задолженности влияют следующие основные факторы:
- оценка и классификация покупателей в зависимости от вида продукции, объема закупок, платежеспособности клиентов, истории кредитных отношений и предполагаемых условий оплаты;
- контроль расчетов с дебиторами, оценка реального состояния дебиторской задолженности;
анализ и планирование денежных потоков с учетом коэффициентов инкассации.
В основе управления дебиторской задолженностью - два подхода:
- сравнение дополнительной прибыли, связанной с той или иной схемой спонтанного финансирования, с затратами и потерями, возникающими при изменении политики реализации продукции;
- сравнение и оптимизация величины и сроков дебиторской и кредиторской задолженностей. Данные сравнения проводятся по уровню кредитоспособности, времени отсрочки платежа, стратегии скидок, доходам и расходам по инкассации.
До настоящего времени в ОАО "Вэлконт" не было предложения скидок, которое оправдано в трех основных ситуациях.
Ситуация 1. Снижение цены приводит к расширению продаж, а структура затрат такова, что это отражается на увеличении общей прибыли от продажи данной продукции. Другими словами, товар высокоэластичен и имеет достаточно высокую долю постоянных затрат.
Ситуация 2. Система скидок интенсифицирует приток денежных средств (ДС) в условиях дефицита на предприятии. При этом возможно краткосрочное критическое снижение цен вплоть до отрицательного финансового результата от проведения конкретных сделок.
Ситуация 3. Система скидок за ускорение оплаты более эффективна, чем система штрафных санкций за просроченную оплату. с клиентами заключались только стандартные договора купли-продажи с фиксированными ценами. С целью максимизации притока денежных средств предприятию следует разрабатывать широкое разнообразие моделей договоров с гибкими условиями формы оплаты и гибким ценообразованием. Возможны различные варианты: от предоплаты или частичной предоплаты до передачи на реализацию и банковской гарантии.
Одним из эффективных средств управления дебиторской задолженностью и предотвращения ее дальнейшего роста является экономическое стимулирование покупателей за досрочную оплату по сравнению с обычными или предусмотренными контрактами сроками.
Выигрывают при этом обе стороны: покупатели, получая ценовые скидки; продавцы за счет более быстрого возврата денежных средств и получения реальной прибыли, использование которых в обороте с избытком покрывает величину предоставленных ценовых скидок. Условия оплаты, при которых предусматривается скидка, предлагает организация-поставщик. Величина ценовой скидки определяется исходя из расчета результата продаж при новых условиях оплаты. Она может быть оправданной, если, предоставляя ценовую скидку, продавец получает дополнительный чистый доход.
Методику расчета при предоставлении ценовых льгот за досрочную оплату счетов проиллюстрируем на примере.
ОАО "Вэлконт" имело в 2011 году следующие показатели:
- выручка от продажи и выполнения работ с последующей оплатой - 21600 тыс. руб.;
- средний период погашения задолженности покупателей - 2 мес.;
минимальная норма прибыли - 30 %.
ОАО "Вэлконт" определяет возможность предоставить скидку 3/10, что означает 3% скидки при оплате счета в течение 10 дней при общем сроке платежа по договору 30 дней. Предполагается, что 20% покупателей и заказчиков воспользуются этой скидкой, в результате чего время погашения дебиторской задолженности уменьшится до 1,5 месяца.
Рассчитаем эффективность предоставления ценовой скидки.
Средняя величина дебиторской задолженности без предоставления скидки: объем продаж в кредит / оборачиваемость кредиторской задолженности = 21600/(12/2) = 3600 тыс. руб.
Средний остаток дебиторской задолженности при изменении ценовой политики: 21600/(12/1,5) = 2700 тыс. руб.
Уменьшение дебиторской задолженности:
-2700 = 900 тыс. руб.
Дополнительная прибыль за счет сокращения задолженности дебиторов: 130%*900 = 1170 тыс. руб.
Величина ценовой скидки:
,03*0,20*21600 = 129,6 тыс. руб.
Чистый доход от предоставления ценовой скидки: 1040 тыс. руб.
Из расчета видно, что предоставление ценовой скидки при условии 3/10, net/30 в данном случае оправдано. Теперь дело за решением покупателя-заказчика, соглашаться на эти условия или нет.
Рассмотренный вид скидки относится к так называемым скидкам-сконто. Они предлагаются продавцом с целью ускорения процесса получения платежей за отпущенный товар, а также за более быструю, чем обычно или предусмотрено контрактом, оплату выставленных счетов. По сути, скидки-сконто представляют собой снижение цены продажи-покупки.
Использование перечисленных выше скидок поможет не накапливать дебиторскую задолженность, а получать деньги за проданные товары и выполненные работы сразу.
Управление материальными запасами
На предприятии недостаточно эффективно происходит управление основным видом оборотных средств предприятия - материальными запасами. Необходимо проводить совершенствование управления запасами.
Существенным недостатком в работе отдела материально-технического снабжения ОАО "Вэлконт" является то, что закупаются сразу большие партии товаров (сырья, материалов), что влечет за собой в дальнейшем большие расходы на хранение на складах.
Одновременно с использованием автоматизации управления закупками целесообразно правильно управлять размерами партий закупаемых товаров, сырья и материалов, что позволит экономить средства на его хранении.
Предлагается использовать при закупке товаров (сырья, материалов) логистическую концепцию.
Осуществление принципов логистики позволяет реализовывать так называемый синергический эффект. Синергетика позволяет выявить связи в логистической системе, которые при совместных действиях независимых подсистем или элементов обеспечивают увеличение общего эффекта, которых значительно больше, чем сумма эффектов этих же подсистем или самостоятельных элементов, действующих независимо.
При управлении материальными запасами (при их закупке) в границах логистической системы важнейшим аспектом является выявление издержек, связанных с формированием и хранением этих запасов.
Вмененные издержки инвестиций в материальные затраты представляют собой прибыль, которая могла бы быть получена, если бы финансовые ресурсы не были иммобилизованы при инвестировании в запасы, а использовались по другим альтернативным направлениям. При этом следует рассматривать возможности получения прибыли путем вложения средств в следующих альтернативных направлениях:
· увеличение производственной мощности и, как следствие, рост выручки от реализации продукции;
· инвестиции в другие предприятия и получение соответствующих доходов;
· операции на финансовых рынках и получение прибыли в виде процентов.
Общая ежегодная сумма этих издержек пропорциональна величине капитала, инвестированного в материальные запасы.
Целью управления материальными запасами в логистической системе является координация усилий, направленных на поддержание запасов на таком уровне, который обеспечивал бы повышение эффективности функционирования всей логистической системы в целом.
Экономический эффект от логистического подхода к управлению запасами в логистической системе предприятия складывается: во-первых, за счет уменьшения величины капитала, инвестированного в материальные запасы в границах логистической системы и абсолютного высвобождения части денежных средств, альтернативное использование которых позволяет получить дополнительную прибыль от операций на финансовых рынках; во-вторых, за счет ускорения оборачиваемости средств, инвестированных в материальные запасы, что приводит к росту выручки от реализации и, в случае рентабельной работы предприятия, к росту прибыли от реализации; в-третьих, за счет сокращения переменной части издержек на формирование и хранение запасов, зависящей от величины хранимых запасов.
Поскольку обобщающим показателем эффективности работы предприятия является величина прибыли, следует определить влияние использования материальных запасов на этот показатель.
Определение величины прироста прибыли характеризует вариантностью подходов. Сокращение величины материальных запасов в логистической системе означает либо единовременное высвобождение из оборота некоторой суммы в виде свободных денежных средств, либо уменьшение связанных в запасах капитальных средств и увеличение их оборачиваемости. В случае высвобождения из оборота некоторой суммы денежных средств, они могут быть вовлечены в операции на финансовых рынках и приносить доход в виде дивидендов, процентов и т.д.
Первый вариант представляет собой определение величины прибыли от финансово-хозяйственной деятельности за счет получения сумм, причитающихся в соответствии с договорами к получению в виде дивидендов, процентов к получению и пр. при альтернативном использовании единовременно высвобожденных финансовых ресурсов, образующихся в результате уменьшения величины материальных запасов в ходе реализации логистической концепции.
При втором варианте определения прироста прибыли рассматривается относительное высвобождение средств вследствие уменьшения величины материальных запасов. В этом случае сокращение материальных запасов приводит к росту оборачиваемости, что, в свою очередь, определяет рост выручки от реализации продукции и, при условии рентабельной деятельности предприятия, рост прибыли от реализации.
Мы рассчитаем и покажем эффективность управления материальными запасами по нескольким вариантам в сравнении с использующимся в настоящее время в ОАО "Вэлконт" подходом к формированию запасов на условном примере, который в дальнейшем может быть применен в хозяйственной деятельности предприятия. Расчеты экономической эффективности представлены в таблице3.1
В данном случае, так как на
предприятии закупается большое количество различного сырья, то взят условный
пример, который может быть использован для многих видов продукции.
Таблица 3.1 Эффективность управления материальными запасами с использованием логистической концепции по сравнению с ранее использовавшимся подходом (руб. ед., шт.)
|
Показатели |
Варианты управления материальными запасами |
||||
|
|
Ашинкий металлург. завод |
Металл- пром |
Метпром- сбыт |
Златоустск. металлург. завод |
Используемый в настоящее время |
|
Потребность в материалах за период, ед. |
14800 |
14800 |
14800 |
14800 |
14800 |
|
Размер заказа, ед. |
620 |
823 |
1240 |
2480 |
3700 |
|
Цена материала, руб. |
2500 |
2500 |
2300 |
2000 |
1800 |
|
Текущий запас, ед. |
310 |
411,5 |
620 |
1240 |
18500 |
|
Страховой запас, ед. |
93 |
123,5 |
186 |
372 |
555 |
|
Средний запас, ед. |
403 |
535 |
806 |
1612 |
2405 |
|
Капитал, инвестированный в запас, руб. |
1007500 |
1337375 |
1853800 |
3224000 |
4329000 |
|
Издержки на хранение 1ед., руб. |
250 |
250 |
230 |
200 |
180 |
|
Издержки на хранение за весь период, руб. |
100750 |
133738 |
185380 |
322400 |
432000 |
|
Количество заказов за период,шт. |
24 |
18 |
12 |
6 |
4 |
|
Издержки на организацию одной поставки, руб. |
10400 |
10400 |
10400 |
10400 |
10400 |
|
Издержки на организацию всех поставок, руб. |
249600 |
187200 |
124800 |
62400 |
41600 |
|
Издержки системы управления запасами, руб. |
350350 |
320938 |
310180 |
384800 |
474500 |
|
Эффективность управления материальными запасами |
0,2783 |
0,2742 |
0,2659 |
0,2402 |
0,2213 |