Материал: 1161
Раздел 2. НАЛОГИ, ВЗИМАЕМЫЕ С ЮРИДИЧЕСКИХ ЛИЦ,
ЗАНИМАЮЩИХСЯ АВТОТРАНСПОРТНОЙ ДЕЯТЕЛЬНОСТЬЮ
Тема 3. КОСВЕННЫЕ НАЛОГИ, УПЛАЧИВАЕМЫЕ АВТОТРАНСПОРТНЫМИ ОРГАНИЗАЦИЯМИ
Вопрос 1. Акцизы и таможенные пошлины
Косвенные налоги – это налоги, которые взимаются надбавкой к цене. В России их три: НДС, акцизы, группа таможенных платежей.
Акцизы – вид налогов на потребление, налоги на отдельные товары высокой доходности.
Согласно ст.179 Главы 22 НК РФ налогоплательщиками акциз
признаются:
1)организации;
2)индивидуальные предприниматели;
3)лица, признаваемые налогоплательщиками в связи с перемещением товаров через таможенную границу России, определяемые в соответствии
сТаможенным кодексом РФ.
В соответствии со ст.181 НК РФ основными подакцизными товарами в РФ признаются:
спирт и спиртосодержащая продукция (кроме лекарственных средств, ветеринарных препаратов, парфюмерно-косметической продукции);
алкогольная продукция;
табачная продукция;
автомобили легковые;
мотоциклы с мощностью двигателя свыше 112,5 кВт (150 л.с.);
автомобильный и прямогонный бензин, дизельное топливо и моторные масла для дизельных и (или) карбюраторных (инжекторных) двигателей.
В соответствии со ст.182 НК РФ объектом налогообложения
признаются следующие операции:
реализация подакцизных товаров собственного производства (в том числе на безвозмездной основе, при натуральной оплате);
продажа конфискованных или бесхозных подакцизных товаров, от которых произошел отказ в пользу государства;
ввоз подакцизных товаров на таможенную территорию РФ;
иные операции, предусмотренные законодательством (ст.182 НК РФ). При реорганизации организации права и обязанности по уплате акциза
переходят к ее правопреемнику.
31
Налоговая база. Налоговые ставки.
Налоговая база определяется отдельно по каждому виду подакцизного товара. Налогообложение подакцизных товаров осуществляется по единым на территории РФ налоговым ставкам, которые подразделяются на ставки:
врублях за единицу измерения;
впроцентах и рублях за единицу измерения. Налоговый период – календарный месяц.
Общая сумма акциза при совершении операции с подакцизными
товарами представляет собой сумму акциза для каждого вида подакцизных товаров и исчисляется по итогам каждого налогового периода (месяца).
Налоговые вычеты (ст.200 НК РФ) – суммы акцизы уплаченной при приобретении или производстве подакцизных товаров.
Расчёт акциза, уплачиваемого в бюджет Аб, осуществляется по следующей формуле:
Аб = Ан – Авыч ,
где Ан – акциз начисленный, руб.; Авыч – налоговые вычеты по акцизу, руб.
Таможенные пошлины – обязательный платеж за перемещение товаров через границу (ст.322, гл. 28 ТК РФ).
Налоговой базой является таможенная стоимость товаров или их количество (ст.323, гл. 28 ТК РФ).
(ст. 318 ТК РФ) К таможенным платежам относятся:
1)ввозная таможенная пошлина;
2)вывозная таможенная пошлина.
Существуют дополнительные виды таможенных пошлин:
1)специальная пошлина пошлина, которая применяется при введении специальной защитной меры и взимается таможенными органами независимо от взимания ввозной таможенной пошлины:
применяется как защитная мера (если товар ввозится на условиях, угрожающих нанести вред отечественным товаропроизводителям);
как ответная мера на действия, ущемляющие интересы РФ;
2) антидемпинговая пошлина применяется в случаях ввоза на территорию России товаров по цене более низкой, чем их стоимость в
32
стране вывоза, если такой ввоз угрожает нанести ущерб отечественным товаропроизводителям;
3) компенсационные таможенные пошлины применяются в случаях ввоза на территорию России товаров при производстве или вывозе которых прямо или косвенно использовались субсидии, если такой ввоз угрожает нанести ущерб отечественным товаропроизводителям.
Применение этих видов пошлин не осуществляется без проведения предварительного расследования по инициативе государственных органов России, по результатам которого правительством устанавливаются ставки для каждого отдельного случая.
Таможенный тариф свод ставок таможенных пошлин. Ставки едины для всех плательщиков таможенных пошлин.
Плательщики таможенных пошлин лица, которые обязаны уплачивать таможенные пошлины в соответствии с ТК РФ.
Виды ставок таможенных пошлин:
адвалорные (в % к таможенной стоимости товаров);
специфические (в размере за единицу товара);
комбинированные (сочетание двух предыдущих).
Вопрос 2. НДС как основной косвенный налог
Налог на добавленную стоимость (НДС) является федеральным налогом и устанавливается гл. 21 НК РФ. Поскольку НДС может взиматься как обычный налог и как таможенный платеж, то
выделяют два вида налогоплательщиков:
1) налогоплательщика внутреннего НДС (взимаемого в связи с деятельностью на территории РФ):
организации;
индивидуальные предприниматели; 2) налогоплательщики НДС на таможне:
лица, признаваемые налогоплательщиками НДС в связи с перемещением товаров через таможенную границу РФ.
Анализируя гл. 21 НК РФ, всех юридических и физических лиц в зависимости от наличия у них обязанностей по уплате внутреннего НДС можно поделить на следующие 4 группы:
33
1)налогоплательщики НДС – всегда имеющие статус налогоплательщика, т.е. это организации и физические лица, которые по закону обязаны уплачивать данный налог;
2)лица, уплачивающие НДС, – т.е. юридические и физические лица, не являющиеся плательщиками НДС, но обязанные его уплачивать при определенных условиях, в соответствии с п.5 ст.173
НК РФ (например, «сумма налога уплачивается в бюджет лицом в случае выставления покупателю счета-фактуры с выделенной суммой НДС, даже если лицо освобождено от уплаты этого налога (УСН, ЕНВД), или операция не подлежит налогообложению (ставка
0 %);
3)субъекты, освобождаемые от исполнения обязанностей налогоплательщика (ст.145 НК РФ);
4)неплательщики НДС, никогда не являющиеся плательщиками НДС.
Освобожденные от исполнения обязанностей налогоплательщиков (ст.145 НК РФ):
Имеют право на освобождение от исчисления и уплаты НДС организации и индивидуальные предприниматели, если в течение трех предшествующих последовательных календарных месяцев
сумма выручки от реализации без учета налога не превысила 2 млн руб. Освобождение действует в течение 12 месяцев, после чего налогоплательщик вправе просить о продлении освобождения. Если в период действия освобождения выручка за 3 месяца превысила 2 млн руб., то освобождение утрачивает силу. Данная льгота не распространяется на организации и ИП, реализующих подакцизные товары даже при соблюдении этого условия и не применяется на обязанности, возникающие в связи с ввозом товаров на таможенную территорию России.
Объектом налогообложения признаются следующие операции
(ст. 146 НК РФ):
1)реализация товаров (работ, услуг) на территории РФ, в том числе реализация предметов залога и передача товаров (результатов выполненных работ, оказание услуг) по соглашению о предоставлении отступного, а также передача имущественных прав;
2)передача на территории РФ товаров (работ, услуг) для собственных нужд, расходы на которые не принимаются к вычету (в том числе через амортизационные отчисления) при исчислении налога на прибыль;
34
3)выполнение строительно-монтажных работ для собственного потребления;
4)ввоз товаров на таможенную территорию РФ.
Не признаются объектом налогообложения (п.2 ст.146 НК РФ):
Операции, указанные в п.3 ст.39 НК РФ:
передача основных средств, НМА и иного имущества организации её правопреемнику при реорганизации этой организации,
атакже некоммерческим организациям на осуществление основной уставной деятельности, не связанной с предпринимательской;
передача имущества, если она носит инвестиционный характер (в частности, вклады в УК хозяйственных обществ и товариществ, вклады по договору простого товарищества (договоры о совместной деятельности), паевые взносы кооперативов);
передача на безвозмездной основе объектов санаторнокурортного и жилищно-коммунального назначения, основных средств, а также дорог, электрических сетей, подстанций, газовых сетей, водозаборных сооружений и других подобных объектов органам государственной власти и местного самоуправления ;
передача имущества в порядке приватизации;
другие операции.
Сцелью поддержания некоторых видов деятельности выделяются
операции, не подлежащие налогообложению НДС (ст.149 НК РФ).
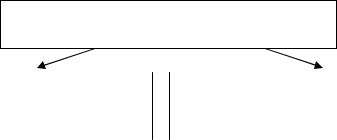
В соответствии с п.5 ст.149 НК РФ операции, не подлежащие налогообложению, подразделяются на 2 вида (рис.1):
Операции, не подлежащие налогообложению по НДС
Операции, обязательно |
|
Операции, от льгот по которым |
освобождаемые от НДС |
|
налогоплательщик вправе |
Рис.1 – Операции, не подлежащие налогообложению |
||
(п.1-2 ст.149 НК РФ) |
|
отказаться (п.3 ст.149 НК РФ) |
Рис.1. Операции, не подлежащие налогообложению
35