Дипломная (вкр): Аналіз стану доходності банку та шляхи її підвищення
В якості факторних ознак в побудованих ЕММ в дипломному проекті використані доступні звітні щоквартальні дані звітності ПАТ КБ "Приватбанк" щодо класифікаційного розподілення кредитного портфелю за 5 категоріями ризику та щоквартального рівня накопичених за звітний квартал доходів та вит-рат банку (табл. Ж.5-Ж.8 Додатку Ж та щоквартальна фінансова звітність [95]):
Відносний обсяг кредитів, класифікованих за 1 категорією ризику, віднесений до обсягів "чистих активів" валюти баланса, % (X1);
Відносний обсяг кредитів, класифікованих за 2 категорією ризику, віднесений до обсягів "чистих активів" валюти баланса, % (Х2);
Відносний обсяг кредитів, класифікованих за 3 категорією ризику, віднесений до обсягів "чистих активів" валюти баланса, % (Х3);
Відносний обсяг кредитів, класифікованих за 4 категорією ризику, віднесений до обсягів "чистих активів" валюти баланса, % (Х4);
Відносний обсяг кредитів, класифікованих за 5 категорією ризику, віднесений до обсягів "чистих активів" валюти баланса, % (Х5);
Відносний обсяг створеного сумарного балансового резерву відшкоду-вання ризиків активних операцій, % від чистих активів валюти баланса (Х6).
В якості результативних ознак в дипломному проекті проаналізовані 2 параметра:
Y1(%) - відносний поквартальний рівень "чистих" процентних доходів, приведених до річної норми, віднесений до обсягів "чистих активів" валюти баланса, % згідно звітній таблиці 2.2;
Y2(%) - відносний поквартальний рівень сумарного чистого
операцій-ного доходу (без резервів), приведений до річного рівня, % від чистих
активів валюти баланса згідно звітній таблиці 2.3.
Таблиця 2.2 Вихідні статистичні дані діяльності ПАТ КБ "Приватбанк" для побудови економіко-математичної моделі відносної процентної доходності банку Y1 від відносних рівней ризиків та ресурсно-резервних втрат кредитного портфелю (X1, X2, X3, X4, X5, X6)
|
Звітний рік |
Х1 |
Х2 |
Х3 |
Х4 |
Х5 |
Х6 |
Y1 |
|
4кв.2010 |
30,46% |
25,15% |
49,22% |
9,68% |
2,66% |
-15,05% |
5,12% |
|
1 кв.2011 |
28,56% |
28,48% |
42,05% |
6,95% |
2,65% |
-13,86% |
3,83% |
|
2 кв.2011 |
32,27% |
25,61% |
41,61% |
7,87% |
2,81% |
-14,21% |
4,46% |
|
3 кв.2011 |
32,07% |
24,58% |
40,70% |
9,78% |
3,06% |
-15,14% |
4,98% |
|
4 кв.2011 |
25,38% |
21,85% |
39,31% |
10,68% |
3,69% |
-15,69% |
5,47% |
|
1 кв.2012 |
30,82% |
12,29% |
55,65% |
14,04% |
5,20% |
-17,24% |
5,58% |
|
2 кв.2012 |
33,56% |
13,08% |
53,83% |
12,65% |
5,55% |
-17,20% |
5,24% |
|
3 кв.2012 |
31,99% |
9,49% |
61,66% |
12,56% |
5,89% |
-18,00% |
5,96% |
|
4 кв.2012 |
21,60% |
41,64% |
11,09% |
12,30% |
7,87% |
-17,26% |
5,47% |
|
1 кв.2013 |
58,37% |
53,08% |
11,14% |
12,28% |
8,32% |
-16,83% |
5,06% |
|
2 кв.2013 |
53,13% |
51,08% |
14,40% |
12,07% |
7,15% |
-15,04% |
5,14% |
|
3 кв.2013 |
49,26% |
49,99% |
12,80% |
8,92% |
6,94% |
-14,23% |
4,70% |
|
4 кв.2013 |
40,40% |
45,58% |
13,29% |
8,14% |
5,84% |
-12,32% |
4,43% |
|
1 кв.2014 |
52,92% |
54,76% |
16,64% |
5,61% |
7,27% |
-13,98% |
6,90% |
|
2 кв.2014 |
49,75% |
57,53% |
13,99% |
4,09% |
7,22% |
-13,54% |
5,93% |
|
3 кв.2014 |
50,27% |
61,79% |
10,05% |
3,65% |
8,51% |
-14,15% |
5,80% |
|
4 кв.2014 |
40,80% |
68,44% |
8,74% |
3,84% |
8,82% |
-13,10% |
5,72% |
|
1 кв.2015 |
30,52% |
56,23% |
18,00% |
3,22% |
9,64% |
-12,32% |
0,87% |
При побудові ЕММ проведений послідовний аналіз статистичної значущості коефіцієнтів лінійної багатофакторної регресійної моделі (БЛМР) на рівні довірчої ймовірності Р=90-95%, для чого об’єднувались чи виключались статистично незначимі фактори послідовно у моделях:
1) 6-факторні моделі
= f(X1,X2,X3,X4,Х5,Х6), Y2= f(X1,X2,X3,X4,Х5,Х6);
) 4-факторні моделі
= f(X1+X2,X3+X4,Х5,Х6), Y2= f(X1+X2,X3+X4,Х5,Х6);
) 3-факторні моделі
= f(X1+X2,Х5,Х6), Y2= f(X1+X2,Х5,Х6).
На рис. Л.7 Додатку Л наведені графіки аналізу поквартальної
динаміки розподілу балансового+позабалансового кредитного портфеля ПАТ КБ
"Приватбанк" по класам ризиків у 2010-2015 рр. та динаміка
відповідних, створених за рахунок доходів банку, балансових резервів на
відшкодування ризиків (обсяг непрацюючих активів). Аналіз даних, наведених на
рис. 2.38 показує, що структура сегментів кредитного портфелю по класам ризиків
в ПАТ КБ "Приватбанк" суттєво змінилась після 4 кварталу 2012 року в
бік зростання питомої ваги сегментів 1,2 класу ризиків (Х1+Х2), в той же час
суттєво знизилась питома вага сегментів 3,4 класу ризику (Х3+Х4), що було
враховано при послідовній побудові та аналізу багатомірних економетричних
моделей.
Таблиця 2.3 Вихідні статистичні дані діяльності ПАТ КБ "Приватбанк" для побудови економіко-математичної моделі відносної сумарної операційної доходності банку Y2 від відносних рівней ризиків та ресурсно-резервних втрат кредитного портфелю (X1, X2, X3, X4, X5, X6)
|
Звітний рік Х1Х2Х3Х4Х5Х6Y2 |
|
|
|
|
|
|
|
|
4кв.2010 |
30,46% |
25,15% |
49,22% |
9,68% |
2,66% |
-15,05% |
4,76% |
|
1 кв.2011 |
28,56% |
28,48% |
42,05% |
6,95% |
2,65% |
-13,86% |
4,62% |
|
2 кв.2011 |
32,27% |
25,61% |
41,61% |
7,87% |
2,81% |
-14,21% |
4,50% |
|
3 кв.2011 |
32,07% |
24,58% |
40,70% |
9,78% |
3,06% |
-15,14% |
4,33% |
|
4 кв.2011 |
25,38% |
21,85% |
39,31% |
10,68% |
3,69% |
-15,69% |
4,58% |
|
1 кв.2012 |
30,82% |
12,29% |
55,65% |
14,04% |
5,20% |
-17,24% |
4,68% |
|
2 кв.2012 |
33,56% |
13,08% |
53,83% |
12,65% |
5,55% |
-17,20% |
4,67% |
|
3 кв.2012 |
31,99% |
9,49% |
61,66% |
12,56% |
5,89% |
-18,00% |
5,00% |
|
4 кв.2012 |
21,60% |
41,64% |
11,09% |
12,30% |
7,87% |
-17,26% |
5,02% |
|
1 кв.2013 |
58,37% |
53,08% |
11,14% |
12,28% |
8,32% |
-16,83% |
5,39% |
|
2 кв.2013 |
53,13% |
51,08% |
14,40% |
12,07% |
7,15% |
-15,04% |
5,38% |
|
3 кв.2013 |
49,26% |
49,99% |
12,80% |
8,92% |
6,94% |
-14,23% |
5,05% |
|
4 кв.2013 |
40,40% |
45,58% |
13,29% |
8,14% |
5,84% |
-12,32% |
4,63% |
|
1 кв.2014 |
52,92% |
54,76% |
16,64% |
5,61% |
7,27% |
-13,98% |
5,20% |
|
2 кв.2014 |
49,75% |
57,53% |
13,99% |
4,09% |
7,22% |
-13,54% |
4,94% |
|
3 кв.2014 |
50,27% |
61,79% |
10,05% |
3,65% |
8,51% |
-14,15% |
4,83% |
|
4 кв.2014 |
40,80% |
68,44% |
8,74% |
3,84% |
8,82% |
-13,10% |
5,10% |
|
1 кв.2015 |
30,52% |
56,23% |
18,00% |
3,22% |
9,64% |
-12,32% |
4,00% |
Для множинної лінійної моделі регресії загальне рівняння має
вигляд [37]:
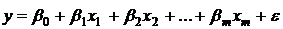 (2.1)
де  - кількість змінних факторів, а рівняння
вибіркової лінійної множинної моделі регресії має вигляд (у оцінках для вибірки
з n - вимірів):
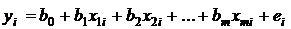 ( i = 1,…,n) (2.2)
 -
відхилення фактичних значень
 від
розрахункової оцінки
 в і-тому вимірі, де:
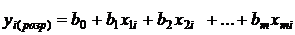 (2.3)
У матричному вигляді система рівнянь (2.2) прийме вигляд
[32]:
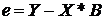 (2.4)
де
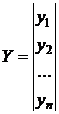 ;
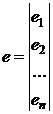 ;
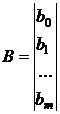 ;
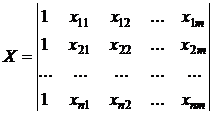 ; (2.5)
- n-мірний вектор-стовпчик спостережень залежной змінной;
Х - матриця розмірності n*(m+1) спостережень незалежних (факторних) змінних;
В - (m+1)-мірний вектор-стовпчик коефіцієнтів в рівнянні (2.3);
е - n-мірний вектор-стовпчик різниць 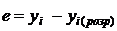 ;
Згідно методу найменших квадратів [32]:
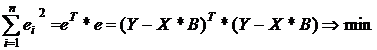 (2.6)
де 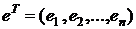 - вектор-строка, транспонована матриця до вектор
стовбця
 .
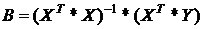 (2.7)
де  -
обернена матриця до матриці
 ;
 транспонова
матриця до матриці

Рішення (2.7) є справедливим для будь-якої кількості коефіцієнтів  .
Для оцінки адекватності регресії моделі та щільності
кореляційного зв’язку для багатофакторних (m=3, 4, 6) лінійних регресійних
рівнянь оцінюється коефіцієнт детермінації з врахуванням кількості ступенів
вільності m за формулою [37]:
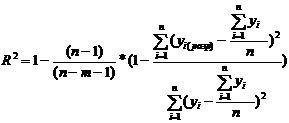 (2.8)
При  >0,75 - сильний кореляційний зв’язок, 0,36>>0,75 - кореляційний зв’язок середньої щільності; <0,36 - кореляційній зв’язок низької щільності
[32].
Значущість рівня лінійної множинної регресії (ЛМР) у цілому оцінюється за допомогою F-критерія Фішера (для n - кількості спостережень = рівнянь регресії, m - кількості факторів в рівнянні регресії) за формулою [32]:
а) для БЛМР багатофакторної (множинної) лінійної моделі регресії
(кількість факторів m>1)
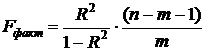 (2.9)
із зрівнянням його з табличним значенням на рівні значущості  (зазвичай,
 ).
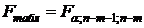 .
(2.10)
Згідно з таблицями [32] для рівня значущості (рівень довірчої ймовірності Р=0,95) у випадках:
а) n=18, m =6 (модель №1 - 6 факторів):
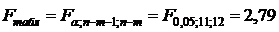
б) n=18, m =4 (модель №2 - 4 фактора):
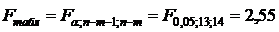
в) n=18, m =3 (модель №3 - 3 фактора):
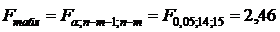
тест для БЛМР:
. Якщо 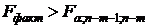 , то рівняння БЛМР визнається статистично значущим на
рівні значущості .
. Якщо 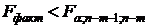 , то визначається статистична незначущість рівняння
БЛМР на рівні значущості .
Оцінка значущості коефіцієнтів багатофакторної лінійної моделі регресії БЛМР.
Оцінка значущості коефіцієнтів рівняння БЛМР здійснюються за допомогою
t-критерію Ст’юдента [21]:
 (2.11)
із зрівнянням його з табличним значенням
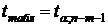 (2.12)
де - середньоквадратичне відхилення (стандартна похибка)
коефіцієнта регресії
 ;
Для багатофакторної лінійної моделі регресії БЛМР середньоквадратич-не
відхилення (стандартна похибка) коефіцієнта регресії розраховується за алгоритмом [32]:
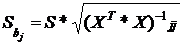 (
 ) (2.13)
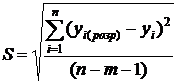 -
оцінка середньоквадратичного відхилення похибок;
 () - відповідний діагональний елемент матриці , який для БЛМР за великою складністю розрахунків
практично розраховується в "електронних" таблицях Excel - 2013
(модуль "Аналіз даних" - "Регресія").тест для БЛМР.
Якщо 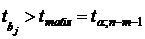 , то коефіцієнт признається
статистично значущим; якщо
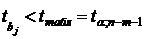 ,
то - статистично незначущий на рівні значущості
 .
Згідно з таблицями значень критерію Cт’юдента [21] при =0,05 для випадків:
а) n=18, m =6 (модель №1 - 6 факторів):
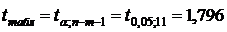 (P=0,95)
б) n=18, m =4 (модель №2 - 4 фактора):
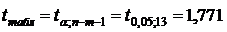 (P=0,95)
в) n=18, m =3 (модель №3 - 3 фактора):
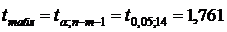 (P=0,95)
Довірчі інтервали для коефіцієнтів регресійної моделі розраховуються за
формулою [32]:
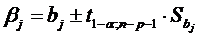 ,
 . (2.14)
Обчислення коефіцієнтів еластичності [37].
Коефіцієнт еластичності  показує - на скільки відсотків (від
середньої) змінюється у середньому
 при зміненні тільки
 на 1% та обчислюється за формулою:
 ,
 . (2.15)
Важливою економічною характеристикою моделі є сумарна
еластичність:
 . (2.16)
Сумарна еластичність показує на скільки відсотків (від
середньої) змінюється у середньому  при зміненні всіх факторів на 1%.
В табл. К.1 - К.6 Додатку К та на рис. Л.1-Л.6 Додатку Л наведені результати побудови багатофакторної регресій та оцінки їх параметрів згідно наведеним алгоритмам в середовищі "електронних" таблиць EXCEL-2013.
Аналіз характеристик побудованих регресій:
Y1(%) - відносний поквартальний рівень "чистих" процентних доходів, приведених до річної норми, віднесений до обсягів "чистих активів" валюти баланса, від комплексу змінних факторів ризику та резервів кредитного портфелю Х1 - Х6;
Y2(%) - відносний поквартальний рівень сумарного чистого операцій-ного доходу (без резервів), приведений до річного рівня, від комплексу змінних факторів ризику та резервів кредитного портфелю Х1-Х6
Результати моделювання:
) Регресії Y1(%) - відносного поквартального рівня "чистих" процентних доходів, приведений до річного рівня, % від чистих активів валюти баланса від комплексу змінних факторів ризику та резервів кредитного портфелю Х1-Х6: