Дипломная работа: Анализ дебиторской и кредиторской задолженности и разработка мероприятия по оптимизации финансового цикла компании на примере ГМС ЕКТ ДМТО РЖДС ОАО "РЖД"
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
28
отношение задолженности к сумме оборотных средств, а также отношение
дебиторской и кредиторской задолженности предприятия. Повышение
задолженности свидетельствует об ухудшении финансового состояния
предприятия. Если на предприятии кредиторская задолженность превышает
дебиторскую задолженность, то это свидетельствует об использовании
предприятием привлеченных средств, в свою очередь обратное, т.е.
превышение дебиторской задолженности над уровнем кредиторской
свидетельствует об отвлечении оборотных средств на предприятии для
осуществления расчетов с дебиторами5.
Стабильное превышение доходов над расходами свидетельствует о
финансовой устойчивости предприятия, также обеспечивает свободное
распоряжение денежными средствами путем их эффективного
использования, что способствует верному процессу производства и
реализации продукции. Финансовая устойчивость предприятия показывает
отношение собственных и заемных средств, она формируется в процессе всей
производственно-хозяйственной деятельности и является главным
показателем общей устойчивости предприятия. Таким образом, можно
сделать вывод, что дебиторская и кредиторская задолженности являются
неотъемлемой частью деятельности предприятия. Величина данных
показателей имеет существенное влияние на результаты финансовой
деятельности предприятия, а также на платежеспособность,
кредитоспособность и ликвидность предприятия, поэтому необходимо
контролировать уровень данных задолженностей на предприятии и
своевременно их анализировать, отслеживать изменения и эффективно
управлять ими для того, чтобы снизить риск невозврата дебиторской
задолженности и образования кредиторской задолженности1.
Непосредственно финансовая устойчивость является отражением
стабильного превышения доходов над расходами, обеспечивает свободное
маневрирование денежными средствами организации и путём их
29
эффективного использования способствует бесперебойному процессу
производства и реализации продукции. Финансовая устойчивость отражает
соотношение собственных и заёмных средств, темпы накопления
собственных средств, в результате текущей и финансовой деятельности,
соотношение мобильных и иммобилизованных средств организации,
достаточное обеспечение материальных оборотных средств собственными
источниками. Поэтому финансовая устойчивость формируется в процессе
всей производственно-хозяйственной деятельности и является главным
компонентом общей устойчивости организации7.
При анализе финансового состояния предприятия большое значение
имеет сравнение показателей дебиторской и кредиторской задолженности.
При этом важно сравнивать не только их объемы в абсолютном выражении,
что осуществляется при определении коэффициентов ликвидности, но и
продолжительность периодов оборачиваемости. Если период
оборачиваемости дебиторской задолженности заметно превышает
аналогичный показатель по кредиторской задолженности, то это чревато
возникновением затруднений в осуществлении текущих платежей9.
Оборачиваемость дебиторской задолженности – количество дней, в
течение которых предприятие формирует необходимую сумму денежных
средств для удовлетворения своей кредиторской задолженности.
Оборачиваемость кредиторской задолженности – это интервал времени, по
истечении которого кредиторская задолженность должна быть погашена. В
анализе просроченная и долгосрочная задолженности должны быть
исключены, так как по этим видам активов и обязательствам не ожидается
платежей в ближайшем будущем.
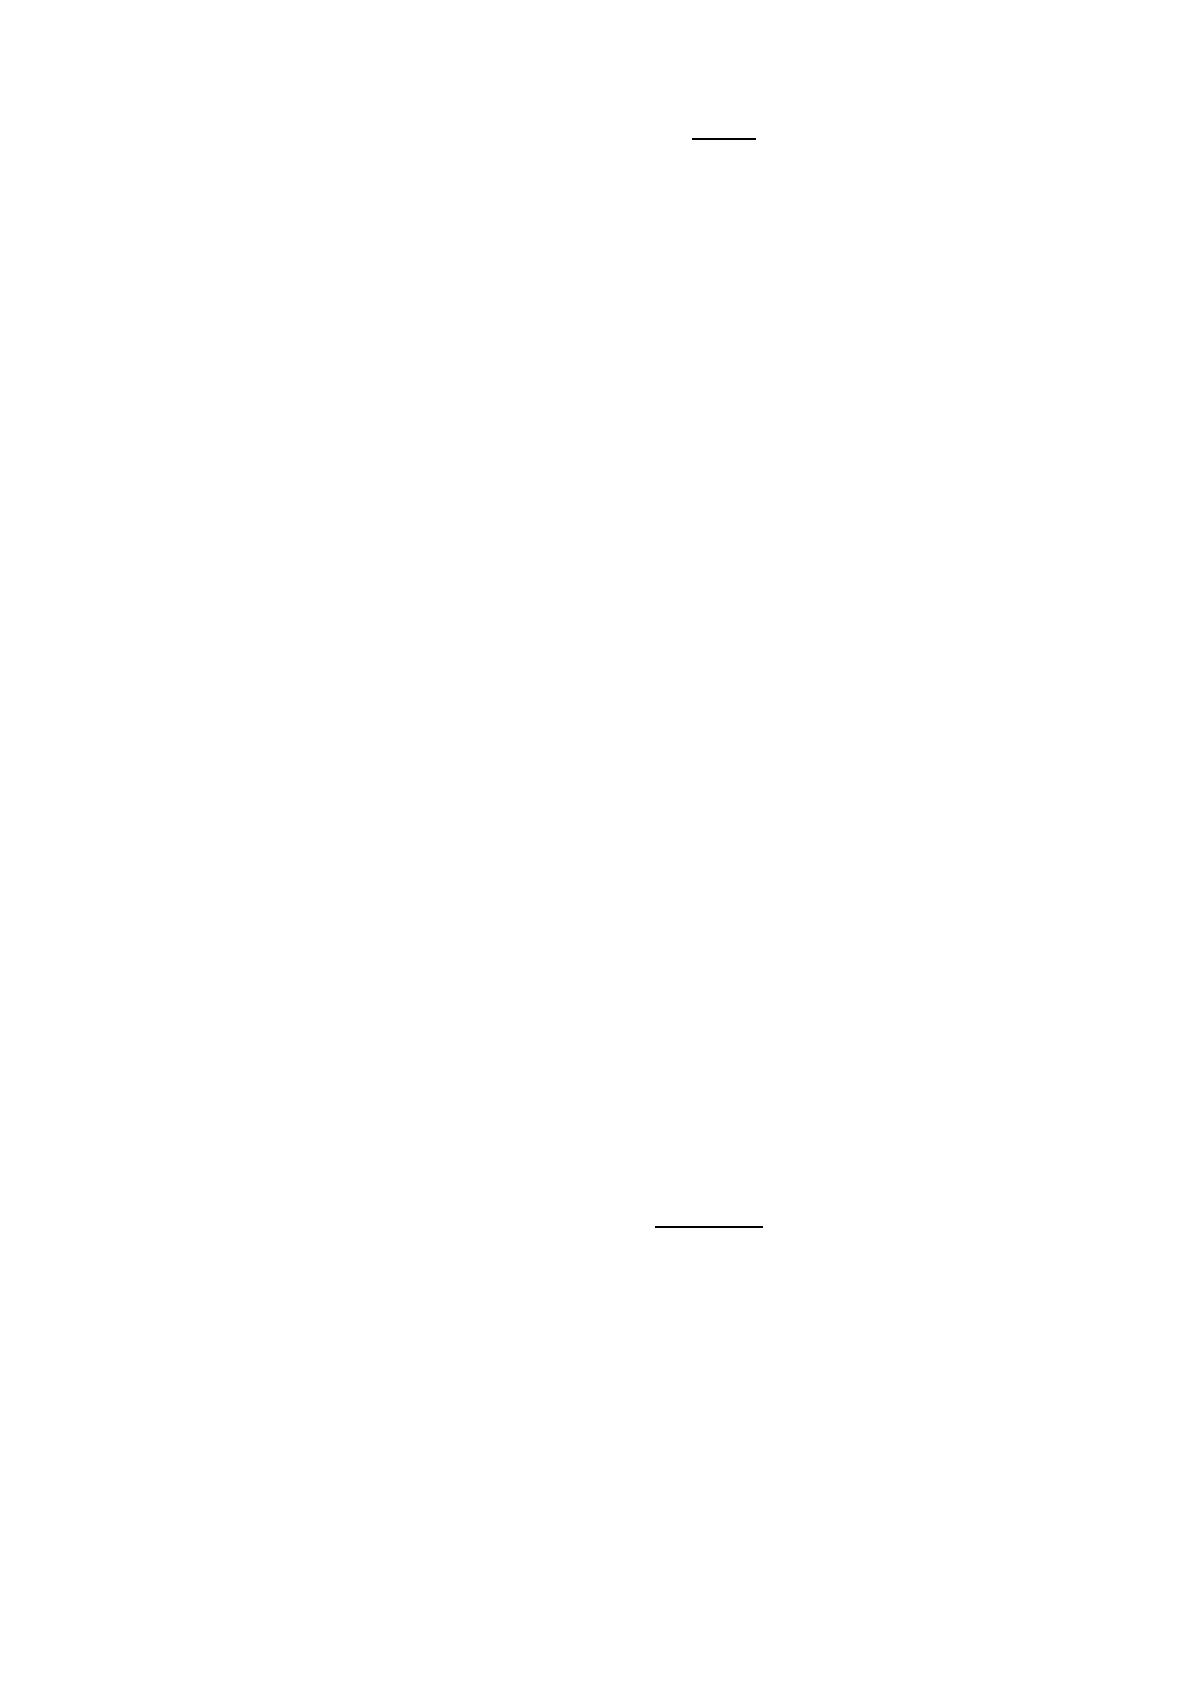
При анализе оборачиваемости используют коэффициенты
оборачиваемости, которые рассчитываются как отношение выручки от
продаж к среднегодовой стоимости того или иного ресурса (кредиторской и
дебиторской задолженностей) и отражают скорость оборота этого ресурса:
30
???? ????
????????
(17)
где Коб(КЗ,ДЗ) – коэффициент оборачиваемости кредиторской и
дебиторской задолженности, раз;
Вр – выручка от продажи, тыс.руб.
Коэффициент оборачиваемости показывает, сколько раз в течение
изучаемого периода образуется задолженность, и характеризует скорость, с
которой задолженность будет превращена в денежные средства, то есть
ликвидность предприятия.
Величина, обратная коэффициенту оборачиваемости, называется
коэффициентом погашения дебиторской задолженности. Значение этого
показателя зависит от вида договоров, превалирующих на данном
предприятии. Если основной типовой договор предусматривает оплату в
течение двух недель с момента отгрузки товара, то критическое значение
коэффициента равно 1/26. Таким образом, если расчетное значение
коэффициента превосходит 1/26, можно сделать вывод, что предприятие
имеет проблемы со своими дебиторами.
Кроме того, для расчета периода оборачиваемости ресурсов
используют показатели продолжительности одного оборота, рассчитываемые
как отношение длительности анализируемого периода (в днях) к
коэффициенту оборачиваемости соответствующего ресурса:
???? ????
(18)
где Д – длительность анализируемого периода. Представляет интерес и доля
дебиторской задолженности в общей доле оборотных средств.
При повышении этого показателя, структура имущества предприятия
становится менее мобильной. Соотношение дебиторской и кредиторской
задолженностей – характеристика финансовой устойчивости фирмы. Часто в
31
финансовой практике деятельности предприятий складывается ситуация, при
которой, становится невыгодным снижение дебиторской задолженности без
изменения кредиторской (обязательств). Уменьшение дебиторской
задолженности снижает коэффициент покрытия (ликвидности), фирма
приобретает признаки несостоятельности и становится уязвимой для
государственных органов и кредиторов. Следовательно, на финансовое
состояние предприятия оказывают влияние размер балансовых остатков
дебиторской и кредиторской задолженности и период оборачиваемости
каждой из них13.
Дебиторская и кредиторская задолженность участвуют в расчете
чистых активов организации и целого ряда показателей финансового анализа.
Дебиторская задолженность является одной из разновидностей активов
организации, который может быть реализован, передан, обменен на
имущество, продукцию, результаты выполнения работ или оказания услуг. В
зависимости от размера дебиторской задолженности, наиболее вероятных
сроков ее погашения, а также от того, какова вероятность непогашения
задолженности, можно сделать вывод о состоянии оборотных средств
организации и тенденциях ее развития.
Известно, что за счет собственных и заемных источников происходит
формирование оборотных средств организации. Средства и источники
средств находятся в постоянном кругообороте - деньги превращаются в
сырье и материалы, которые в ходе производственного процесса становятся
готовой продукцией, которая реализуется за наличный или безналичный
расчет. В ходе этих процессов возникают расчеты с юридическими и
физическими лицами, Пенсионным фондом, органами социального и
медицинского страхования, бюджетами всех уровней и др., следовательно,
поддержание оптимального объема и структуры текущих активов,
источников их покрытия и соотношения между ними - необходимая
составляющая обеспечения стабильной и эффективной работы организации.
32
В свою очередь, стабильность и эффективность работы организации во
многом зависит от его способности погашать свои текущие и
долговременные обязательства, а также вовремя получать причитающиеся
ему средства от реализации продукции, услуг и пр., чтобы поддерживать
непрерывность воспроизводственного цикла - иными словами, от степени
платежеспособности и кредитоспособности организации15.
В рамках внутреннего анализа осуществляется углублённое
исследование финансовой устойчивости предприятия на основе построения
баланса неплатёжеспособности, включающего следующие взаимосвязанные
группы показателей:
1) Общая величина неплатежей:
просроченная задолженность по ссудам банка;
просроченная задолженность по расчётным документам поставщиков;
недоимки в бюджете;
прочие неплатежи, в том числе по оплате труда.
2) Причины неплатежей:
недостаток собственных оборотных средств;
сверхплановые запасы товарно-материальных ценностей;
товары отгруженные, но не оплачены в срок покупателями, и товары на
ответственном хранении у покупателей ввиду отказа от акцепта;
иммобилизация оборотных средств в капитальное строительство, в
задолженность работников по полученным ими ссудам, а также
расходы, не перекрытые средствами специальных фондов и целевого
финансирования.
3) Источники, ослабляющие финансовую напряжённость:
временно свободные собственные средства (фонды экономического
стимулирования, финансовые резервы и другие);
Источник: https://baza.diplomsite.ru/previewfile/2986