Дипломная работа: Анализ и оценка финансового состояния банка на примере ПАО "БАНК ВТБ"
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
44
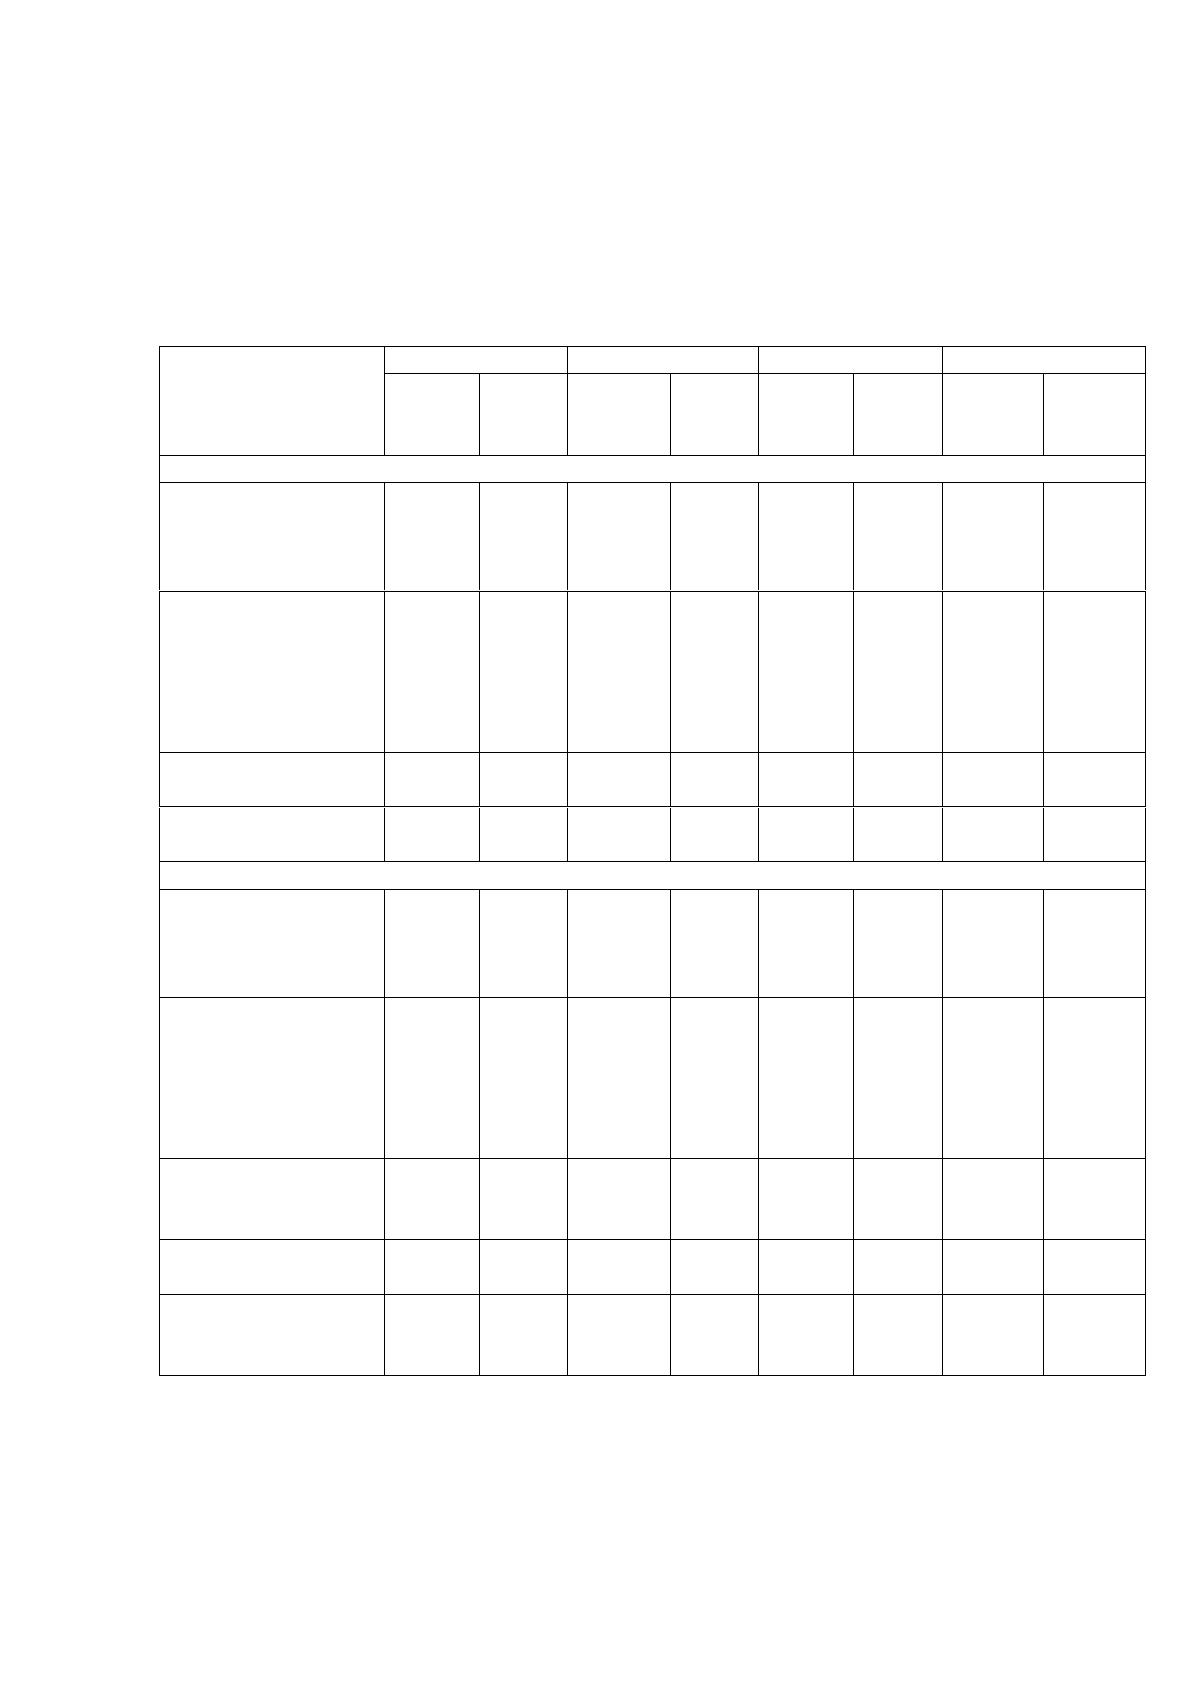
преимущественное влияние на формирование финансового результата
деятельности банка посредством таблицы 14 рассмотрена их динамика и
структура.
Таблица 14
Динамика и структура процентных доходов и расходов ПАО «Банк
ВТБ» за 2015-2017 годы
Показатель
2015 год
2016 год
2017 год
Темп роста,%
сумма,
млрд.
руб.
уд.
вес,
%
сумма,
млрд.
руб.
уд.
вес,
%
сумма,
млрд.
руб.
уд.
вес,
%
2016 к
2015
2017 к
2016
Процентные доходы
от размещения
средств в
кредитных
организациях
88
13,84
64
8,85
45
6,70
72,73
70,31
от ссуд,
предоставленных
клиентам, не
являющимся
кредитными
организациями
446
70,13
560
77,46
554
82,44
125,56
98,93
от вложений в
ценные бумаги
102
16,04
98
13,55
73
10,86
96,08
74,49
Итого процентных
доходов
636
100,00
722
99,86
672
100,00
113,52
93,07
Процентные расходы
по привлеченным
средствам
кредитных
организаций
216
40,37
149
27,54
111
23,67
68,98
74,50
по привлеченным
средствам
клиентов, не
являющихся
кредитными
организациями
302
56,45
382
70,61
349
74,41
126,49
91,36
по выпущенным
долговым
обязательствам
17
3,18
10
1,85
9
1,92
58,82
90,00
Итого процентных
расходов
535
100,00
541
100,00
469
100,00
101,12
86,69
Чистый
процентный
доход
101
х
181
х
203
х
179,21
112,15
Оценив динамику процентных доходов ПАО «Банк ВТБ» за 2015-2017
годы, можно сделать вывод о том, что их увеличение в 2016 году обусловлено
увеличение доходов от ссуд, предоставленных клиентам, не являющимся
45
кредитными организациями, на 25,56%, при этом процентные доходы от
размещения средств в кредитных организациях и вложений в ценные бумаги
уменьшились. В 2017 году снижение величины процентных доходов
обусловлено уменьшением доходов по всем элементам.
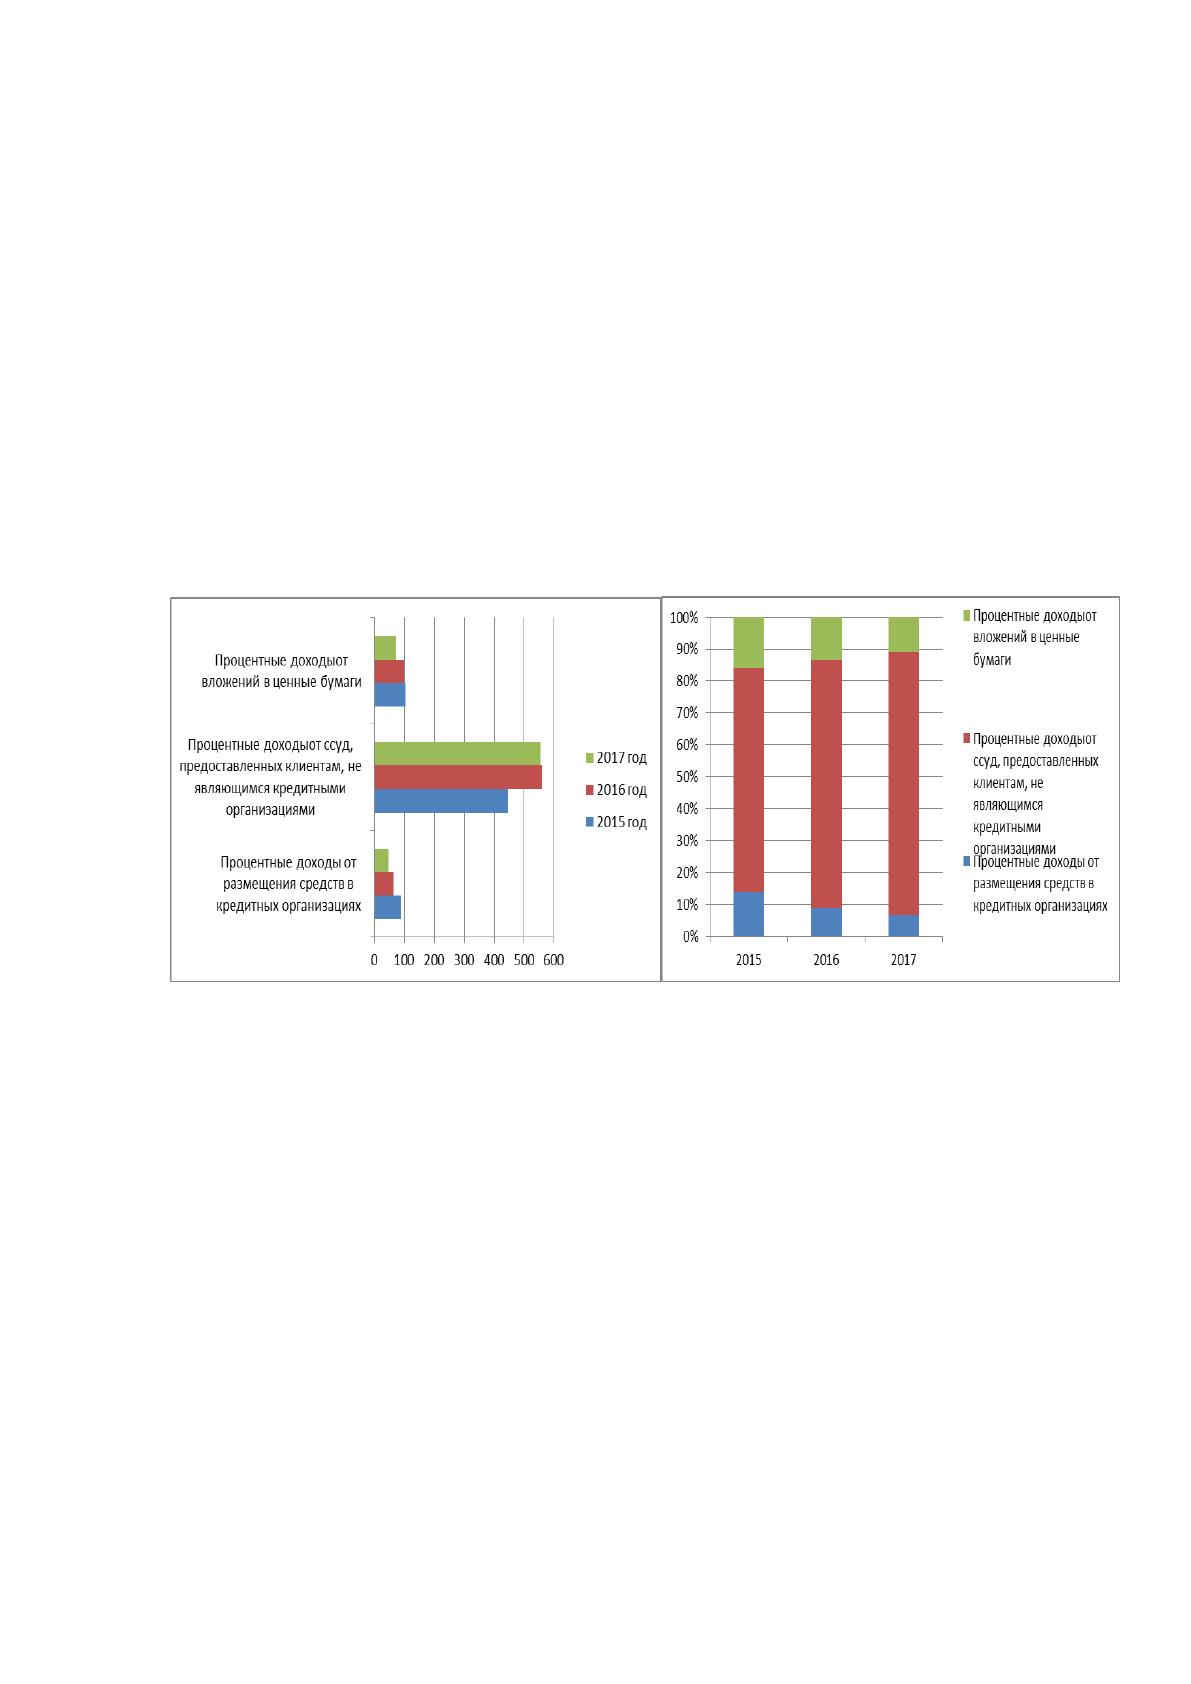
В структуре процентных доходов преобладают доходы от
предоставленных клиентам, не являющимся кредитными организациями, при
этом имеет место увеличение их доли с 70,13 до 82,44%, при отрицательной
динамике доли доходов от размещения средств в кредитных организациях с
13,83 до 6,70% и доходов от вложений в ценные бумаги с 16,04 до 10,86%
(рисунок 9).
Рисунок 9. Динамика и структура процентных доходов ПАО «Банк
ВТБ» за 2015-2017 годы
Оценив динамику процентных расходов ПАО «Банк ВТБ» за 2015-2017
годы, можно сделать вывод о том, что их увеличение в 2016 году обусловлено
увеличением процентных расходов по привлеченным средствам клиентов, не
являющихся кредитными организациями, на 26,49%, при снижении остальных
элементов процентных расходов. А в 2017 году уменьшение процентных
расходов банка обусловлено уменьшением объема расходов по всем
составляющим.
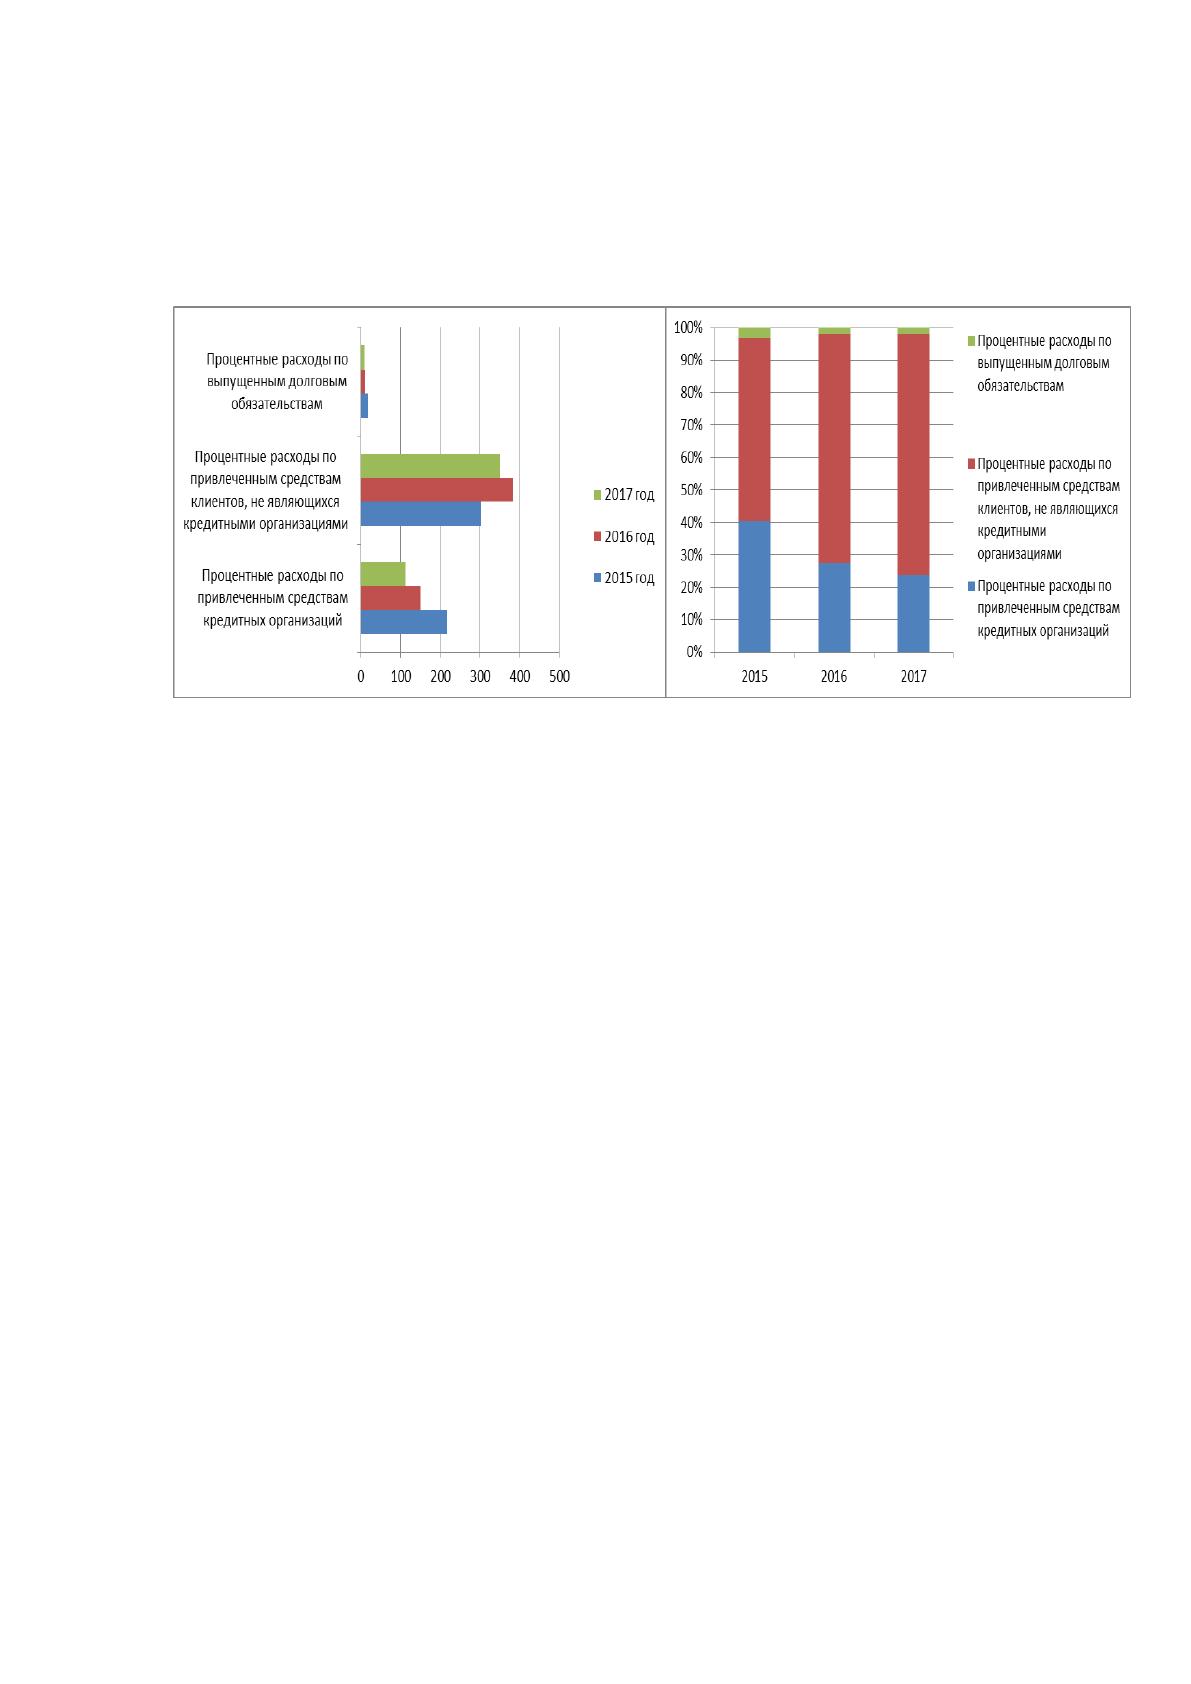
В структуре процентных расходов исследуемого банка преобладают
расходы по привлеченным средствам клиентов, не являющихся кредитными
46
организациями, при этом имеет место увеличение их доли с 56,45 до 74,41%,
при снижении доли процентных расходов по привлеченным средствам
кредитных организаций с 40,37 до 23,67%, и по выпущенным долговым
обязательствам – с 3,18 до 1,92% (рисунок 10).
Рисунок 10. Динамика и структура процентных расходов ПАО «Банк
ВТБ» за 2015-2017 годы
На протяжении анализируемого периода процентные доходы
превышают процентные расходы, в результате банк имеет чистый процентный
доход, а поскольку темпы роста процентных доходов превышают темпы роста
процентных расходов наблюдается его положительная динамика, что
свидетельствует об эффективности процентной политики ПАО «Банк ВТБ».
Таким образом, на протяжении 2015-2017 годов ПАО «Банк ВТБ»
является прибыльным и можно говорить о повышении экономической
эффективности его работы, поскольку имеет место положительная динамика
его финансового результата. Основным элементом доходов банка являются
процентные доходы от кредитования не кредитных организаций, при этом
имеет место уменьшение их объема в 2017 году при увеличении их доли в
структуре доходов. Основным элементом расходов банка являются процентные
расходы по привлеченным средствам не кредитных организаций, для которых
также отмечается уменьшение объема в 2017 году при увеличении их
удельного веса. При этом процентная политика банка эффективна.
47
2.4 Оценка финансового состояния банка
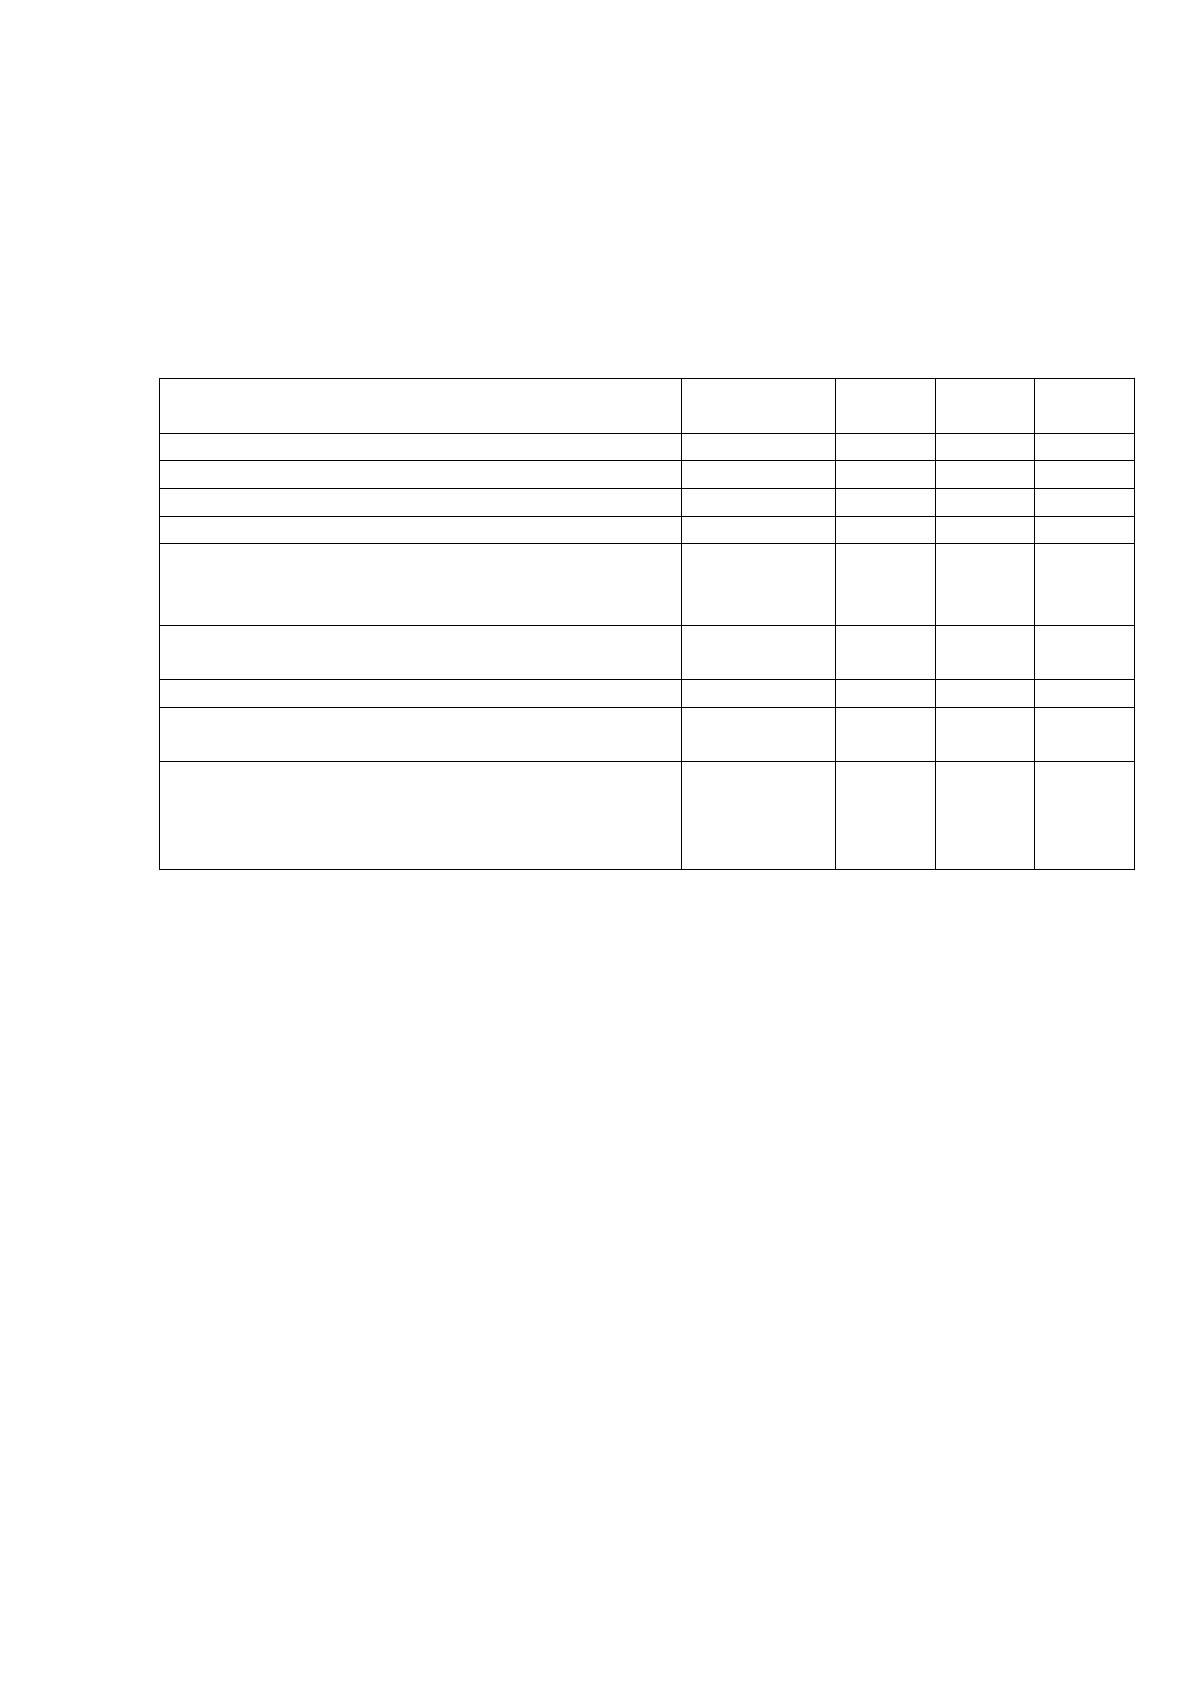
В целях оценки финансового состояния ПАО «Банк ВТБ»
первоначально произведен расчет обязательных банковских нормативов
(таблица 15).
Таблица 15
Анализ выполнения ПАО «Банк ВТБ» обязательных нормативов ЦБ
РФ за 2015-2017 годы, %
Название
Допустимое
значение
2015
год
2016
год
2017
год
Норматив достаточности капитала
Min 8%
13,15
11,11
11,28
Норматив мгновенной ликвидности
Min 15%
61,46
34,54
137,19
Норматив текущей ликвидности
Min 50%
98,95
81,64
144,72
Норматив долгосрочной ликвидности
Max 120%
58,04
61,27
63,10
Максимальный размер риска на одного
заемщика или группу связанных
заемщиков
Max 25%
21,52
20,35
21,87
Максимальный размер крупных кредитных
рисков
Max 800%
336,64
349,62
363,66
Максимальный размер кредитов
Max 50%
0,00
0,27
0,00
Совокупная величина риска по
инсайдерам банка
Max 3%
0,01
0,03
0,02
Норматив использования собственных
средств (капитала) банка для
приобретения акций (долей) других
юридических лиц
Max 25%
13,81
23,65
16,33
Так на протяжении 2015-2017 годов ПАО «Банк ВТБ» обязательные
нормативы выполнял. При этом в 2017 году наблюдается значительное
увеличение и превышение норматива мгновенной и текущей ликвидности
банка, что может являться свидетельством упущения возможности банка в
получении большего дохода, поскольку между ликвидностью банка и его
доходностью присутствует обратная зависимость.
Далее в целях оценки финансового состояния ПАО «Банк ВТБ» по
методике ЦБ РФ первоначально посредством таблицы 16 произведен расчет
коэффициентов по группе показателей капитала исследуемого банка и
присвоение ему соответствующего рейтинга в соответствии с таблицей 3
работы, при этом показатели достаточности базового и основного капитала
исследуемого банка за 2015-2017 годы взяты на сайте Банка России.
48
Таблица 16
Оценка капитала ПАО «Банк ВТБ» за 2015-2017 годы
Показатель
2015
год
2016
год
2017
год
Капитал
1282
1357
1420
Активы
9395
9429
9631
Активы, имеющие нулевой коэффициент риска
881
803
1041
Показатель достаточности собственных средств (ПК1)
13,15
11,11
11,37
Показатель качества капитала (ПК2)
15,06
15,73
16,53
Показатель достаточности базового капитала (ПК3)
11,71
9,53
8,87
Показатель достаточности основного капитала (ПК4)
12,07
9,72
9,09
Итоговый результат по группе показателей капитала
1,00
1,27
1,55
Так в 2015 году все показатели капитала относились к первой группе, в
связи с чем качество капитала банка оценивалось как хорошее.
В 2016 году показатель достаточности основного капитала был
удовлетворительным, а остальные показатели капитала хорошие, в связи с чем
итоговый результат по группе показателей капитала увеличился до 1,27, при
этом в целом качество капитала банка оценивалось, как хорошее.
В 2017 году показатели достаточности основного и базового капитала
были удовлетворительными, а остальные показатели капитала хорошие, в связи
с чем итоговый результат по группе показателей капитала увеличился до 1,55,
при этом в целом качество капитала банка оценивалось, как
удовлетворительное.
Следовательно, можно говорить об ухудшении качества капитала за
исследуемый период.
Далее произведен расчет и анализ показателей, характеризующих
активы исследуемого банка, и дана им оценка. Результаты расчета и анализа
представлены в таблице 17.
Таблица 17
Оценка активов ПАО «Банк ВТБ» за 2015-2017 годы
Показатель
2015
год
2016
год
2017
год
1
2
3
4
Кредиты клиентам
6657
6655
6856
Безнадежные ссуды
85
93
193
Капитал
1282
1357
1420
Активы, резервы на возможные потери по которым
сформированы в размере более 20%
320
612
514
Источник: https://baza.diplomsite.ru/previewfile/3271