Дипломная работа: Анализ и оценка финансового состояния банка на примере ПАО "БАНК ВТБ"
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
34
Продолжение таблицы 10
1
2
3
4
5
6
7
8
9
договоры
обратного "репо"
294
4,39
348
5,23
300
4,37
118,4
86,2
прочие
22
0,33
59
0,89
36
0,52
268,2
61,0
Итого ссудная
задолженность
юридических лиц
5316
79,38
5485
82,42
5742
83,63
103,2
104,7
резерв
172
2,57
204
3,07
281
4,09
118,6
137,7
Чистая ссудная
задолженность
юридических лиц
5144
76,81
5281
79,35
5461
79,54
102,7
103,4
Ссуды кредитным организациям
срочные кредиты
1343
20,05
823
12,37
845
12,31
61,3
102,7
договоры
обратного "репо"
14
0,21
115
1,73
15
0,22
821,4
13,0
прочие
24
0,36
1
0,02
2
0,03
4,2
200,0
Итого ссудная
задолженность
кредитных
организаций
1381
20,62
939
14,11
862
12,55
68,0
91,8
резерв
3
0,04
1
0,02
2
0,03
33,3
200,0
Чистая ссудная
задолженность
кредитных
организаций
1378
20,58
938
14,09
860
12,53
68,1
91,7
Ссуды физическим лицам
потребительские
кредиты
0,117
0,00
213
3,20
246
3,58
182051,3
115,5
ипотечные
кредиты
0,008
0,00
17
0,26
15
0,22
212500,0
88,2
прочие
0,053
0,00
1
0,02
1
0,01
1886,8
100,0
Итого ссудная
задолженность
физических лиц
0,178
0,00
231
3,47
262
3,82
129775
113,4
резерв
0,172
0,00
35
0,53
41
0,60
20349
117,1
Чистая ссудная
задолженность
физических лиц
0,006
0,00
196
2,95
221
3,22
3266667
112,8
Итого ссудная
задолженность до
вычета резервов
6697
100,00
6655
100,00
6866
100,00
99,4
103,2
Сформированный
резерв по всем
видам ссуд
175
2,61
240
3,61
325
4,73
137,1
135,4
Чистая ссудная
задолженность
6522
97,39
6415
96,39
6541
95,27
98,4
102,0
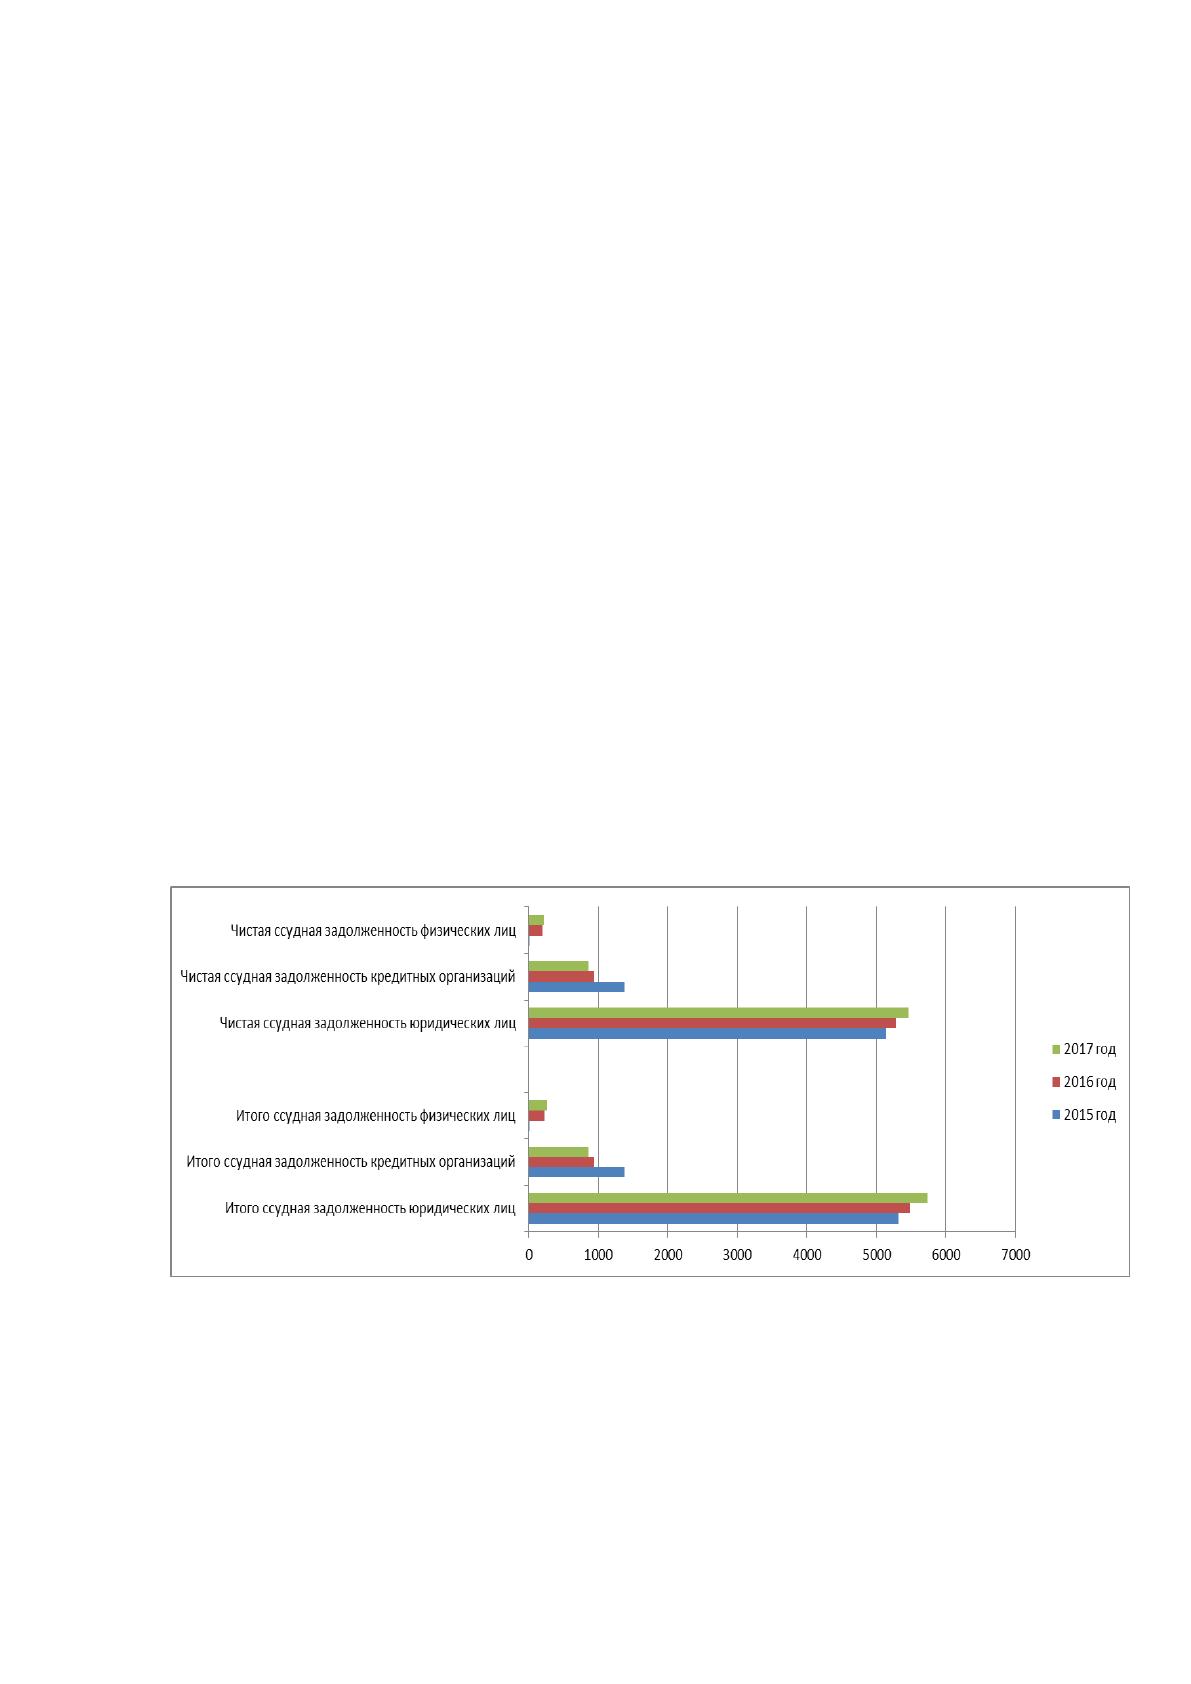
Оценив динамику ссудной задолженности ПАО «Банк ВТБ» за 2015-
2017 годы, можно сделать вывод о том, что уменьшение объема ссудной
35
задолженности банка до вычета резервов на потери в 2016 году на 0,6%
обусловлено увеличением ссудной задолженности юридических лиц на 3,2%, а
также значительным увеличением ссуд, выданных физическим лицам с 0,178 до
231 млрд. руб., при этом объем ссуд, выданных кредитным организациям,
уменьшился на 32%. При этом резерв на потери по ссудам составил 3,61% от
объема выданных ссуд, что больше аналогичного показателя в предыдущем
году (2,61%), в итоге уменьшение чистой ссудной задолженности в 2016 году
составило 1,6%.
В 2017 году имело место увеличение объема ссудной задолженности
банка на 3,2%, что обусловлено увеличением объема выданных ссуд
юридическим лицам на 4,7% и физическим – на 12,8%, при этом кредитным
организациям в данном году было выдано ссуд на 8,2% меньше, чем в
предыдущем году. Сформированный резерв по всем видам ссуд увеличился до
4,73%, что свидетельствует об ухудшении качества выданных ссуд. В итоге
чистая ссудная задолженность увеличилась по сравнению с предыдущим годом
на 2% (рисунок 4).
Рисунок 4. Динамика кредитного портфеля ПАО «Банк ВТБ» в
разрезе категорий клиентов за 2015-2017 годы, млрд. руб.
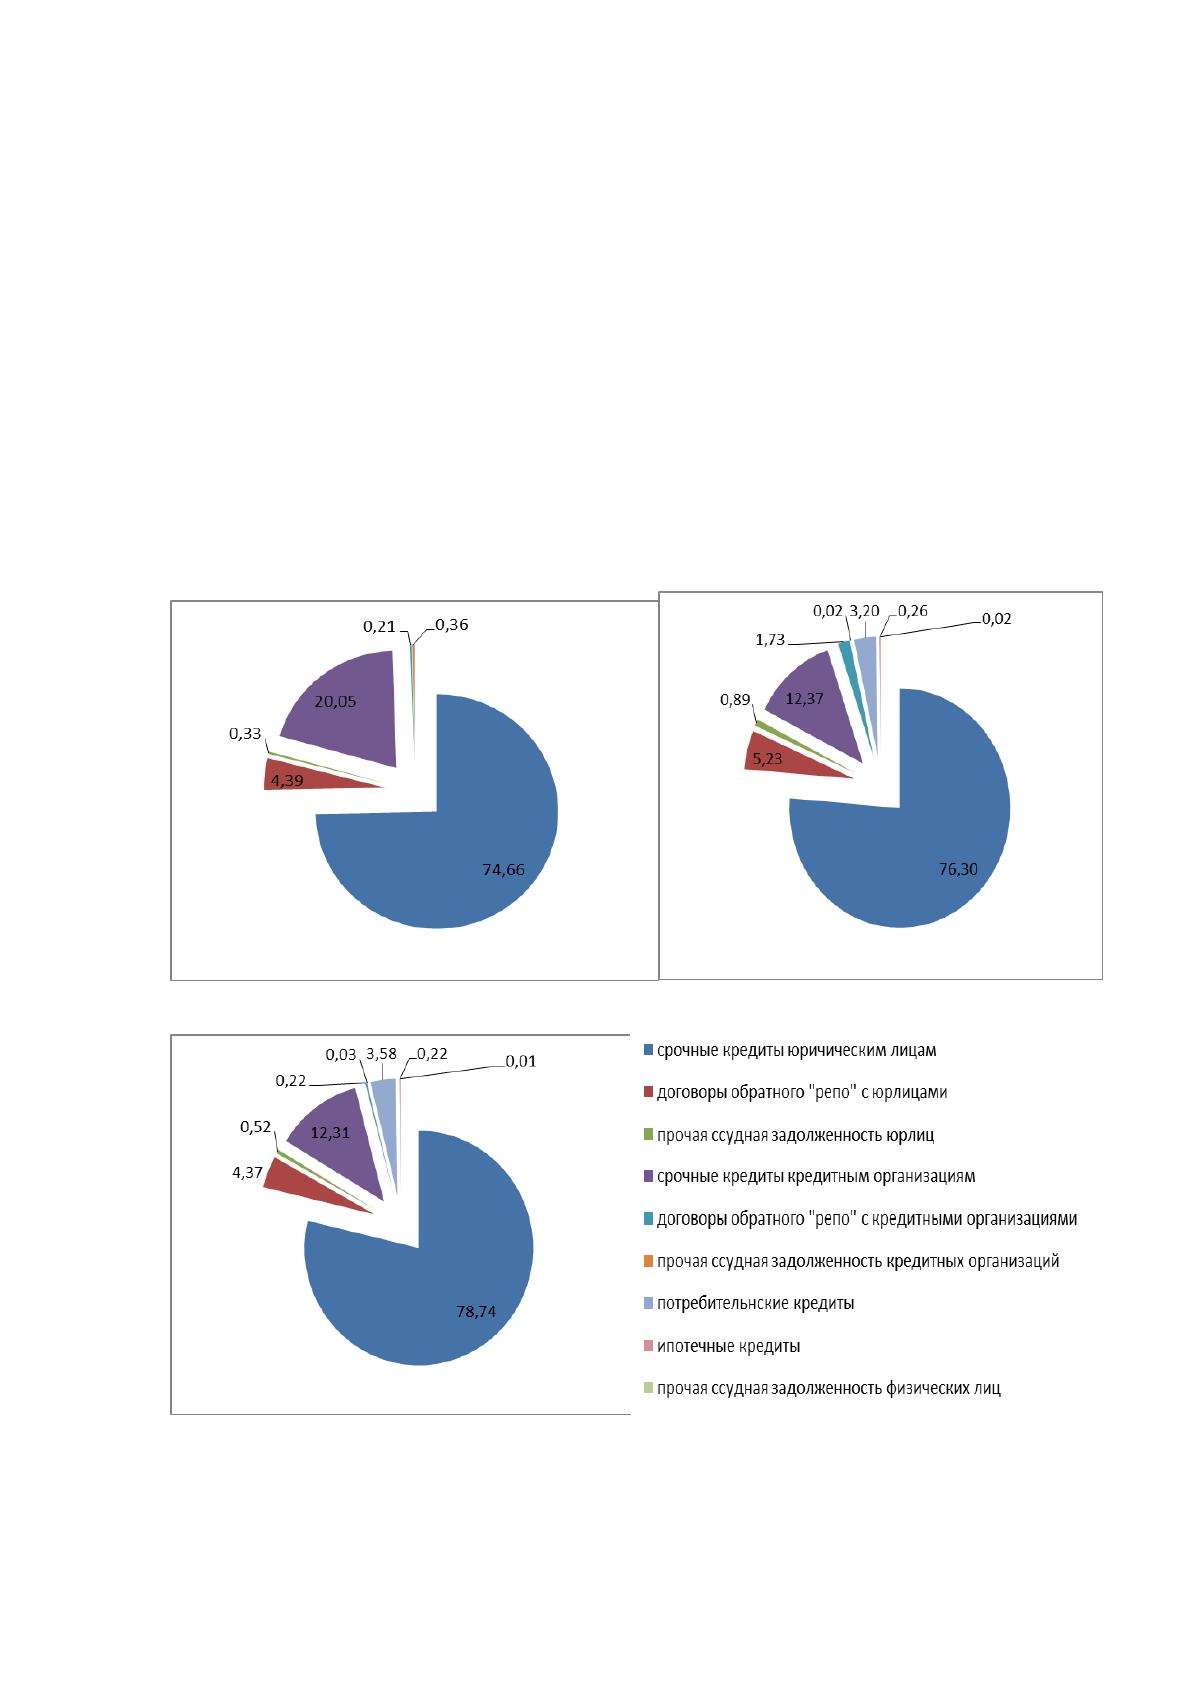
В структуре кредитного портфеля исследуемого банка на протяжении
анализируемого периода преобладают срочные кредиты, выданные
юридическим лицам, при этом в 2017 году наблюдается положительная
36
динамика их удельного веса до 78,74%.
Значительное уменьшение объема выданных срочных кредитов
кредитным организациям привело к снижению их доли в кредитном портфеле с
20,05 до 12,31%.
В 2015 году кредиты, выданные физическим лицам, составляли
тысячные доли в структуре кредитного портфеля исследуемого банка, при этом
положительная динамика объемов кредитования данной категории клиентов,
преимущественно потребительское, привело к увеличению данной категории
активов до 3,82% (рисунок 5).
2015 год 2016 год
2017 год
Рисунок 5. Динамика структуры кредитного портфеля ПАО «Банк
ВТБ» за 2015-2017 годы, %
Далее посредством таблицы 11 произведена оценка динамики пассивов
37
исследуемого банка.
Таблица 11
Анализ динамики пассивов ПАО «Банк ВТБ» за 2015-2017 годы,
млрд. руб.
Показатель
2015
год
2016
год
2017
год
Изменение,
+/-
Темп
изменения,%
2016 к
2015
2017 к
2016
2016 к
2015
2017 к
2016
Средства ЦБ РФ
1519
1054
69
-465
-985
69,39
6,55
Средства кредитных
организаций
1665
1591
1785
-74
194
95,56
112,19
Средства клиентов, не
являющихся кредитными
организациями
4522
5109
5977
587
868
112,98
116,99
Финансовые
обязательства
88
81
84
-7
3
92,05
103,70
Выпущенные долговые
обязательства
202
105
154
-97
49
51,98
146,67
Отложенное налоговое
обязательство
21
8
10
-13
2
38,10
125,00
Прочие обязательства
89
107
116
18
9
120,22
108,41
Резервы на возможные
потери
7
17
16
10
-1
242,86
94,12
Всего обязательств
8113
8072
8211
-41
139
99,49
101,72
Средства акционеров
651
651
651
0
0
100,00
100,00
Эмиссионный доход
439
439
439
0
0
100,00
100,00
Резервный фонд
8
11
13
3
2
137,50
118,18
Переоценка ценных
бумаг
-50
-16
11
34
27
32,00
-68,75
Переоценка основных
средств и
нематериальных активов
13
20
18
7
-2
153,85
90,00
Нераспределенная
прибыль прошлых лет
172
183
187
11
4
106,40
102,19
Неиспользованная
прибыль за отчетный
период
49
69
101
20
32
140,82
146,38
Всего источников
собственных средств
1282
1357
1420
75
63
105,85
104,64
Всего пассивов
9395
9429
9631
34
202
100,36
102,14
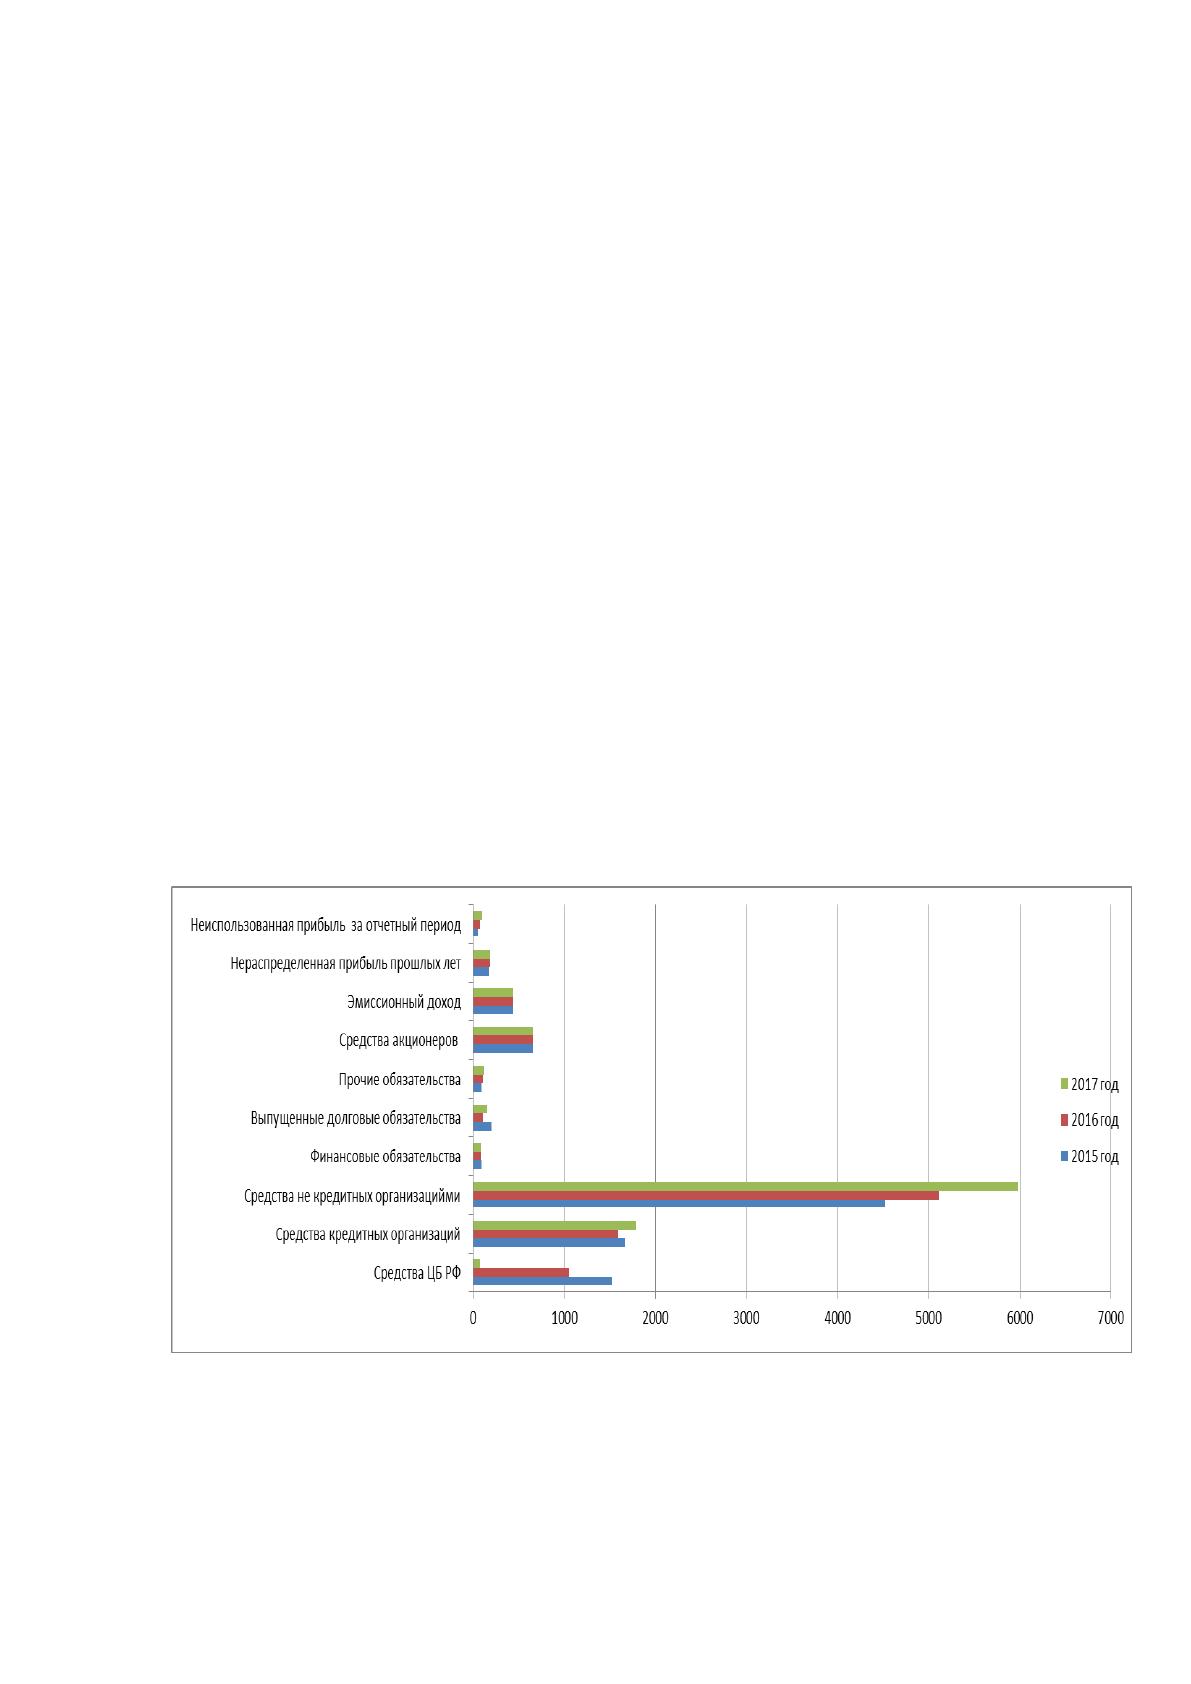
Оценив динамику обязательств ПАО «Банк ВТБ» за 2015-2017 годы,
можно сделать вывод о том, что в 2016 году объем обязательств банка
уменьшился на 0,51% ввиду преимущественно уменьшения величины средства
ЦБ РФ на 30,61%, при этом наблюдался рост привлеченных средств клиентов,
не являющихся кредитными организациями, на 12,98%, что свидетельствует о
повышении доверия к банку населения и бизнеса.
38
В 2017 году обязательства банка увеличились на 1,72% ввиду
увеличения объема средств кредитных организаций на 12,19% и средств
клиентов, не являющихся кредитными организациями, на 16,99%. При этом
объем средств ЦБ РФ снизился существенно – на 93,45%.
Положительным моментом является снижение объема сформированных
резервов на возможные потери в 2017 году на 5,88%, при том что в
предыдущем году имело место увеличение их в 2,42 раза, что свидетельствует о
улучшении качества предоставляемых ссуд клиентам банка.
Собственные источники финансирования активов банка на протяжении
анализируемого периода растут, что положительно, при этом рост обусловлен
преимущественно за счет роста нераспределенной прибыли прошлых лет и
полученной прибыли в отчетном периоде, что свидетельствует об улучшении
финансового результата деятельности банка и повышении его экономической
эффективности.
Схематично динамика пассивов исследуемого банка представлена на
рисунке 6.
Рисунок 6. Динамика пассивов ПАО «Банк ВТБ» за 2015-2017 годы,
млрд. руб.
Далее посредством таблицы 12 произведен анализ структуры пассивов
исследуемого банка.
Источник: https://baza.diplomsite.ru/previewfile/3271