Дипломная работа: Анализ и оценка финансового состояния банка на примере ПАО "БАНК ВТБ"
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
39
Таблица 12
Анализ структуры пассивов ПАО «Банк ВТБ» за 2015-2017 годы, %
Показатель
2015
год
2016
год
2017
год
Изменение, +/-
2016 к
2015
2017 к
2016
Средства ЦБ РФ
16,17
11,18
0,72
-4,99
-10,46
Средства кредитных организаций
17,72
16,88
18,53
-0,85
1,66
Средства клиентов, не являющихся
кредитными организациями
48,13
54,20
62,06
6,06
7,86
Финансовые обязательства,
0,94
0,86
0,87
-0,08
0,01
Выпущенные долговые
обязательства
2,15
1,11
1,60
-1,04
0,49
Отложенное налоговое
обязательство
0,22
0,08
0,10
-0,14
0,02
Прочие обязательства
0,95
1,14
1,20
0,19
0,07
Резервы на возможные потери
0,07
0,18
0,17
0,11
-0,01
Всего обязательств
86,35
85,63
85,26
-0,73
-0,37
Средства акционеров
6,93
6,91
6,76
-0,02
-0,15
Эмиссионный доход
4,67
4,66
4,56
-0,02
-0,10
Резервный фонд
0,09
0,12
0,13
0,03
0,02
Переоценка ценных бумаг
-0,53
-0,17
0,11
0,36
0,28
Переоценка основных средств и
нематериальных активов
0,14
0,21
0,19
0,07
-0,03
Нераспределенная прибыль
прошлых лет
1,83
1,94
1,94
0,11
0,00
Неиспользованная прибыль за
отчетный период
0,52
0,73
1,05
0,21
0,32
Всего источников собственных
средств
13,65
14,39
14,74
0,75
0,35
Всего пассивов
100,00
100,00
100,00
х
х
Оценив динамику структуры источников финансирования активных
операций ПАО «Банк ВТБ» за 2015-2017 годы, можно сделать вывод о том, что
наблюдается снижение удельного веса обязательств банка в его пассивах до
85,26%. При этом обязательства банка представлены преимущественно
средствами клиентов, не являющихся кредитными организациями, удельный
вес которых увеличился с 48,13 до 62,06%.
Вторым по значимости элементом пассивов банка являются
привлеченные межбанковские кредиты, доля которых увеличилась к концу
анализируемого периода до 18,53%.
В 2015 году в структуре пассивов банка доля средств ЦБ РФ составляла
16,17%. Однако значительное уменьшение их объема за исследуемый период
привело к ее снижению до 0,72%.
40
Положительным моментом является увеличение доли собственных
средств банка с 13,65 до 14,74%, которые сформированы преимущественно за
счет средств акционеров и эмиссионного дохода.
Стоит также отметить как положительный момент увеличение доли
нераспределенной прибыли в источниках финансирования с 2,35 до 2,99%.
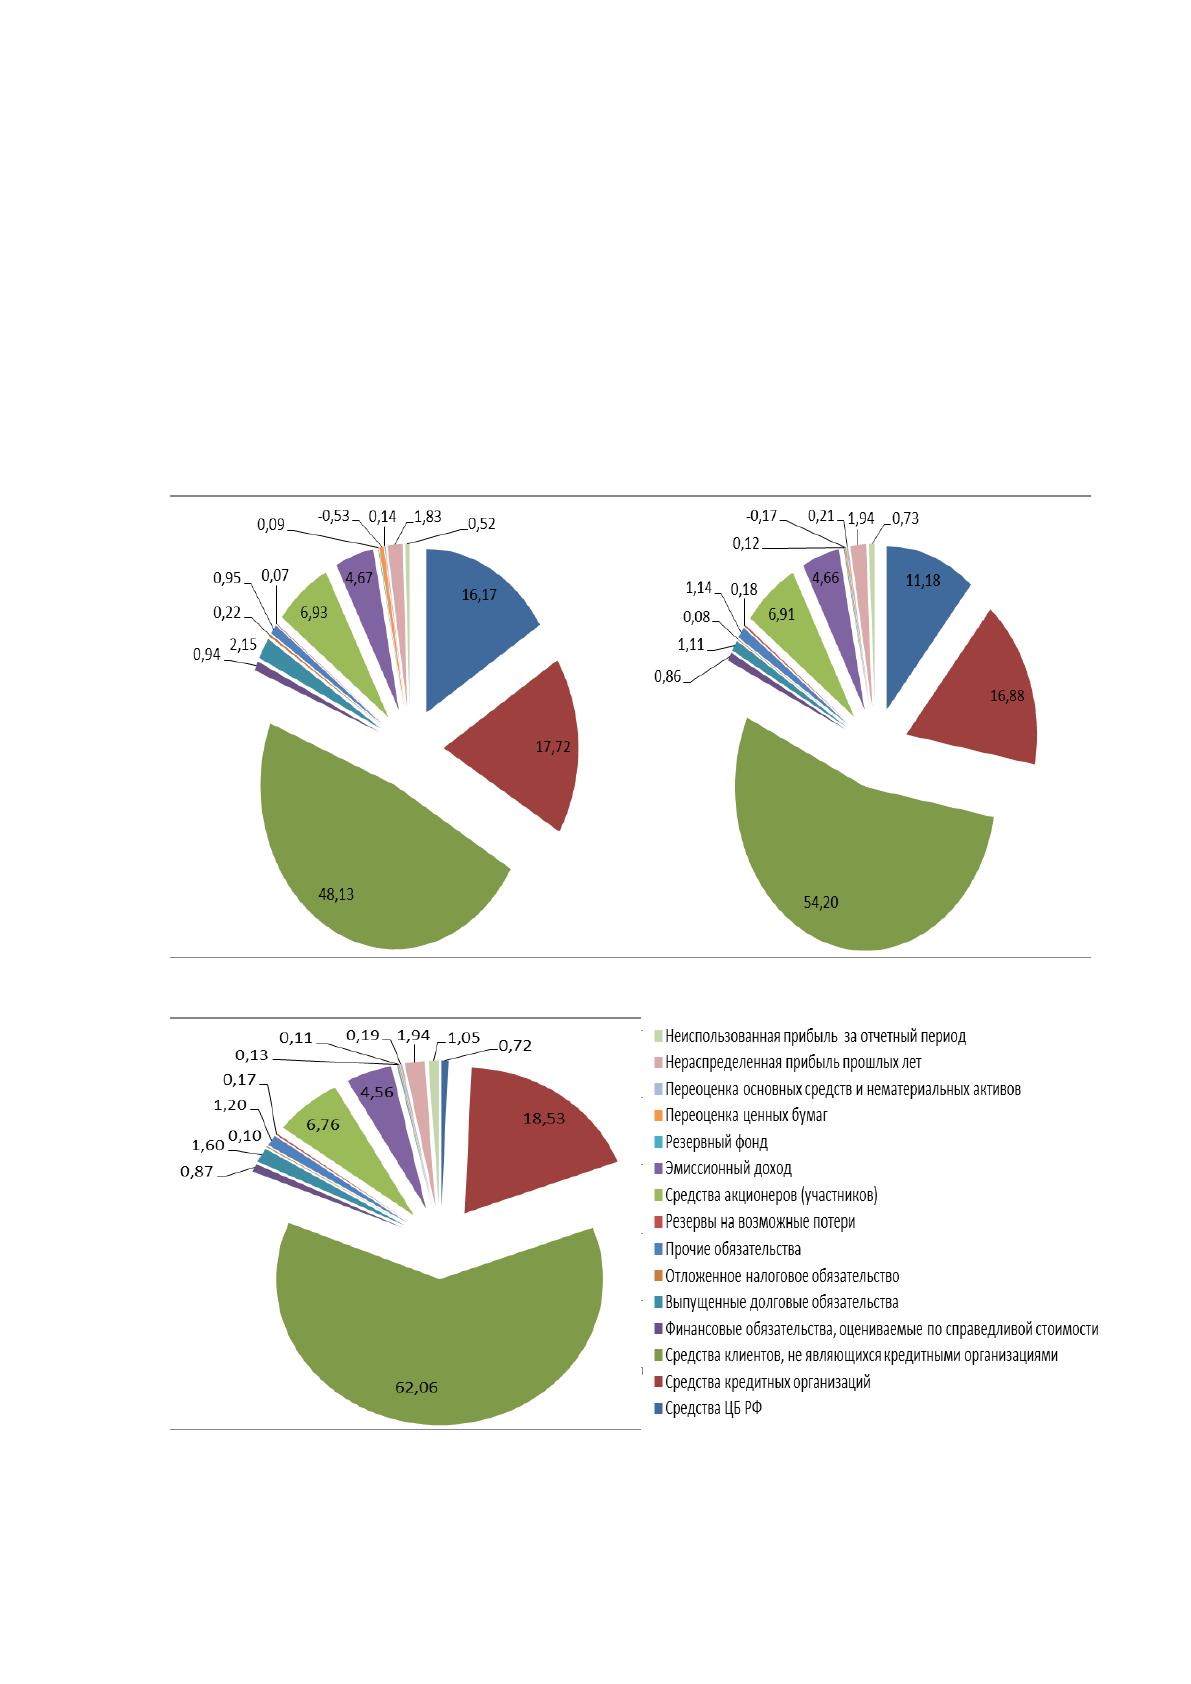
Таким образом, структура источников финансирования активов
исследуемого банка изменилась существенно (рисунок 7).
2015 год 2016 год
2017 год
Рисунок 7. Структура пассивов ПАО «Банк ВТБ» за 2015-2017 гг., %
Таким образом, в 2015-2017 годах имеет место положительная динамика
41
активов ПАО «Банк ВТБ», обусловленная в 2016 году увеличением объемов
денежных средств, средств в кредитных организациях и вложений в ценные
бумаги, а в 2017 году – увеличением практически всех элементов активов, при
этом можно говорить об увеличении клиентской базы банка, увеличении его
заинтересованности в получении долгосрочной прибыли и снижении интереса к
получению краткосрочной прибыли. Активы банка сформированы
преимущественно ссудной задолженностью, то есть основная специализация
банка – кредитование, преимущественно юридических лиц (78,74), при этом
стоит отметить увеличение доли кредитов, выданных физическим лицам до
3,82%, при том что в базовом году они составляли тысячные доли процентов.
В пассивах банка традиционного преобладают обязательства (85,26%) и
преимущественно перед клиентами, не являющимися кредитными
организациями, удельный вес которых увеличился с 48,13 до 62,06%. Доля
межбанковских кредитов в пассивах банка увеличилась до 18,53%, при этом
доля средств ЦБ РФ уменьшилась с 16,17 до 0,72%. Участие собственных
средств в источниках формирования активов банка увеличилось до 14,74%, при
этом нераспределенная прибыль, ввиду увеличения ее объема, - до 2,99%.
2.3 Анализ экономической эффективности работы банка
В целях оценки экономической эффективности работы исследуемого
банка посредством таблицы 13 произведен анализ динамики его доходов,
расходов и финансовых результатов.
Таблица 13
Динамика доходов, расходов и финансовых результатов ПАО «Банк
ВТБ» за 2015-2017 годы, млрд. руб.
Показатель
2015
год
2016
год
2017
год
Изменение,
+/-
Темп
изменения, %
2016 к
2015
2017 к
2016
2016 к
2015
2017 к
2016
1
2
3
4
5
6
7
8
Процентные доходы
636
722
672
86
-50
113,52
93,07
Процентные расходы
534
541
468
7
-73
101,31
86,51
Изменение резервов на
потери по ссудам
-55
-61
-118
-6
-57
110,91
193,44
Чистый процентный доход
после создания резерва
47
120
86
73
-34
255,32
71,67
42
Продолжение таблицы 13
1
2
3
4
5
6
7
8
Комиссионные доходы
21
29
32
8
3
138,10
110,34
Комиссионные расходы
4
4
5
0
1
100,00
125,00
Чистый доход от операций
с фин. активами
55
-68
9
-123
77
х
х
Чистый доход от операций
с фин. обязательствами
-0,1
-0,5
-0,4
0
0
500,00
80,00
Чистый доход от операций
с ценными бумагами
3
3
24
0
21
100,00
800,00
Чистый доход от операций
с инвалютой
-26
-140
-50
-114
90
538,46
35,71
Доход от переоценки
инвалюты
-26
190
-6
216
-196
-730,77
-3,16
Прочие доходы
77
68
88
-9
20
88,31
129,41
Прочие расходы
71
128
129
57
1
180,28
100,78
Изменение резервов по
прочим потерям
-17
12
24
29
12
-70,59
200,00
Прибыль до
налогообложения
59
82
73
23
-9
138,37
89,08
Возмещение (расход) по
налогам
10
13
-28
3
-41
130,00
х
Прибыль за период
49
69
101
20
32
140,08
146,86
Прочий совокупный доход
-6
42
24
47
-17
-703,39
58,80
Финансовый результат за
период
43
110
125
67
15
255,81
113,64
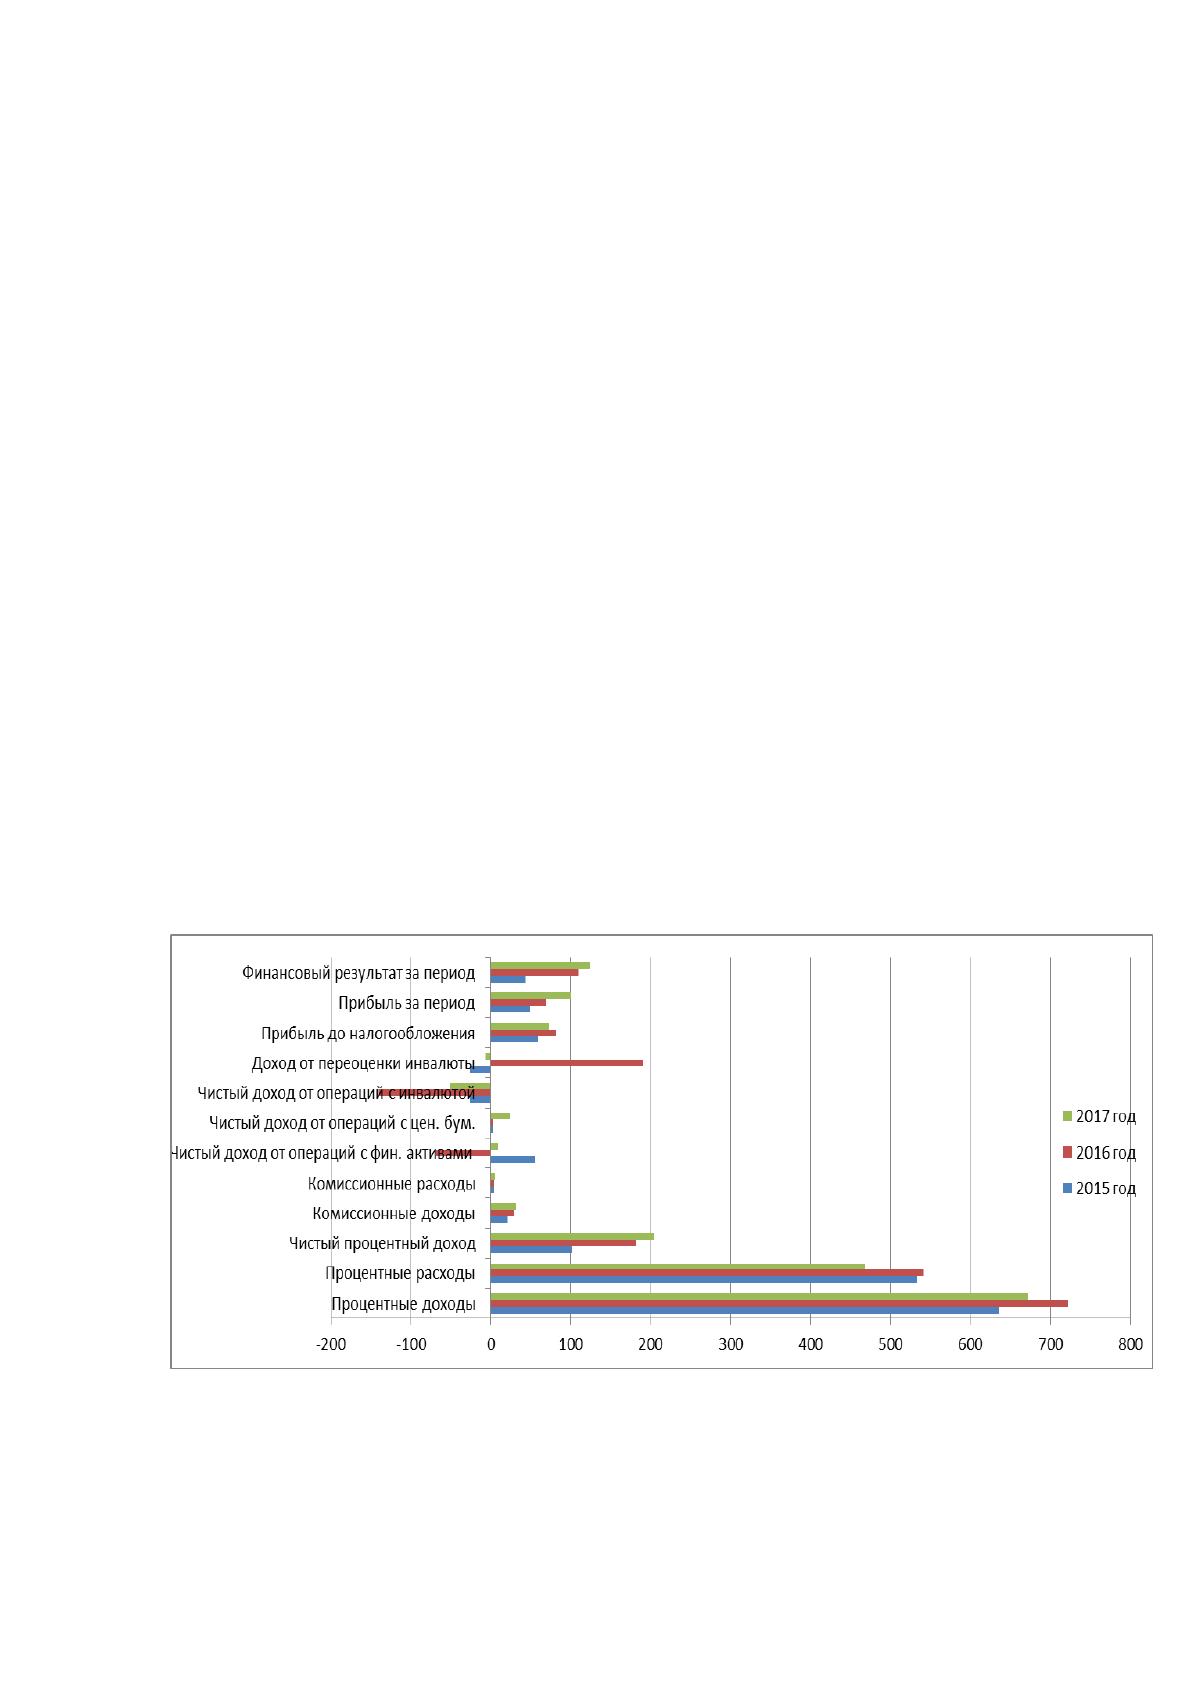
Оценив динамику доходов и расходов ПАО «Банк ВТБ» за 2015-2017
годы, можно сделать вывод о том, что процентные доходы банка, как и
процентные расходы, увеличившиеся в 2016 году, в 2017 году уменьшились.
При этом доходы банка снизились на 6,93%, а процентные расходы – на 13,49%
и стали меньше объема процентных расходов в базовом 2015 году.
Изменение резервов на потери по ссудам имеет положительную
динамику с увеличивающимся темпом роста, что отрицательным образом
сказывается на показателе чистых процентных доходов банка, которые в 2017
году уменьшились на 28,33%, при том, что в 2016 году имело место их
увеличение в 2,55 раза.
Комиссионные доходы банка, как и его комиссионные расходы, имеют
положительную динамику, при этом темпы роста комиссионных доходов, как и
их объем превышают соответствующие показатели по комиссионным расходам.
От операций с иностранной валютой и финансовыми обязательствами на
43
протяжении анализируемого периода имеется отрицательный результат. При
этом от операций с финансовыми активами в 2015 и 2017 годах имело место
получение чистого дохода.
Переоценка иностранной валюты в 2016 году положительным образом
сказалась на совокупном финансовом результате, увеличив его на 190 млрд.
руб., при том что в 2015 и 2017 годах переоценка иностранной валюты
увеличила расходы банка.
В итоге прибыль до налогообложения, увеличившаяся в 2016 году на
38,37%, в 2017 году снизилась на 10,92%. Однако возмещение по налогам в
2017 году в сумме 28 млрд. руб. привело к увеличению прибыли банка за
отчетный период на 46,86%.
В 2015 году от деятельности, непосредственно не связанной с
банковской, был получен отрицательный результат, а в 2016-2017 годах –
положительный.
В итоге финансовый результат деятельности исследуемого банка на
протяжении анализируемого периода имеет положительную динамику, хотя
темпы его роста снизились (рисунок 8).
Рисунок 8. Динамика доходов, расходов и финансовых результатов
ПАО «Банк ВТБ» за 2015-2017 годы, млрд. руб.
Поскольку процентные доходы и расходы банка оказывают
Источник: https://baza.diplomsite.ru/previewfile/3271