Дипломная работа: Анализ и оценка финансового состояния банка на примере ПАО "СБЕРБАНК РОССИИ"
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
40
портфеля стала переоценка валютного портфеля. Доля корпоративных кредитов
в общем кредитном портфеле в 2015 году по сравнению с 2014 годом несколько
увеличилась и составила 75,1 % (в 2014 году – 74,0 %).
Портфель розничных кредитов вырос за год на 2,4 % – до 5,0 трлн рублей.
Спад в росте розничного кредитования в 2015 году по сравнению с 2014 годом
(в котором наблюдался рост в 29,3 %) объясняется сокращением доходов
населения и переходом населения к сберегательной модели поведения
в условиях рецессии. Жилищное кредитование стало основным драйвером
роста розничного портфеля в 2015 году: рост составил 12,5 %. В 2015 году
жилищное кредитование продолжало занимать наибольшую долю в розничном
портфеле – 51,4 %, которая увеличилась за 2015 год на 4,6 п. п. Доля данных
кредитов в суммарном кредитном портфеле составила 12,9 %. Доля Сбербанка
на российском рынке ипотечного кредитования достигла 55 %.
В 2016 году совокупный кредитный портфель Банка до вычета резервов
под обесценение снизился за год на 6,3 % – до 18,7 трлн рублей. Кредиты
корпоративным клиентам снизились на 8,9 % в 2016 году. Кредиты частным
клиентам увеличились на 1,3 % в 2016 году. Доля корпоративных кредитов в
общем кредитном портфеле в 2016 году по сравнению с 2015 годом несколько
снизилась и составила 73,1 % (в 2015 – 75,1 %). Главным образом снижение
корпоративного кредитного портфеля вызвано переоценкой валютных кредитов
в связи с укреплением рубля, а также досрочными погашениями кредитов
рядом крупных клиентов.
Портфель розничных кредитов вырос за год на 1,3 % и составил 5,0 трлн
рублей. Драйвером роста розничного портфеля послужило жилищное
кредитование, рост которого составил 7,7 % в 2016 году. В 2016 году жилищное
кредитование продолжало занимать наибольшую долю в розничном портфеле –
54,7 %; рост доли за 2016 год составил 3,3 п. п. Доля данных кредитов в
суммарном кредитном портфеле составила 14,8 %. Доля Сбербанка на
российском рынке ипотечного кредитования достигла 54,6 %. Увеличение
объемов ипотечного кредитования было нивелировано переоценкой валютной
41
составляющей розничного кредитного портфеля, а также большими объемами
досрочного погашения в течение четвертого квартала 2016 года.
Уровень покрытия резервами кредитного портфеля до вычета резервов по
состоянию на конец 2016 года составил 7,0 %, показав рост по данному
показателю по сравнению с 2015 годом (6,0 %). За 2016 год доля NPL90+
(неработающих кредитов с просроченными платежами по процентам и (или)
основному долгу более чем на 90 дней) в совокупном кредитном портфеле
Банка снизилась с 5,0 до 4,4 %. При этом покрытие резервами неработающих
кредитов в 2016 году увеличилось до 1,6 на конец 2016 года в сравнении с 1,2
на конец 2015 года.
В 2015 году портфель ценных бумаг Банка на 97,9 % представлен
долговыми инструментами и в основном используется для управления
ликвидностью. За 2015 год доля акций в портфеле ценных бумаг почти не
изменилась по сравнению с 2014 годом и составила 1,9 %. Доля корпоративных
облигаций в структуре портфеля к концу 2015 года составила 39,9 %,
увеличившись за год на 8,0 п. п.
В 2016 году портфель ценных бумаг снизился на 6,5 % – до 2,7 трлн
рублей. Портфель практически полностью состоит из облигаций и используется
главным образом для управления ликвидностью.
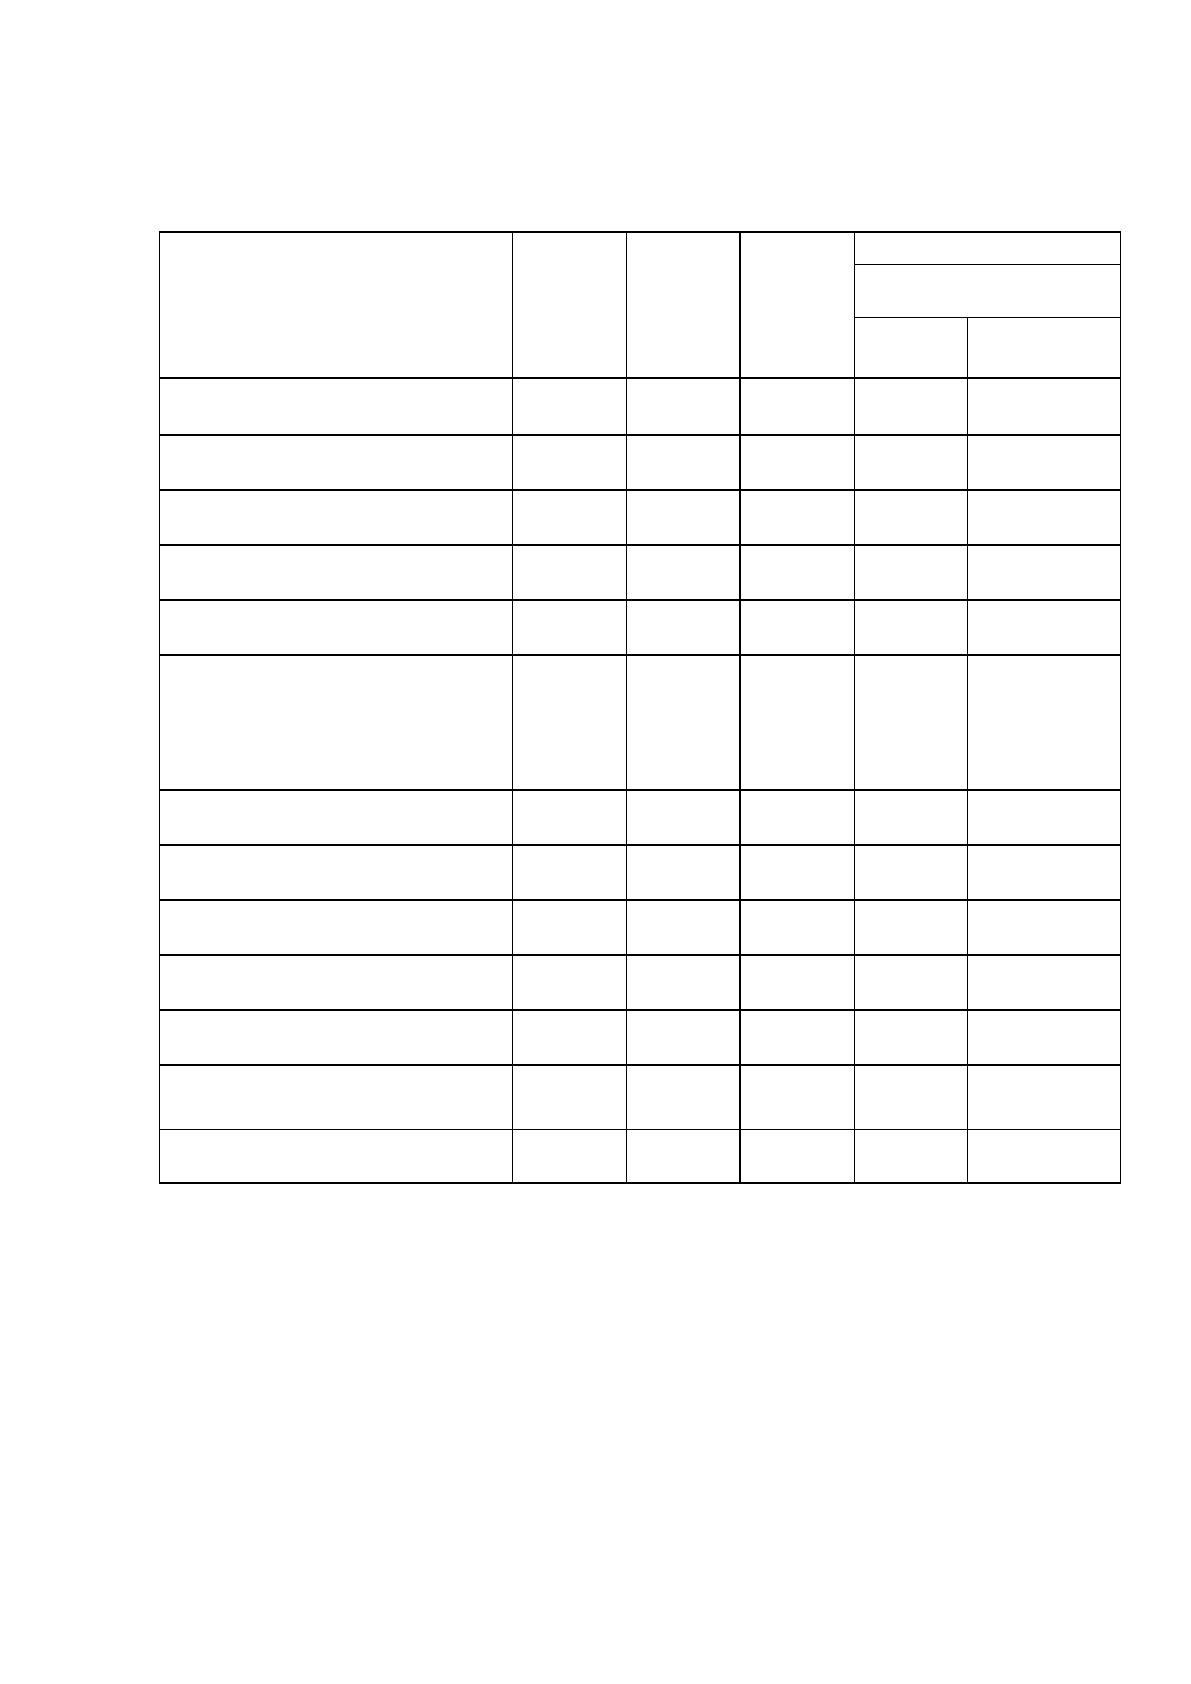
Ресурсная база (пассивы) ПАО «Сбербанка России» приведена в табл. 9.
Как мы видим из табл. 9 для фондирования активных операций
использовались различные источники привлечения ресурсов. Однако основным
источником остаются средства клиентов.
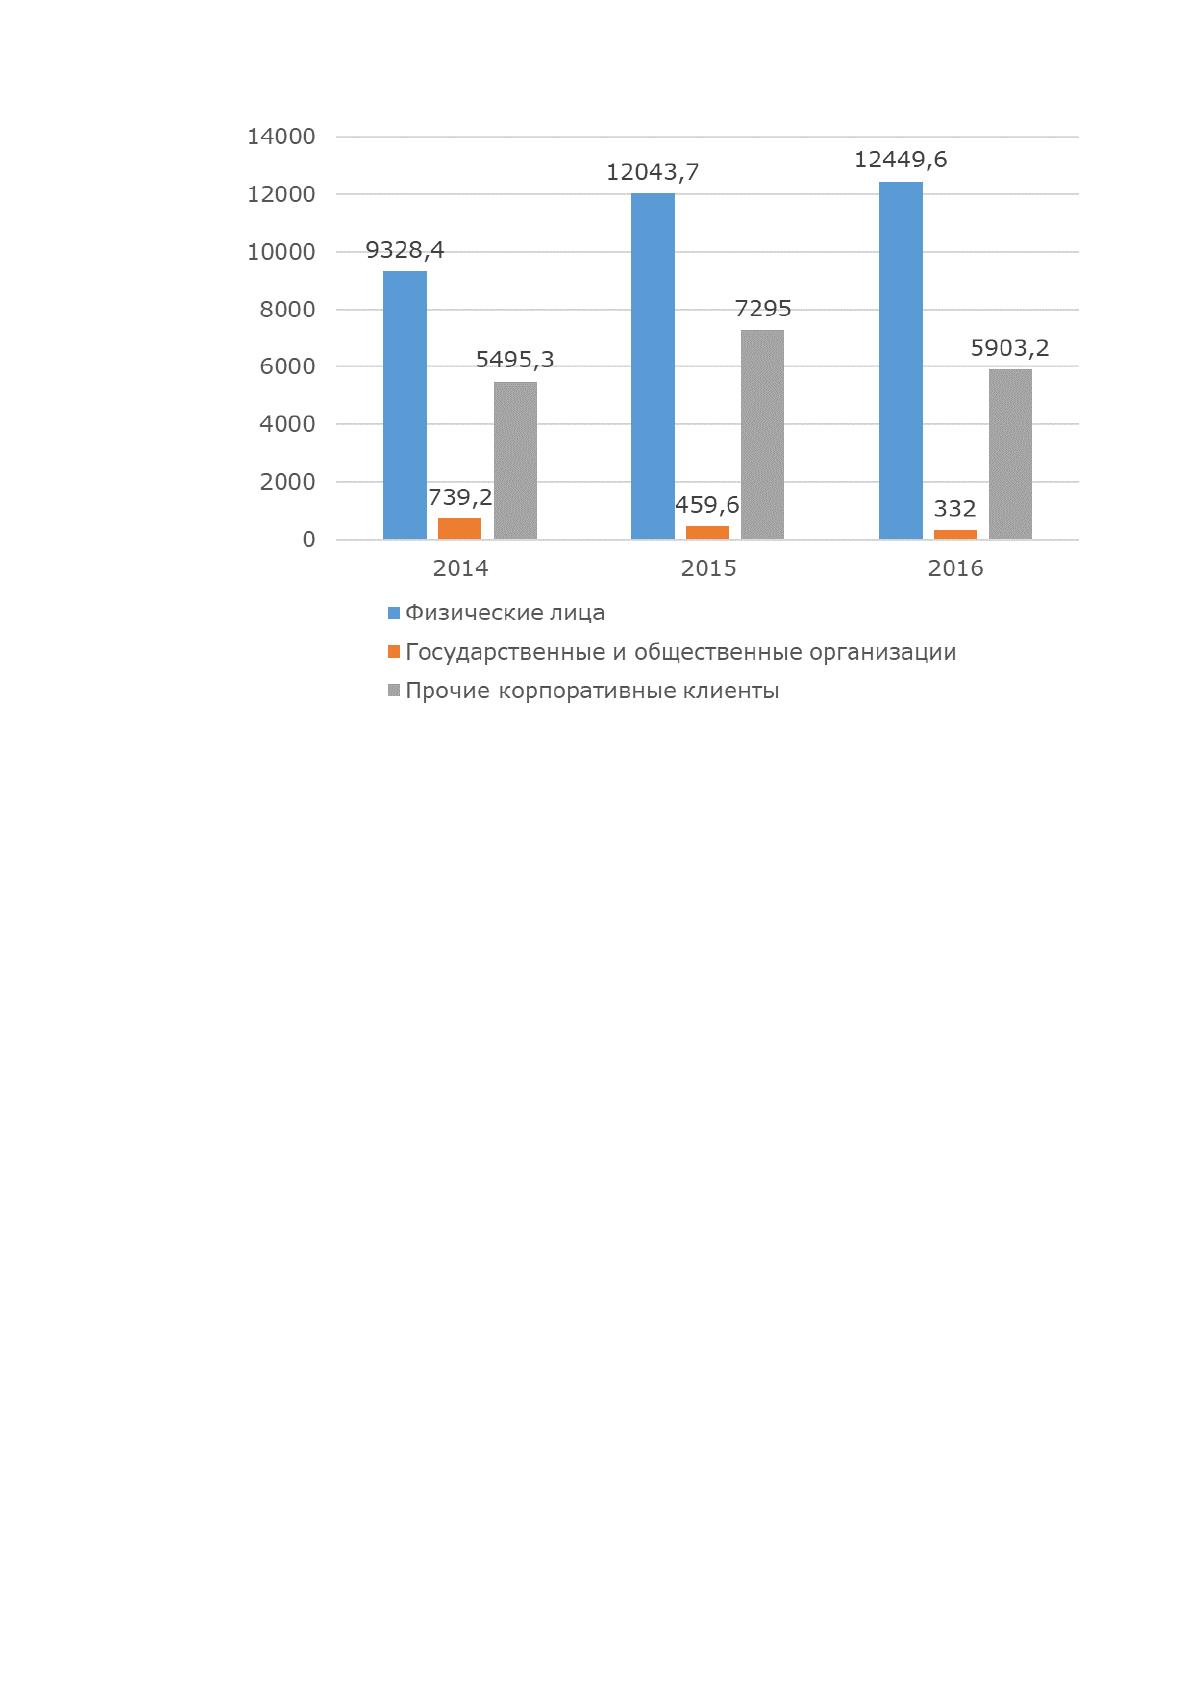
Динамика средств клиентов ПАО «Сбербанка России» приведена на
рис.5.
В 2015 году объем привлеченных средств как корпоративных клиентов,
так и физических лиц увеличился и по рублевым счетам, и по счетам в
иностранной валюте. Несмотря на сохранение в 2015 году геополитической
42
Таблица 9
Ресурсная база ПАО «Сбербанка России» за 2014 – 2016 гг.,
млрд. руб.
напряженности и остающиеся закрытыми внешние рынки, Банк существенно
снизил зависимость от средств государственного финансирования (объем
средств Банка России на балансе Банка за год снизился с 3,5 трлн руб. до 0,8
трлн руб.) за счет привлечения дополнительного объема средств клиентов.
Приток средств клиентов позволил Банку также досрочно погасить ряд
дорогих заимствований в валюте с внешних рынков.
Показатель
2014 г.
2015 г.
2016 г.
Отклонение
2016 г. от 2014 г.
Абс.,
Темп
роста, %
(+, -)
1. Средства банков
3640,0
1045,9
561,9
-3078,1
15,44
2. Средства физических
лиц
9328,4
12043,7
12449,6
3121,2
133,46
3. Средства корпорати-
вных клиентов
6234,5
7754,6
6235,2
0,7
100,01
4. Выпущенные долго-
вые ценные бумаги
1302,6
1378,5
1161,0
-141,6
89,13
5. Прочие заемные
средства
537,2
398,0
261,4
-275,8
48,66
6. Финансовые обязате-
льства, оцениваемые по
справедливой стоимости
через прибыль или
убыток
769,1
426,6
212,9
-556,2
27,68
7. Отложенное налоговое
обязательство
45,3
132,0
55,1
9,8
121,63
8. Обязательства группы
выбытия
58,2
185,9
0,8
-57,4
1,37
9. Прочие финансовые
обязательства
444,5
718,4
791,8
347,3
178,13
10. Прочие нефинансо-
вые обязательства
51,4
69,6
77,3
25,9
150,39
11. Субординированные
займы
769,5
806,5
739,9
-29,6
96,15
12. Источники
собственных средств
2020,1
2375,0
2821,6
801,5
139,68
Пассивы
25200,8
27334,7
25368,5
167,7
100,67
43
Рисунок 5. Динамика средств клиентов ПАО «Сбербанка
России» за 2014 – 2016 гг., млрд. руб.
В 2016 году продолжились рост объемов и увеличение доли Сбербанка на
рынке привлечения средств частных клиентов. Факторы, способствовавшие
росту: повышение качества обслуживания клиентов, запуск промовкладов в
рублях, поддержание конкурентного уровня ставок в долларах, отзывы
лицензий у ненадежных банков и укрепление рубля в конце 2016 года.
В декабре 2014 года в период кризиса и резкого повышения курса валют
Сбербанком было принято решение о повышении процентных ставок по
вкладам в валюте. Это привело к росту доли валютных вкладов в портфеле и
позволило увеличить долю Сбербанка на рынке валютных вкладов. Снижение
доли валюты в портфеле в 2016 году обусловлено снижением курса валюты и
небольшим оттоком вкладов, открытых под повышенную процентную ставку в
период кризиса. Доля Сбербанка на рынке валютных пассивов продолжает
расти: в 2016 году доля выросла на 1,3 п. п. и достигла рекордного значения
38,6 %.
44
Уверенный рост демонстрирует привлечение средств частных клиентов
через удаленные каналы продаж Сбербанка. В 2016 году по двум промовкладам
, отрываемым удаленно, суммарный объем привлечения составил около 172
млрд рублей. В 2017 году Стратегия развития привлечения средств частных
клиентов через удаленные каналы продаж будет продолжена.
Для развития внешнеэкономической деятельности клиентов и улучшения
качества проведения международных расчетов ПАО Сбербанк по состоянию на
1 января 2017 года открыто 99 корреспондентских счетов ностро в 56 банках
мира. В 2016 году через корреспондентские счета лоро, открытые в Сбербанке,
ежемесячно проводилось около 10,6 млн платежей в рублях и иностранных
валютах, что на 2,1 млн превысило показатель предыдущего года.
Среднемесячные объемы операций на 3,7 трлн рублей превысили показатель
2015 года и составили 16,7 трлн рублей.
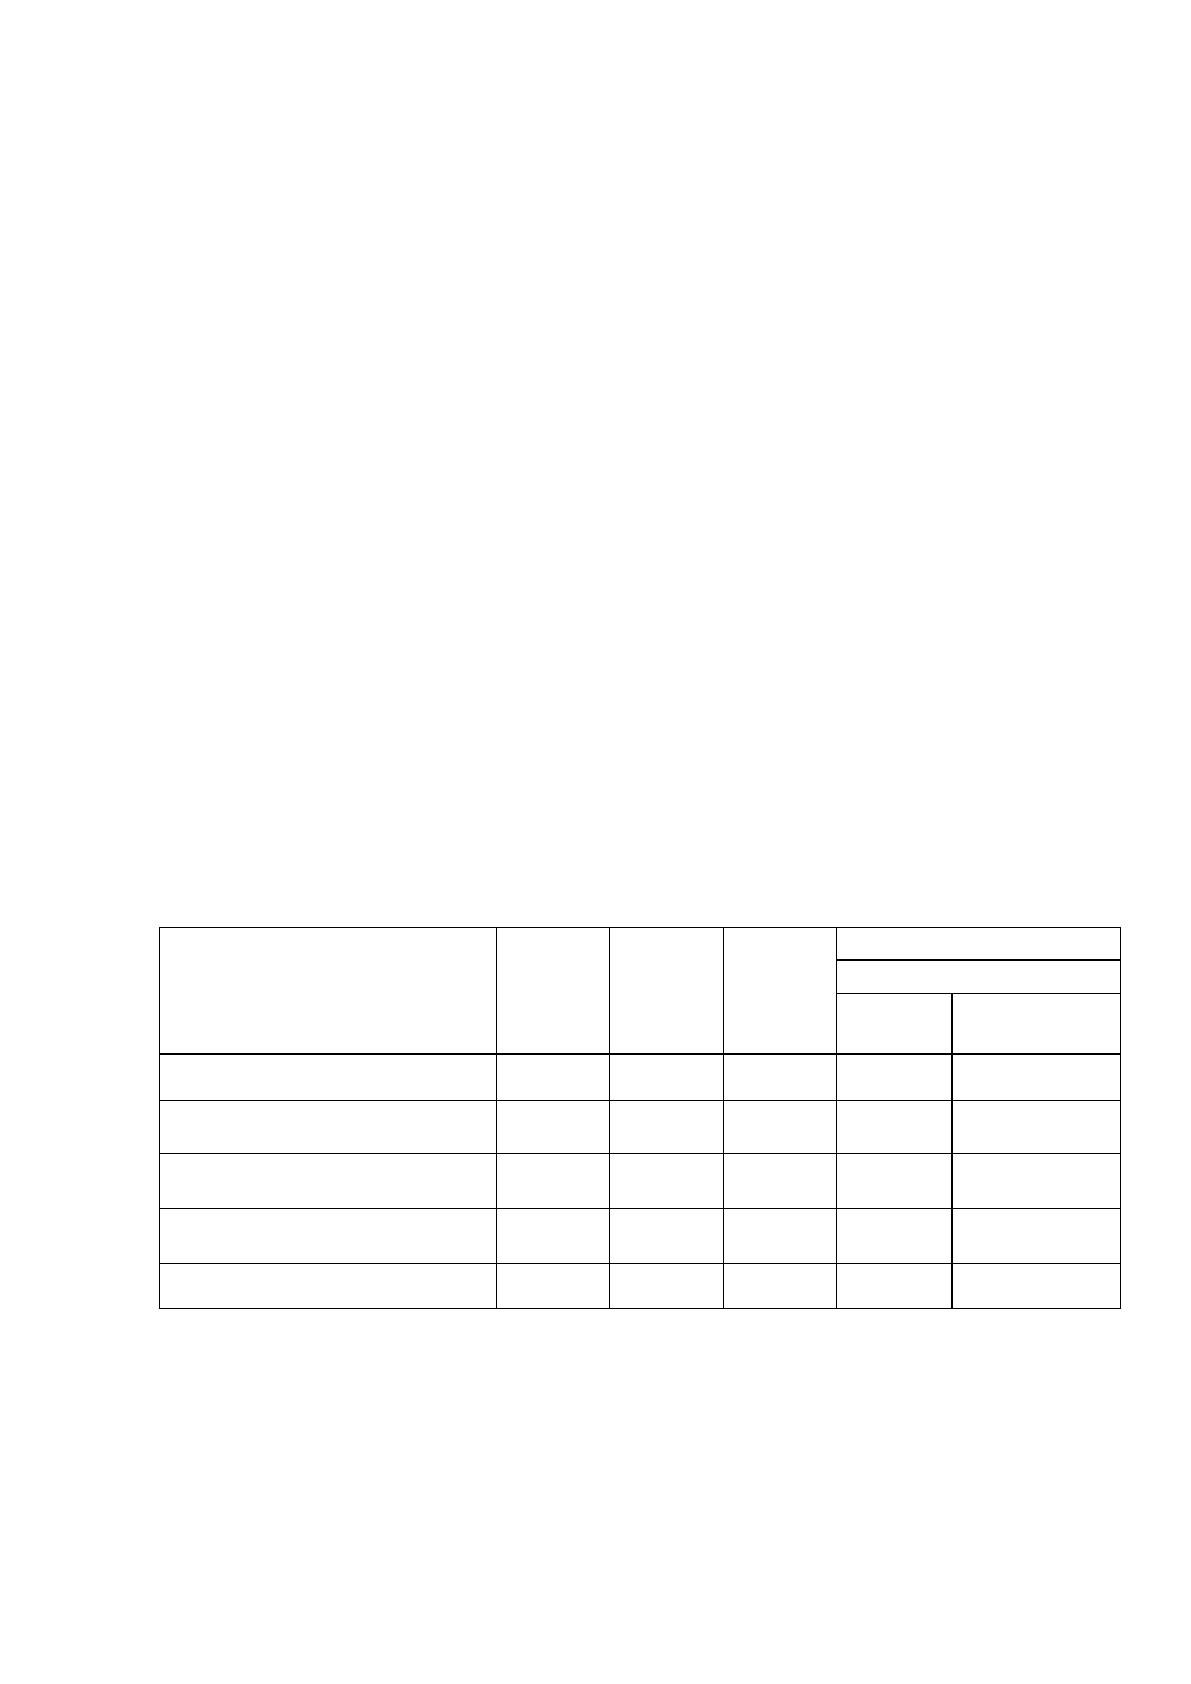
Структура собственного капитала ПАО «Сбербанка России»
представлена в табл. 10.
Таблица 10
Структура собственного капитала ПАО «Сбербанка России» за
2014 – 2016 гг., млрд. руб.
Как видно из табл. 10 собственные средства Банка увеличились за
анализируемый период на 39,68 % – до 2,8 трлн рублей. Прирост обусловлен
главным образом рекордной прибылью Банка по результатам деятельности.
Показатель
2014 г.
2015 г.
2016 г.
Отклонение
2016 г. от 2014 г.
Абс.,
Темп
роста, %
(+, -)
1. Уставный капитал
87,7
87,7
87,7
0
100
2. Эмиссионный доход
232,6
232,6
232,6
0
100
3. Нераспределенная
прибыль
1718,8
1935,2
2435,7
716,9
141,71
4. Прочие компоненты в
составе капитала
-19
119,5
65,6
84,6
-345,26
Всего
2020,1
2375,0
2821,6
801,5
139,68
Источник: https://baza.diplomsite.ru/previewfile/3274