Дипломная работа: Анализ кредитной деятельности банка (на примере ООО "РУСФИНАНС БАНК")
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
46
ипотечному кредитованию (49 тыс. руб.) и автокредитованию (175 тыс. руб). На
конец 2017 года сумма резерва составила 2488 тыс. руб.
Резервы под обесценение кредитов рассматриваются в Астраханском
филиале ООО «Русфинанс Банк» как:
резервы по конкретным ссудам – рассчитываются на основе
детализированной оценки руководством финансового состояния заемщика,
анализа обслуживания долга с учетом оценочной стоимости обеспечения и
погашения ссудной задолженности в период до составления настоящей
финансовой отчетности, анализа рисков, присущих кредитному портфелю в
целом, неблагоприятных ситуаций, которые могут повлиять на способность
заемщика погасить задолженность;
резервы для покрытия рисков, присущих не конкретным ссудам, а
любому портфелю кредитов («портфельный подход»).
Резерв по портфелю кредитования физических лиц создается в
Астраханском филиале ООО «Русфинанс Банк» путем определения размера
резерва по группе однородных заемщиков и кредитов, которые схожи по
срокам и суммам, т.е. по группам со сходными характеристиками.
Кредитные требования группируются по схожим характеристикам риска
потребительского кредитования, указывающим на способность должников к
выплате всех сумм, предусмотренных условиями договора. Соответствие
выбранных сходных характеристик оценке будущих потоков денежных средств
для групп кредитов обеспечивается тем, что они указывают на способность
должников к выплате всех сумм, подлежащих погашению.
При выдаче кредитов ООО «Русфинанс Банк» требует предоставления
обеспечения и гарантий. Обеспечением по кредитам могут выступать
недвижимость, ценные бумаги, драгоценные металлы, личная собственность.
ООО «Русфинанс Банк» принимает гарантии от физических лиц. Для
ограничения кредитного риска в залог может быть принято одновременно
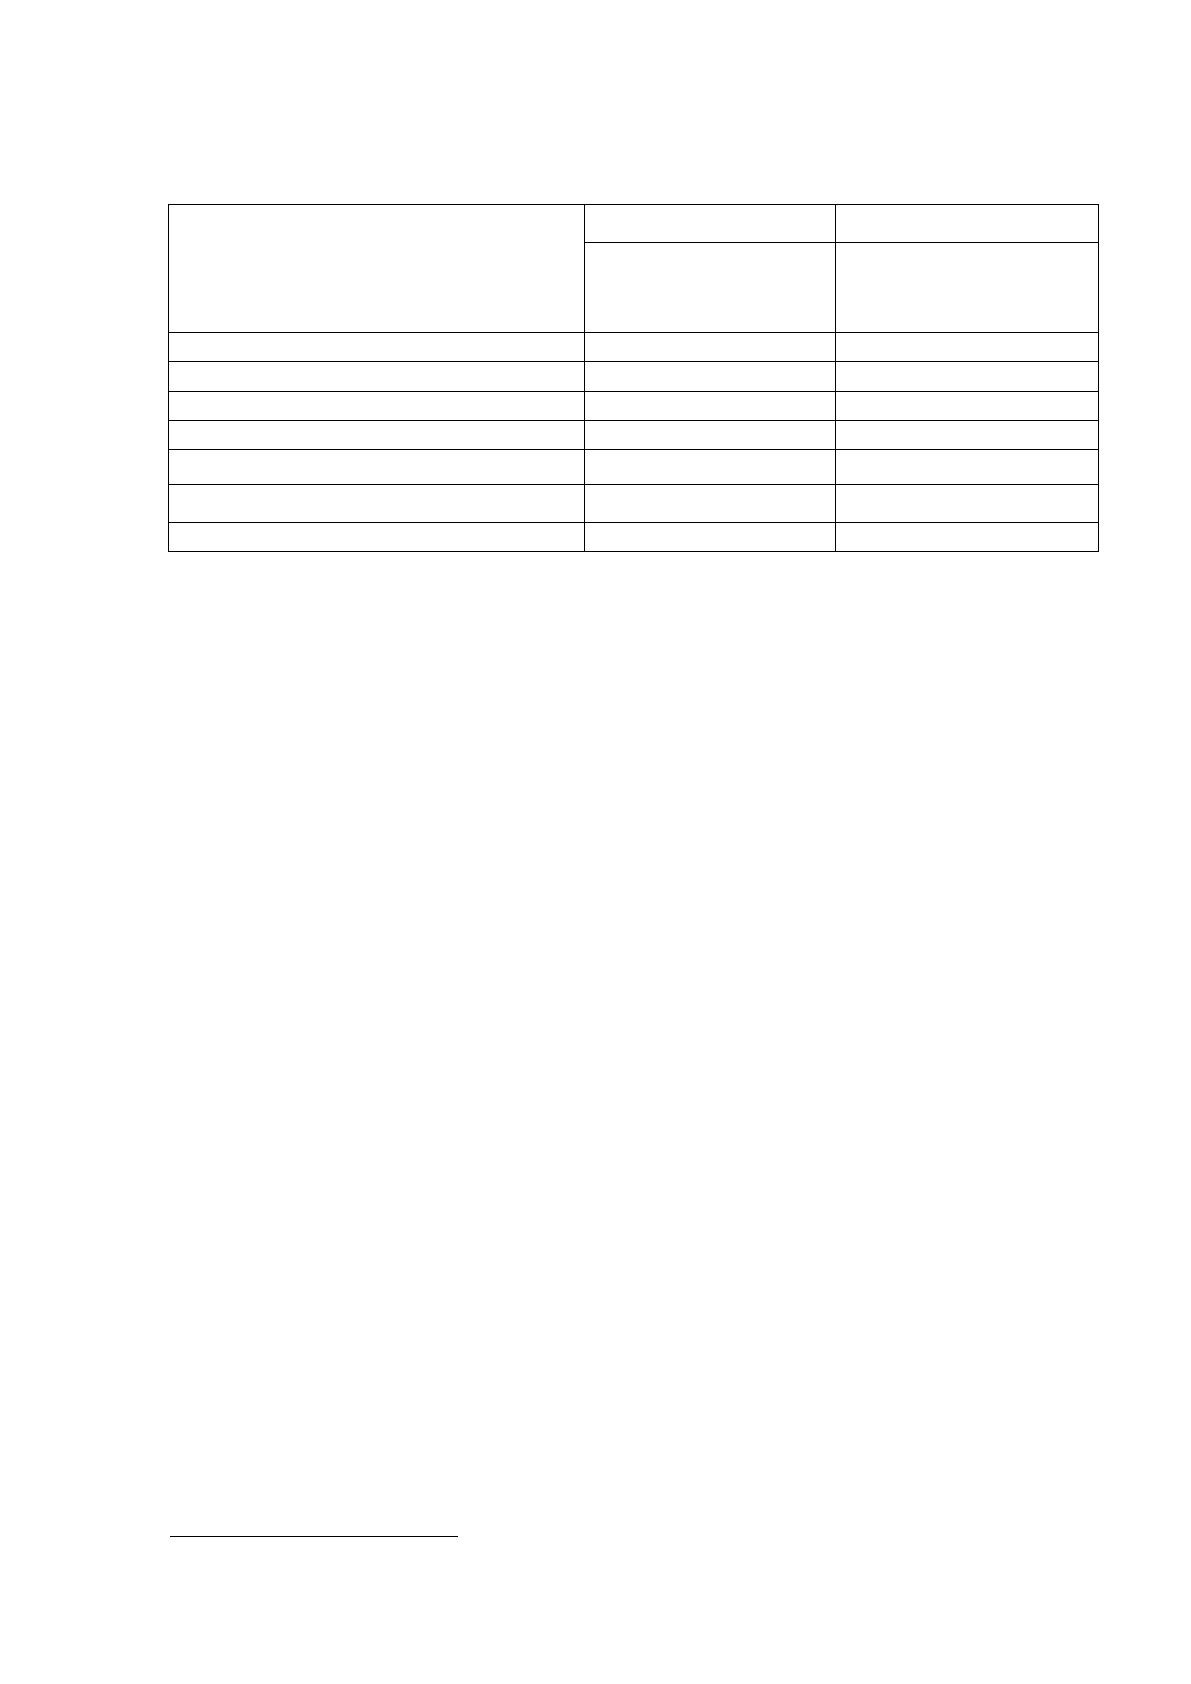
несколько видов обеспечения (таблица 7).
47
Таблица 7
Виды обеспечения (в общей сумме выданных кредитов физическим
лицам)
23
2016 год
2017 год
Доля в сумме
потребительских
кредитов, %
Доля в сумме
потребительских
кредитов, %
Недвижимость
29,12
25,46
Движимые основные средства
18,37
15,37
Гарантии
3,05
5,22
Поручительство
5,64
5,27
Страхование
3,32
3,34
Без обеспечения
40,50
45,34
Итого
100
100
В 2017 году основную долю в обеспечении кредитов занимает
недвижимость, в 2016 году она составляла 29,12% от совокупной ссудной
задолженности по потребительскому кредитованию, тогда как в 2017 году доля
сократилась на 3,66%. Также в 2017 году заметно сокращение на 3%
обеспечения движимых основных средств на 01.01.2016 г. их доля составила
15,37% в общей сумме потребительских кредитов.
В 2016 году кредиты без обеспечения составили 40,5% в общей ссудной
задолженности по потребительскому кредитованию, в 2017 году данный
показатель вырос и составил 45,34%. Наиболее значимым видом риска для
Банка является кредитный риск. Управлению им, а также контролю качества
кредитного портфеля уделяется особое внимание.
Качество кредитного портфеля достигается за счет его диверсификации
и отлаженной системы управления кредитным риском, состоящей из системы
оценки заемщика; процедур согласования, выдачи и сопровождения кредитов;
системы мониторинга и оценки кредитного риска. Особое внимание уделяется
детальному изучению бизнеса клиентов, источников погашения ими ссудной
задолженности, а также наличию надежного и ликвидного обеспечения,
достаточного для покрытия принимаемых Банком кредитных рисков.
Реализация данных методов управления кредитным риском позволила
23
Годовой отчет ООО «Русфинанс Банк» за 2017 г.
48
Банку эффективно управлять кредитным портфелем в 2017 году. При этом
ООО «Русфинанс Банк» выполняет работу по анализу и оценке кредитного
риска в соответствии с нормативными требованиями Центрального Банка
России, соблюдает установленные действующим Законодательством РФ
нормативы, ограничивающие кредитный риск. Для управления кредитным
риском ООО «Русфинанс Банк» подразделяет своих контрагентов по группам
кредитного риска, которые отражают вероятность дефолта данных
контрагентов. На контрагентов, отнесенных к какой-либо группе кредитного
риска, устанавливаются лимиты риска.
Качество кредитов, которые не просрочены, оценивается на основе
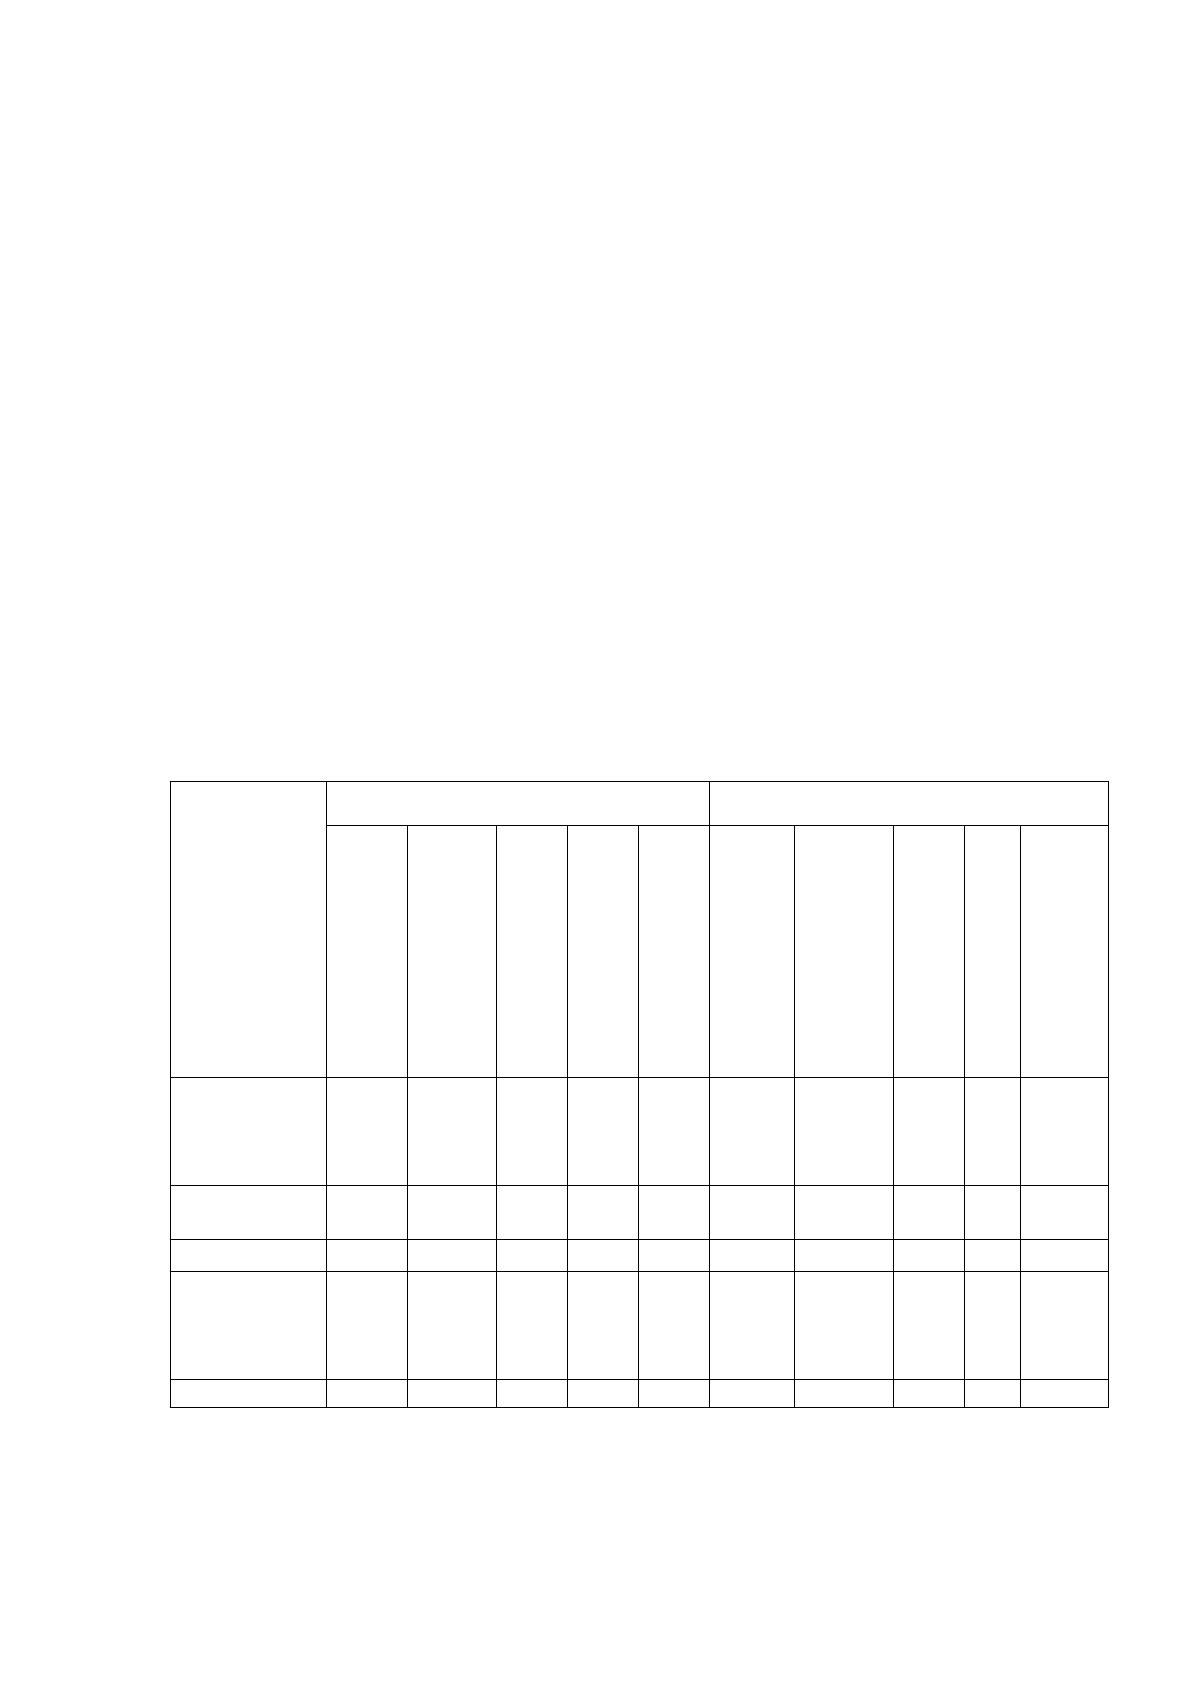
внутренних кредитных рейтингов, применяемых Банком, следующим образом
(таблица 8).
Таблица 8
Анализ уровня риска по группам качества классифицированных
кредитов, тыс. руб.
Кредиты
физичес
ким
лицам
2016 год
2017 год
Стандартные
I
Нестандартные
II
Сомнительные
III
Проблемные
IV
Безнадежные
V
Стандартные
I
Нестандартные
II
Сомнительные
III
Проблемные
IV
Безнадежные
V
потребитель-
ское
кредитова-
ние
23232
65394
101
111
1516
17350
71642
0
4
635
ипотечные
кредиты
599
29965
0
0
0
307
24590
0
0
0
автокредиты
0
20486
946
79
1403
1258
25234
1371
40
1853
овердрафт
по
пластиковым
картам
424
0
0
0
0
365
0
0
0
0
Итого
24255
115845
1047
190
2919
19280
121466
1371
44
2488
В 2016 году стандартных ссуд на потребительское кредитование (I
категории качества) было выдано на сумму 24255 тыс. руб., в 2017 году данный
49
показатель сократился на 20,52% и составил 19280 тыс. руб. В 2016 году
нестандартных ссуд на потребительское кредитование (II категории качества)
было выдано на общую сумму 115845 тыс. руб., в 2017 году заметно
увеличение данного показателя на 4,85 % и составил 121466 тыс. руб.
Наибольшую группу риска на потребительское кредитование попадают
ссуды III категории качества (сомнительные). Если по заемщику (физическому
лицу) в течение периода более одного квартала отсутствует информация, в том
числе финансовая, ссуда классифицируется не выше чем во II категорию
качества с формированием резерва в размере не менее 20%. Если по заемщику
указанная информация отсутствует в течение периода более двух кварталов,
ссуда классифицируется не выше чем в III категорию качества с
формированием резерва в размере не менее 50%.
Анализ данной таблицы показал, что в 2016 году сомнительных ссуд на
потребительское кредитование (III категории качества) было выдано на 1047
тыс. руб., а в 2017 году данный показатель вырос и составил 1371 тыс. руб.
Анализ просроченных, но не обесцененных кредитов по длительности
просрочки на потребительское кредитование, вместе со справедливой
стоимостью заложенного имущества, удерживаемого Банком в качестве
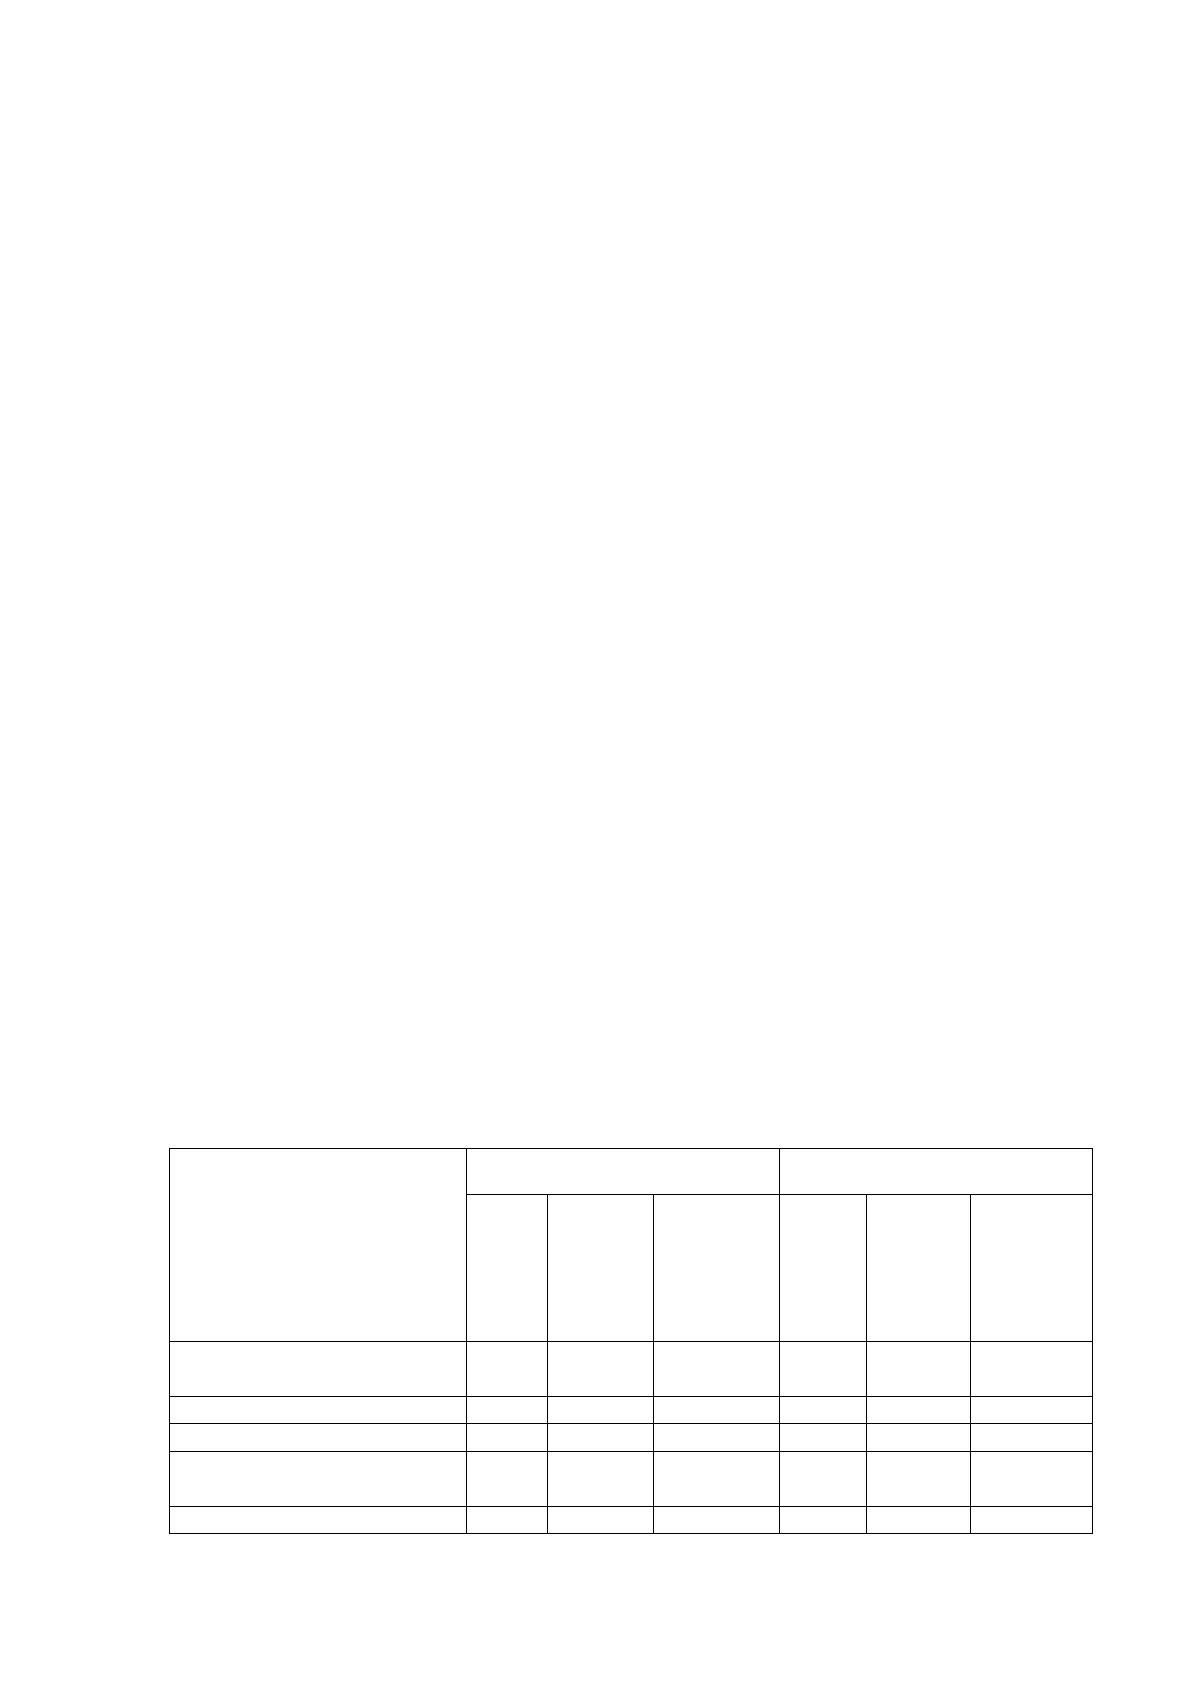
обеспечения по указанным кредитам, приведен ниже (таблица 9).
Таблица 9
Анализ просроченных, но не обесцененных кредитов физических
лиц по длительности просрочки, вместе со справедливой
стоимостью заложенного имущества
2016 год
2017 год
прос
рочк
а до
30
дней
просро
чка
более
30
дней
справед
ливая
стоимост
ь залога
проср
очка
до 30
дней
просро
чка
более
30
дней
справед
ливая
стоимос
ть
залога
потребительское
кредитование
0
190
342
0
8
1190
ипотечные кредиты
0
0
0
0
0
0
автокредиты
0
0
0
0
36
1645
овердрафт по
пластиковым картам
0
0
0
0
0
0
Итого
0
190
342
0
44
2835
50
Анализ данной таблицы показал, что в 2016 году просрочка более 30
дней составила на потребительское кредитование 190 тыс. руб., в 2017 году
данный показатель сократился. По автокредитованию в 2016 году просрочки не
было, а в 2017 году она составила 36 тыс. руб.
Ниже приведен анализ индивидуально обесцененных кредитов вместе со
справедливой стоимостью заложенного имущества, удерживаемого Банком в
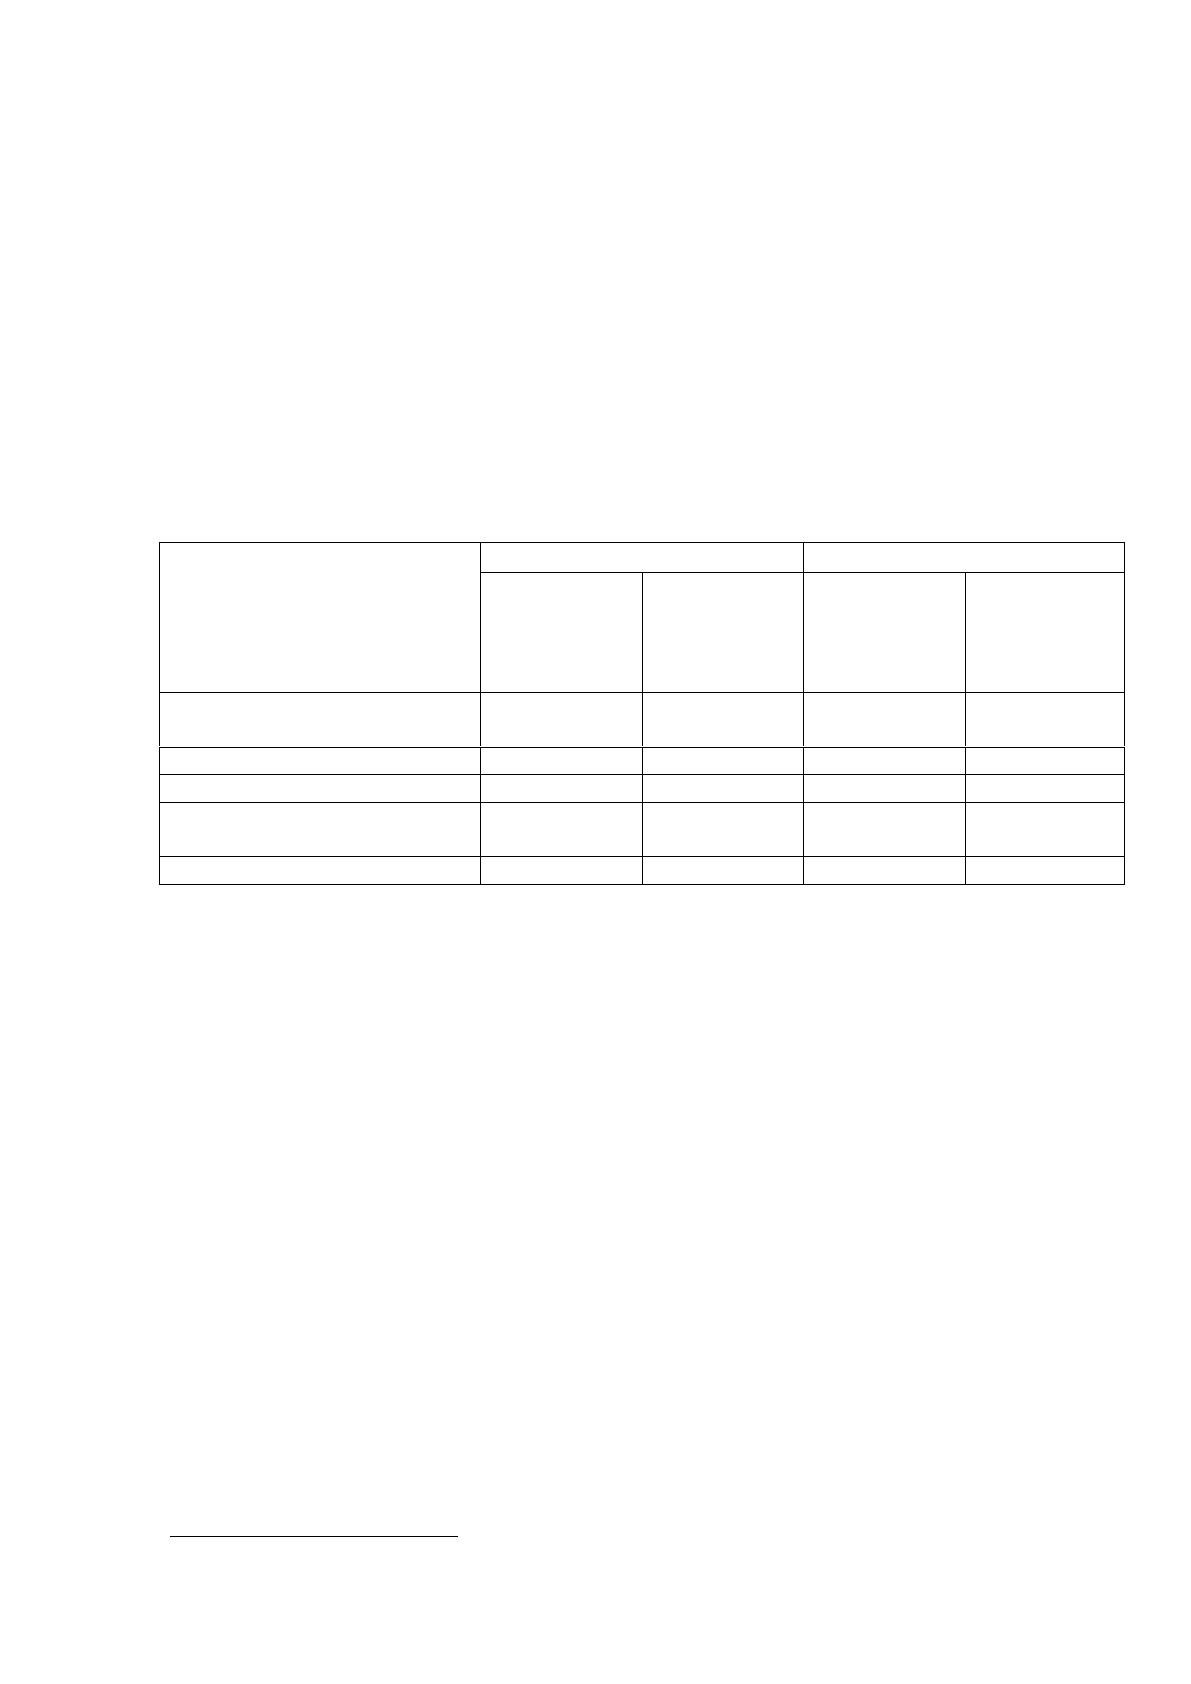
качестве обеспечения (таблица 10).
Таблица 10
Анализ индивидуально обесцененных кредитов физических лиц
вместе со справедливой стоимостью заложенного имущества
24
Показатель
2016
2017
индивидуа
льно
обесценен
ные
справед-
ливая
стоимость
залога
индивиду-
ально
обесценен
ные
справед-
ливая
стоимость
залога
потребительское
кредитование
2495
1243
2281
1358
ипотечные кредиты
220
0
171
0
автокредиты
202
1735
27
23
овердрафт по
пластиковым картам
2
0
9
0
Итого
2919
2978
2488
1381
Сумма индивидуально обесцененных потребительских кредитов на
конец 2017 года составила 2488 тыс. руб, что на 14,77% меньше, чем в 2016
году. Справедливая стоимость залога по потребительскому кредитованию на
конец 2017 года составила 1381 тыс. руб, что на 53,63% меньше показателя
предыдущего года. Оценка качества кредитного портфеля ООО «Русфинанс
Банк» осуществляется на регулярной основе посредством составления
ежемесячных оперативных отчетов Сектором оценки рисков Банка.
В целях минимизации кредитного риска ООО «Русфинанс Банк»
принимаются меры по предупреждению возникновения проблемной ссудной
задолженности и определению порядка работы с проблемной ссудной
задолженностью, в случае ее возникновения. Конкретные процедуры и
действия работников закреплены во внутренних документах ООО «Русфинанс
24
Годовой отчет ООО «Русфинанс Банк» за 2017 г.
Источник: https://baza.diplomsite.ru/previewfile/3514