Дипломная работа: Анализ кредитной деятельности банка ПАО "Сбербанк России"
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
45
Таблица 16
Анализ динамики чистых инвестиций в финансовый лизинг ПАО
«Сбербанк России», млн. руб.
Показатель
2015 год
2016 год
2017 год
Темп роста, %
2016/
2015
2017/
2016
Чистые инвестиции в
финансовый лизинг
218617
227161
254819
103,91
112,18
В 2015-2017 гг. увеличиваются инвестиции банка в финансовый лизинг:
в 2016 г. на 3,91 %, в 2017 г. на 12,18 %.
Анализ инвестиционного кредитного портфеля банка представлен в
таблице 17.
Таблица 17
Анализ инвестиционного кредитного портфеля ПАО «Сбербанк
России», млн. руб.
Показатель
2015 год
2016 год
2017 год
Темп роста, %
2016/
2015
2017/
2016
Инвестиционные
кредиты
216253
256567
332422
118,64
129,57
Инвестиционные кредиты в 2016 г. возросли на 18,64 % относительно
предыдущего года, а в 2017 г. еще на 29,57 %. Однако, доля инвестиционных
кредитов в общем объеме банковского кредитования не велика. Факторы,
препятствующие повышению роли инвестиционных кредитов в
финансировании реального сектора экономики, связаны, прежде всего, с
низким уровнем ресурсного потенциала, объема и качества капитала банков,
недостаточной сбалансированностью кредитов и источников их
фондирования по срокам, высокими рисками инвестиционных вложений в
реальный сектор экономики.
Далее проанализируем инвестиции банка, размещенные на счетах в
банках.
Таблица 18
Анализ средств ПАО «Сбербанк России» в кредитных
организациях, млн. руб.
Показатель
2015 год
2016 год
2017 год
Темп роста, %
2016/
2015
2017/
2016
46
Средства в кредитных
организациях
356487
355985
425624
99,86
119,56
Средства в кредитных организациях за 2016 г. сократились на 0,14 %.
Однако, в 2017 г. ПАО «Сбербанк России» разместил на счетах в
коммерческих банках на 69 639 млн. руб., или на 19,56 % больше, чем в 2016
г.
В таблице 19 представлен анализ размера средней процентной ставки по
инвестициям банка в рублевом эквиваленте.
Таблица 19
Анализ размера средней процентной ставки по инвестициям
банка в рублевом эквиваленте
Показатель
2015 год
2016 год
2017 год
Изменение, п.п.
2016/
2015
2017/
2016
Средняя процентная
ставка по инвестициям,
%
15,66
16,18
19,20
0,52
3,02
Данные, представленные в таблице 19, свидетельствуют об эффективности
инвестиционной деятельности банка. Если в 2015 г. доходность инвестиций
составляла 15,66 %, то в 2017 г. она возросла до 19,20 %.
2.2. Анализ динамики и структуры кредитного портфеля банка ПАО
«Сбербанк России»
Проведем сравнительный анализ кредитных портфелей коммерческих
банков на 01.01.2018 год, данные представлены в таблице 20.
Таблица 20
Сравнительный анализ кредитного портфеля ПАО
«Сбербанк России» с портфелями других банков на начало 2018
года
Статьи
Сбербанк
России
(рублей)
Альфа банк
(рублей)
Россельхоз
банк (рублей)
Тинькофф
Банк
(рублей)
Тольяттих
им банк
(рублей)
1
2
3
4
5
6
Объем активов
22 877 854 629
2 305 073 493
2 735 665 109
164 756
165
35 294 654
Объем кред.
портфеля
17 115 503 879
1 345 228 360
1 865 142 163
86 956 210
11 852 775
47
Кредиты,
представленны
е гос. органом
и
внебюджетным
гос. фондом
786 230 276
0
0
0
300 000
Кредиты,
выданные
другим банкам
1 553 86 296
69 418 808
372 936 144
0
1 530 537
Кредиты,
выданные юр.
лицам
10 429 463 849
1 089 345 799
1 161 873 729
1 017 933
8 984 483
Кредиты,
выданные физ.
лицам
4 336 331 349
186 463 753
330 332 290
85 938 277
1 037 755
Доля
кредитного
портфеля в
активах банка
0,74
0,58
0,68
0,53
0,34
Доля
кредитов юр.
лиц в кред.
портфеле
0,61
0,81
0,62
0,012
0,76
Доля кредитов
физ. лиц в
кред. портфеле
0,25
0,14
0,18
0,988
0,088
По представленным данным в таблице 20 можно сделать следующие
выводы: по итогам исследования полученных результатов ПАО «Сбербанк
России» предпочитает оптовое кредитование, потому что доля кредитов
юридических лиц в кредитном портфеле превышает долю кредитов
физических лиц в кредитном портфеле на 0,36. Определение места банка на
рынке позволяет сделать лишь приблизительные выводы о кредитных
предпочтениях банка. Большинство банков, как мы видим по таблице 20,
предпочитают выдавать кредиты юридическим лицам.
Из исследуемых банков наибольший объем кредитного портфеля у ПАО
«Сбербанк России», а наименьший у Тольяттихим банка. ПАО «Сбербанк
России» считается более надежным банком. Это понимают и другие банки,
поэтому доля межбанковского кредита ПАО «Сбербанк России» в несколько
раз превышают межбанковские кредиты других банков.
48
Проведем анализ кредитного портфеля ПАО «Сбербанк России»,
используя таблицу 21 на период с 01.01.2016 года по 01.01.2018 год.
Таблица 21
Анализ кредитного портфеля ПАО «Сбербанка России» по срокам с
2015 год по 2017 год
2015 год
2016 год
2017 год
Показатель
Млн.
рублей
уд.
вес,
%
Млн.
рублей
уд.
вес,
%
Млн.
рублей
уд.
вес,
%
Изменение
2016/2015
Изменение
2017/2016
1
2
3
4
5
6
7
8
9
1) Кредит,
предоставляем
ый до
востребов. и
овердрафт
574680
3,4
499858
2,8
541106
3,1
-74822
41248
2) На срок до
30 дней
445781
2,6
845370
4,8
157495
0,9
399588
-687875
3) на срок от
31-90 дней
118865
0,7
250464
1,4
545397
3,2
131599
294932
4) на срок от
91-1 года
1022333
6,2
900960
5,1
1018511
6,0
-121373
117550
5) на срок
более 1 года
1404180
2
84,9
14590823
82,7
1385915
6
80,9
-14163175
-731666
6)Просроченна
я
задолженность
321310
1,8
537449
3
16653
0,1
216138
-520795
7) Прочие
предоставленн
ые средства
12005
0,4
10503
0,2
977182
5,8
-1501
966679
8) Итого по
кредитному
портфелю
1653678
0
100
17635430
100
1711550
3
100
1098650
-519926
По представленным данным в таблице 21 можно сделать следующие
выводы: в 2016 году наблюдается уменьшение выдаваемых кредитов, которые
предоставляются до востребования на 74822 млн. рублей, по сравнению с 2015
годом и в 2017 году увеличивает данную позицию на 41248 млн. рублей.
Удельный весь кредитов, выдаваемых на срок до 30 дней в 2017 году, резко
снизился до 0,9% (снижение составило 687875 млн. рублей), соответственно
ПАО «Сбербанк России» в 2018 году необходимо внести новые программы
кредитования для улучшения качества кредитного портфеля. В 2016 году
прослеживается увеличение просроченной задолженности, это связано с
49
экономической ситуацией в России, а также с тем, что деловая активность
низкая, и заемщике не спешат отвлекать свои оборотные средства. Заемщики
не обращают внимание на то, что, если они не погасят кредиторскую
задолженность, то у них испортится кредитная история.
Так как в этом случае они просто могут обратить в другой
коммерческий банк, потому что общей информационной базы данных о
кредитной истории заемщика в России нет, и в ближайшее время не будет.
Положительным следует отметить снижение просроченной задолженности
(прибыль по данной статье увеличилась на 966679 млн. рублей), а
отрицательным, что банку следует рассмотреть новые программы
кредитования юридических и физических лиц на срок более 1 года.
В целом по кредитному портфелю стоит отметить, что он с 2016 года по
2017 год снизился на значительную величину 519926 млн. рублей,
соответственно, банку необходимо внести изменения в кредитную политику
банка, чтобы улучшить его состояние.
Для определения качества кредитного портфеля коммерческого банка,
необходимо проанализировать объем просроченной задолженности.
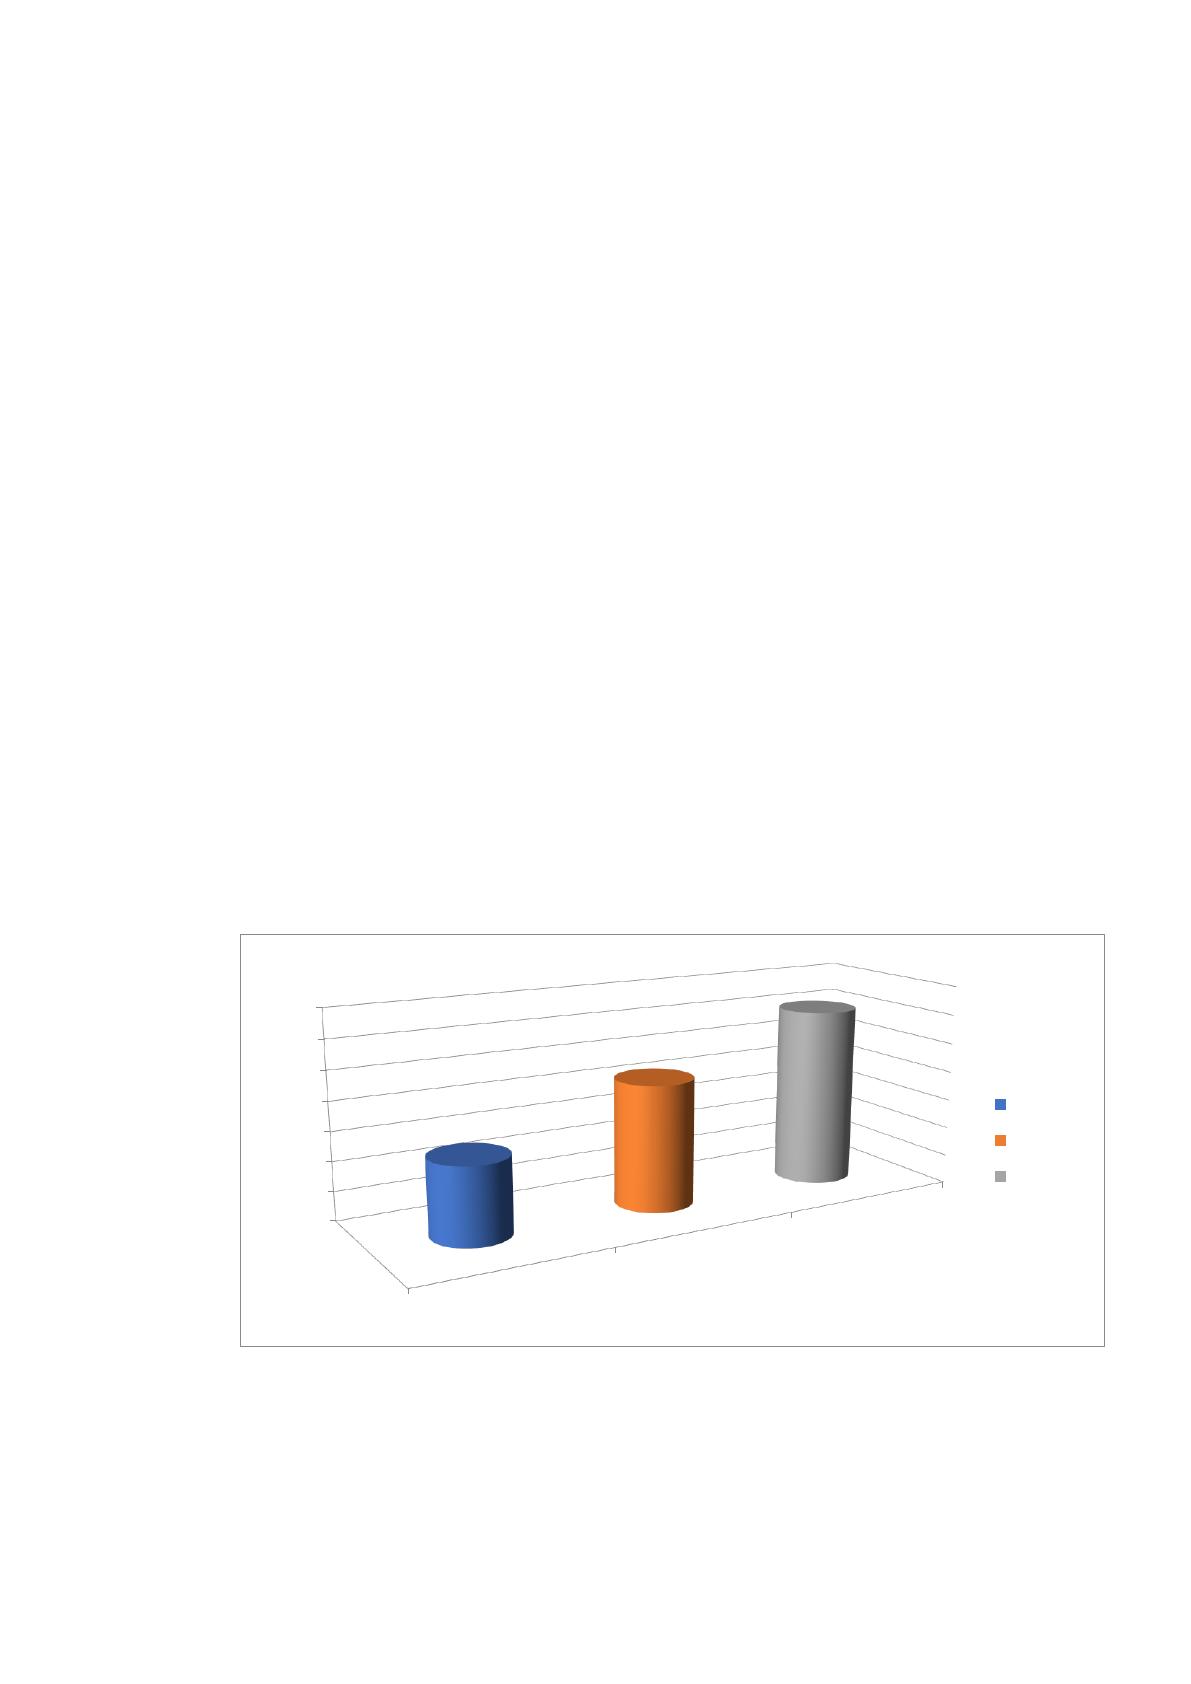
Рисунок 6 - Объем просроченной задолженности ПАО
«Сбербанк России» в период с 2016 года по 2017 год, млрд.
рублей
Из рисунка 6 видно, что просроченная задолженность с каждым годом
растет. Доля просроченных счетов к общему количеству выданных кредитов в
2015 год
2016 год
2017 год
0
200
400
600
800
1000
1200
1400
2015 год
2016 год
2017 год
Источник: https://baza.diplomsite.ru/previewfile/3472