Материал: Автоматизация финансовых расчетов
3.2.2. Метод расчета индекса рентабельности инвестиции
Метод расчета индекса рентабельности инвестиции является, по сути, следствием предыдущего. Индекс рентабельности (PI) рассчитывается по формуле (3.4)
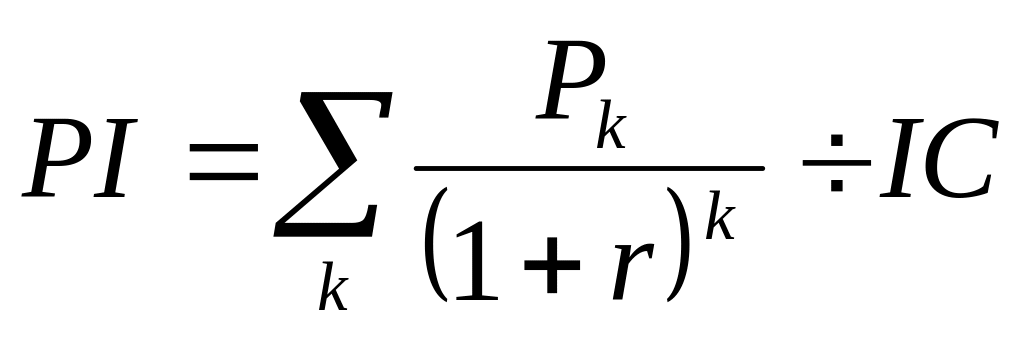 (3.4)
Очевидно, что если: РI> 1, то проект следует принять;
РI < 1, то проект следует отвергнуть;
РI =1, то проект не является ни прибыльным, ни убыточным.
В отличие от чистого приведенного эффекта индекс рентабельности является относительным показателем. Благодаря этому он очень удобен при выборе одного проекта из ряда альтернативных, имеющих примерно одинаковые значения NPV, либо при комплектовании портфеля инвестиций с максимальным суммарным значением NPV.
3.2.3. Метод расчета внутренней нормы прибыли инвестиции
Под внутренней нормой прибыли инвестиции (IRR) понимают значение коэффициента дисконтирования, при котором NPV проекта равен нулю: IRR = r, при котором NPV =f(r) = 0.
Показатель, характеризующий относительный уровень расходов на поддержание своего экономического потенциала, можно назвать «ценой» авансированного капитала (WACC). Именно с ним сравнивается показатель IRR, рассчитанный для конкретного проекта, при этом связь между ними такова.
Если: IRR > WACC, то проект следует принять; IRR < WACC, то проект следует отвергнуть; IRR = WACC, то проект не является ни прибыльным, ни убыточным.
3.2.4. Метод определения срока окупаемости инвестиций
Метод определения срока окупаемости инвестиций - один из самых простых и широко распространенных в мировой учетно-аналитической практике, не предполагает временной упорядоченности денежных поступлений. Общая формула расчета показателя РР (срока окупаемости) имеет вид (3.5):
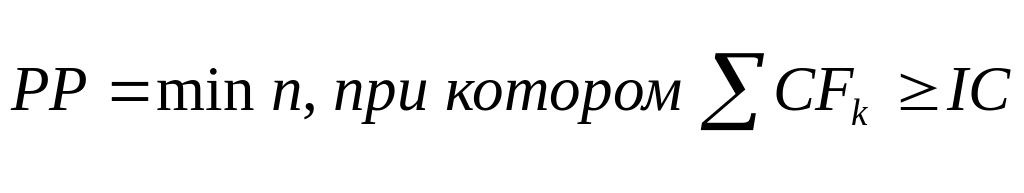 ,
(3.5)
где CFk – поступления по годам, nm;
m – срок продолжительности проекта.
Показатель срока окупаемости инвестиции очень прост в расчетах, вместе с тем он имеет ряд недостатков, которые необходимо учитывать в анализе.
Во-первых, он не учитывает влияние доходов последних периодов.
Во-вторых, поскольку этот метод основан на недисконтированных оценках, он не делает различия между проектами с одинаковой суммой кумулятивных доходов, но различным распределением ее по годам.
В-третьих, данный метод не обладает свойством аддитивности.
Учет временного параметра может быть достигнут путем расчета дисконтированного срока окупаемости инвестиций.
3.2.5. Метод расчета коэффициента эффективности инвестиции
Метод расчета коэффициента эффективности инвестиции имеет две характерные черты: во-первых, он не предполагает дисконтирования показателей дохода; во-вторых, доход характеризуется показателем чистой прибыли PN (балансовая прибыль за минусом отчислений в бюджет). Коэффициент эффективности инвестиции (ARR) рассчитывается делением среднегодовой прибыли PN на среднюю величину инвестиции (коэффициент берется в процентах) (формула 3.6). Средняя величина инвестиции находится делением исходной суммы капитальных вложений на два, если предполагается, что по истечении срока реализации анализируемого проекта все капитальные затраты будут списаны; если допускается наличие остаточной или ликвидационной стоимости (RV), то ее оценка должна быть исключена.
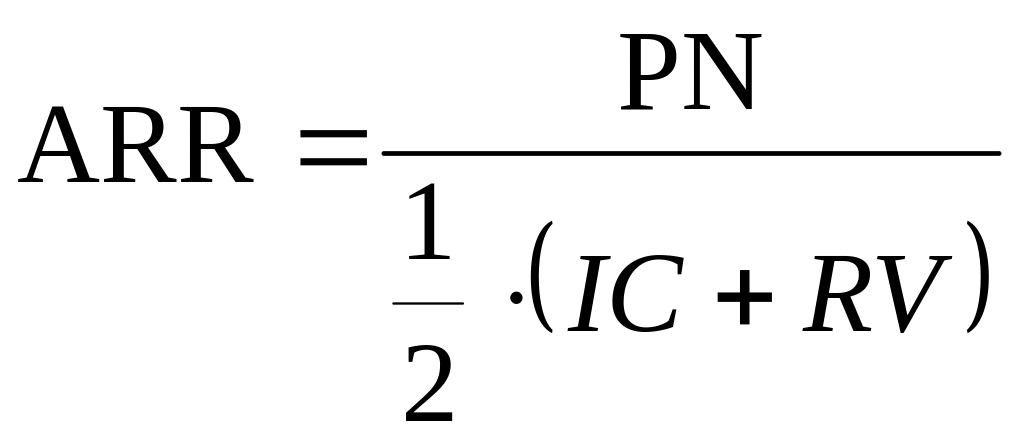 (3.6)
Данный показатель сравнивается с коэффициентом рентабельности авансированного капитала, рассчитываемого делением общей чистой прибыли предприятия на общую сумму средств, авансированных в его деятельность.
Метод, основанный на коэффициенте эффективности инвестиции, имеет ряд существенных недостатков. В частности, метод не делает различия между проектами с одинаковой суммой среднегодовой прибыли, но варьирующей суммой прибыли по годам, а также между проектами, имеющими одинаковую среднегодовую прибыль, но генерируемую в течение различного количества лет, и т.п.
3.3. Анализ альтернативных проектов
Весьма обыденной является ситуация, когда менеджеру необходимо сделать выбор из нескольких возможных для реализации инвестиционных проектов. В зависимости от принятого критерия выбор будет различным. Несмотря на то, что между показателями NPV, PI, IRR, WACC имеются очевидные взаимосвязи:
если NPV> 0, то одновременно IRR > WACC и РI>1;
если NPV< О, то одновременно IRR < WACC и PI<1;
если NPV= О, то одновременно IRR = WACC и PI=1,
сделать однозначный вывод не всегда возможно. Так каким же критерием в таком случае следует пользоваться?
С теоретической точки зрения методы, основанные на дисконтированных оценках, являются более обоснованными, поскольку учитывают временную компоненту денежных потоков. Таким образом, наиболее приемлемыми для принятия решений инвестиционного характера являются критерии NPV, IRR и PI.
Исследования, проведенные крупнейшими специалистами в области финансового анализа, показали, что наиболее предпочтительным критерием является критерий NPV. Основных аргументов в пользу этого критерия два:
он дает вероятную оценку прироста капитала предприятия в случае принятия проекта; критерий в полной мере отвечает основной цели деятельности управленческого персонала - наращиванию экономического потенциала предприятия;
он обладает свойством аддитивности, что позволяет складывать значения показателя NPV по различным проектам и использовать агрегированную величину для оптимизации инвестиционного портфеля.
Что касается показателя IRR, то он имеет ряд серьезных недостатков.
В сравнительном анализе альтернативных проектов критерий IRR можно использовать достаточно условно. Поскольку IRR является относительным показателем, на его основе невозможно сделать правильные выводы об альтернативных проектах с позиции их возможного вклада в увеличение капитала предприятия; этот недостаток особенно выпукло проявляется, если проекты существенно различаются по величине денежных потоков.
Критерий IRR показывает лишь максимальный уровень затрат, который может быть ассоциирован с оцениваемым проектом. В частности, если «цена» инвестиций в оба альтернативных проекта меньше чем значения IRR для них, выбор может быть сделан лишь с помощью дополнительных критериев. Более того, критерий IRR не позволяет различать ситуации, когда «цена» капитала меняется.
В отличие от критерия NPV он не обладает свойством аддитивности, т.е. для двух инвестиционных проектов А и В, которые могут быть осуществлены одновременно:
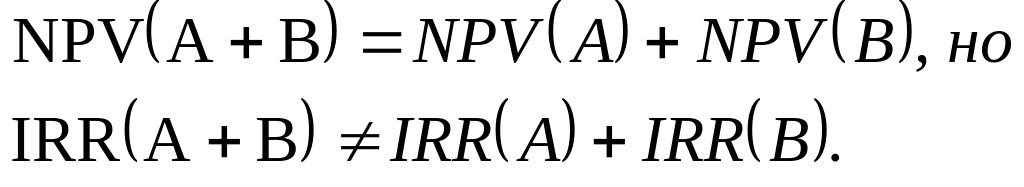
Критерий IRR совершенно непригоден для анализа неординарных инвестиционных потоков (когда отток и приток капитала чередуются). В этом случае рекомендуется использовать показатель модифицированной нормы прибыли (MIRR) (формула 3.7).
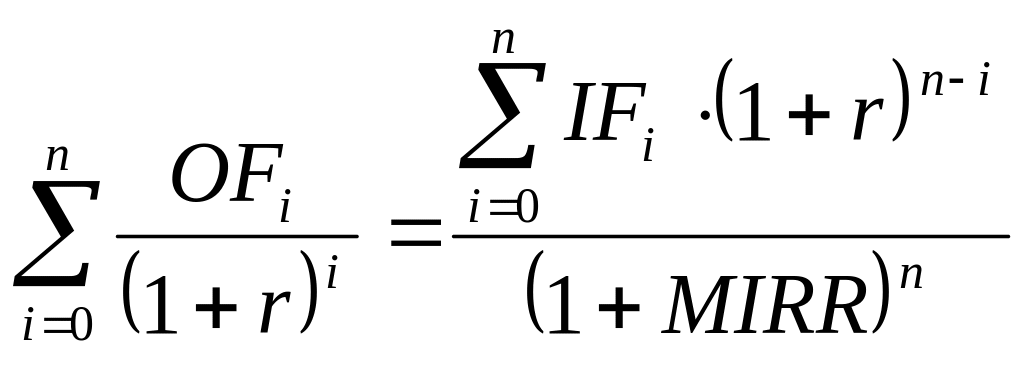 (3.7)
где OFi - отток денежных средств в i-ом периоде;
IFi -приток денежных средств i-ом периоде;
r - цена капитала данного проекта;
n - продолжительность проекта.
3.4. Cравнительный анализ проектов различной продолжительности
В реальной жизни вполне вероятна ситуация, когда необходимо сравнить проекты разной продолжительности. Пусть проекты А и Б рассчитаны соответственно на i и j лет. В этом случае рекомендуется:
найти наименьшее общее кратное сроков действия проектов Z=HOK (i,j);
рассматривая каждый из проектов как повторяющийся, проанализировать TWF проeктов А и Б, реализуемых необходимое число раз в течение периода Z;
выбрать тот проект из исходных, для которого суммарный NPVповторяющегося потока имеет наибольшее значение.
Суммарный NPV повторяющегося потока находится по формуле 3.8:
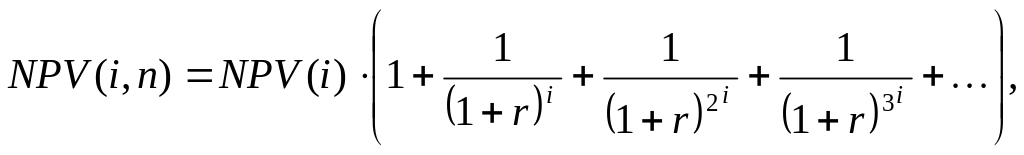 (3.8)
где NPV(i) - чистый приведенный эффект исходного (повторяющегося) проекта;
i - продолжительность этого проекта;
r - коэффициент дисконтирования в долях единицы;
n - число повторений исходного проекта (оно характеризует число слагаемых в скобках).
Рассмотренную методику можно упростить в вычислительном плане. Предположим, что каждый из анализируемых проектов может быть реализован неограниченное число раз. В этом случае число слагаемых в формуле расчета NPV (i,n) будет стремиться к бесконечности, а значение NPV(i,∞) может быть найдено по формуле (3.9) для бесконечно убывающей геометрической прогрессии:
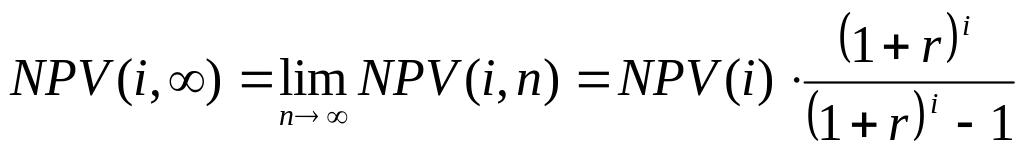 (3.9)
Из двух сравниваемых проектов проект, имеющий большее значение NPV(i,∞), является предпочтительным.
3.5. Анализ инвестиционных проектов в условиях инфляции и риска
При оценке эффективности капитальных вложений необходимо по возможности учитывать влияние инфляции. Это можно делать корректировкой на индекс инфляции (i) либо будущих поступлений, либо коэффициента дисконтирования.
3.5.1. Анализ проектов в условиях инфляции
Наиболее корректной, но и более трудоемкой в расчетах является методика, предусматривающая корректировку всех факторов, влияющих на денежные потоки сравниваемых проектов.
Более простой является методика корректировки коэффициента дисконтирования на индекс инфляции.
Можно написать общую формулу, связывающую обычный коэффициент дисконтирования (r), применяемый в условиях инфляции, номинальный коэффициент дисконтирования (р) и индекс инфляции (i) (формула 3.10 отражает эффект Фишера):
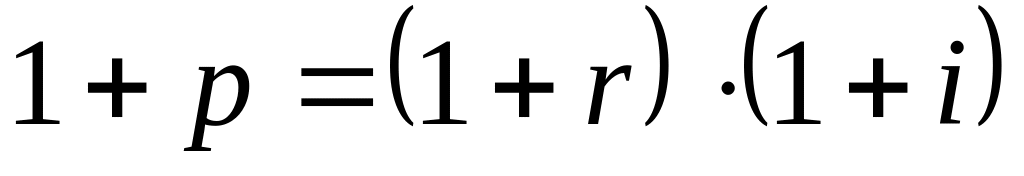 (3.10)
Величиной ri ввиду ее малости в практических расчетах пренебрегают, поэтому окончательная формула имеет вид 3.11:
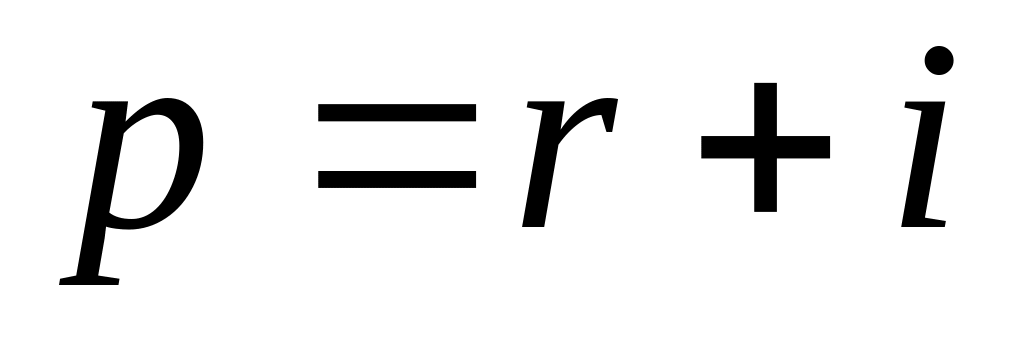 (3.11)
Ковалев В.В. предостерегает от метода оценки проектов в твердой валюте, как бы «защищенного» от инфляции (с января 1991 г. по декабрь 1997 г. курс доллара США вырос в 40 раз, а индекс цен - от 3000 до 10000 раз по разным оценкам. При этих параметрах оценка проектов в твердой валюте приводит к значительному занижению эффективности.