Материал: Автоматизация финансовых расчетов
3.5.2. Анализ проектов в условиях риска
Имитационная модель оценки риска связана с корректировкой денежного потока и последующим расчетом NPV всех вариантов (имитационное моделирование). Методика анализа в этом случае такова:
по каждому проекту строят три его возможных варианта развития: пессимистический, наиболее вероятный, оптимистический; j
по каждому из вариантов рассчитывается соответствующий NPV, т.е. получают три величины: NPVp, NPVml, NPVo;
для каждого проекта рассчитывается размах вариации NPV по формуле 3.12:
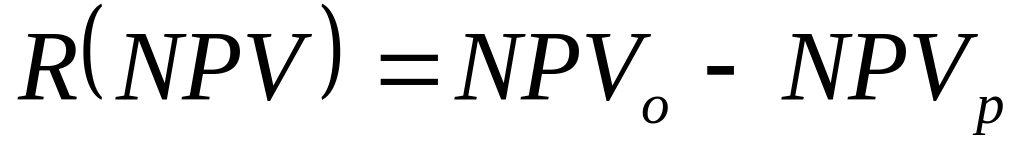 (3.12)
•из двух сравниваемых проектов тот считается более рисковым, у которого размах вариации NPV больше.
По методике изменения денежного потока пытаются оценить вероятность появления заданной величины денежного поступления для каждого года и каждого проекта. После этого составляются новые проекты на основе откорректированных с помощью понижающих коэффициентов денежных потоков и для них рассчитываются NPV (понижающий коэффициент представляет собой вероятность появления рассматриваемого денежного поступления). Предпочтение отдается проекту, откорректированный денежный поток которого имеет наибольший NPV; этот проект считается менее рисковым.
Логика методики поправки на риск коэффициента дисконтирования может быть продемонстрирована следующим образом. Рассмотрим график функции ri=F(p), где r - коэффициент дисконтирования с учетом риска, p – степень риска (например, коэффициент вариации упомянутый в модифицированной методике) (рисунок).
Безрисковый коэффициент дисконтирования в основном соответствует государственным ценным бумагам. Более рисковыми являются облигации, акции, опционы и др. Чем больше риск, ассоциируемый с конкретным проектом, тем выше должна быть премия. Учесть это можно добавлением премии к безрисковому коэффициенту дисконтирования.
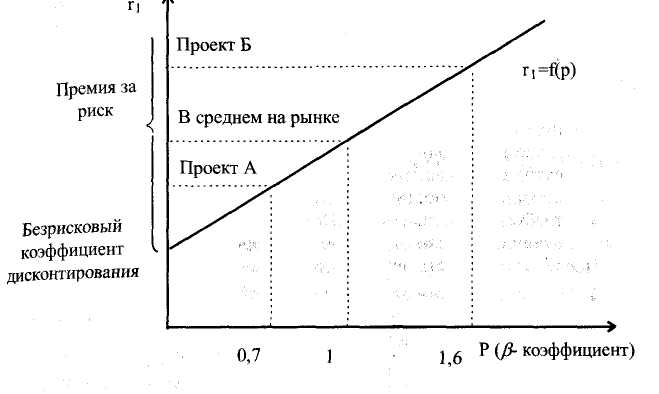
Взаимосвязь ставки дисконтирования и риска.
Таким образом, методика имеет вид:
устанавливается исходная «цена» капитала, предназначенного для инвестирования WACC;
определяется (например, экспертным путем) риск, ассоциируемый с данным проектом: для проекта А – Pa, для проекта Б – Pб;
• рассчитывается NPVc коэффициентом дисконтирования r:
для проекта А: r=WACC+Pа; для проекта Б: r=WACC+Pб.
• проект с большим NPVсчитается предпочтительным.
3.6. Оптимизация распределения инвестиций по нескольким проектам
Такая задача возникает в том случае, когда имеется на выбор несколько привлекательных инвестиционных проектов, однако предприятие не может участвовать во всех них одновременно, поскольку ограничено в финансовых ресурсах.
3.6.1. Пространственная оптимизация
Когда речь идет о пространственной оптимизации, имеется в виду следующая ситуация:
общая сумма финансовых ресурсов на конкретный период (допустим, год) ограничена сверху;
имеется несколько взаимно независимых инвестиционных проектов с суммарным объемом требуемых инвестиций, превышающим имеющиеся у предприятия ресурсы;
требуется составить инвестиционный портфель, максимизирующий суммарный возможный прирост капитала.
Последовательность действий в этом случае такова:
• для каждого проекта рассчитывается индекс рентабельности (формула 3.13):
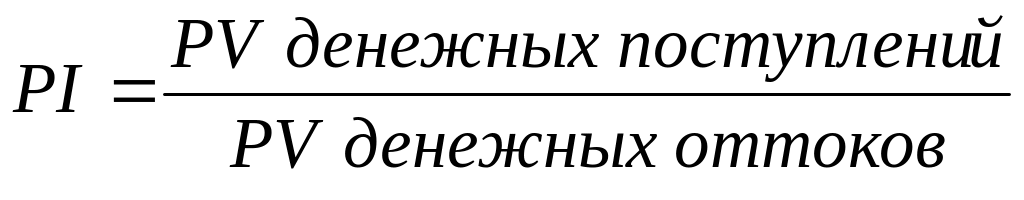 (3.13)
проекты упорядочиваются по убыванию показателя PI;
в инвестиционный портфель включаются первые к проектов, которые в сумме в полном объеме могут быть профинансированы предприятием.
Если рассматриваемые проекты поддаются дроблению (можно реализовывать не только целиком каждый из анализируемых проектов, но и любую его часть), то при этом берется к рассмотрению соответствующая доля инвестиций и денежных поступлений. Очередной проект берется не в полном объеме, а лишь в той части, в которой он может быть профинансирован (остаточный принцип).
Если рассматриваемые проекты не поддаются дроблению, то оптимальную комбинацию можно найти перебором всех возможных вариантов сочетания проектов и расчетом суммарного NPV для каждого варианта. Комбинация, максимизирующая суммарный NPV, будет оптимальной.
3.6.2. Временная оптимизация
Когда речь идет о временной оптимизации, имеется в виду следующая ситуация:
общая сумма финансовых ресурсов, доступных для финансирования в планируемом году, ограничена сверху;
имеется несколько доступных независимых инвестиционных проектов, которые ввиду ограниченности финансовых ресурсов не могут быть реализованы в планируемом году одновременно, однако в следующем за планируемым годом оставшиеся проекты либо их части могут быть реализованы;
требуется оптимальным образом распределить проекты по двум годам.
В основу методики составления оптимального портфеля заложена следующая идея: по каждому проекту рассчитывается специальный индекс, характеризующий относительную потерю NPV в случае, если проект будет отсрочен к исполнению на год. Проекты с минимальными значениями индекса могут быть отложены на следующий год.
3.7. Состав компьютерного практикума по главе
Основные цели компьютерного Практикума:
Самопроверка (проверка) усвоения основного материала через ответы на тестовые вопросы.
Освоение методов решения 16 типовых задач, в том числе по оценке проектов по критерию чистой приведенной стоимости (3 задачи), оценке проектов по критерию индекса рентабельности (1 задача), оценке проектов по критерию внутренней нормы прибыли (2 задачи), сопоставлению основных методов оценок проектов (6 задач), формированию портфеля проектов (3 задачи). По каждой задаче формируется до 10 вариантов числовых данных.
Активное использование типовых задач для анализа ситуации при выполнении лабораторного практикума по оценке вариантов инвестиций. Пользователю предоставляется возможность оценить инвестиционный проект. Исходная ситуация представляет собой упрощенную версию реального проекта. Пользователь может ввести данные собственного проекта и рассчитать его окупаемость.
Самостоятельное изучение. Анализ проектов, носящих затратный характер. Формирование и оптимизация бюджета капитальных вложений. Аренда или покупка основных производственных фондов.
ЛЕКЦИЯ 4. ОЦЕНКА ЭФФЕКТИВНОСТИ ИНВЕСТИРОВАНИЯ В ЦЕННЫЕ БУМАГИ
Выбор облигаций с оценкой эффективности. Выбор оптимального портфеля облигаций. Выбор акций и других ценных бумаг. Анализ риска акций в теории портфелей. Оценка эффективности операций с векселями. Программные средства, позволяющие решать задачи инвестиций в ценные бумаги.
Самостоятельное изучение. Характеристики и особенности ценных бумаг. Рыночные операции с ценными бумагами.
4.1. Базовая модель оценки финансовых активов
Финансовый актив, являясь обычным товаром на рынке капитала, имеет меньшее количество характеристик по сравнению с потребительскими товарами. Внимание будет сконцентрировано на трех основных характеристиках: цене, стоимости и доходности; затем мы рассмотрим еще одну чрезвычайно важную характеристику финансового актива - риск.
Логика рассуждений инвестора такова. Финансовый актив имеет две взаимосвязанные абсолютные характеристики: во-первых, объявленную текущую рыночную цену (Рт), по которой его можно приобрести на рынке, и, во-вторых, теоретическую, или внутреннюю, стоимость (Vt).
Можно сформулировать несколько условных правил, позволяющих провести определенное различие между ценой и стоимостью финансового актива:
стоимость - это расчетный показатель, а цена - декларированный, т.е. объявленный, который можно видеть в прейскурантах, ценниках, котировках;
с известной долей условности можно утверждать, что стоимость первична, а цена вторична, поскольку в условиях равновесного рынка цена, во-первых, количественно выражает внутренне присущую активу стоимость и, во-вторых, стихийно устанавливается как среднее из оценок стоимости, рассчитываемых инвесторами;
в любой конкретный момент времени цена однозначна, а стоимость многозначна: число оценок стоимости зависит от числа участников рынка.
В зависимости от того, что является методологическим и информационным обеспечением процесса оценивания, существуют три основные теории оценки: фундаменталистская, технократическая и теория «ходьбы наугад».
Фундаменталисты считают, что любая ценная бумага имеет внутренне присущую ей ценность, которая может быть количественно оценена как дисконтированная стоимость будущих поступлений, генерируемых этой бумагой, т.е. нужно двигаться от будущего к настоящему.
Технократы, напротив, предлагают двигаться от прошлого к настоящему и утверждают, что для определения текущей внутренней стоимости конкретной ценной бумаги достаточно знать лишь динамику ее цены в прошлом. Используя статистику цен, они предлагают строить различные долго- средне- и краткосрочные тренды и на их основе определять, соответствует ли текущая цена актива его внутренней стоимости.
Последователи теории «ходьбы наугад» считают, что текущие цены финансовых активов гибко отражают всю релевантную информацию, в том числе и относительно будущего ценных бумаг. Они исходят из предположения, что текущая цена всегда вбирает в себя всю необходимую информацию, которую, следовательно, и не нужно искать дополнительно.
Фундаменталистская теория является наиболее распространенной. Согласно этой теории текущая внутренняя стоимость (Vt) любой ценной бумаги в общем виде может быть рассчитана по формуле 4.1.
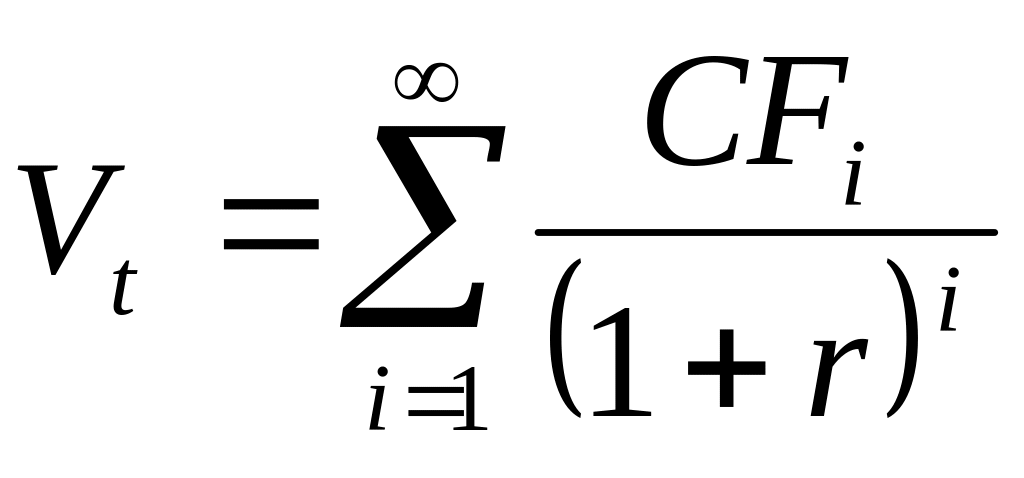 ,
(4.1)
где CFi - ожидаемый денежный поток в i-ом периоде (обычно год);
r – приемлемая (ожидаемая или требуемая) доходность.
Оценка теоретической стоимости зависит от трех параметров: ожидаемые денежные поступления, горизонт прогнозирования и норма прибыли. В отношении горизонта прогнозирования модели варьируют в зависимости от того, что представляет собой базисный актив: для облигаций и привилегированных акций горизонт прогнозирования чаще всего ограничен, для обыкновенных акций он обычно равен бесконечности. Приемлемая норма прибыли, закладываемая инвестором в анализ, в принципе не имеет отношения к базисному активу - она лишь отражает доходность альтернативных вариантов вложения капитала, доступных, возможно, лишь данному инвестору, что и предопределяет вариабельность этого параметра. Приемлемая норма прибыли может устанавливаться инвестором следующими способами:
в размере процентной ставки по банковским депозитам (rb);
исходя из процента, выплачиваемого банком вкладчику за хранение его средств (rb), и надбавки за риск инвестирования в данный финансовый актив (rr): r = rb + rr;
исходя из процента, выплачиваемого по правительственным облигациям (rsb), и надбавки за риск (rr): r = rsb + rr.