Материал: Автоматизация финансовых расчетов
4.2. Оценка долговых ценных бумаг
Облигации являются долговыми ценными бумагами. Они могут выпускаться в обращение государством или корпорациями; в последнем случае облигации называются долговыми частными ценными бумагами. Как правило, облигации приносят их владельцам доход в виде фиксированного процента к нарицательной стоимости. Вместе с тем существуют облигации с плавающей ставкой, меняющейся по некоторому вполне определенному алгоритму.
По сроку действия облигации подразделяются на краткосрочные (от года до 3 лет), среднесрочные (от 3 до 7 лет), долгосрочные (от 7 до 30 лет) и бессрочные (выплата процентов осуществляется неопределенно долго).
Периодическая выплата процентов по облигациям осуществляется по купонам - вырезным талонам с напечатанной на нем цифрой купонной ставки. Факт оплаты дохода сопровождается изъятием купона из прилагаемой к облигации карты. Периодичность выплаты процента по облигации определяется условиями займа и может быть квартальной, полугодовой или годовой.
По характеру обращения облигации подразделяются на обычные и конвертируемые. Последние являются переходной формой между собственным и заемным капиталом, поскольку дают их владельцам право обменять их на определенных условиях на акции того же эмитента.
4.2.1. Показатели оценки облигаций
Облигации могут быть охарактеризованы различными стоимостными показателями, основными из которых являются нарицательная (или номинальная) и конверсионная стоимости, а также выкупная и рыночная цены. Нарицательная стоимость напечатана на облигации и используется чаще всего в качестве базы для начисления процентов.
Конверсионная стоимость - это расчетный показатель, характеризующий стоимость облигации, в условиях эмиссии которой предусмотрена возможность конвертации ее при определенных условиях в обыкновенные акции фирмы-эмитента.
Выкупная цена (синонимы: цена досрочного погашения, отзывная цена) - это цена, по которой производится выкуп облигации эмитентом по истечении срока облигационного займа или до этого момента, если такая возможность предусмотрена условиями займа. С позиции оценки поэтому разделяют два вида займов: без права и с правом досрочного погашения. В первом случае облигации погашаются по истечении периода, на который они были выпущены. Во втором случае возможно досрочное погашение (или отзыв облигаций с рынка). Как правило, инициатива такого отзыва принадлежит эмитенту.
Рыночная (курсовая) цена облигации определяется конъюнктурой рынка. Значение рыночной цены облигации в процентах к номиналу называется курсом облигации.
4.2.2. Оценка облигаций с нулевым купоном
Поскольку денежные поступления по годам, за исключением последнего года, равны нулю, формула (4.2) имеет вид
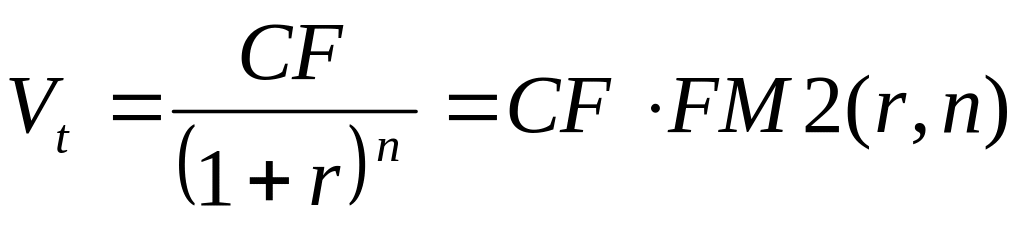 (4.2)
где Vt - стоимость облигации с позиции инвестора (теоретическая стоимость);
CF- сумма, выплачиваемая при погашении облигации;
n - число лет, через которое произойдет погашение облигации;
FM2(r, n) - дисконтирующий множитель из финансовой таблицы.
4.2.3. Оценка бессрочных облигаций
Бессрочная облигация предусматривает неопределенно долгую выплату дохода (CF) в установленном размере или по плавающей npoцентной ставке. Формула (4.2) трансформируется в формулу суммы членов бесконечно убывающей геометрической прогрессии (формула 4.3)
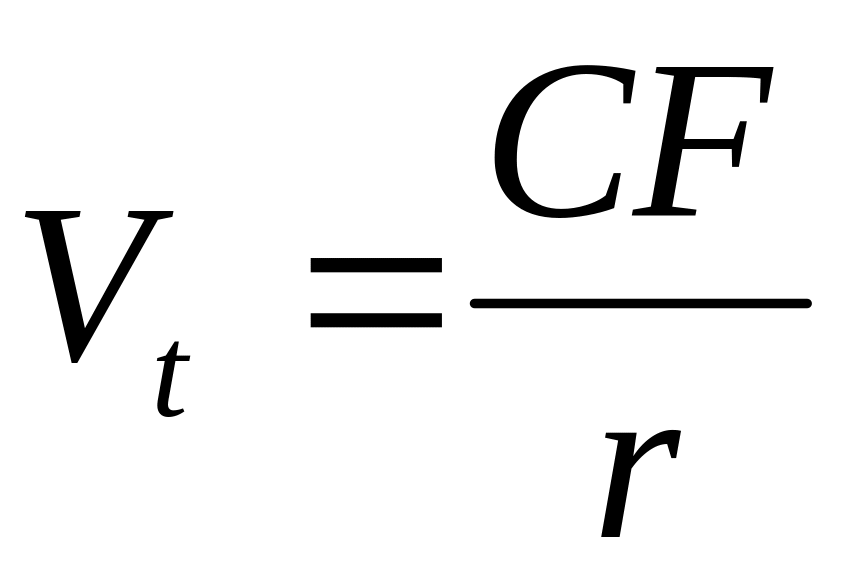 (4.3)
Оценка безотзывных облигаций с постоянным доходом
Денежный поток в этом случае складывается из одинаковых по годам поступлений С и нарицательной стоимости облигации М, выплачиваемой в момент погашения. Таким образом, формула(4.2) трансформируется в формулу 4.4:
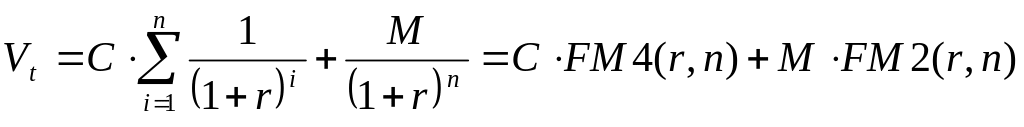 (4.4)
где FM2(r,n) и FM4(r,n) - дисконтирующие множители.
Общая формула для расчета внутренней стоимости облигации с выплатой процента каждые полгода (формула (4.5):
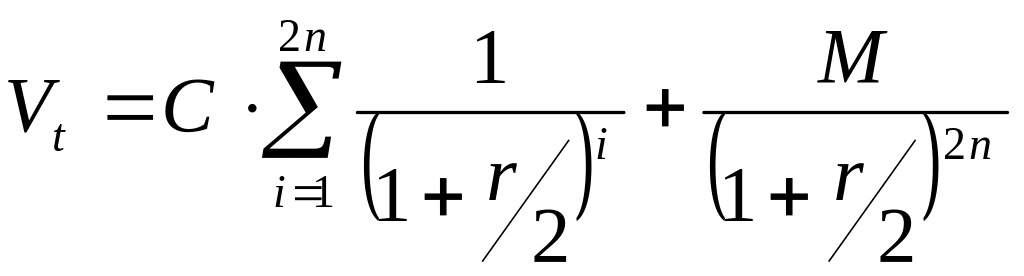
 (4.5)
Относительно поведения цены облигации на рынке ценных бумаг можно сделать следующие выводы:
если рыночная норма прибыли превосходит фиксированную купонную ставку, облигация продается со скидкой (дисконтом), т.е. по цене ниже номинала;
если рыночная норма прибыли меньше фиксированной купонной ставки, облигация продается с премией, т.е. по цене выше номинала (разница между рыночной ценой и номиналом носит название «ажио»);
если рыночная норма прибыли совпадает с фиксированной купонной ставкой, облигация продается по своей нарицательной стоимости;
• рыночная норма прибыли и текущая цена облигации с фиксированной купонной ставкой находятся в обратно пропорциональной зависимости - с ростом (убыванием) рыночной нормы прибыли текущая цена такой облигации убывает (возрастает).
4.3. Оценка долевых ценных бумаг
4.3.1. Виды долевых ценных бумаг
Долевыми ценными бумагами являются различные виды акций. Как и в случае с облигациями, различают несколько количественных характеристик, используемых для оценки акции: внутренняя, номинальная, балансовая, конверсионная и ликвидационная стоимости, а также эмиссионная и курсовая цены.
Внутренняя стоимость представляет собой расчетный показатель, исчисляемый, например, по формуле (4.1).
Конверсионную стоимость можно рассчитывать для привилегированных акций, в условиях эмиссии которых предусмотрена возможность их конвертации в обыкновенные акции.
Номинальная стоимость акции - это стоимость, указанная на бланке акции. Для акции этот показатель практически не имеет значения и несет лишь информационную нагрузку, характеризуя долю уставного капитала, которая приходилась на одну акцию в момент учреждения компании.
Эмиссионная цена представляет собой цену, по которой акция эмитируется, т.е. продается на первичном рынке.
Акция характеризуется балансовой стоимостью, которая может быть рассчитана по балансу как отношение стоимости «чистых» активов (общая стоимость активов по балансу за минусом задолженности кредиторам) к общему числу выпущенных акций.
Ликвидационная стоимость акции может быть определена лишь в момент ликвидации общества. Она показывает, какая часть стоимости активов по ценам возможной реализации, оставшаяся после расчетов с кредиторами, приходится на одну акцию.
Для учета и анализа наибольшее значение имеет курсовая (текущая рыночная) цена. Именно по этой цене акция котируется (оценивается) на вторичном рынке ценных бумаг. Курсовая цена зависит от разных факторов: конъюнктура рынка, рыночная норма прибыли, величина и динамика дивиденда, выплачиваемого по акции, и др. Она может определяться различными способами, однако в основе их лежит один и тот же принцип - сопоставление дохода, приносимого данной акцией, с рыночной нормой прибыли.
Привилегированные акции, как и бессрочные облигации, генерируют доход неопределенно долго, поэтому их текущая теоретическая стоимость определяется по формуле (4.3).
В некоторых странах привилегированные акции нередко эмитируются на условиях, позволяющих эмитенту выкупить их в определенный момент времени по соответствующей цене, называемой ценой выкупа (call price).
Что касается обыкновенных акций, то известны различные методы их оценки; наиболее распространенным из них является метод, основанный на оценке их будущих поступлений. Базовыми являются три варианта динамики прогнозных значений дивидендов:
дивиденды не меняются;
дивиденды возрастают с постоянным темпом прироста;
дивиденды возрастают с изменяющимся темпом прироста.
4.3.2. Оценка акций с равномерно возрастающими дивидендами
Предполагается, что базовая величина дивиденда равна С; ежегодно она увеличивается с темпом прироста g. Например, по окончании первого года периода прогнозирования будет выплачен дивиденд в размере С(1 + g) и т.д. Тогда формула(4.1) имеет вид (4.6):
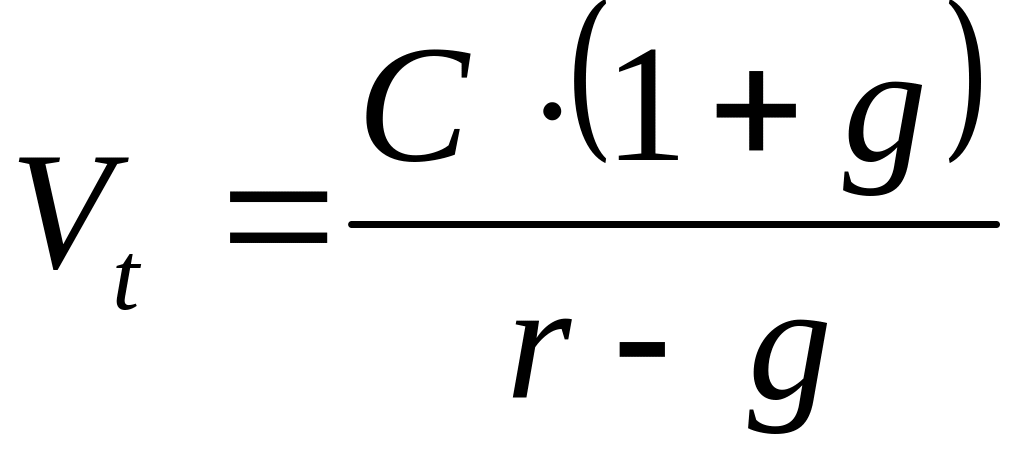 (4.6)
Данная формула имеет смысл при r > g и называется моделью Гордона.
4.3.3. Оценка акций с изменяющимся темпом прироста
Текущая цена обыкновенной акции очень чувствительна к параметру g - даже незначительное его изменение может существенно повлиять на цену. Поэтому в расчетах иногда пытаются разбить интервал прогнозирования на подинтервалы, каждый из которых характеризуется собственным темпом прироста g. Так, если выделить два подин-тирвала с темпами прироста g и р соответственно, то формула (4.1) принимает вид (4.7):
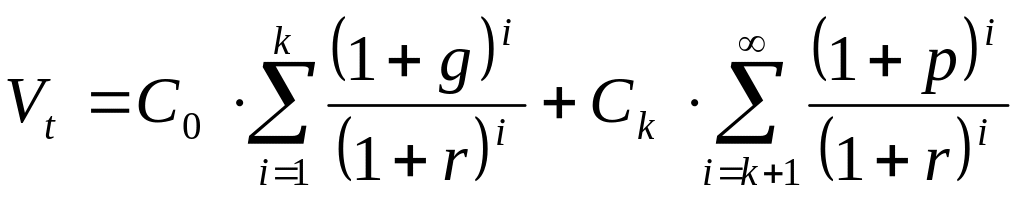 ,
(4.7)
где Co- дивиденд, выплаченный в базисный момент времени;
Ck – прогноз дивиденда в k-ом периоде;
g – прогноз темпа прироста дивиденда в первые k подпериодов;
p - прогноз темпа прироста дивиденда в последующие подпериоды.
В теории и практике оценки акций описана и получила достаточно широкое распространение ситуация, когда темп прироста дивидендов в течение нескольких лет прогнозного периода меняется (фаза непостоянного роста), однако по истечении этих лет он устанавливается на некотором постоянном уровне.
4.4. Доходность финансового актива: виды и оценка
Доходность - относительный показатель, рассчитываемый соотнесением дохода (D), генерируемого данным финансовым активом, и величины инвестиции (CI) в этот актив (формула 4.8):
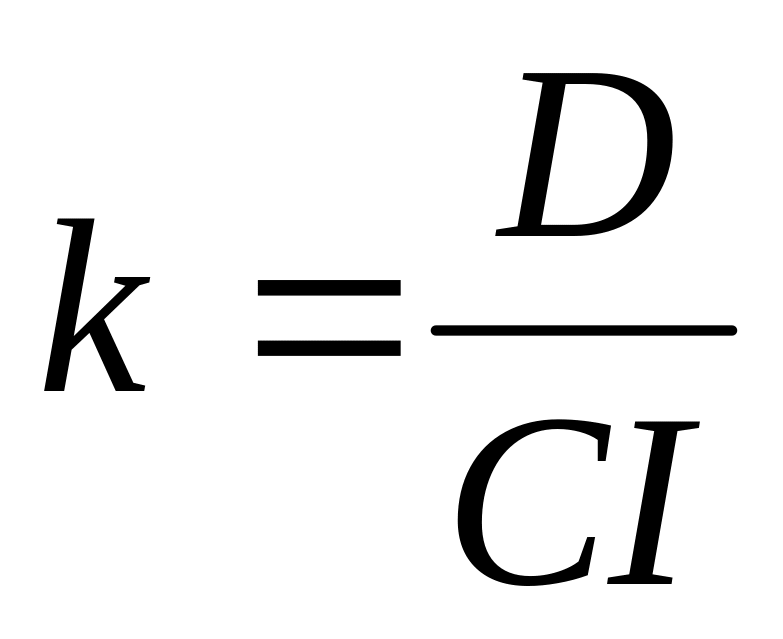 (4.8)
В зависимости от вида финансового актива в качестве дохода D чаще всего выступают дивиденд, процент, прирост капитализированной стоимости.
Общий доход, генерируемый инвестицией Ро за данный период t, составит величину: D1+(P1 –P0), а общая доходность (kt) будет Равна (формула 4.9):
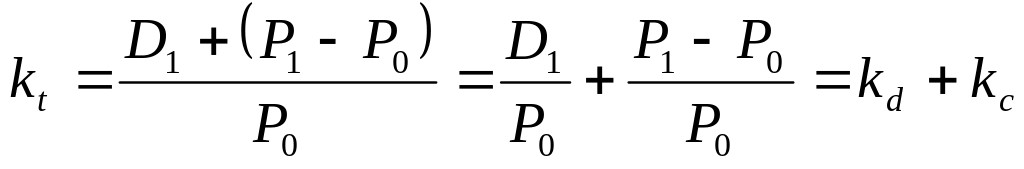 ,
(4.9)
где первое слагаемое (kd) в формуле представляет собой текущую доходность (в приложении к акциям она называется также дивидендной); второе слагаемое (kc) носит название капитализированной доходности.
4.4.1. Доходность облигации без права досрочного погашения
Оценка стоимости подобной облигации выполняется по формуле (4.4). Предполагается, что в этой формуле известны все показатели кроме r. Разрешая уравнение относительно r, определяем общую доходность данной облигации. Этот показатель в отечественной финансовой прессе иногда называется доходностью к погашению и обозначается YTM по аналогии с англоязычной терминологией (Yield to Maturity).
Приблизительная оценка доходности купонной облигации без права досрочного погашения (формула 4.10):
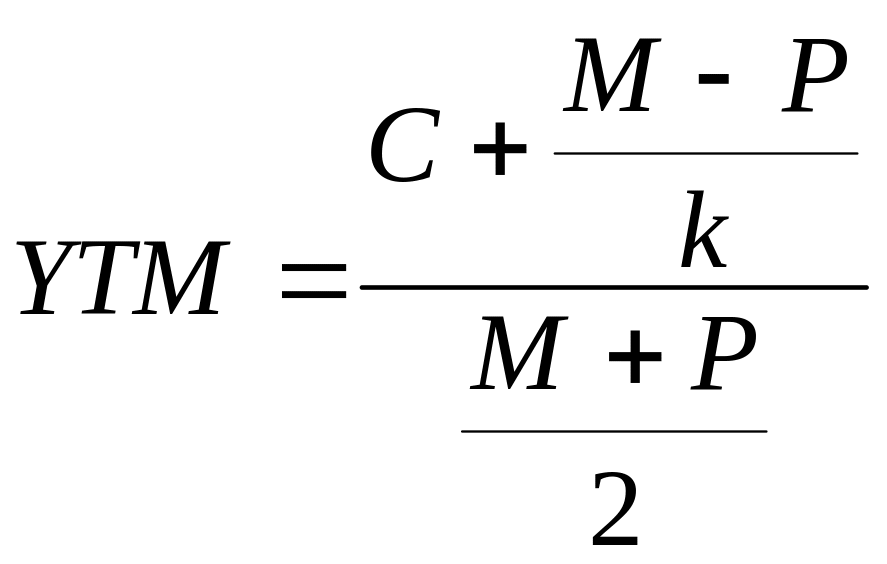 (4.10)
где M – номинал облигации;
P – текущая цена (на момент оценки);
C – купонный доход;
k – число лет, оставшихся до погашения облигации.
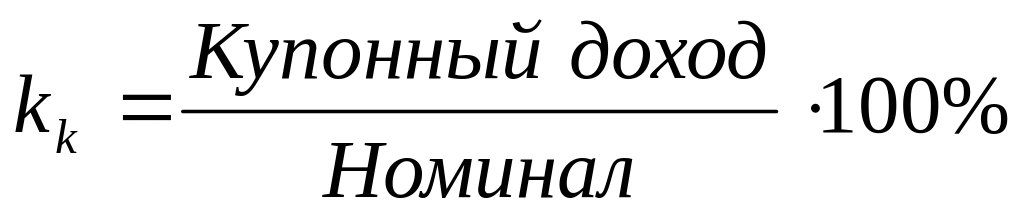
Характеристикой доходности облигации является показатель купонной доходности (формула (4.11)
 (4.11)
Чаще всего этот показатель не рассчитывается, а задается в виде купонной ставки.