Материал: Автоматизация финансовых расчетов
4.4.2. Доходность облигации с правом досрочного погашения
Облигации с правом досрочного погашения в отличие от рассмотренных в предыдущем разделе облигаций имеют еще одну характеристику - доходность досрочного погашения (Yield to Call, YTC). Этот показатель дает оценку доходности на момент отзыва облигации с рынка или ее досрочного погашения. По аналогии с общей доходностью показатель YTC находится из формулы (4.4), в которой номинал М заменен выкупной ценой Рс.
4.4.3. Доходность конвертируемой облигации
Конвертируемая облигация предусматривает при выполнении некоторых условий возможность ее обмена на определенное число обыкновенных акций эмитента. Обмен может осуществляться, например, на основании коэффициента конверсии rс. В этом случае облигация имеет так называемую конверсионную стоимость (Рс), которая связана с рыночной ценой базисного актива (обыкновенной акции) Ps следующим соотношением (формула 4.12):
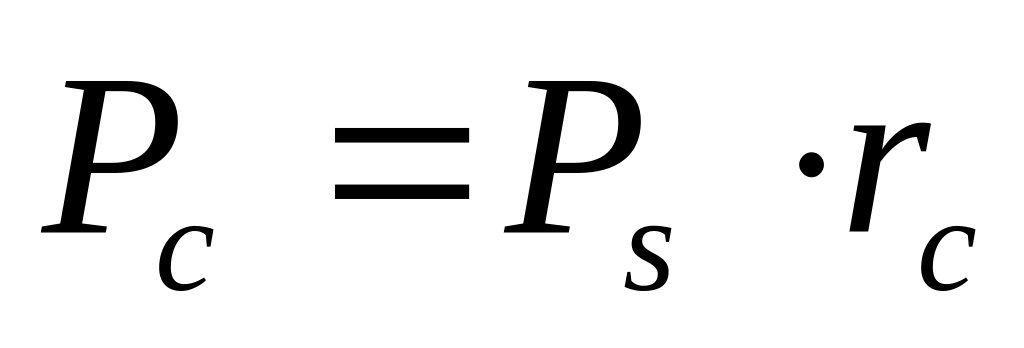 (4.12)
4.4.4. Доходность акций
Доходность бессрочной привилегированной акции (формула 4.13)
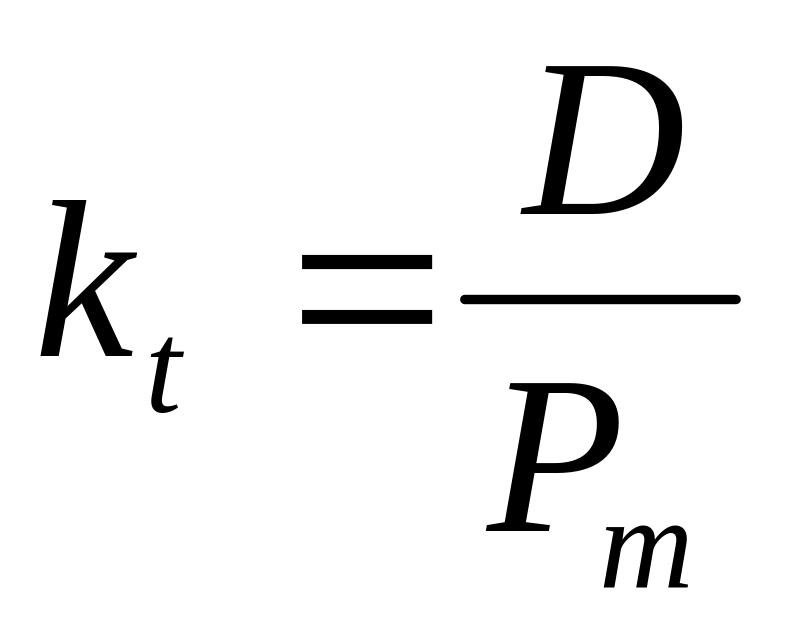 ,
(4.13)
где D – ожидаемый дивиденд;
Pm – текущая рыночная цена акции.
Для оценки ожидаемой общей доходности обыкновенных акций с равномерно возрастающими дивидендами можно воспользоваться формулой, полученной на основании модели Гордона (формула 4.14):
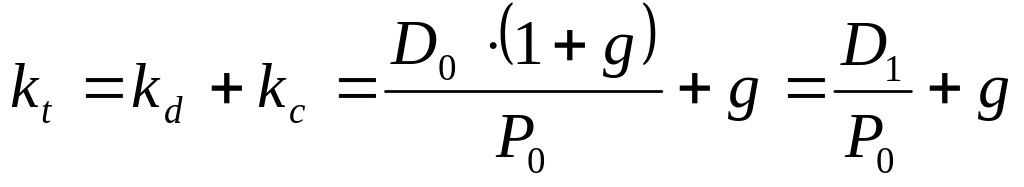 ,
(4.14)
где D0 – последний полученный к моменту оценки дивиденд по акции;
D1 – ожидаемый дивиденд;
P0 – цена акции на момент оценки;
g – темп прироста дивиденда.
Показатель g имеет несколько интерпретаций: во-первых, это капитализированная доходность; во-вторых, темп прироста дивиденда; в-третьих, темп прироста цены акции.
4.5. Концепция риска и методы его оценки
В наиболее общем виде под риском понимают вероятность возникновения убытков или недополучения доходов по сравнению с прогнозируемым вариантом. В частности, риск может быть определен как уровень определенной финансовой потери, выражающейся: а)в вероятности не достичь поставленной цели; б)в неопределенности прогнозируемого результата; в)в субъективности оценки прогнозируемого результата.
Количественно риск может быть охарактеризован как некий показатель, измеряющий вариабельность (изменчивость) дохода или доходности. Для этой цели можно использовать ряд статистических коэффициентов, в частности: размах вариации, дисперсию, среднее квадратическое отклонение, называемое иногда стандартным, и коэффициент вариации.
Рассмотрим ряд статистических величин (это могут быть как абсолютные, так и относительные величины): x1, x2, x3, …, xn.
Размахом вариации называется разность между максимальным и минимальным значениями признака данного ряда: R=xmax-xmin.
Дисперсия является средним квадратом отклонений значений признака от его средней величины и рассчитывается по формуле (4.15):
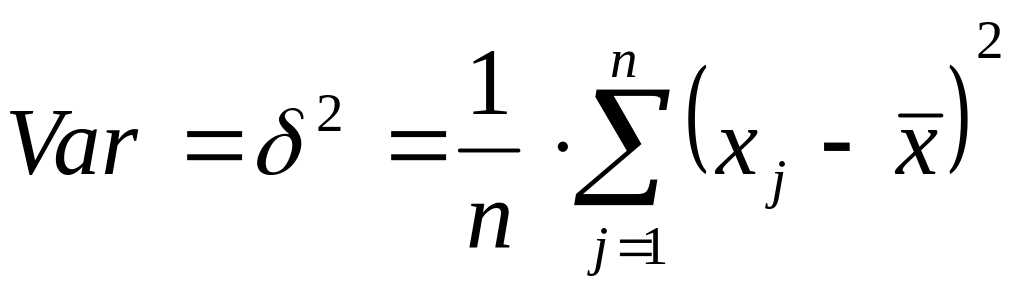 ,
(4.15)
где
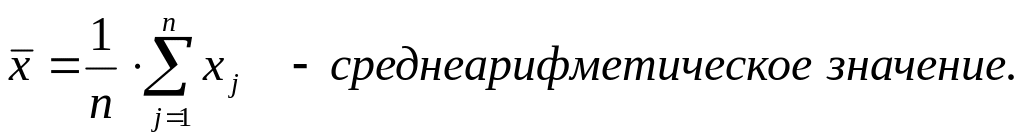
Коэффициент вариации рассчитывается по формуле (4.16):
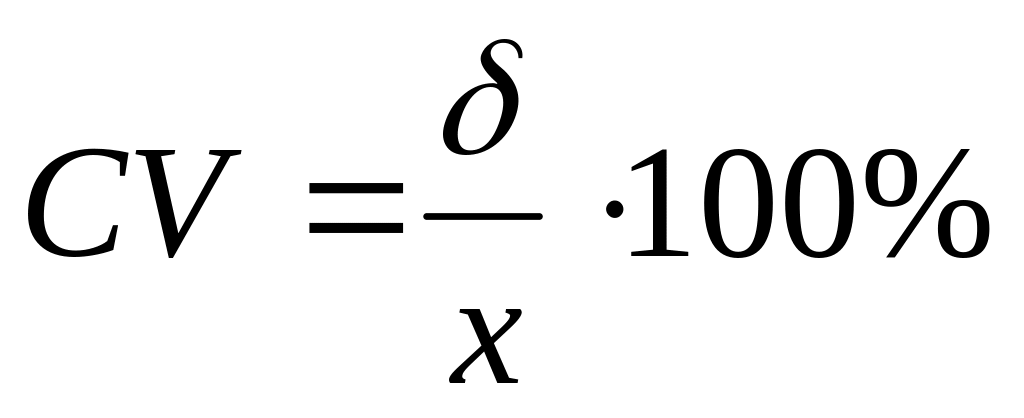 (4.16)
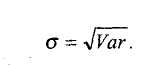
Среднее квадратическое отклонение рассчитывается по формуле (4.17):
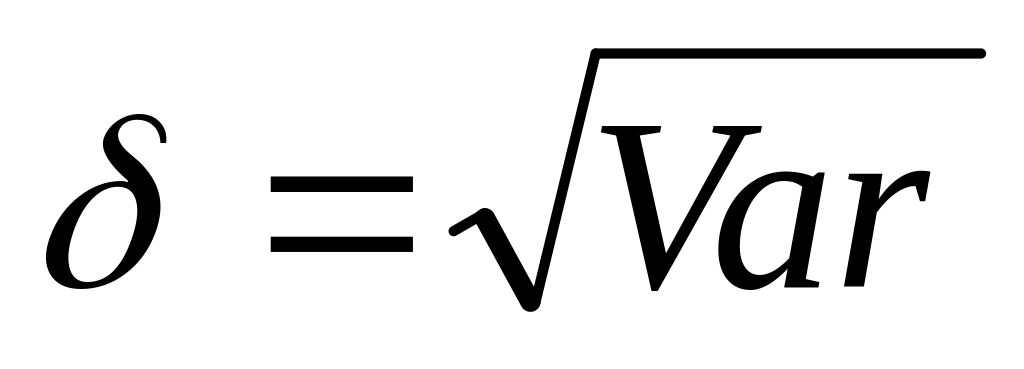 (4.17)
В отношении оценки риска финансовых активов необходимо сделать три замечания.
Во-первых, принято в качестве базисного показателя, характеризующего результативность операции с финансовым активом, использовать не доход, а доходность.
Во-вторых, основными показателями оценки риска на рынке капитала являются дисперсия и среднее квадратическое отклонение.
В-третьих, приведенные формулы рассчитаны на дискретные ряды. Для перспективного анализа при оценке риска используют модификации формул, в которых весами значений ожидаемой (или требуемой) доходности являются вероятности их появления.
4.6. Риск инвестиционного портфеля
Чаше всего инвестор работает не с отдельным активом, а с некоторым их набором, называемым портфелем ценных бумаг, или инвестиционным портфелем. Актив, имеющий высокий уровень риска при рассмотрении его изолированно, может оказаться практически безрисковым с позиции портфеля и при определенном сочетании входящих в этот портфель активов. Увеличение числа включаемых в портфель активов, как правило, приводит к снижению риска данного портфеля.
При оценке портфеля и целесообразности операций с входящими в него активами необходимо оперировать с показателями доходности и риска портфеля в целом. Доходность портфеля kp представляет собой линейную функцию показателей доходности входящих в него активов (формула 4.18):
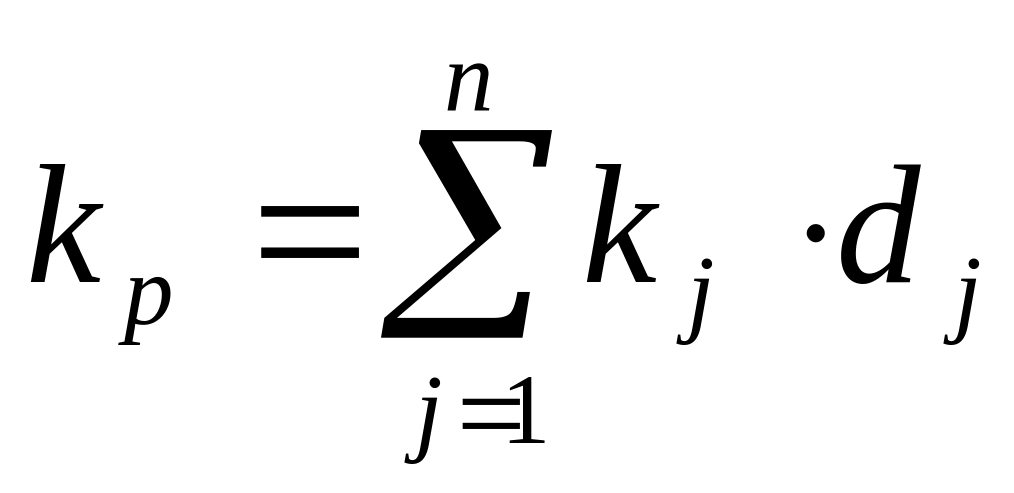 (4.18)
где kj - доходность j-го актива;
dj - доля j-го актива в портфеле;
п - число активов в портфеле.
Если в качестве меры риска выбрано среднее квадратическое отклонение, то его значение для портфеля, содержащего k активов, может быть найдено по формуле (4.19).
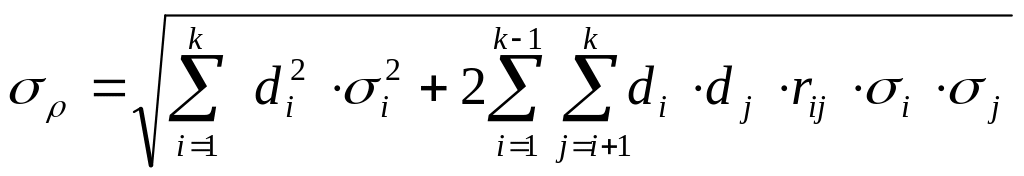 ,
(4.19)
где di - доля i-го актива в портфеле;
i – вариация доходности i-го актива;
rij – коэффициент корреляции между ожидаемыми доходностями i–го и j–го активов.
Для портфеля из двух активов эта формула имеет вид (4.20):
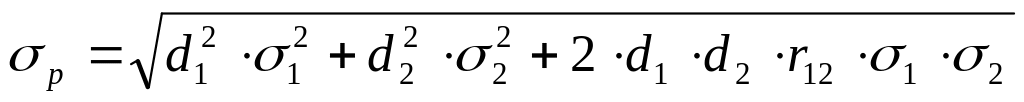 (4.20)
При включении в портфель большого числа активов, доходность которых меняется разнонаправленно, можно получить такую комбинацию, когда высокая доходность одних активов будет компенсироваться низкой доходностью других, что приведет к уменьшению риска, присущего этой комбинации. В этом и состоит смысл портфеля — найти комбинацию с удовлетворительным соотношением риск/доходность.
При анализе целесообразности операций с портфелем ценных бумаг, в том числе затрагивающих его состав и структуру, могут ставиться три основные целевые задачи: а) достижение максимально возможной доходности; б) получение минимально возможного риска; в) получение некоторого приемлемого значения комбинации «доходность/риск».
При добавлении в портфель безрискового актива риск портфеля уменьшается прямо пропорционально доле этого актива (формула 4.21):
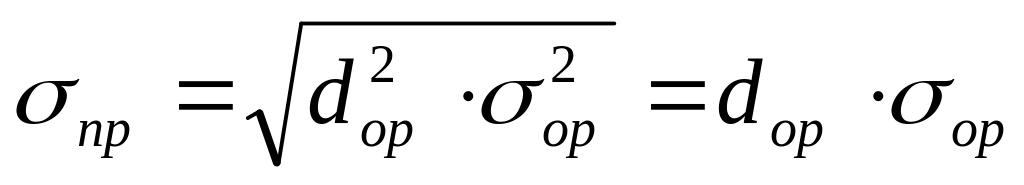 (4.21)
пр – среднее квадратическое нового портфеля;
ор - среднее квадратическое старого портфеля;
dор – доля активов старого портфеля в новом.
При объединении в портфель независимых активов (в этом случае значения парных коэффициентов корреляции равны нулю), риск портфеля может быть найден по формуле 4.22:
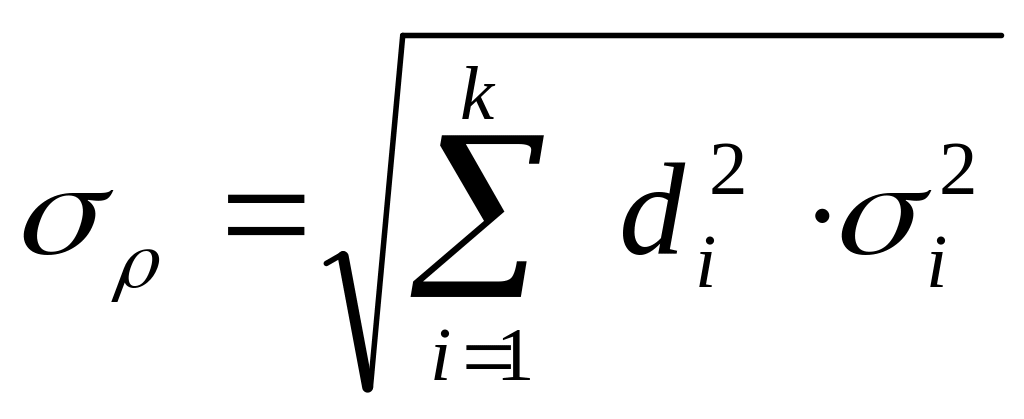 (4.22)
4.7. Принципы формирования портфеля инвестиций
Арсенал методов формирования портфеля достаточно обширен. Наибольшим авторитетом в настоящее время пользуется теория инвестиционного портфеля Уильяма Шарпа (W.Sharpe) и Гарри Марковица (H.Markowitz).
Проведенные западными специалистами эксперименты показали, что прибыль определяется:
на 94% выбором типа используемых инвестиционных инструментов (акции крупных компаний, краткосрочные казначейские векселя, долгосрочные облигации и др.);
на 4% выбором конкретных ценных бумаг заданного типа;
на 2% оценкой момента закупки ценных бумаг.
Одним из важнейших понятий в теории портфельных инвестиций является понятие эффективного портфеля, под которым понимается портфель, обеспечивающий максимальную ожидаемую доходность при некотором заданном уровне риска или минимальный риск при заданном уровне доходности.
Очевидно, что эффективных портфелей может быть сформировано много, поэтому вводится понятие оптимального портфеля. Строится набор кривых безразличия, отражающих различные комбинации доходности и риска. Все комбинации, находящиеся на некоторой кривой безразличия, равноприемлемы для инвестора. Оптимальным будет портфель, характеризующийся точкой пересечения множества эффективных портфелей и одной из кривых безразличия.
4.8. Модель оценки доходности финансовых активов
Общий риск портфеля состоит из двух частей:
диверсифицируемый (несистематический) риск, т.е. риск, который может быть уменьшен за счет диверсификации;
недиверсифицируемый (систематический, или рыночный) риск, т.е. риск, который нельзя уменьшить путем изменения структуры портфеля.
Наибольшую известность получила модель оценки доходности финансовых активов (Capital Asset Pricing Model, САРМ), увязывающая систематический риск и доходность портфеля (формула 4.23).
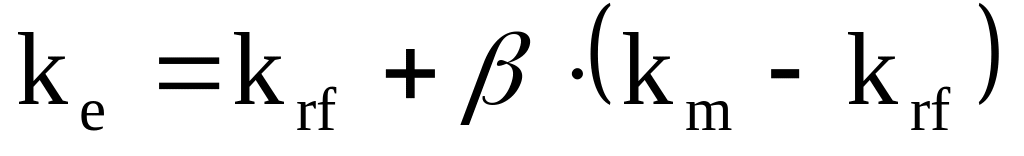 ,
(4.23)
где ke – ожидаемая доходность акций данной компании;
krf - доходность безрисковых ценных бумаг (в частности, в США берут за основу государственные казначейские векселя, используемые для краткосрочного (до 1 года) регулирования денежного рынка);
km - ожидаемая доходность в среднем на рынке ценных бумаг;
ß - бета – коэффициент данной компании.
Модель САРМ означает, что премия за риск вложения в ценные бумаги данной компании прямо пропорциональна рыночной премии за риск.
Систематический риск в рамках модели САРМ измеряется с помощью ß-коэффициентов (бета-коэффициентов). Значение показателя ß рассчитывается по статистическим данным для каждой компании, котирующей свои ценные бумаги на бирже.
Общая формула расчета ß -коэффициента для произвольной i-й компании имеет вид (4.24):
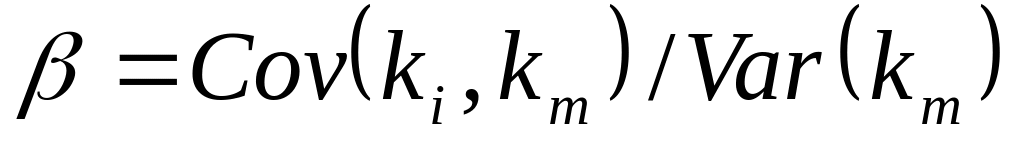 ,
(4.24)
где
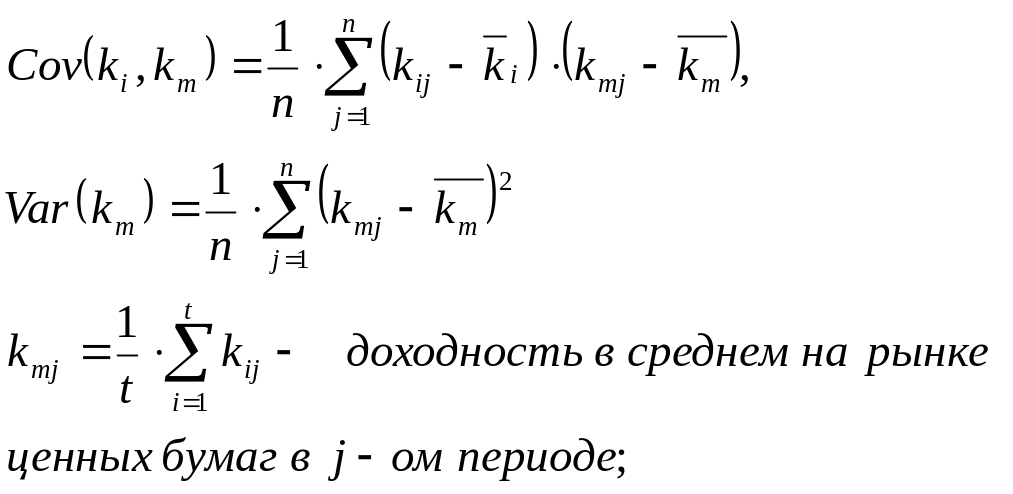
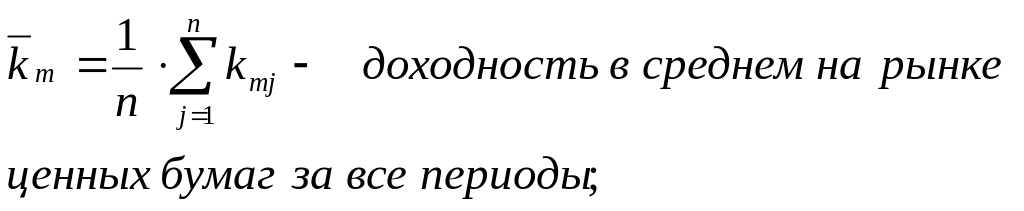
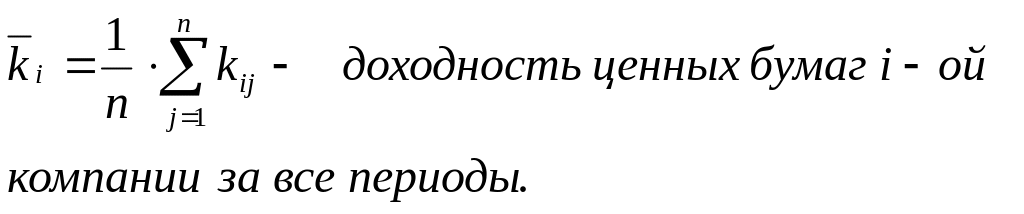
Интерпретация ß -коэффициента для акций конкретной компаний заключается в следующем:
ß = 1 означает, что акции данной компании имеют среднюю степень риска, сложившуюся на рынке в целом;
ß < 1 - что ценные бумаги данной компании менее рискованны, чем в среднем на рынке (так, ß = 0,5 означает, что данная ценная бумага в два раза менее рискованна, чем в среднем по рынку);
ß > 1 - что ценные бумаги данной компании более рискованны, чем в среднем на рынке.
Важным свойством модели САРМ является ее линейность относительно степени риска. Это дает возможность определять ß – коэффициент портфеля как средневзвешенную ß -коэффициентов входящих в портфель финансовых активов (формула 4.25).
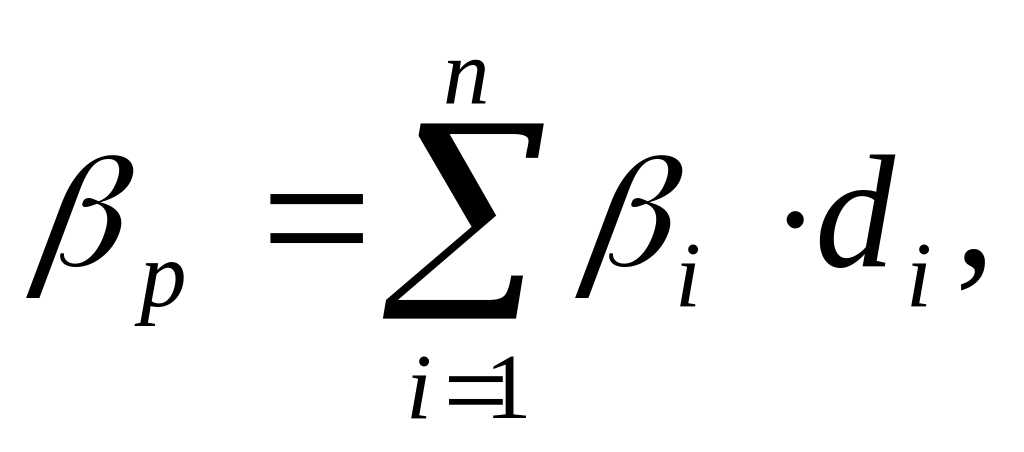 (4.25)
где ßi – значение ß- коэффициента i-го актива в портфеле;
ßр - значение ß – коэффициента портфеля;
di – доля i-го актива в портфеле;