Дипломная работа: Депозитная политика коммерческого банка (на примере АО "Газпромбанк")
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
35
финансовые ресурсы, которые для этого не предназначены, и которые
использовать нецелесообразно.
Подводя итог всему вышеизложенному, можно сделать следующие
выводы. Вклады физических лиц в российских банках выросли за 2015 год на
25,2%, составив на 01.01.2016 23,22 трлн. руб. или 28,7 % ВВП (для сравнения -
на 01.01.2015 они составляли 23,8 %). За 2016-й год объем сбережений
населения увеличился на 4,2 %, составив на 01.01.2017 24,2 трлн. руб. По
состоянию на 01.01.2017 года активы двадцати крупнейших банков составили
62,49 трлн. руб. или 78,1 % активов российских банков (для сравнения - на
01.01.2016 - 75,7 %)
1
.
Каждый банк разрабатывает депозитную политику, которая предполагает
проведение множества вкладных операций, но и главным образом здесь важно
не только разработанная система депозитов, но также качество
предоставляемых депозитных продуктов и услуг. Депозитные операции
реализуются через депозитную политику, разработанную коммерческим
финансово-кредитным институтом.
Организация депозитных взаимоотношений банка с клиентами
определяется многими факторами, включая размер банка, квалификацию
банковских работников, отвечающих за оформление депозитных сделок, виды
депозитов и другое.
Существует ряд проблем в формировании и управлении депозитами
коммерческих банков в Российской Федерации. К ним целесообразно отнести:
нестабильность банковской системы в Российской Федерации; частое
изменение политики Центрального банка Российской Федерации; нехватка
долгосрочных и дешевых финансовых ресурсов и преобладание краткосрочных
ресурсов над долгосрочными в коммерческих банках; низкая капитализация
коммерческих банков в банковской системе Российской Федерации;
1
Анализ банков. Портал банковского аналитика [Электронный ресурс] - Режим доступа: http: // analizbankov.ru /
forum.php?cmd=viewtopic&id=65 (дата обращения: 15.08.17).
36
преобладание депозитов физических лиц в коммерческих банках Российской
Федерации.
Проблема депозитных операций коммерческих банков связана с:
проблемами коммерческих банков Российской Федерации по формированию
ресурсной базы и эффективному размещению привлеченных денежных средств
в активные операции в условиях конкуренции на рынке банковских ресурсов;
проблемами происходящих в Российской Федерации инфляционных процессов;
проблемами колебаний национальной валюты Российской Федерации (рубля);
проблемами ужесточения требований Центрального банка Российской
Федерации, который осуществляет регулирование и контроль за
коммерческими банками, что, в свою очередь, определяет масштабы
деятельности коммерческого банка, объекты его активных операций,
совокупность объема ресурсной базы коммерческого банка, а также сумму
привлеченных ресурсов.
На фоне отзыва лицензий у отечественных банков в 2014–2015гг.,
населением была продемонстрирована осторожность в отношении
инвестирования своих средств, сохраняющаяся и в настоящее время. На
сегодняшний день преимущество, прежде всего, отдается крупным российским
банкам. Наилучший результат в третьем квартале 2016 года
продемонстрировали крупные банки из ТОП-50. В частности, среди пятидесяти
крупнейших банков положительной динамикой депозитов характеризовались
78% кредитных организаций. Тогда как среди банков, занявших с 51 по 100-е
место в рейтинге, 68% банков продемонстрировали в третьем квартале
положительную динамику депозитов. При этом за пределами ТОП-200 лишь
56% банков демонстрировали рост депозитов населения
1
.
Существенной тенденцией формирования российского рынка банковских
вкладов также является снижение предлагаемых процентных ставок по
1
Тенденции развития рынка банковских депозитов в российской экономике // Молодежный научный форум:
Общественные и экономические науки: электр. сб. ст. по материалам XL студ. междунар. заочной науч.-практ.
конф. — М.: «МЦНО». — 2016 —№ 11(40) / [Электронный ресурс] — Режим доступа. —
URL: https://nauchforum.ru/archive/MNF_social/11(40).pdf
37
депозитам. Согласно результатам 2015 года большая часть из 100 крупнейших
банков понизили ставки по вкладам.
Сокращение процентных ставок по депозитам физических лиц в 2016
году можно связать с определенными критериями. Во-первых, неустойчивая
ситуация на рынке банковских услуг привела к тому, что случилось
перераспределение депозитов в пользу основных отечественных банков,
которые вынуждены были уменьшить процентные ставки по вкладам для того,
чтобы не допустить увеличения собственных затрат. И во-вторых, усилившаяся
надзорная деятельность и меры ЦБ РФ не дают возможность коммерческим
кредитным организациям определять ставки по вкладам выше
среднерыночных.
Проведенный анализ состояния и тенденций российского рынка
банковских депозитов позволяет произвести определенные заключения, а также
охарактеризовать перспективы его развития на ближайшее время. В частности,
на 2017 год ожидается умеренный рост сберегательной активности населения.
При этом предпочтение граждане будут отдавать вкладам, объем которых не
превышает размера страхового возмещения – 1400 тысяч рублей. Среди
возможностей, благодаря которым коммерческие кредитные организации
сумеют увеличить размер собственных активов, привлеченных во вклады - рост
процентных ставок по ним.
Таким образом, из всего вышесказанного можно сделать вывод, что
осуществление депозитной политики является одним из важных направлений
привлечения новых вкладчиков в банковское учреждение в Российской
Федерации и управление существующим депозитным портфелем банковского
учреждения в Российской Федерации. Реализация депозитной политики
повышает эффективность деятельности банковских учреждений в Российской
Федерации на рынке предоставляемых банковских услуг.
38
Глава 2. Анализ депозитной политики Газпромбанк (ПАО) и
оценка её экономической эффективности
2.1 Краткая организационно-экономическая характеристика
банка
«Газпромбанк» (Акционерное общество) является крупнейшим
российским банком и среди них занимает 3 место по активам-нетто.
На отчетную дату (01 Января 2017 г.) величина активов-нетто
Газпромбанка составила 5277.87 млрд.руб. За год активы уменьшились на -
0,32%. Спад активов-нетто положительно повлиял на показатель
рентабельности активов ROI: за год рентабельность активов-нетто выросла с -
0.94% до 2.21%.
По оказываемым услугам банк в основном привлекает клиентские деньги,
причем больше средств юридических лиц(т.е. является расчетным клиентским),
а вкладывает средства в основном в кредиты, причем больше в
кредиты юридическим лицам (т.е. является корпоративным кредитным).
Газпромбанк - находится в ломбардном списке, и Банком России
принимаются в качестве залога облигации рассматриваемой кредитной
организации; имеет право работать с Пенсионным фондом РФ и может
привлекать его средства в доверительное управление, в депозиты и накопления
для жилищного обеспечения военнослужащих; имеет право работать с
негосударственными пенсионными фондами, осуществляющими обязательное
пенсионное страхование, и может привлекать пенсионные накопления и
накопления для жилищного обеспечения военнослужащих; имеет право
открывать счета и вклады по закону 213-ФЗ от 21 июля 2014 г., т.е.
организациям, имеющими стратегическое значение для оборонно-
промышленного комплекса и безопасности РФ; находится под прямым или
косвенным контролем ЦБ или РФ; в кредитную организацию назначены
уполномоченные представители Банка России.
39
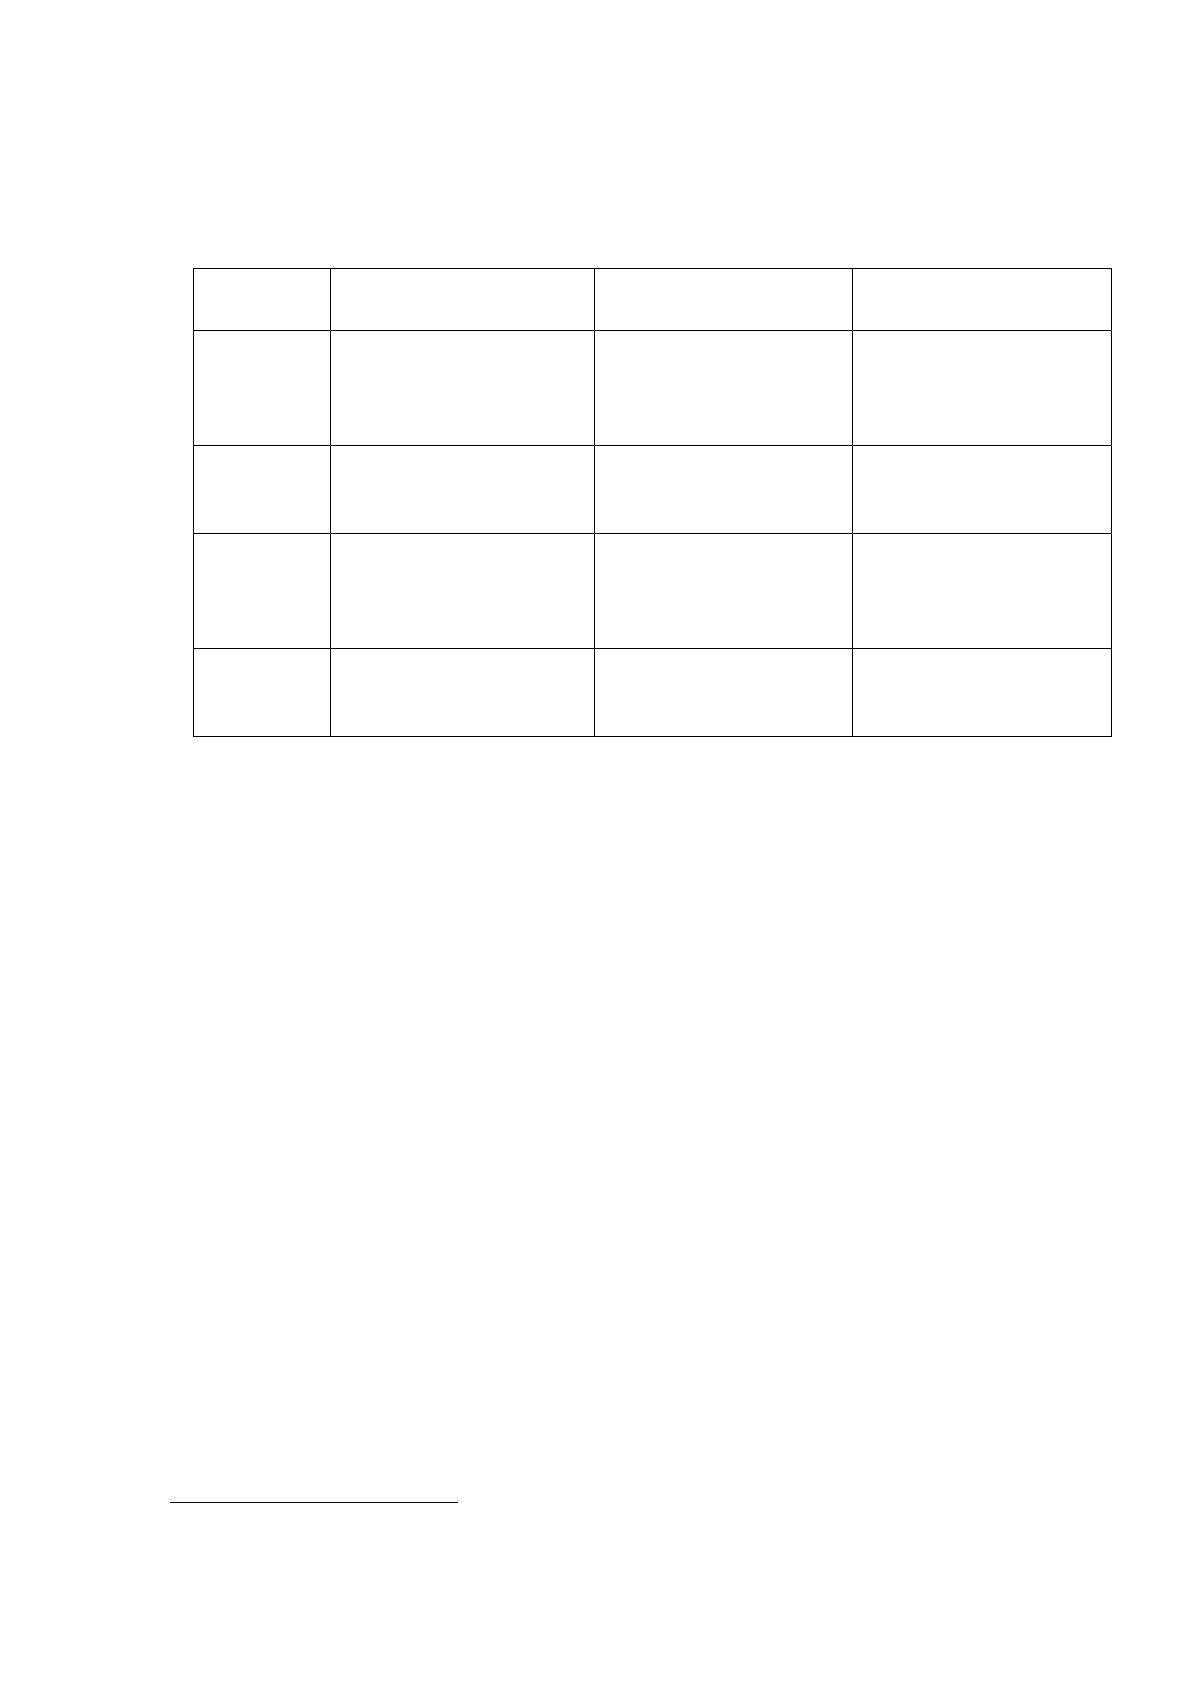
Рейтинг кредитоспособности Газпромбанка от аккредитованных
рейтинговых агентств (по состоянию на 15 Января 2017 г.)
1
:
Таблица 2.1
Рейтинг кредитоспособности Газпромбанка
Агентство
Долгосрочный
международный
Краткосрочный
Национальный
S&P
BB+ (Самый высокий
рейтинг в
спекулятивной
категории)
B (Некоторая
уязвимость)
ruAA+ (Высокая
кредитоспособность)
Moody`s
Ba2 (Сравнительно
небольшая
уязвимость)
Fitch
BB+ (Спекулятивный
рейтинг)
B (Спекулятивный
уровень
краткосрочной
кредитоспособности)
AA+(rus) (Очень
высокая
кредитоспособность)
Эксперт
РА
A++ (Наивысший
уровень
кредитоспособности)
За прошедший месяц рейтинги рейтинговых агентств не менялись.
2.2 Элементы депозитной политики Газпромбанк (ПАО) и
факторы, её определяющие
Вклады в Газпромбанке – выгодное, надежное и удобное вложение
средств. Газпромбанк входит в систему страхования вкладов.
Пополнение вклада (или текущего счета) можно производить:
- в отделениях и филиалах Газпромбанка;
- в системах «Домашний Банк» и «Телекард» (перевод по произвольным
реквизитам);
- в более чем в 3000 терминалах сети Элекснет.
В распоряжении корпоративных клиентов Газпромбанка - широкий
спектр инструментов, для размещения временно свободных денежных средств,
в частности:
- срочные депозитные вклады;
1
Официальный сайт Газпромбанка. [Электронный ресурс] - Режим доступа: http://www.gazprombank.ru (дата
обращения: 15.08.17).
Источник: https://baza.diplomsite.ru/previewfile/7043