Материал: Интегральные преобразования Фурье и Лапласа и их приложения к дифференциальным уравнениям. Теория вероятностей и элементы математической статистики. Бырдин А.П., Заварзин Н.В
p = u+v. (3)
Число р имеет простой вероятностный смысл это есть Р(А), т.е. вероятность того, что выбранный наудачу ген доминантен. Действительно, доминантных генов 2Np, и всех генов 2N (у каждой особи популяции два гена). Следовательно,
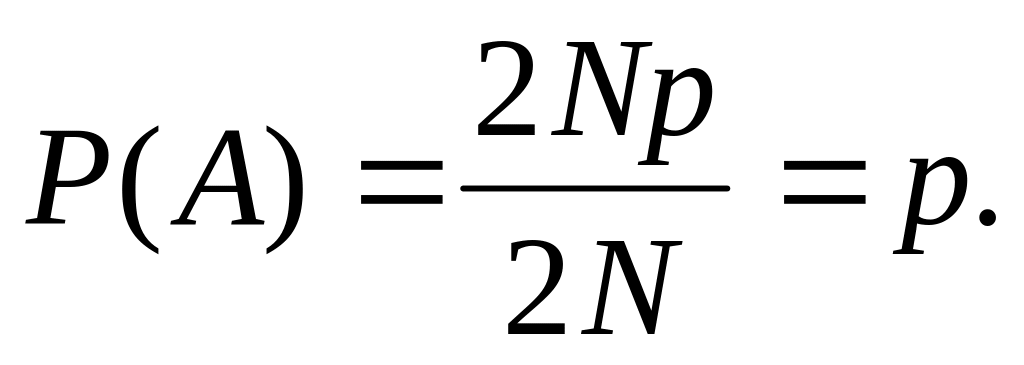 (4)
Аналогично подсчитывается, что число всех рецессивных генов а в популяции (1) равно 2Nq, где
q = w + v. (5)
При этом число q имеет аналогичный вероятностный смысл:
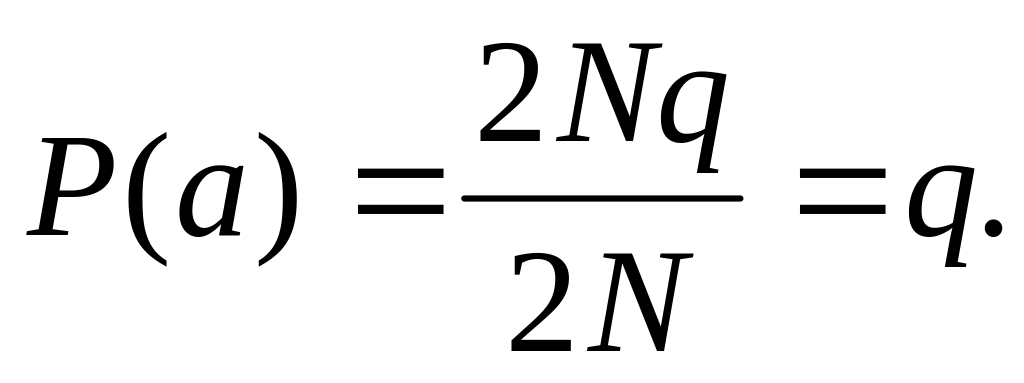 (6)
Из вероятностного смысла чисел р и q, а также из формул (3), (5) и (2) следует, что
p+q=1. (7)
Заметим, что числа и, 2v и w в (1) тоже имеют простой вероятностный смысл (подсчет аналогичен проведенному выше подсчету для доминантных генов):
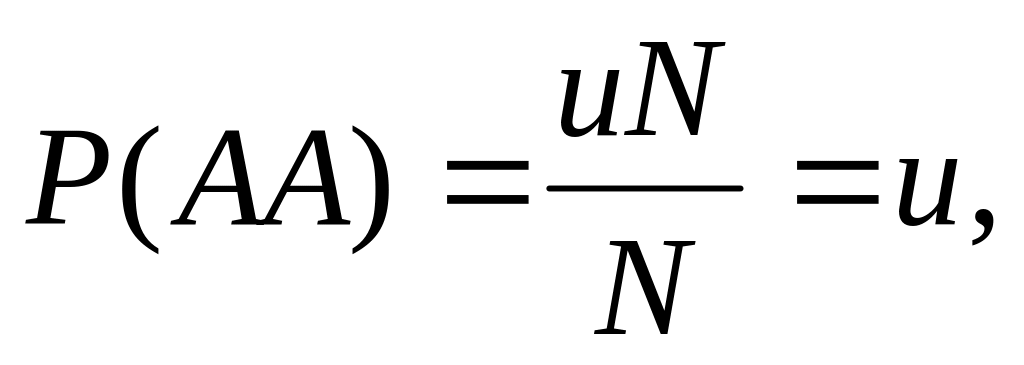 (8)
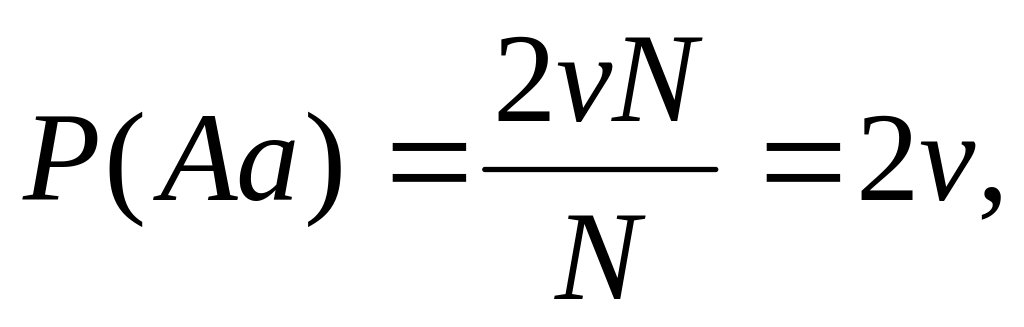 (9)
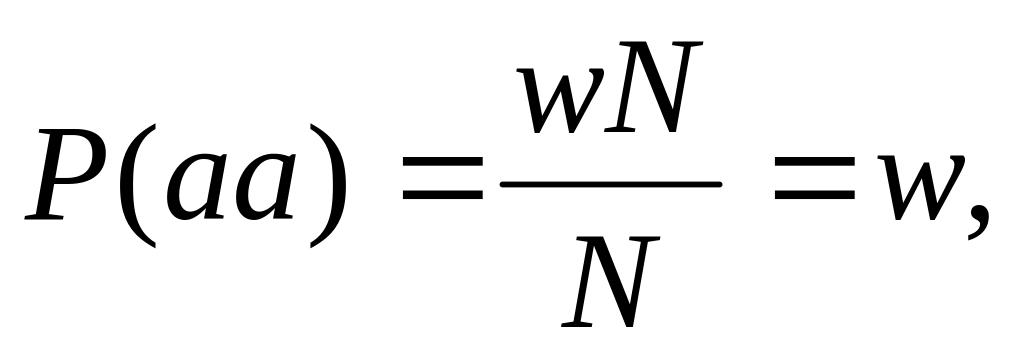 (10)
(Р(АА) вероятность того, что выбранная наудачу особь имеет генотип АА, аналогично Р(Аа) и Р(аа).)
Теперь посмотрим, какова будет структура потомства. Пусть потомство имеет структуру
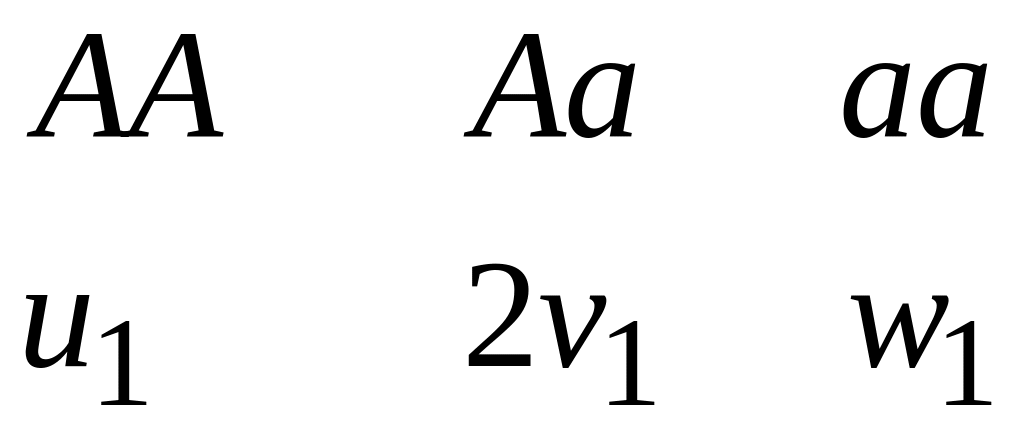 (11)
(это понимается так же, как и (1)). Подсчитаем u1, 2v1 и w1. Числа u1, 2v1 и w1 есть вероятности того, что взятый наудачу потомок имеет соответственно генотип АА, Аа и аа (см. соответственно формулы (8), (9), (10)). Так как скрещивания происходят независимым образом, то вероятность u1 может рассматриваться как вероятность следующего события: выбрали наудачу и независимым образом из всего запаса два гена А. Так как выбрать каждый ген А можно с вероятностью р (формула (4)), то в силу теоремы умножения вероятностей независимых событий (см. 3.2, п. 2) интересующая нас вероятность равна р2, т.е.
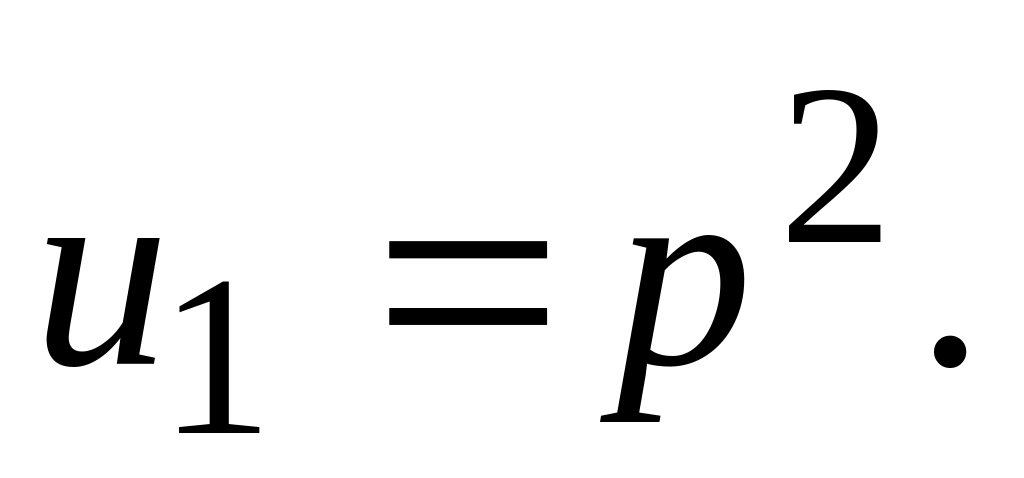 (12)
Аналогично с использованием формулы (6) получаем
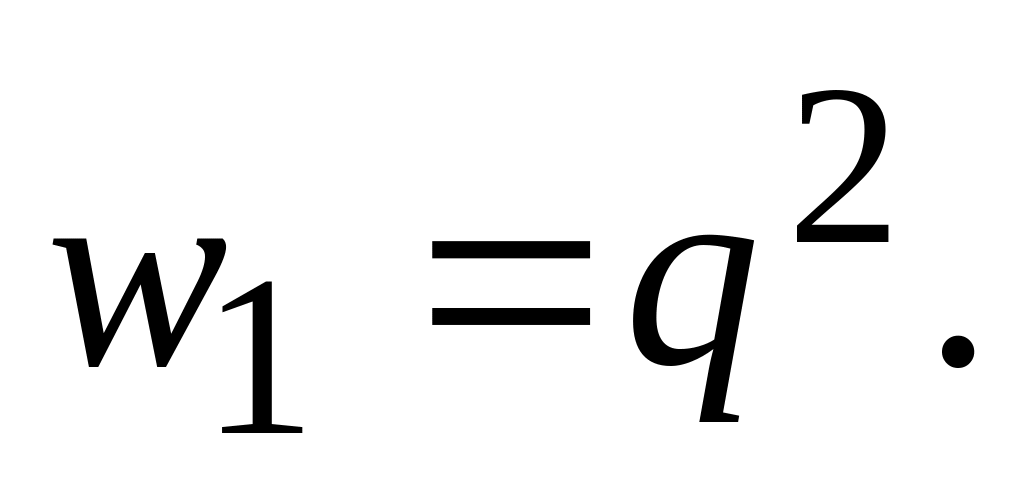 (13)
Вероятность генотипа Аа в популяции потомков складывается из двух возможностей либо ген А получен от отца, а ген а от матери, либо ген А получен от матери, а ген а от отца соответствующие вероятности есть pq и qp. Следовательно, вероятность генотипа Аа в популяции потомков равна 2pq, т.е. 2v1 = 2pq. Отсюда
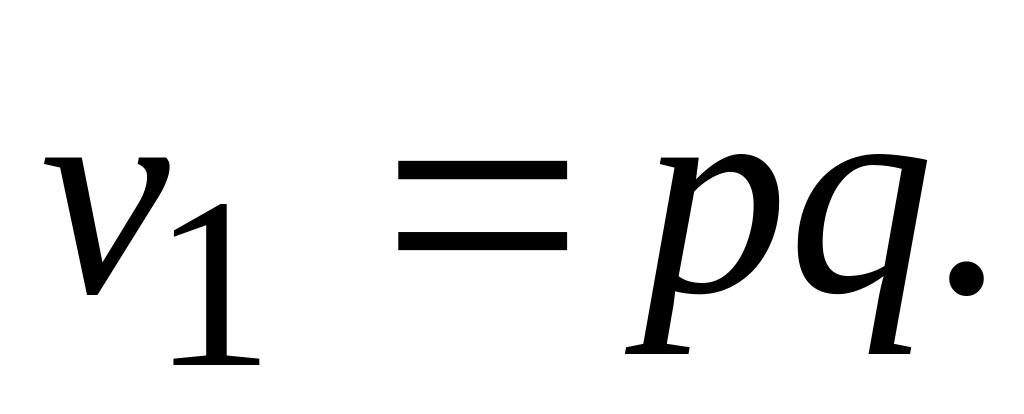 (14)
Следовательно, потомство (11) имеет следующую структуру:
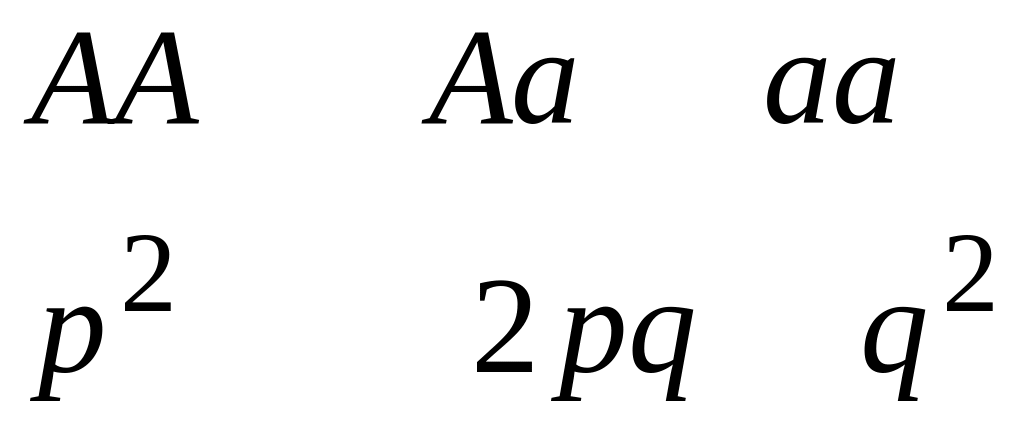 (15)
Самое
замечательное состоит в том, что если
для потомства взять
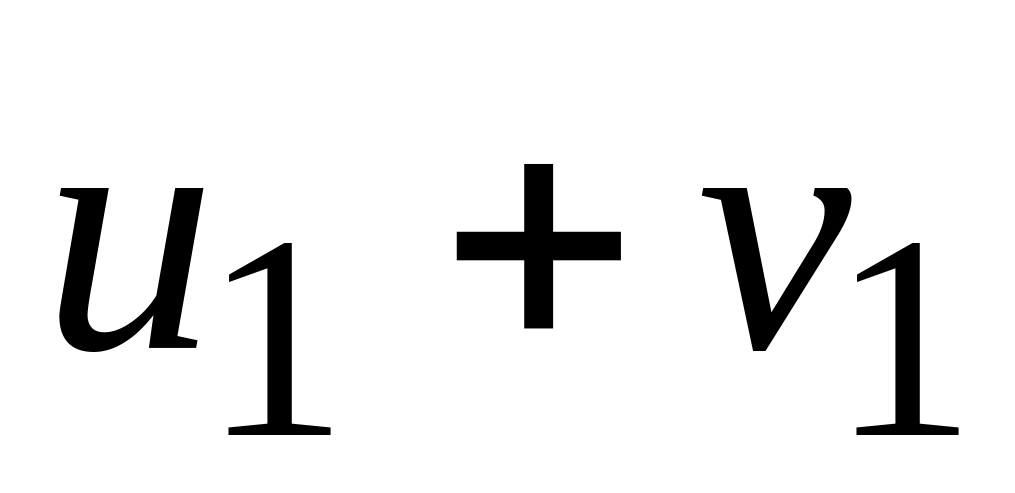 и
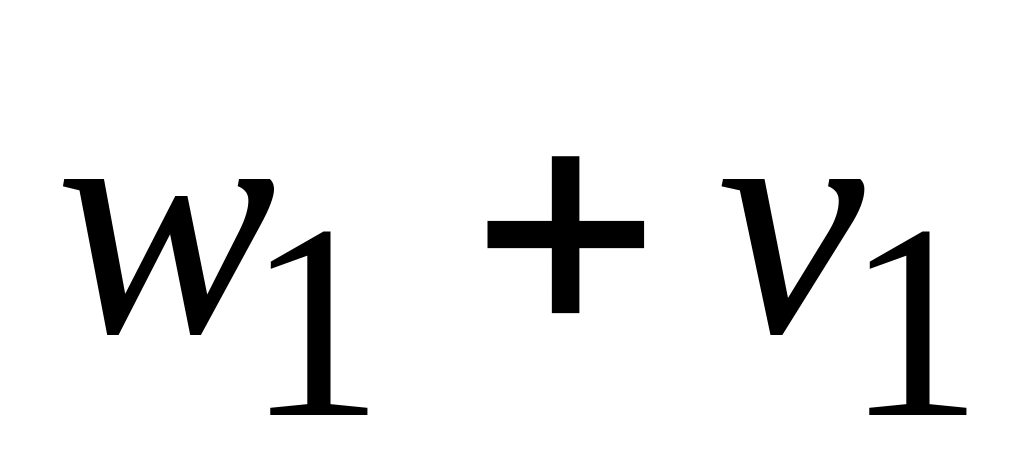 ,
как
это делалось для родителей в формулах
(3) и (5), то получим те же самые числа р
и
q.
Действительно,
согласно формулам (12), (14), (13) и (7) имеем
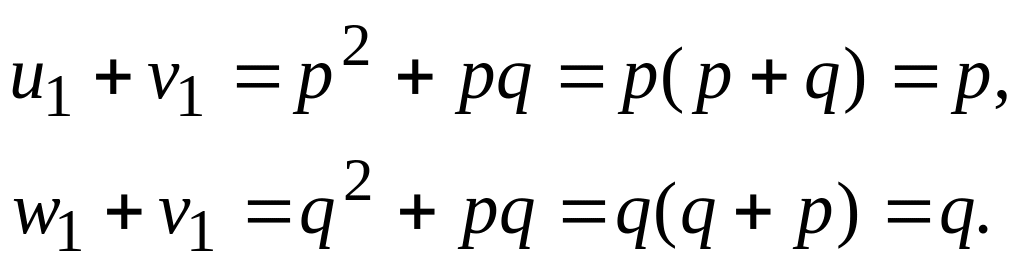
Так как структура (15) потомства вычислена только с использованием этих сумм, то потомки популяции со структурой (15) будут иметь ту же структуру. При этом говорят, что структура (15) стационарна, т.е. от поколения к поколению не меняется.
Этот замечательный факт, что со второго поколения устанавливается стационарная структура популяции, является непосредственным обобщением второго закона Менделя и называется законом Харди.
На практике возможно отклонение, однако для больших популяций закон Харди остается в силе.
Для гороха вероятность получения белой особи равна q2 (рецессивный признак), вероятность получения красной особи равна 1 q2 (как для противоположного события) и отношение числа красных и белых особей равно (1 q2) : q2.
Для
описанного в пункте 1 случая q
=
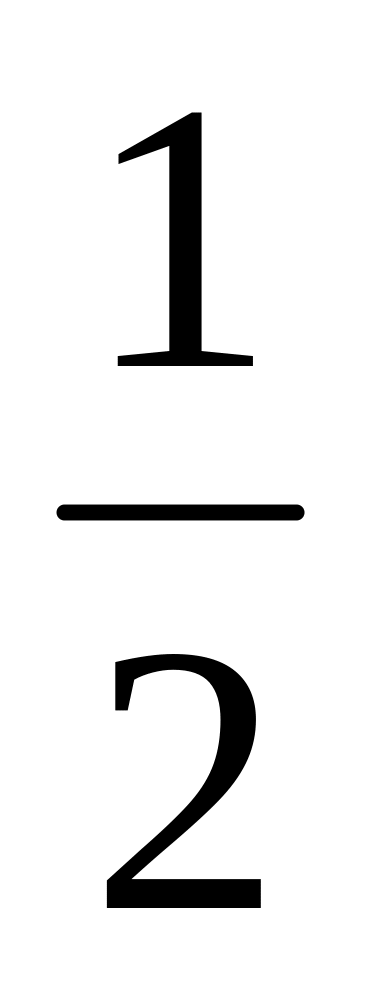 ,
и
мы опять получаем 3:1 (см. II
закон Менделя).
4. Дискретные и непрерывные случайные величины
4.1. Случайные величины
1. Понятие «случайные величины».
Определение 1. Случайной величиной называют переменную величину, которая в зависимости от исхода испытания случайно принимает одно значение из множества возможных значений.
Примеры.
1) Число очков, выпавших при однократном бросании игральной кости, есть случайная величина, она может принять одно из значений: 1, 2, 3, 4, 5, 6;
2) прирост веса домашнего животного за месяц есть случайная величина, которая может принять значение из некоторого числового промежутка;
3) число родившихся мальчиков среди пяти новорожденных есть случайная величина, которая может принять значения 0, 1, 2, 3, 4, 5.
Случайные
величины будем обозначать прописными
буквами X,
Y,
Z,
а их возможные значения
соответствующими строчными буквами х,
у, z.
Например,
если случайная величина X
имеет
три возможных значения, то они будут
обозначены так:
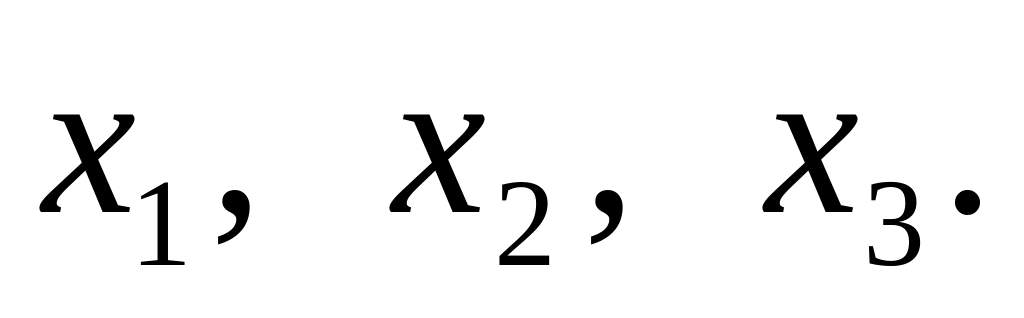
Определение 2. Случайная величина, принимающая различные значения, которые можно записать в виде конечной или бесконечной последовательности, называют дискретной случайной величиной.
Ниже рассматриваются дискретные случайные величины, множество допустимых значений которых конечно.
Случайные величины из примеров 1) и 3) дискретные.
Определение 3. Случайная величина, которая может принимать все значения из некоторого числового промежутка, называется непрерывной случайной величиной.
Случайная величина из примера 2) является непрерывной.
2. Законы распределения дискретных случайных величин. Рассмотрим дискретную случайную величину X с конечным множеством возможных значений. Величина X считается заданной, если перечислены все ее возможные значения, а также вероятности, с которыми величина X может принять эти значения. Указанный перечень возможных значений и их вероятностей называют законом распределения дискретной случайной величины. Закон распределения дискретной случайной величины может быть задан с помощью таблицы:
X |
x1 |
x2 |
x3 |
… |
xn-1 |
xn |
p |
p1 |
p2 |
p3 |
… |
pn-1 |
pn |
В
верхней строке выписывают все возможные
значения
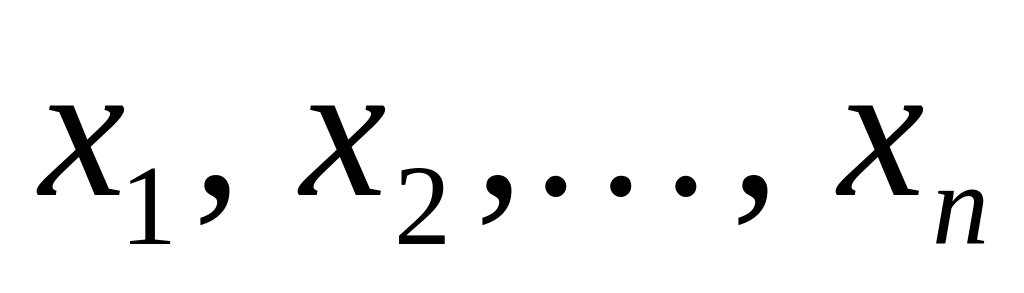 величины
X,
в
нижней строке выписывают вероятности
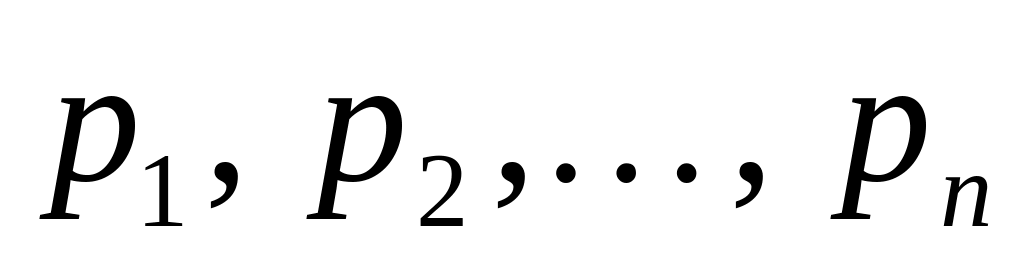 значений
.
Читается таблица следующим образом:
случайная величина X
может
принять значение xi
с
вероятностью
рi
(i
= 1,
2,
... , n).
Так
как в результате испытания величина X
всегда
примет одно из значений
,
то
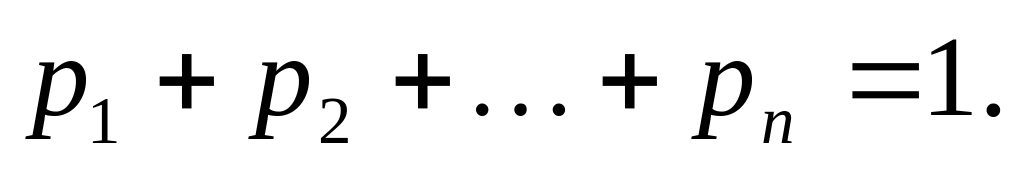
Пример 1. В денежной лотерее разыгрывается 1 выигрыш в 100000 р., 10 выигрышей по 10000 р. и 100 выигрышей по 100 р. при общем числе билетов 10000. Найти закон распределения случайного выигрыша X для владельца одного лотерейного билета.
Решение. Здесь возможные значения для X есть: х1 = 0, х2 = 100, х3 = 10000, х4 = 100000. Вероятности их будут: р2 = 0,01, р3 = 0,001, р4 = 0,0001, р1 = 1 0,01 0,001 0,0001 = 0,9889. Следовательно, закон распределения выигрыша X может быть задан таблицей:
Х |
0 |
100 |
10000 |
100000 |
р |
0,9889 |
0,01 |
0,001 |
0,0001 |
4.2. Математическое ожидание дискретной случайной величины
1. Понятие математического ожидания. Закон распределения полностью задает дискретную случайную величину. Однако часто встречаются случаи, когда закон распределения случайной величины неизвестен. В таких случаях случайную величину изучают по ее числовым характеристикам. Одной из таких характеристик является математическое ожидание.
Пусть некоторая дискретная случайная величина X с конечным числом своих значений задана законом распределения:
X |
x1 |
x2 |
x3 |
… |
xn |
p |
p1 |
p2 |
p3 |
… |
pn |
Определение. Математическим ожиданием М(Х) дискретной случайной величины X называют сумму произведений всех возможных значений величины X на соответствующие вероятности:
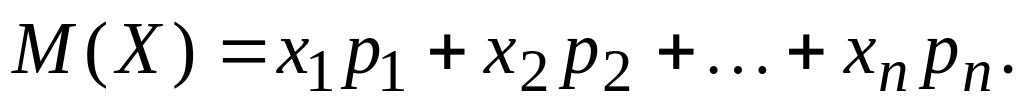 (1)
Пример 2. Найти математическое ожидание выигрыша X в примере из 4.1 (п. 2).
Решение. Используя полученную там таблицу, имеем
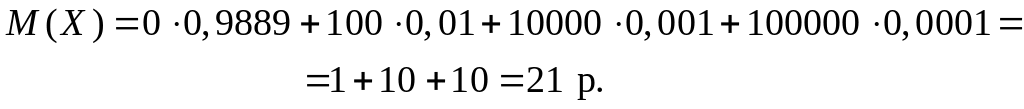
Очевидно, М(Х) = 21 р. есть справедливая цена одного лотерейного билета.
Теорема. Математическое ожидание дискретной случайной величины X приближенно равно среднему арифметическому всех ее значений (при достаточно большом числе испытаний).
Из
статистического определения вероятности
следует, что при достаточно большом
числе испытаний
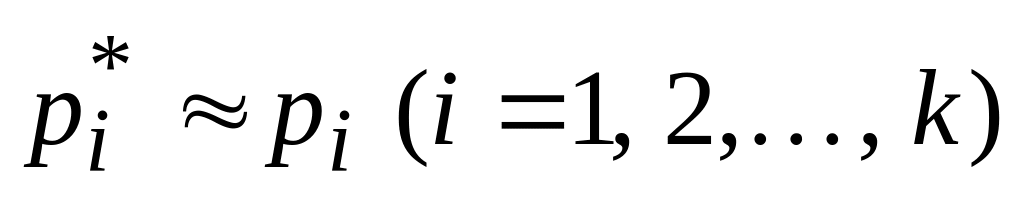 .
Поэтому
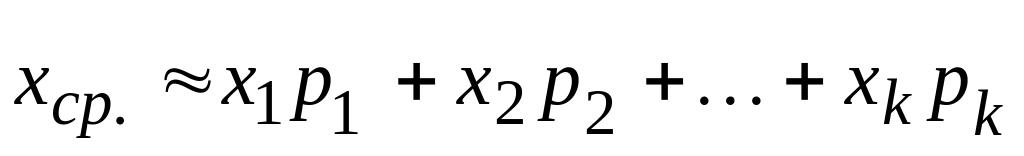
Или
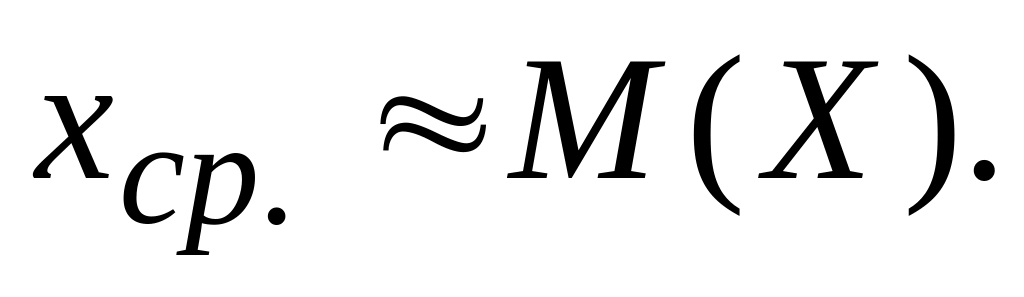
Примечание. В связи с только что приведенной теоремой математическое ожидание случайной величины называют также ее средним значением, или ожидаемым значением.
2. Свойства математического ожидания дискретной случайной величины.
1. Математическое ожидание постоянной величины С равно этой величине.
Постоянную
С
можно
рассматривать как дискретную случайную
величину, принимающую лишь одно значение
С
с
вероятностью р
= 1.
Поэтому М(С)
=
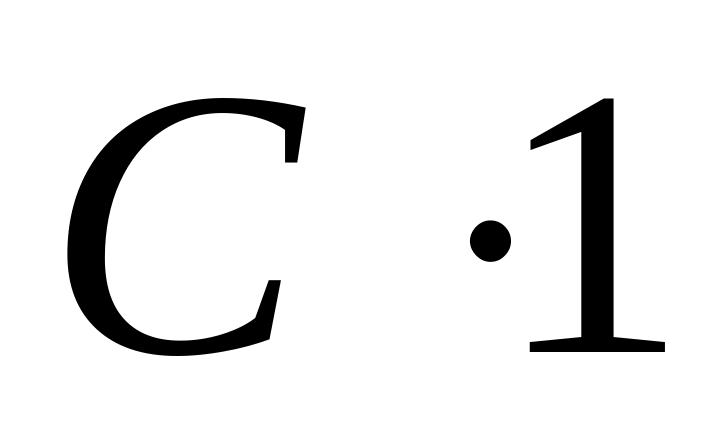 =
С.