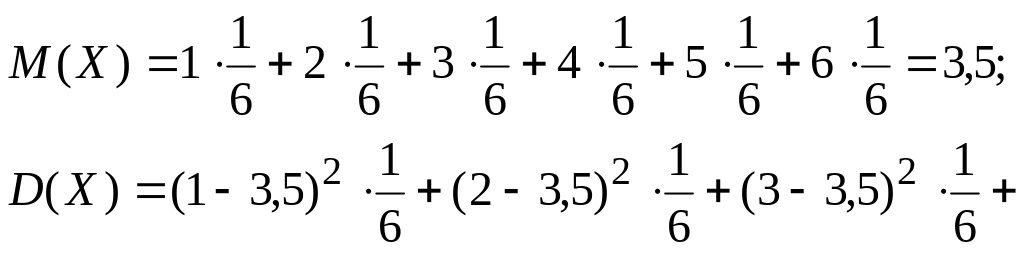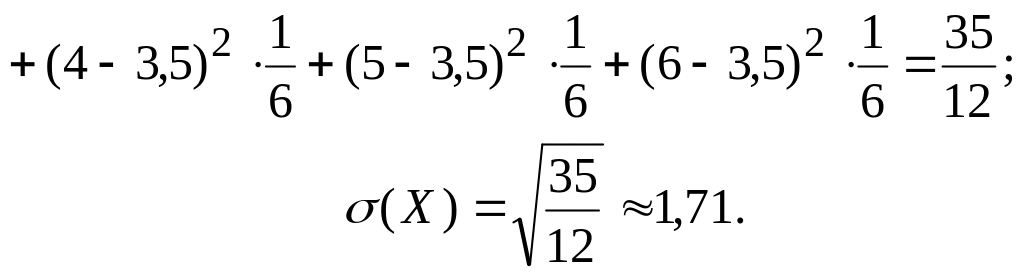Материал: Интегральные преобразования Фурье и Лапласа и их приложения к дифференциальным уравнениям. Теория вероятностей и элементы математической статистики. Бырдин А.П., Заварзин Н.В
2. Постоянный множитель можно выносить за знак математического ожидания, т. е. М(СХ) = С М(Х).
3. Математическое ожидание суммы двух случайных величин X и Y равно сумме их математических ожиданий:
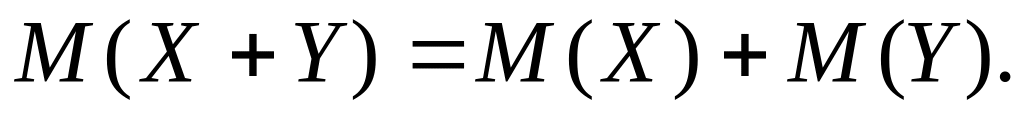
Определение. Случайные величины X и Y называют независимыми, если закон распределения каждой из них не зависит от того, какое возможное значение приняла другая величина.
Примером двух независимых случайных величин могут служить суммы выигрышей по каждому из двух билетов по двум различным денежно-вещевым лотереям. Здесь ставший известным размер выигрыша по билету одной лотереи не влияет на ожидаемый размер выигрыша и соответствующую ему вероятность по билету другой лотереи.
Несколько случайных величин называют независимыми, если закон распределения любой из них не зависит от того, какие возможные значения приняли остальные случайные величины.
4.
Математическое
ожидание произведения двух независимых
случайных величин равно произведению
их математических ожиданий:
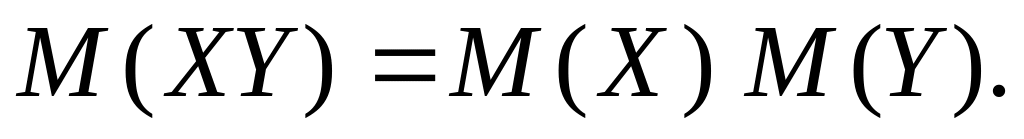
Следствием свойств 2 и 3 является свойство 5.
5. Математическое ожидание разности двух случайных величин Х и Y равно разности их математических ожиданий:
М(Х Y) = M(X) M(Y).
Примечание 1. Свойства 3 и 4 имеют место и для любого конечного числа случайных величин.
Примечание
2.
Если множество возможных значений
дискретной случайной величины X
бесконечно,
то математическое ожидание М(Х)
определяется
суммой числового ряда
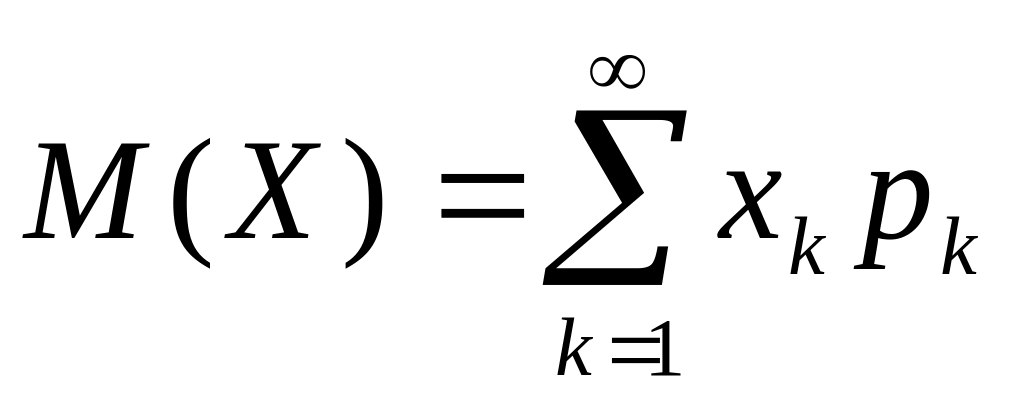 при
условии, что этот ряд абсолютно сходится
(в противном случае говорят, что
математическое ожидание не существует).
Перечисленные свойства математического
ожидания остаются в силе и для таких
случайных величин.
Пример 3. Найти математическое ожидание случайной величины Z = X + 2Y, если известны математические ожида-ния случайных величин X и Y : М(Х) = 5, M(Y) = 3.
Решение. Используя свойства 3 и 2 математического ожидания, получаем
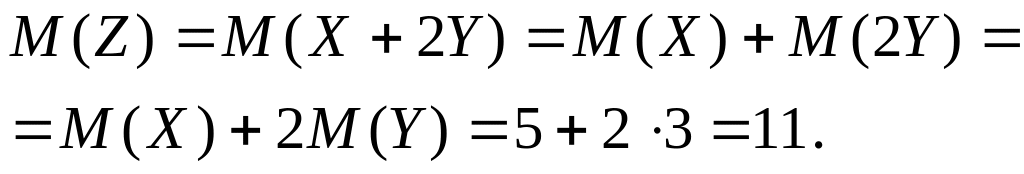
Пример 4. Независимые случайные величины заданы законами распределения
|
1 |
2 |
P |
0,2 |
0,8 |
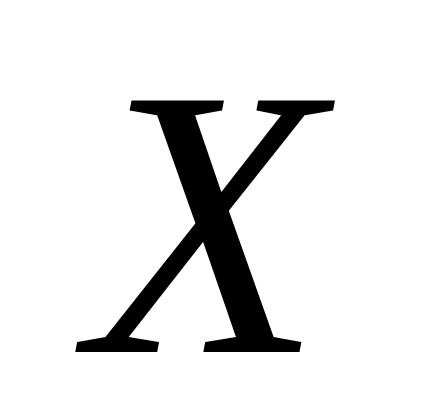
|
0,5 |
1 |
p |
0,3 |
0,7 |
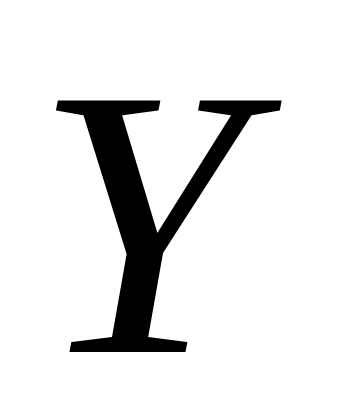
Найти математическое ожидание случайной величины XY.
Решение. Найдем математические ожидания каждой из данных величин:
М(Х)
=
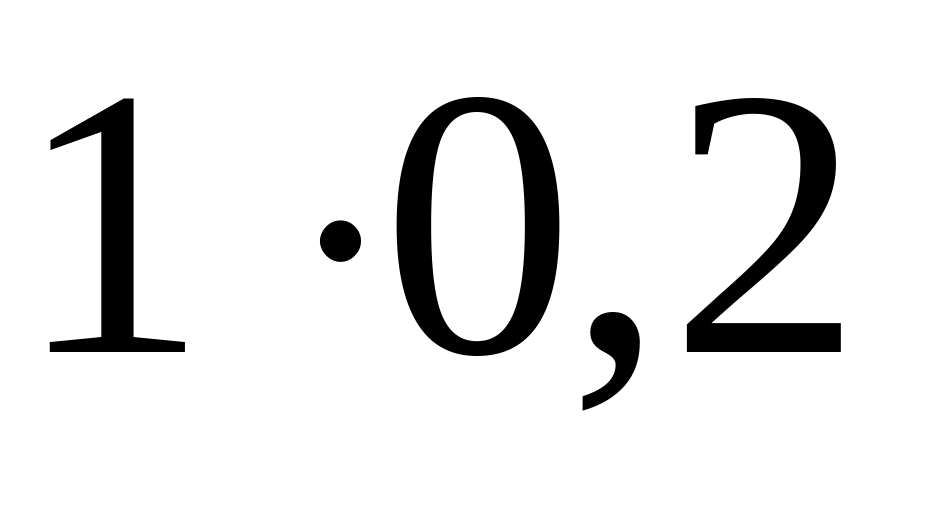 +
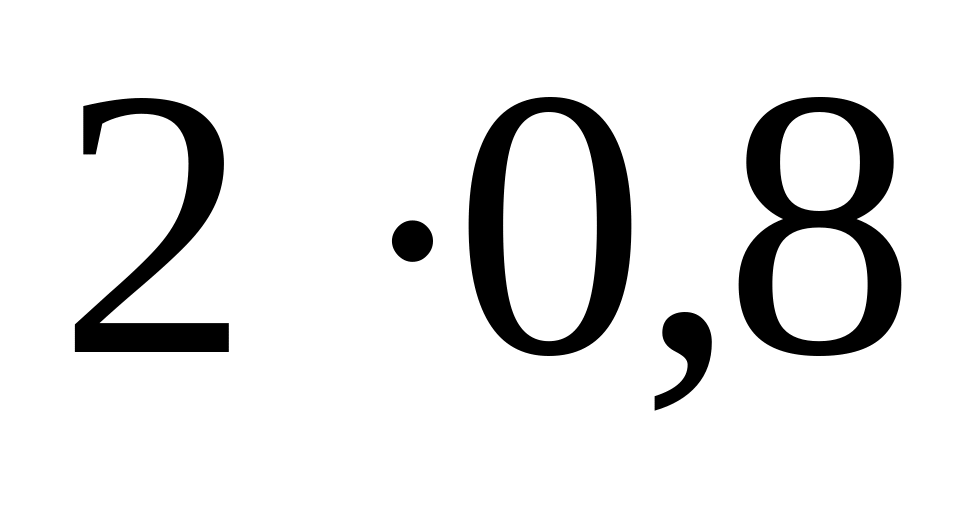 =
1,8,
M(Y)
=
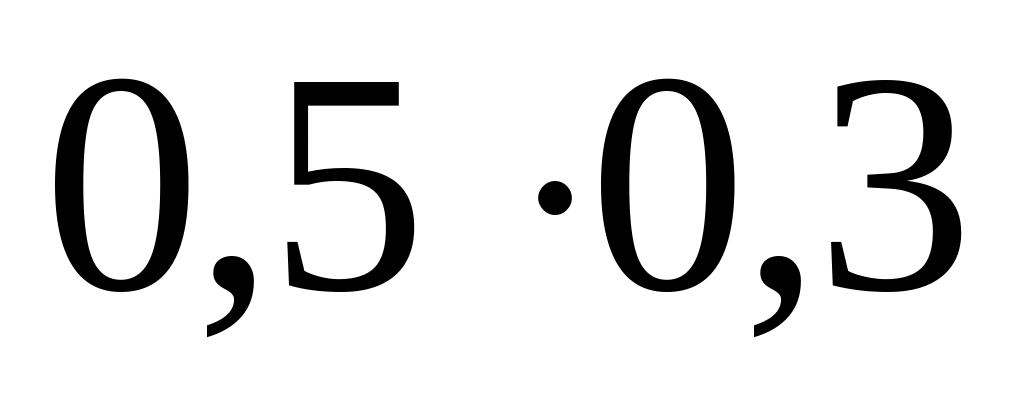 +
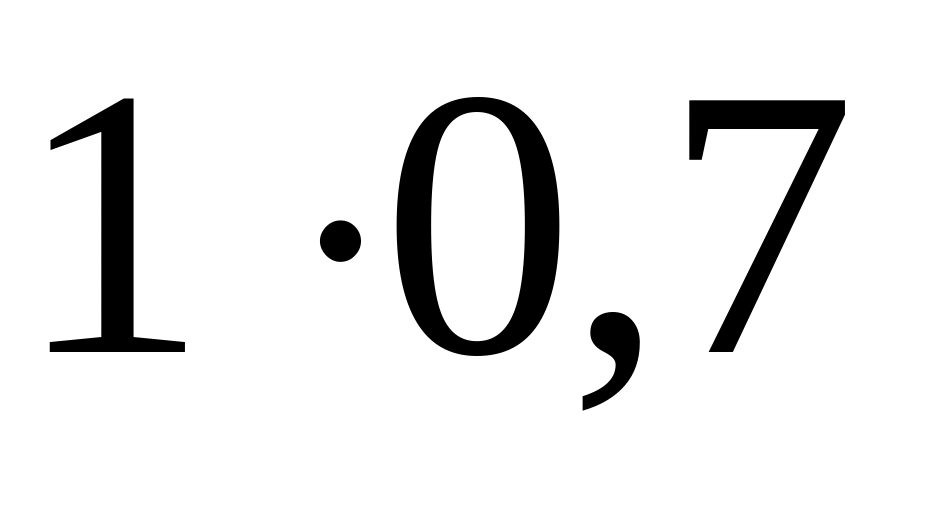 =
0,15 + 0,7 = 0,85.
Случайные величины X и Y независимы, поэтому искомое математическое ожидание
M(XY)
= М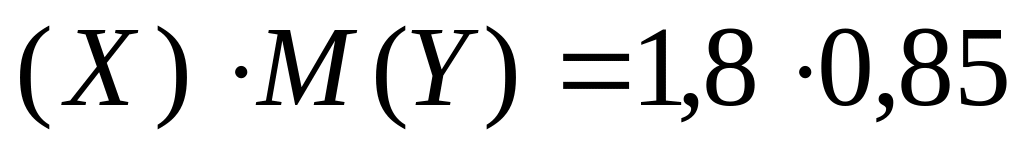 =
1,53.
4.3. Дисперсия дискретной случайной величины
1. Понятие дисперсии. Математическое ожидание не дает полной характеристики закона распределения случайной величины. Покажем это на примере. Пусть заданы две дискретные случайные величины X и Y своими законами распределения:
-
-2
0
2
p
0,4
0,2
0,4
-
-100
0
100
p
0,3
0,4
0,3
Несмотря на то, что математические ожидания величин X и Y одинаковы: М(Х) = M(Y) = 0, возможные значения величин X и Y «разбросаны» или «рассеяны» около своих математических ожиданий по-разному: возможные значения величины X расположены гораздо ближе к своему математическому ожиданию, чем значения величины Y.
Укажем еще на один пример. При одинаковой средней величине годовых осадков одна местность может быть засушливой и неблагоприятной для сельскохозяйственных работ (нет дождей весной и летом), а другая благоприятной для ведения сельского хозяйства.
Из сказанного вытекает необходимость введения новой числовой характеристики случайной величины, по которой можно судить о «рассеянии» возможных значений этой случайной величины. Пусть задана дискретная случайная величина X:
|
x1 |
x2 |
… |
xn |
p |
p1 |
p2 |
… |
pn |
Определение 1. Отклонением случайной величины X от ее математического ожидания М(Х) (или просто отклонением случайной величины X) называют случайную величину X М(Х).
Видно, что для того, чтобы отклонение случайной величины X приняло значение x1 M(X), достаточно, чтобы случайная величина X приняла значение x1 Вероятность же этого события равна р1; следовательно, и вероятность того, что отклонение случайной величины X примет значение х1 М(Х), также равна р1. Аналогично обстоит дело и для остальных возможных значений отклонения случайной величины X. Используя это, запишем закон распределения отклонения случайной величины X:
Х М(Х) |
x1 M(X) |
x2 M(X) |
… |
xn M(X) |
р |
р1 |
р2 |
… |
рn |
Вычислим теперь математическое ожидание отклонения Х М(Х). Пользуясь свойствами 5 и 1 (4.2, п. 2), получаем
М[Х М(Х)] = М(Х) М(Х) = 0.
Следовательно, справедлива следующая теорема.
Теорема. Математическое ожидание отклонения X М(Х) равно нулю: М[Х М(Х)] = 0.
Из теоремы видно, что с помощью отклонения X М(Х) не удается определить среднее отклонение возможных значений величины Х от ее математического ожидания, т.е. степень рассеяния величины X. Это объясняется взаимным погашением положительных и отрицательных возможных значений отклонения. Однако можно освободиться от этого недостатка, если рассматривать квадрат отклонения случайной величины X. Запишем закон распределения случайной величины [X М(Х)]2 (рассуждения те же, что и в случае случайной величины Х М(Х)).
[Х-М(Х)]2 |
[x1-M(X)]2 |
[x2-M(X)]2 |
… |
[xn-M(X)]2 |
р |
р1 |
р2 |
… |
рn |
Определение
2.
Дисперсией
D(X)
дискретной
случайной величины X
называют
математическое ожидание квадрата
отклонения случайной величины X
от
ее математического ожидания:
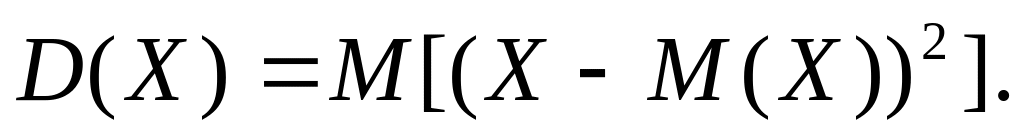
Из
закона распределения величины [Х
М(Х)]2
следует,
что
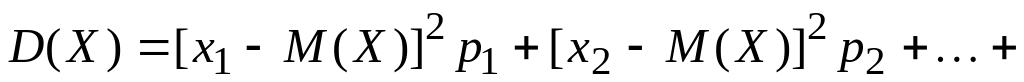
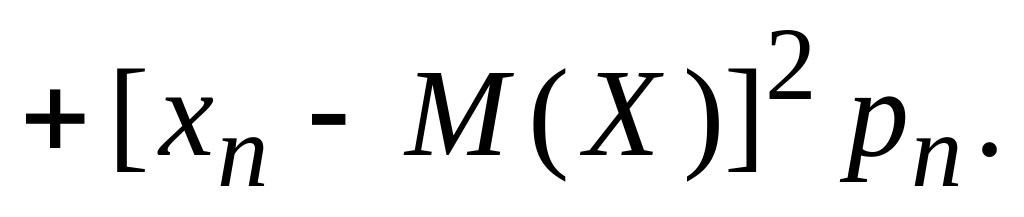
2. Свойства дисперсии дискретной случайной величины.
1. Дисперсия дискретной случайной величины X равна разности между математическим ожиданием квадрата величины X и квадратом ее математического ожидания:
D(X) = M(X 2 ) M 2(X).
С помощью этого свойства и свойства математического ожидания устанавливаются следующие свойства.
2. Дисперсия постоянной величины С равна нулю.
3. Постоянный множитель можно выносить за знак дисперсии, возводя его в квадрат: D(CX) = C 2D(X).
4.
Дисперсия
суммы двух независимых случайных величин
равна сумме дисперсий этих величин: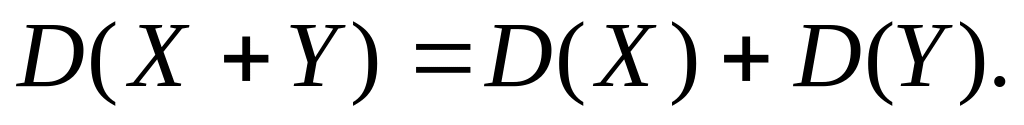
Следствием свойств 3 и 4 является свойство 5.
5. Дисперсия разности двух независимых случайных величин X и Y равна сумме их дисперсий: D(XY) = D(X)+D(Y).
Пример 1. Дисперсия случайной величины X равна 3. Найти дисперсию следующих величин: а) 3Х; б) 4Х + 3.
Решение. Согласно свойствам 2, 3 и 4 дисперсии имеем
а)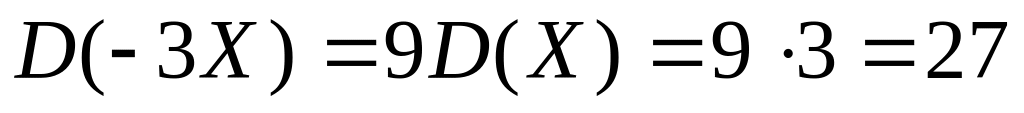 ;
б)
D(4X
+ 3)
= D(4X)
+
D(3)
= 16D(X)
+
0 =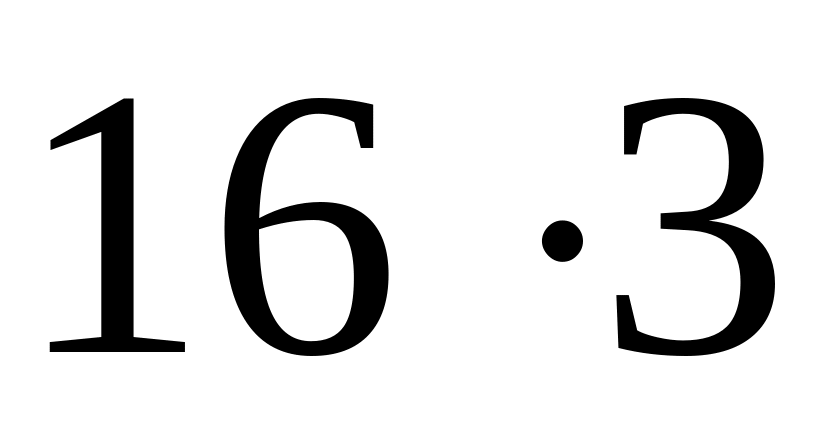 = 48.
3. Среднее квадратическое отклонение.
Определение.
Средним
квадратическим отклонением
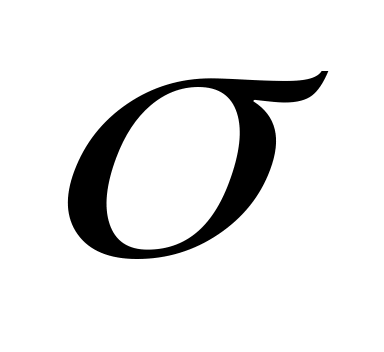 (X)
случайной
величины X
называется
корень квадратный из ее дисперсии:
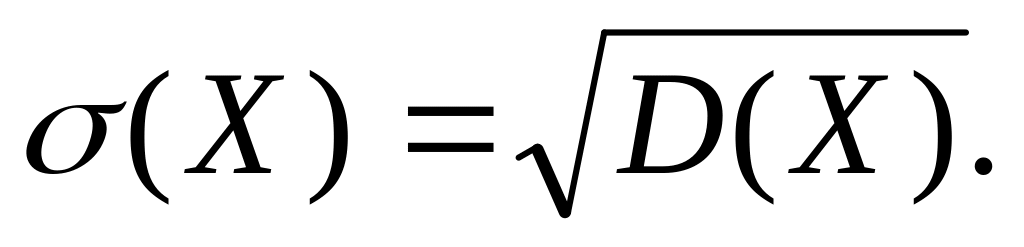
Введение среднего квадратического отклонения объясняется тем, что дисперсия измеряется в квадратных единицах относительно размерности самой случайной величины. Например, если возможные значения некоторой случайной величины измеряются в метрах, то ее дисперсия измеряется в квадратных метрах. В тех случаях, когда нужно иметь числовую характеристику рассеяния возможных значений в той же размерности, что и сама случайная величина, и используется среднее квадратическое отклонение.
Пример
2.
Случайная величина X
число очков,
выпавших при однократном бросании
игральной кости. Определить
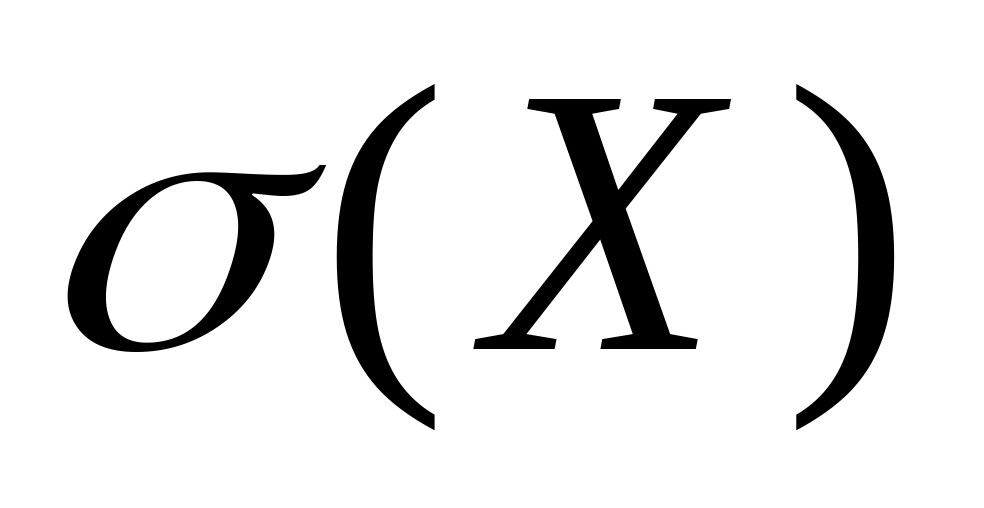 .
Решение. Имеем