Дипломная (вкр): Облік і аудит грошових коштів та їх еквівалентів (диплом)
Ліміт залишку каси у ТОВ «Бурат-Агро» Решетилівського району становить 45 000 грн. Гроші, здані до банку або інкасаторам, але не зараховані на поточний рахунок (до 24-ої години наступного дня), є грошовими коштами в дорозі (додаток Г.2).
Касові операції оформлюються документами, типової форми яких затверджені наказом Міністерства статистики України за згодою Національного банку України та Міністерства фінансів України, і які повинні застосовуватися без змін на всіх підприємствах, незалежно від їх відомчої підпорядкованості та форми власності.
Даним наказом затверджено до використання по обліку касових операцій наступні форми документів:
− КО-1 «Прибутковий касовий ордер»;
− КО-2 «Видатковий касовий ордер»;
− КО-3, 3а «Журнал реєстрації прибуткових та видаткових касових документів»;
− КО-4 «Касова книга»;
− КО-5 «Книга обліку прийнятих та виданих касиром грошей» [32].
Гроші в касі оприбутковують за прибутковими касовими ордерами (ф. № КО-1), підписаного головним бухгалтером Захарченко Оксаною Анатолівною або особи, на те уповноваженою, і касира, завірена печаткою підприємства. Прибутковий касовий ордер ТОВ «Бурат-Агро» наведено у додатку Д.1.
З метою своєчасного одержання в установі банку необхідної суми готівки підприємство повинно у встановлені банком терміни (як правило, за день до одержання коштів) попередити (письмово або усно) установу банку про суму коштів у банкнотах і розмінній монеті, яка передбачається для одержання (рис. 2.1.).
Видача готівки з каси підприємства провадиться за видатковими касовими
ордерами (ф. № КО-2) або платіжними
(розрахунково-платіжними) відомостями. Документи на видачу грошей повинні бути
підписані керівником та головним бухгалтером підприємства або уповноваженими
ними особами. До видаткових ордерів можуть додаватися заявки на видачу готівки,
рахунки і т.ін. У тому разі, якщо на доданих до видаткових касових ордерів
документах, заявках, рахунках тощо є довільний надпис керівника підприємства,
підпис керівника на видаткових касових ордерах є необов’язковим. Видатковий касовий ордер ТОВ «Бурат-Агро» наведено у додатку
Д.2.
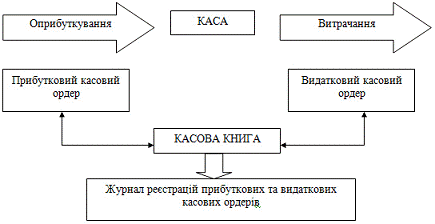
Рис. 2.1. Загальна схема документування грошових операцій,
пов’язаних з рухом грошових коштів в касі
Обов’язок оформляти ПКО і квитанції до них, а також видаткові документи покладено на бухгалтера. Як і будь-які інші, документи потрібно заповнювати тільки чорнильною або кульковою ручкою, за допомогою друкарських машинок, комп’ютерних засобів або іншими способами, що забезпечують цілісність цих запасів протягом установленого для зберігання документів строку [32].
Для своєчасного одержання в установі банку необхідної суми готівки клієнт повинен у встановлені банком строки попередити (письмово або усно) установу банку про суму коштів у банкнотах та розмінній монеті, що предбачається для отримання.
Приймання і видачу готівки за касовими ордерами можна проводити тільки в день їх складання. Якщо касові документи не були оплачені в цей день, їх анулюють, і наступного разу бухгалтер виписує вже новий документ.
На відмінну від інших первинних документів у прибуткових і касових документах не можна робити будь-яких виправлень.
При видачі окремій особі грошей за видатковим документом
касир вимагає пред’явлення документа, який засвідчує особистість одержувача
(паспорт громадянина України, військовий квиток, службове посвідчення
військовослужбовця тощо), записує його найменування і номер, ким і коли він
виданий і забирає розписку одержувача. Порядок оформлення видаткового касового
ордера наведено в табл. 2.2.
Таблиця 2.2
Етапи щодо оформлення видачі готівки видатковим касовим ордером у ТОВ « Бурат-Агро»
|
Етапи |
Виконавець |
Перелік робіт |
|
1. |
Головний бухгалтер |
Розглядає усну заяву одержувача про видачу грошейі при потребі з’ясовує у бухгалтера розрахункового відділу стан розрахунків з одержувачем або обґрунтованість суми, яка необхідна одержувачу. Бухгалтер розрахункового відділу дає відповідну довідку, на підставі якої головний бухгалтер приймає рішення. |
|
2. |
Бухгалтер розрахункового відділу |
Складає видатковий касовий ордер, зазначаючи в ньому такі реквізити: дату (число цифрами, місяць словами); прізвище, ім’я, по батькові одержувача (якщо гроші видаються за дорученням - дату, номер доручення та особу, яка його видала); зміст операцій (за що або для чого видаються гроші); суму для видачі (цифрами та словами); номер кореспондуючого рахунка (контировка). Потім бухгалтер розрахункового відділу проставляє контировку на ордері, реєструє ордер під відповідним порядковим номером, проставляє цей ордер на ордері та передає його головному бухгалтеру. |
|
3. |
Головний бухгалтер |
Перевіряє правильність складання касового ордера підписує його і передає керівнику підприємства. Одержавши підписаний керівником ордер головний бухгалтер направляє його касиру (через працівника бухгалтерії) касиру для виконання. |
|
4. |
Касир |
Перевіряє достовірність підписів на ордері і правильність його оформлення, потім вимагає від одержувача пред’явити паспорт або інший документ, який засвідчує особу та доручення (якщо гроші видаються за дорученням). Доручення підкріплюється до ордера. Після цього касир дає одержувачу розписатись на ордері (одержувач вказує суму прописом та проставляє дату одержання), підписується на ордері сам і видає гроші, ордер одразу ж записує в касову книгу, зазнаючи номер документу, кому видано, кореспондуючий рахунок, суму. |
Одержуючи прибуткові касові ордери або видаткові документи, касир зобов’язаний перевірити:
− наявність і справжність на документах підпису головного бухгалтера, а на видатковому документі - дозвільного підпису керівника підприємства або осіб, уповноважених ним;
− правильність оформлення документів, наявність усіх реквізитів;
− наявність перелічених у документах додатків.
Якщо хоча б однієї з перелічених умов не дотримано, касир повертає документ до бухгалтерії для відповідного оформлення [27].
При заповненні у ПКО і ВКО фіксують підставу для їх складання і перелічують додані до них документи. Такими документами, зокрема можуть бути службова записка, заява, розрахунок бухгалтера.
Видача готівки з каси, не підтверджена підписом одержувача у видатковому документі, для виведення готівки в касі не враховується. А отже, усі видані за такими документами гроші будуть класифіковані, як нестача.
Крім того, видача готівки з каси через ВКО обов’язкова, якщо кошти виплачують особам, які не значаться у штатному розкладі підприємства [32].
Положення «Про ведення касових операцій у національній валюті в Україні» № 637 від 15.12.2004 р. передбачає, що видати гроші не працівникам підприємства можна і за окремою відомістю.
Платіжну відомість виписує бухгалтер. Після того, як він занесе прізвища одержувачів і суми, що їх належить сплатити, неодмінно потрібно підписати її у керівника і головного бухгалтера. Обов’язково тут же зазначають строки видачі готівки і загальну суму за відомістю (гривень - словами, копійок - цифрами).
Усі прибуткові й видаткові касові ордери та документи, що їх замінюють, до передачі в касу реєструються бухгалтерією в Журналі реєстрації прибуткових і видаткових касових документів (ф. № КО-3 або № КО-За). Видаткові касові ордери, які оформляються на основі платіжних (розрахунково-платіжних) відомостей на виплату зарплати, реєструються після її видачі.
Після реєстрації бухгалтер передає касові документи касиру для оплати. Оплативши їх і заповнити свою частину документа, касир фіксує кожну операцію в касовій книзі підприємства, її типова форма, як і форми журналу реєстрації прибуткових і видаткових документів, затверджена наказом Міністерства статистики.
Реєстрація прибуткових і видаткових касових документів може здійснюватися з використанням технічних засобів. При цьому в машинограмі «Вкладний аркуш журналу реєстрації прибуткових і видаткових касових ордерів», яка складається за відповідний день, забезпечується також формування даних для обліку руху коштів за цільовим призначенням [32].
Усі надходження і видачі готівки в національній валюті підприємства враховують у касовій книзі, типова форма якої затверджена наказам Міністерства статистики України № 51 від 15.02.1996 р.
Касова книга - обліковий регістр, призначений для обліку касових операцій касиром підприємства (додаток Е).
Відокремленому підрозділу слід вести касову книгу, якщо він проводить розрахунки готівкою, оформляючи її прибутковим і видатковим касовими ордерами. Якщо застосовує реєстратор розрахункових операцій або розрахункову книгу, то касова книга не обов’язкова.
На кожну іноземну валюту відкривається окрема касова книга. Записи в касовій книзі здійснюються у 2-х примірниках через копіювальний папір кульковою ручкою темного кольору або чорнилами. Перші примірники аркушів залишаються в касовій книзі. Другі примірники повинні бути відривними і є звітами касира. Перші і другі примірники нумеруються однаковими номерами. Приписки та необумовлені виправлення в касовій книзі забороняються. Зроблені виправлення завіряються підписами касира і головного бухгалтера підприємства або особи, яка його замінює [6].
У ТОВ «Бурат-Агро» ведеться касова книга в національній валюті, яка пронумерована, прошарована і опечатана печаткою. Кількість аркушів в касовій книзі підтверджується підписами керівника і головного бухгалтера. Касова книга складається з двох частин: з горизонтальною розміткою і без неї. Обидві частини аркуша нумерують однаково. Та його частина, на якій є горизонтальна розмітка - перший примірник. Записи починають на лицьовій стороні цієї частини аркуша після слів «Залишок на початок дня», яка залишається в касовій книзі. Другу його половину, без горизонтальної розмітки, заповнюють під копіювальний папір таким чином. Перед тим як почати новий аркуш, його згинають по лінії відрізу, підкладаючи відривну його частину під ту, що залишається у книзі. Відривна частина аркуша касової книги і буде звітом касира.
Звіт касира - це документ, який передається касиром підприємства в бухгалтерію, і представляє собою відривний листок касової книги з додатком прибуткових та видаткових касових документів [5].
Якщо з якоїсь причини одержувач не зміг особисто прийти в касу за грошима і замість нього гроші видають довіреній особі, касиру слід у відомості перед підписом про одержання грошей зробити напис «За довіреністю».
Отже, якщо готівку видають за довіреністю, то бухгалтеру необхідно зазначити у видатковому документі прізвище, ім’я і по батькові одержувача. У видатковому касовому документі це записують після П.І.Б. довірителя. Довіреність залишається у касира і додається до ВКО або відомості.
Операції з руху грошових коштів у касі підприємства записують до регістрів на підставі звітів касира з доданими до них первинними документами прибутковими та видатковими касовими ордерами. Попередньо первинні документи групуються по кореспондуючих рахунках, при цьому однорідні операції (з однаковою кореспонденцією) відображаються загальною сумою за день [62].
Регістрами бухгалтерського обліку, в яких відображаються касові операції при журнально-ордерній формі обліку, є журнал-ордер № 1 і відомість по рахунках. Журнал-ордер № 1 використовують для відображення по рахунку 30 «Каса» кредитових оборотів, відомість по рахунках - дебетових оборотів. І в тому і в іншому випадку записи здійснюються у розрізі кореспондуючих рахунків, у хронологічному порядку підсумками за кожний день.
У відомості, в розрізі кореспондуючих рахунків накопичуються дебетові обороти, обороти по рахунку 30 «Каса». Водночас ці суми відображаються у відповідних журналах-ордерах за кредитовою ознакою.
Записи у відомостях робляться аналогічно, тобто на підставі звітів касира з попереднім групуванням документів по кореспондуючих рахунках. Залишок коштів у касі показується у відомості лише на початок і кінець місяця. Протягом місяця для контролю і оперативних цілей використовують дані про залишки коштів, наведені у звіті касира.
Журнал-ордер № 1 та відомість по рахунках відкривають на місяць. У цих регістрах можна записати дані 27 звітів касира (за кількістю вільних рядків), окремий рядок виділяється для підрахунку підсумку. Оскільки в Головній книзі поточні обороти наводяться тільки по рахунках першого порядку, для перенесення оборотів за місяць з журналу-ордера № 1 та відомості по рахунках, в яких відображаються операції з іноземною грошовою готівкою, в них передбачено окремий рядок, який дозволяє відобразити загальні підсумки по рахунку 30 «Каса» [54].
Сальдо на кінець місяця у відомості № 1.1 виводиться шляхом підсумовування сальдо на початок місяця, зазначеного у відомості, підсумку дебетового обороту за місяць, відображеного у відомості, та віднімання підсумку кредитового обороту за місяць, показаного в журналі-ордері № 1. Отримане сальдо звіряють із залишком коштів у касі, що значиться на підставі останнього звіту, а потім переносять до відомості наступного місяця, де воно показується як залишок по касі на початок місяця.
Наприкінці місяця підсумки кредитових оборотів по рахунку 30 в розрізі кореспондуючих рахунків переносяться з журналу-ордера № 1 до Головної книги. Загальний кредитовий оборот з журналу-ордера № 1 записують у Головній книзі до кредиту рахунка 30 «Каса», а суми, що його складають, по рахунках, які дебетуються, переносять до дебету відповідних кореспондуючих рахунків. У відомості 1.1 також визначають підсумки по дебету рахунка 30 «Каса» і виводять сальдо на 1 число наступного за звітним місяця [60].
ТОВ «Бурат-Агро» здійснює операції з грошовою готівкою інших держав (долари, євро), її облік ведеться в окремих касових книгах за видами валют. У бухгалтерському обліку операції в іноземній валюті ведуться на окремому субрахунку 302. Для відображення таких операцій у регістрах журнально-ордерної форми використовують журнал-ордер № 1 і відомість № 1.1.
Крім того, аналітичний облік коштів у касі в іноземній валюті слід організувати в гривнях і водночас у тій валюті, в якій здійснено платежі. З цією метою ведуться картки аналітичного обліку для відображення руху валюти по кожному її виду. Записи до регістрів також здійснюють на підставі звітів касира, котрі, як зазначалося, складають по кожній валюті окремо.
Банки відкривають своїм клієнтам рахунки відповідно до Інструкції «Про відкриття банками рахунків у національній та іноземній валюті» № 492 від 12.11.2003 р. затверджене Постановою Правління Національного Банку України зі змінами та доповненнями. Інструкція визначає порядок відкриття, переоформлення та закриття поточних, депозитних (вкладних) рахунків у національній та іноземній валюті, а також бюджетних рахунків у національній валюті України [22].
Для відкриття рахунків підприємства подають установам банків такі документи:
заяву на відкриття рахунку встановленого зразка, підписану керівником і головним бухгалтером підприємства;
картку із зразками підписів (завірені нотаріально) осіб, яким відповідно до чинного законодавства або установчих документів підприємства надано право розпоряджатися рахунком і право підпису розрахункових документів. До картки включається також відтиск печатки підприємства;
копія свідоцтва про державну реєстрацію (завірена нотаріально чи органом, що видав свідоцтво ) у органи державної виконавчої влади;
копію статуту підприємства (завірена нотаріально чи реєструючим органом); установа банку, в якій відкриваються рахунки (субрахунки), ставить відмітку про відкриття рахунку на тому примірнику Статуту, на якому стоїть відмітка податкових органів про реєстрацію підприємства у податкових органах, після чого цей примірник повертається власникові рахунку;