Дипломная (вкр): Особенности развития малого предпринимательства Казахстана
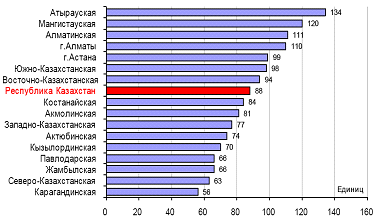
Рисунок 9- Количество активных СМСП на 1000
человек экономически активного населения
При проведении анализа уровня развития МСБ в региональном разрезе важно учитывать различия в численности населения регионов. Таким образом, может быть получено распределение количества активных СМСП в расчете на 1000 человек экономически активного населения (ЭАН) в региональном разрезе.
Видно, что в расчете на 1000 жителей ЭАН регионов наибольшее число активных СМСП действует в Атырауской (134), Мангистауской (120), Алматинской (111) областях и г.Алматы (110). Наименьшее число СМСП функционирует в Карагандинской (56), Северо-Казахстанской (63) и Жамбылской (66) областях.
Затрагивая проблемные вопросы развития малого и среднего бизнеса в Республике Казахстан, следует отметить, что на данном этапе развития существуют нижеприведенные проблемы:
регулирующее предпринимательскую деятельность законодательство, фактически, создано без ориентации на целевое состояние условий для развития МСБ. Поэтому нормы законодательных документов и действующие правила де-факто не развивают МСБ в каком-то целевом направлении.
налоговая система не предусматривает экономических стимулов для роста масштабов малого бизнеса и постепенной его трансформации в средний. Вместе с тем, изменение налоговой системы - очень радикальный инструмент регулирования бизнеса, который должен применяться очень осторожно и стратегически должен быть нацелен на вывод бизнеса «из тени».
в Казахстане нет действующих комплексных программ по развитию малого и среднего бизнеса. Единственная комплексная программа «Дорожная карта бизнеса 2020» имеет узкую направленность (обеспечение реализации Государ-ственной программы по форсированному индустриально-инновационному развитию Республики Казахстан на 2010-2014 годы) и, в основном, нацелена на поддержку средних и крупных предприятий, реализующих проекты в приоритетных секторах.
доступ к финансовым ресурсам для МСБ по-прежнему ограничен. Затрудненный кредитный анализ, высокие удельные издержки и повышенные риски вынуждают банки переносить стоимость риска на кредиты путем увеличения процентной ставки по займам МСБ либо отказывать в их предоставлении. При этом тенденцией 2010 г. стало снижение спроса банков на средства государственных программ обусловленного размещения.
недостаточный уровень фондовооруженности, высокий уровень износа и низкая обновляемость основных средств, а также низкая технологичность сектора МСБ в целом, снижают производительность труда, экономическую эффективность и конкурентоспособность продукции малого предпринимательства. Ситуацию усугубляет недостаточно высокий уровень квалификации предпринимателей и наемных работников МСБ, дефицит квалифицированных кадров в области инженерно-технических, рабочих специальностей.
Нерешенность данных проблем служит основной причиной низкой роли малого и среднего бизнеса в социально-экономических процессах республики, а именно:
) Низкий вклад малого и среднего бизнеса в формирование ВВП страны. Несмотря на тенденцию роста объемов выпуска продукции субъектами МСБ за последние годы, их вклад в ВВП Казахстана не превышает 20%9.
) Отраслевая несбалансированность и низкая доля МСБ в реальном секторе экономики, особенно в промышленности, превалирование торговой деятельности.
) Низкая роль малого предпринимательства в решении вопросов занятости. Доля экономически активного населения, занятого в малом бизнесе, составляет 25%.
) Высокая доля теневой деятельности субъектов малого и среднего бизнеса. По разным оценкам, она составляет от 22 до 30% реального оборота субъектов МСБ.
При этом в развитых странах на долю малого бизнеса приходится до 50-80% всех занятых, 70-80% новых рабочих мест, более половины ВВП. Значительных успехов в развитии МСБ добились и некоторые страны Восточной Европы и СНГ. Так, в Латвии малый и средний бизнес уже приносит более 50% ВВП. В Венгрии на малые и средние предприятия приходится 50% ВВП, 67% занятых в экономике, 20% экспорта и 99% общего числа всех предприятий.
Подобные сравнения позволяют сделать вывод о необходимости осуществления дальнейших реформ по поддержке и развитию МСБ.
Под эгидой Министерства индустрии и новых технологий работает ряд организаций, ориентированных на обеспечение индустри-ально-инновационного развития страны в сферах:
содействия экспорту (Корпорация «Kaznex»),
трансферта технологий (Центр инжиниринга и трансферта технологий),
инноваций и венчурных проектов (Национальный инновационный фонд),
инвестиций в индустриальные и инновационные проекты (инвестиционный фонд Казахстана).
Помимо государственных организаций (число которых уже само по себе достаточно велико), в Казахстане работают многочисленные общественные и международные организации, целью деятельности которых является поддержка малого и среднего бизнеса (объединения, ассоциации, торгово-промышленные палаты, центры поддержки предпринимательства, международные консультанты, фонды и др.).
Однако все они работают несогласованно, их функции и сферы ответственности не разграничены и частично дублируются. Более того, ввиду отсутствия четко поставленных целей (за исключением, в отдельных случаях, финансовых целей), объективных критериев их достижения, адекватных показателей оценки эффективности работы в целом и надлежащего контроля со стороны государства, нет и самой ответственности. Ряд организаций преследуют откровенно популистские и притворные цели.
Крупнейшие бизнес-ассоциации Республики де-факто конкурируют между собой, лоббируя интересы своих членов. Это ярко проявляется при обсуждении условий программ поддержки бизнеса. При этом многие субъекты бизнеса являются членами всех крупнейших ассоциаций.
В результате, несмотря на наличие такого большого количества организаций, целостнойсистемы поддержки и развития МСБ в Казахстане на сегодня нет.
В числе главных причин данной ситуации можно назвать следующие:
. Недостаток фактических полномочий и/или мотивации у Департамента развития предпринимательства Министерства экономического развития и торговли для надлежащего осуществления межведомственной координации работы по МСБ.
. Существующая система ориентирована на поддержку и развитие частного предпринимательства в целом, т.е. как МСБ, так и крупных компаний (например, Банк Развития Казахстана финансирует только крупные проекты, т.е. априори - крупный бизнес). При этом на некоторых важных участках работы происходит лоббирование интересов крупного бизнеса в ущерб интересам МСБ.
Политика поддержки малого и среднего бизнеса должна быть простой и доступной. Любой предприниматель должен иметь возможность быстрого и свободного доступа к информации о государственной поддержке. Однако на сегодняшний день системы информационного обеспечения, адекватной запросам малого и среднего бизнеса, нет. Количество организаций, оказывающих поддержку МСБ, настолько велико, а прини-маемые ими меры настолько разнообразны, что эти меры не могут быть признаны эффек-тивными хотя бы потому, что информация о них своевременно не доходит до предпринимателей из-за сложности поиска.
В результате МСБ несет высокие транзакционные издержки по выстраиванию и поддержанию отношений со всеми контрагентами во внешней и внутренней среде. Существующая в Казахстане инфраструктура поддержки МСБ не обеспечивает комплексной поддержки развития малого и среднего бизнеса и обуславливает повышенные транзакционные издержки.
Согласно Конституции, права и обязанности граждан (предпринимателей) регулируются только законами.
Однако административные штрафы налагают на предпринимателей за нарушение постановлений Правительства.
Особенной проблемой, ограничивающей качественное развитие малого предпринимательства и его эволюцию в средний бизнес, является налоговая система Республики.
Действующим Налоговым Кодексом предусмотрены специальные налоговые режимы для субъектов малого предпринимательства:
) специальный налоговый режим на основе патента;
) специальный налоговый режим на основе упрощенной декларации.
Специальный налоговый режим не распространяется на консультационные, финансовые, бухгалтерские услуги. Таким образом, в действующем кодексе заложено противодействие различным схемам проведения безналичных средств крупных предприятий через предприятия МСБ в форме оплаты за фиктивные консалтинговые и финансовые услуги. Однако, возможно оказание других услуг (маркетинговых исследова-ний, обучающих, транспортных, арендных и т.д.).
Объектом налогообложения для налогоплательщиков, применяющих специальные налоговые режимы, является доход за налоговый период. То есть облагается общий оборот малого предприятия, а не его прибыль.
По патенту в настоящее время работают физические лица, в единственном числе, не имеющие наемных работников, и имеющие сравнительно невысокие доходы от данной предпринимательской деятельности (не более 200 тыс. тенге в месяц). Такой мелкий предприниматель может легко укрывать от налогового учета доходы в наличной денежной форме. Полностью легально работающий в этом режиме предприниматель не имеет возможности значительно увеличить стоимость и качество своих средств производства, т.к. допустимый предел дохода (около $1444 в месяц) является слишком низким. После расходов на личное и семейное потребление, оставшиеся из этой суммы средства явно недостаточны для существенного расширения материально-технической базы его небольшого бизнеса. Существующий режим работы ИП по патенту существенно ограничивает возможности предпринимателя, т.к. не позволяет ему привлекать наемных работников, не позволяет легально существенно увеличить доходы, не позволяет восстанавливать и расширять материально-техническую базу своей деятельности.
В существующем виде патентный режим кардинально задачу создания рабочих мест и задачи развития МСБ в целом в Республике не решает. Патентный режим в существующем виде решает только проблему частичной легализации множества самозанятых (таксистов, арендодателей недвижимости и т.д.).
Специальный налоговый режим на основе упрощенной декларации применяют:
) индивидуальные предприниматели с численностью до 25 человек и предельным доходом за квартал 10 млн. тенге,
) юридические лица с численностью до 50 человек и предельным доходом за квартал 25 млн. тенге.
Налог исчисляется по ставке 3% от оборота. Однако, кроме данного налога, необходимо платить индивидуальный подоходный налог работников (10% от оплаты труда), обязательные пенсионные взносы (10%) и социальные отчисления (приближенно 11% от зарплаты). Однако на территории СНГ психология наемных работников такова, что они воспринимают зарплату как чистые выплаты «на руки». В результате при найме 50 сотрудников с «легальными» зарплатами реальная нагрузка для такого предпринимателя составит не 3%, а около 20%. Таким образом, предпринимателю выгоднее выплачивать зарплаты «в конверте», из суммы, оставшейся после обложения совокупного дохода по ставке 3%.
С макроэкономической точки зрения наиболее значимым недостатком данного режима является то, что он подразумевает низкую производительность труда малых предприятий: 50 занятых работников генерируют около $667 тыс. годового объема продаж или $13,3 тыс. на одного занятого. Это меньше средней производительности в эконо-мике Казахстана в целом ($16,8 тыс. в год).
Таким образом, если МСБ начинает увеличивать производительность труда, платить высокие зарплаты сотрудникам, а его бизнес - расти и развиваться, то он выводится из льготного упрощенного режима и попадает в общеустановленный режим. В этом режиме предприятия с высокой долей заработной платы в себестоимости испытывают до 30% налоговой нагрузки от выручки. Другой существенный вывод - малые предприятия с объемом продаж менее $667 тыс. в год не имеют достаточных ресурсов и не могут быть участниками международного разделения труда и экспортировать продукцию в сколь либо значимых объемах.
Все специальные налоговые режимы предусматривают уплату НДС. Для сравнения: налоговая система России освобождает от уплаты НДС малые предприятия, перешедшие на упрощенную систему налогообложения. Несмотря на введение возмещения превыше-ния сумм зачетного НДС над суммами начисленного НДС, соответствующая процедура на практике не отработана и де-факто до сих пор сводится к зачету. Таким образом, происходит замораживание оборотных средств налогоплательщика, что критично для предприятий, особенно в период модернизации и обновления основных средств.
Налоговая система не предусматривает льгот для среднего бизнеса. В результате у субъектов малого предпринимательства отсутствуют экономические стимулы для качественного роста и перехода в категорию среднего бизнеса. Более того, в данном контексте Налоговый Кодекс играет деструктивную роль, поскольку стимулирует сохранение налогоплательщиками статуса субъектов «малого бизнеса», дробление предприятий среднего и части крупного бизнеса на мелкие структуры в целях получения соответствующих льгот.
Налоговая система Казахстана не предусматривает экономических стимулов для роста масштабов малого бизнеса и постепенной его трансформации в средний. Изменение налоговой системы - очень эффективный инструмент государственного регулирования бизнеса. Стратегически налоговая система должна способствовать выводу бизнеса «из тени» в легальное русло.
Одной из наиболее сложных проблем, препятствующих развитию малого и среднего бизнеса, является отсутствие у большей части субъектов МСБ достаточных финансовых ресурсов для обеспечения инвестиционных и оборотных потребностей. Особенно остро недостаток кредитных ресурсов ощущается у предприятий реального сектора экономики.
Банки, как правило, высоко оценивают кредитные риски МСБ ввиду специфики, присущей большинству данных субъектов бизнеса:
отсутствие кредитной истории,
отсутствие обеспечения,
упрощенная бухгалтерия.
Затрудненный кредитный анализ, высокие удельные издержки и повышенные риски вынуждают банки переносить стоимость риска на кредиты путем увеличения процентной ставки по займам МСБ либо отказывать в их предоставлении. Ввиду перекредитованности многих действующих предприятий, отсутствия у начинающих предприятий кредитной истории, залогового обеспечения, информативной финансовой отчетности, остается открытым вопрос о развитии других способах финансирования, специфичных для малого бизнеса:
сельские кредитные кооперативы,
общества взаимного кредитования как некоммерческие организации7,
кредитные кассы физических лиц,
микрофинансовые организации.
В отличие от кредитных товариществ, преследующих коммерческие цели (извлечение прибыли). Вместо того, чтобы давать предпринимателям деньги, можно предоставлять им возможности по управлению активами. Одним из способов преодоления недоверия государственных менеджеров бизнесу является передача бизнесу активов в такой форме, в которой бизнесмен не может их вывезти за границу или бездумно растратить: в виде производственных площадок, технопарков, индустриальных парков, инфраструктурных комплексов. Для производственных предприятий малого бизнеса в обрабатывающих отраслях можно предоставлять господдержку в форме физической инфраструктуры. В случае ликвидации бизнеса инфраструктура может быть возвращена и предоставлена другому предпринимателю. Международный опыт показывает, что это направление поддержки МСБ в мире является магистральным.
Ограниченный доступ к финансовым ресурсам
является существенным препятствием для активного развития малого бизнеса.
Своевременная реализация государственной Стабилизационной программы позволила
частично нивелировать негативное влияние кризисных явлений на финансирование
сектора МСБ. Однако решение данной проблемы в целом требует системного подхода
и реализации комплекса взаимосвязанных мер, нацеленных как на снижение рисков
сектора МСБ, так и на развитие институтов финансовой поддержки.
2.3 Анализ кредитования
малого и среднего бизнеса в Республике Казахстан