Дипломная работа: Проектные рекомендации повышения эффективности системы управления затратами (на примере ООО «ФАРТА»)
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
Планирование
ер
калькуляции
ер
себестоимости
ер
единицы
ер
продукции
ер
получается
ер
на
ер
основе
ер
расчета
ер
плановой
ер
величины
ер
прямых
ер
расходов
ер
на
ер
единицу
ер
продукции.
ер
Для
ер
увязки
ер
двух
ер
разделов
ер
плана
ер
по
ер
себестоимости
ер
-
ер
бюджетного
ер
(сметного)
ер
и
ер
калькуляционного
ер
разрабатывается
ер
сводный
ер
бюджет
ер
затрат
ер
на
ер
производство
ер
путем
ер
объединения
ер
единой
ер
таблицы
ер
смет
ер
(бюджетов)
ер
затрат
ер
по
ер
отделениям,
ер
смет
ер
ер
комплексных
ер
расходов
ер
и
ер
годовых
ер
ер
сумм
ер
прямых
ер
затрат.
ер
Калькуляция
ер
себестоимости
ер
единицы
ер
продукции,
ер
плановая
ер
себестоимость
ер
товарной
ер
продукции,
ер
а
ер
также
ер
план
ер
выпуска
ер
и
ер
продажи
ер
продукции
ер
в
ер
натуральном
ер
выражении
ер
и
ер
средние
ер
цены
ер
продаж
ер
на
ер
нее
ер
выступают
ер
в
ер
качестве
ер
исходных
ер
данных
ер
для
ер
расчета
ер
остальных
ер
показателей
ер
плана
ер
по
ер
себестоимости:
ер
себестоимость
ер
реализованной
ер
продукции,
ер
затраты
ер
на
ер
один
ер
рубль
ер
товарной
ер
продукции.
Снижение
ер
себестоимости
ер
продукции
ер
имеет
ер
большое
ер
значение
ер
для
ер
предприятия,
ер
так
ер
как
ер
является
ер
одним
ер
из
ер
решающих
ер
источников
ер
увеличения
ер
накоплений
ер
для
ер
целей
ер
расширения
ер
производства
ер
и
ер
повышения
ер
благосостояния
ер
персонала.
ер
Отсюда
ер
вытекает
ер
значимость
ер
роли,
ер
которая
ер
принадлежит
ер
бухгалтерскому
ер
учету
ер
и
ер
калькулированию
ер
себестоимости
ер
продукции
ер
в
ер
процессе
ер
управления
ер
затратами
ер
предприятия.
Учет
ер
затрат
ер
на
ер
производство
ер
и
ер
калькулирование
ер
себестоимости
ер
продукции
ер
в
ер
ООО
ер
«Фарта»
ер
осуществляет
ер
главный
ер
бухгалтер.
ер
Основными
ер
задачами
ер
учета
ер
затрат
ер
производства
ер
на
ер
исследуемом
ер
предприятии
ер
является:
ер
определение
ер
фактического
ер
объема
ер
выпуска
ер
продукции,
ер
ее
ер
ассортимента
ер
и
ер
качества;
ер
исчисление
ер
всех
ер
фактических
ер
затрат
ер
на
ер
производство,
ер
себестоимость
ер
единицы
ер
вырабатываемой
ер
продукции.
Главный
ер
бухгалтер
ер
формирует
ер
смету
ер
затрат
ер
и
ер
отчетную
ер
калькуляцию
ер
на
ер
основе
ер
«Общего
ер
свода
ер
затрат
ер
на
ер
оплату
ер
труда»,
ер
который
ер
формирует
ер
бухгалтер
ер
расчетной
ер
группы,
ер
«Оборотной
ер
и
ер
сальдовой
ер
ведомости
ер
по
ер
счетам
ер
аналитического
ер
учета
ер
сырья
ер
и
ер
материалов»,
ер
формируемого
ер
бухгалтером
ер
материальной
ер
группы.
Источником
ер
«Общего
ер
свода
ер
затрат
ер
на
ер
оплату
ер
труда»
ер
являются
ер
наряды,
ер
табеля
ер
учета
ер
рабочего
ер
времени.
ер
«Оборотная
ер
и
ер
сальдовая
ер
ведомости»
ер
формируется
ер
на
ер
основе
ер
данных
ер
материальных
ер
отчетов,
ер
подготавливаемых
ер
материально
ер
ответственными
ер
лицами.
Последний
ер
этап
ер
процесса
ер
управления
ер
-
ер
управленческая
ер
функция
ер
контроля
ер
и
ер
регулирования,
ер
реализуется
ер
с
ер
помощью
ер
экономического
ер
анализа
ер
предприятия
ер
в
ер
целом,
ер
в
ер
том
ер
числе
ер
и
ер
анализ
ер
затрат
ер
и
ер
принятие
ер
необходимых
ер
мер
ер
в
ер
случае
ер
их
ер
расхождения.
ер
ер
Таким
ер
образом,
ер
анализ
ер
отчетных
ер
данных
ер
(фактически
ер
затрат
ер
и
ер
доходов)
ер
обеспечивает
ер
обратную
ер
связь
ер
процесса
ер
контроля
ер
и
ер
регулирования,
ер
осуществляемого
ер
на
ер
исследуемом
ер
предприятии
ер
коммерческим
ер
директором.
ер
Коммерческий
ер
ер
директор
ер
ООО
ер
«Фарта»
ер
руководит
ер
процессом
ер
контроля
ер
и
ер
регулирования,
ер
который
ер
осуществляется
ер
через
ер
ревизионную
ер
комиссию.
ер
Главный
ер
бухгалтер
ер
совместно
ер
с
ер
руководителем
ер
планово-экономического
ер
отдела
ер
выявляют
ер
все
ер
отклонения
ер
по
ер
затратам,
ер
которые
ер
представляют
ер
собой:
ер
совокупные
ер
отклонения
ер
по
ер
основным
ер
материалам
ер
(отклонение
ер
по
ер
цене
ер
основных
ер
материалов,
ер
отклонение
ер
по
ер
использованию
ер
основных
ер
материалов),
ер
совокупные
ер
отклонения
ер
по
ер
прямым
ер
трудовым
ер
затратам
ер
(отклонение
ер
по
ер
ставке
ер
оплаты
ер
труда,
ер
отклонение
ер
по
ер
производительности
ер
труда),
ер
совокупные
ер
отклонения
ер
по
ер
обще
ер
производственным
ер
расходам(ОПР)(совокупные
ер
отклонения
ер
по
ер
переменным
ер
ОПР,
ер
совокупные
ер
отклонения
ер
по
ер
постоянным
ер
ОПР);
ер
разрабатывает
ер
меры
ер
по
ер
обеспечению
ер
режима
ер
экономии,
ер
повышению
ер
рентабельности
ер
производства,
ер
конкурентоспособности
ер
выпускаемой
ер
продукции,
ер
производительности
ер
труда;
ер
устраняет
ер
потери
ер
и
ер
непроизводственные
ер
расход;
ер
выявляет
ер
возможности
ер
дополнительного
ер
выпуска
ер
продукции.
Состав
ер
и
ер
динамику
ер
затрат
ер
по
ер
экономическим
ер
элементам
ер
приводится
ер
в
ер
табл.
ер
2.3.
ер
Источником
ер
данных
ер
для
ер
анализа
ер
является
ер
форма
ер
№
ер
5.
ер
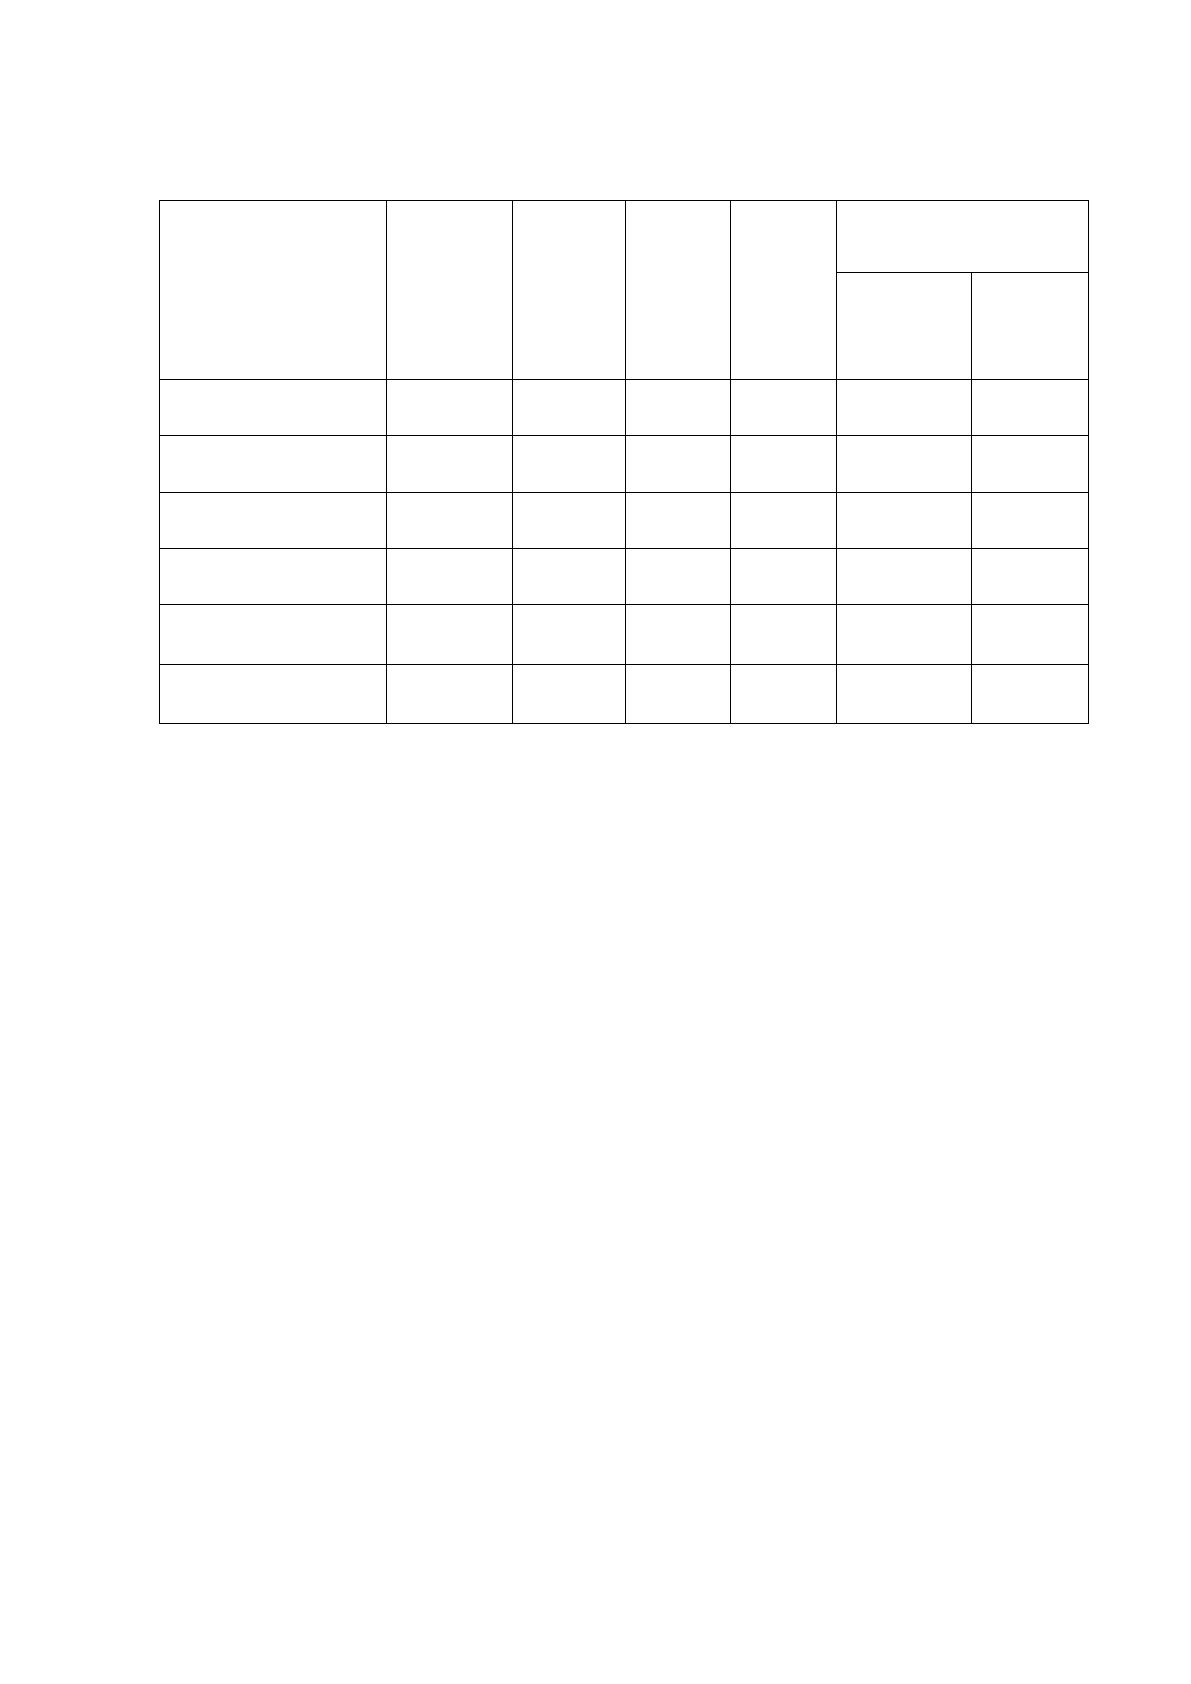
Таблица 2.3.
Состав и динамика затрат ООО «Фарта» по экономическим элементам
(2015-2017 гг.)
Элементы
ер
затрат
ед.изм.
2015г.
2016г.
2017г.
Отклонение
ер
2017/2015
абс.
темп
ер
изменен
ия,
ер
%
Материальные
ер
затраты
тыс.руб.
103
1046
655
552
635,92
Затраты
ер
на
ер
оплату
ер
труда
тыс.руб.
3662
13505
15358
11696
419,38
Отчисления
ер
на
ер
социальные
ер
нужды
тыс.руб.
953
3445
3860
2907
405,03
Амортизация
тыс.руб.
19
289
536
517
2821,05
Прочие
ер
затраты
тыс.руб.
1709
6071
10729
9020
627,79
Итого
ер
по
ер
элементам
ер
затрат
тыс.руб.
6446
24356
31138
24692
483,06
Из
ер
табл.
ер
2.3
ер
ер
видно,
ер
что
ер
наблюдается
ер
существенный
ер
рост
ер
по
ер
всем
ер
экономическим
ер
элементам
ер
затрат.
ер
Общие
ер
итоги
ер
затрат
ер
с
ер
2015
ер
года
ер
по
ер
2017
ер
увеличилась
ер
на
ер
24692
ер
и
ер
составили
ер
31138
ер
тыс.
ер
руб.,
ер
в
ер
том
ер
числе
ер
материальные
ер
затраты
ер
–
ер
552
ер
тыс.
ер
руб.,
ер
затраты
ер
на
ер
оплату
ер
труда
ер
–
ер
11696
ер
тыс.
ер
руб.,
ер
отчисления
ер
на
ер
социальные
ер
нужды
ер
–
ер
2907
ер
тыс.
ер
руб.,
ер
амортизация
ер
–
ер
517
ер
тыс.
ер
руб.,
ер
прочие
ер
затраты
ер
на
ер
9020
ер
тыс.
ер
руб.
Изучение
ер
структуры
ер
затрат
ер
за
ер
отчетный
ер
период
ер
по
ер
отдельным
ер
элементам
ер
затрат
ер
позволяет
ер
сделать
ер
вывод
ер
о
ер
том,
ер
является
ер
ли
ер
производство
ер
материалоемким,
ер
трудоемким,
ер
энергоемким
ер
и
ер
т.д.
ер
И
ер
тем
ер
самым
ер
выбрать
ер
основное
ер
направление
ер
в
ер
анализе
ер
затрат,
ер
которое
ер
позволит
ер
вскрыть
ер
наибольшие
ер
резервы
ер
в
ер
снижении
ер
себестоимости.
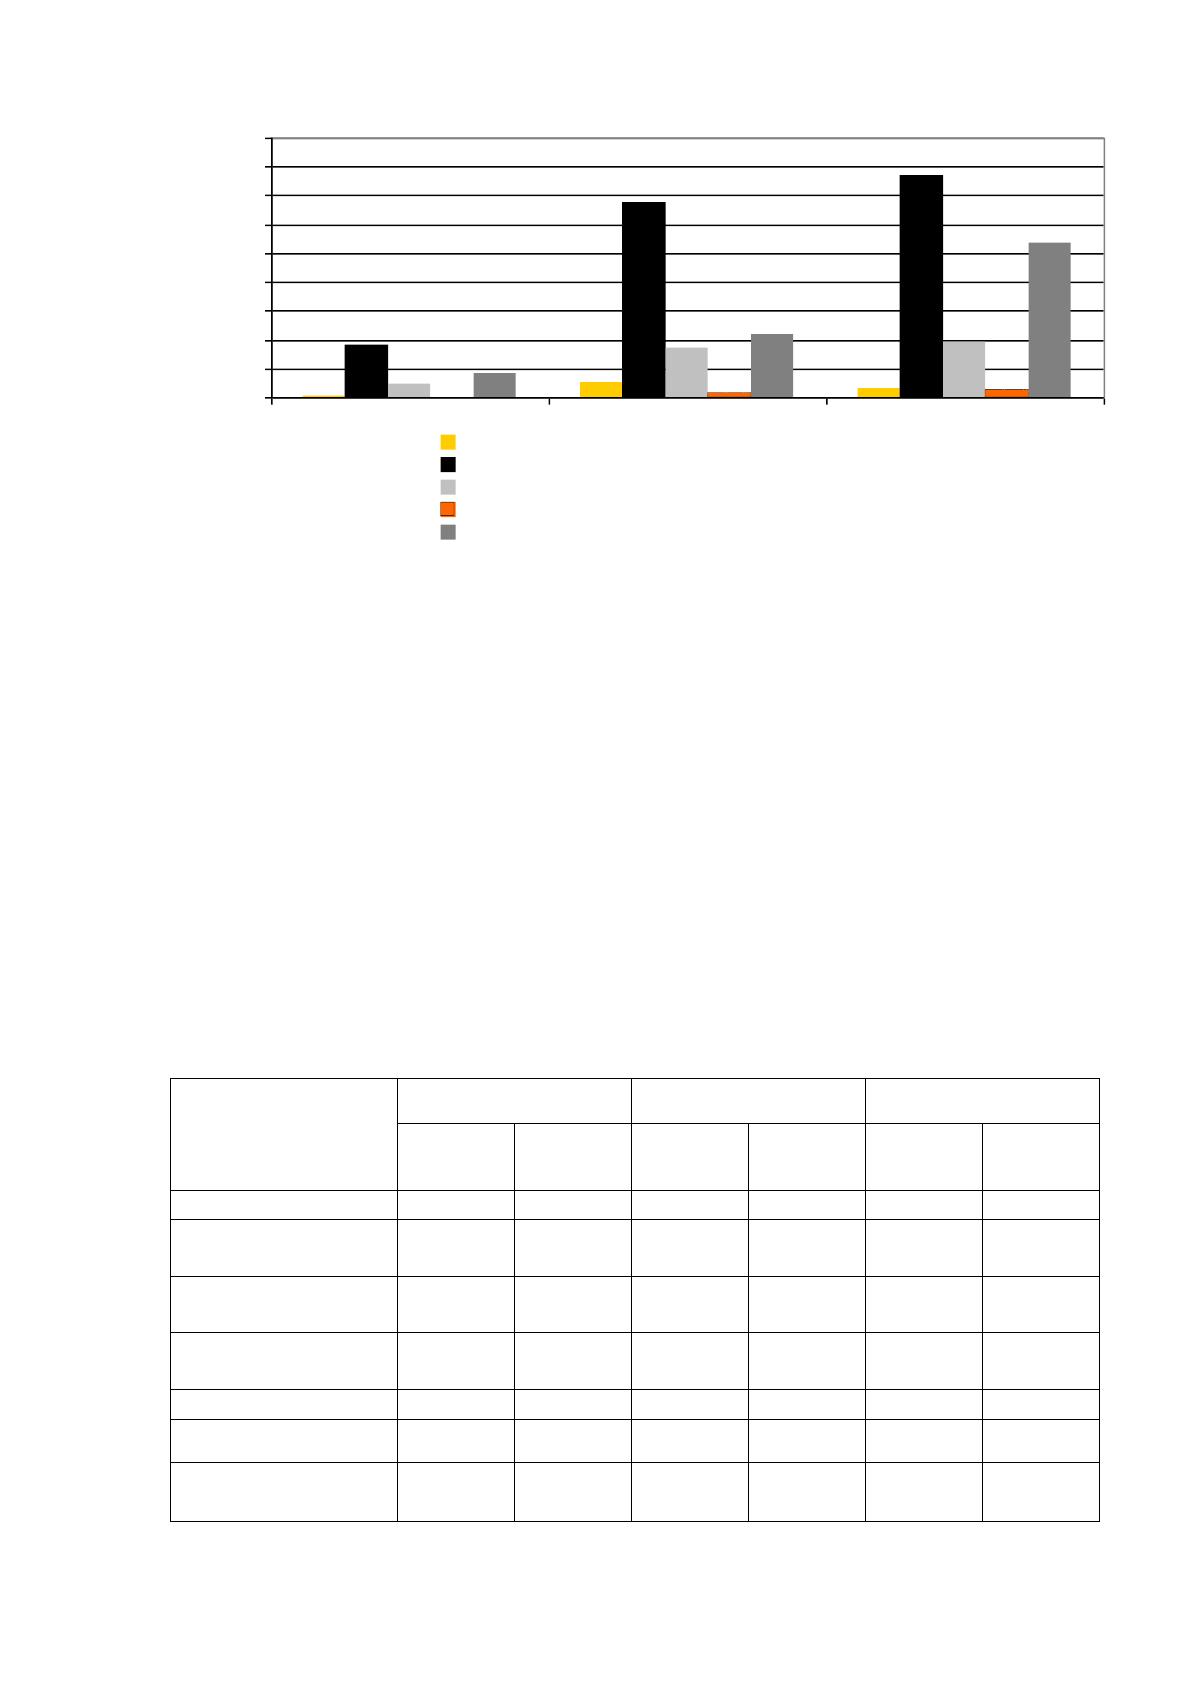
Наглядно
ер
полученные
ер
данные
ер
можно
ер
представить
ер
следующим
ер
образом
ер
(рис.
ер
2.3)
953
3445
3860
19
289
536
1709
4362
10729
103
1046
655
15358
3662
13505
0
2000
4000
6000
8000
10000
12000
14000
16000
18000
2015 год 2016 год 2017 год
год
тыс.руб.
Материальные затраты
Затраты на оплату труда
Отчисления на социальные нужды
Амортизация
Прочие затраты
Рисунок 2.3. Динамика затрат по экономическим элементам
Динамика
ер
ер
затрат
ер
свидетельствует
ер
о
ер
том,
ер
что
ер
с
ер
каждым
ер
годом
ер
затраты
ер
предприятия
ер
увеличиваются.
ер
Увеличению
ер
всех
ер
видов
ер
ер
затрат
ер
способствовало
ер
расширение
ер
деятельности
ер
ООО
ер
«Фарта»,
ер
связанное
ер
с
ер
увеличением
ер
количества
ер
обслуживаемых
ер
домов.
ер
Структура
ер
ер
затрат
ер
ер
по
ер
экономическим
ер
элементам
ер
в
ер
ООО
ер
«Фарта»
ер
ер
состоит
ер
из
ер
материальных
ер
затрат,
ер
затрат
ер
на
ер
оплату
ер
труда,
ер
отчисления
ер
на
ер
социальные
ер
нужды,
ер
ер
затраты
ер
по
ер
амортизации
ер
и
ер
прочие
ер
затраты.
В
ер
табл.
ер
2.4
ер
представлены
ер
состав
ер
и
ер
структура
ер
затрат
ер
по
ер
экономическим
ер
элементам
ер
в
ер
ООО
ер
«Фарта».
Таблица 2.4.
Состав и структура затрат по экономическим элементам
ООО «Фарта» (2015-2017гг.)
Элементы
ер
затрат
2015
2016
2017
тыс.руб.
уд.
ер
вес,
ер
%
тыс.руб.
уд.
ер
вес,
ер
%
тыс.руб.
уд.
ер
вес,
ер
%
1
2
3
4
5
6
7
Материальные
ер
затраты
103
1,6
1046
4,29
655
2,1
Затраты
ер
на
ер
оплату
ер
труда
3662
56,81
13505
55,45
15358
49,32
Отчисления
ер
на
ер
социальные
ер
нужды
953
14,79
3445
14,14
3860
12,4
Амортизация
19
0,29
289
1,19
536
1,72
Прочие
ер
затраты
1709
26,51
6071
24,93
10729
34,46
Итого
ер
по
ер
элементам
ер
затрат
6446
100
24356
100
31138
100
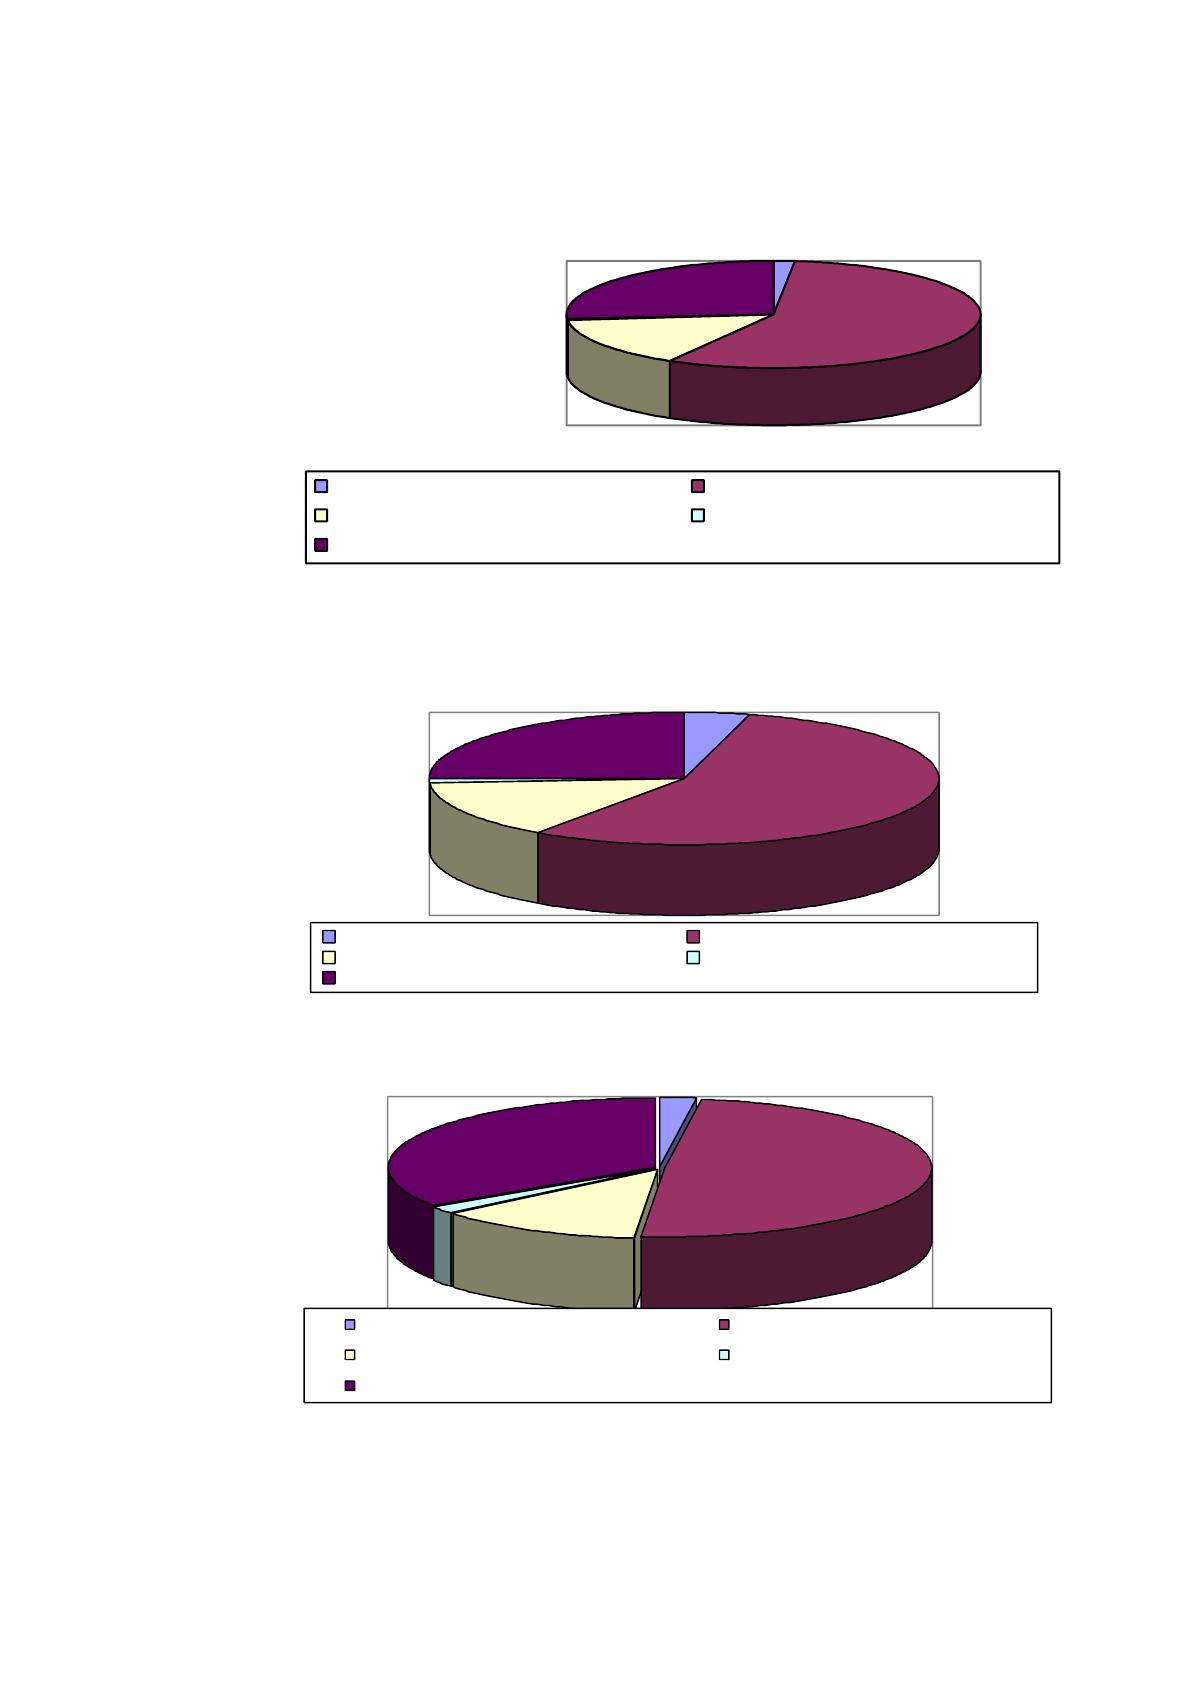
Итак,
ер
с
ер
учетом
ер
данных,
ер
приведенных
ер
ер
в
ер
табл.
ер
2.4
ер
отразим
ер
структуры
ер
затрат
ер
по
ер
экономическим
ер
элементам
ер
(рис.
ер
2.4
ер
–
ер
2.6).
1,60%
56,81%
14,79%
0,29%
26,51%
Материальные затраты Затраты на оплату труда
Отчисления на социальные нужды Амортизация
Прочие затраты
ер
ер
ер
Рисунок 2.4. Структура затрат по экономическим элементам за 2015 год
4,29%
55,45%
14,14%
1,19%
24,93%
Материальные затраты Затраты на оплату труда
Отчисления на социальные нужды Амортизация
Прочие затраты
Рисунок 2.5. Структура затрат по экономическим элементам за 2016 год
2,10%
49,32%
12,40%
1,72%
34,46%
Материальные затраты Затраты на оплату труда
Отчисления на социальные нужды Амортизация
Прочие затраты
Рисунок 2.6. Структура затрат по экономическим элементам за 2017
год
Источник: https://baza.diplomsite.ru/previewfile/1450