Материал: Руководство по выполнению контрольной работы по эконометрике (110
64. По группе из 10 заводов, производящих однородную продукцию, получено уравнение регрессии себестоимости единицы продукции y (тыс. руб)
от уровня технической оснащенности x |
(тыс. руб) |
||
~ |
20 |
700 |
. |
y |
|
||
x |
|||
Доля остаточной дисперсии в общей составила 0,19. Требуется:
1.Определить коэффициент эластичности, предполагая. Что стоимость активных производственных фондов составляет 200 тыс. руб.
2.Вычислить индекс корреляции.
3.Оценить значимость уравнения регрессии с помощью F критерия .
65. Исследуется спрос на телевизоры марки Т и аналитический отдел компании ABC по данным, собранным по 19 торговым точкам компании, выявил следующую зависимость
ln y 10,5 - 0,8ln x + , (2,5) (-4,0)
где y - объем продаж телевизоров в отдельной торговой точки, x - средняя цена телевизора в данной торговой точке. В скобках приведены фактические значения t критерия.
До проведения этого исследования администрация компании предполагала, что эластичность спроса по цене для телевизоров марки Т составляет Э =- 0,9.Подтвердилось ли предположение администрации результатами исследования?
66. Зависимость спроса y на некоторый товар К от его цены x характеризуется по 20 наблюдениям уравнением
lg y 1,75 0,3lg x .
Доля остаточной дисперсии в общей составила 18%. Требуется:
1.Записать уравнение в виде степенной функции.
2.Оценить эластичность спроса на товар в зависимости от ее цены.
3.Определить индекс корреляции.
4.Оценить значимость уравнения регрессии.
67. Совокупные издержки в млн руб (Y ) и объем продукции в тыс. шт. ( X ) на шести производственных предприятиях формировались следующим образом:
yi |
2 |
5 |
4 |
4 |
7 |
2 |
|
|
|
|
|
|
|
xi |
2 |
4 |
3 |
2 |
6 |
1 |
Оценить с помощью МНК параметры линейной модели совокупных издержек относительно объема продукции. Найти оценку дисперсии случайных отклонений, стандартные ошибки и t - статистики параметров уравнения, а
также оценить статистическую значимость параметров модели на уровне
0,05.
68.Сменная добыча угля на одного рабочего Y (т) и мощность пласта угля
X(м), характеризующие процесс добычи угля по 10 шахтам, представлены
вследующей таблице:
yi |
5 |
10 |
10 |
7 |
5 |
6 |
6 |
5 |
6 |
8 |
xi |
8 |
11 |
12 |
9 |
8 |
8 |
9 |
9 |
8 |
12 |
По этим данным получено линейное уравнение регрессии
~ 2,75+1,06 x .
y
Требуется:
1.Оценить сменную среднюю добычу угля на одного рабочего для шахт с мощностью пласта, составляющего 105% от его среднего значения.
2.Найти 95% доверительный интервал для индивидуального прогнозного значения сменной добычи угля для таких шахт.
69. Для трех видов продукции А, В, С модель зависимости удельных постоянных расходов от объема выпускаемой продукции выглядит следующим образом:
y A 600;
yB 80 0,7x;
yC 40x0,5 .
Требуется:
1.Определить коэффициенты эластичности по каждому виду продукции.
2.Сравнить при x 1000 эластичность затрат для продукции В и С.
3.Определить, каким должен быть объем выпускаемой продукции, чтобы коэффициенты эластичности для продукции В и С были равны.
70. Зависимость объема производства y (тыс. ед) от численности занятых x (чел) по 15 заводам концерна характеризуется уравнением регрессии
~ |
30 0,4x 0,04 x |
2 |
. |
y |
|
Доля остаточной дисперсии в общей составляет 20%. Требуется:
1.Вычислить индекс корреляции.
2.Оценить значимость уравнения регрессии.
3.Найти коэффициент эластичности, предполагая, что численность занятых составляет 30 человек.
71. Для описания зависимости расходов на питание в тыс. руб ( Y ) от совокупных расходов в тыс. руб ( X ) по данным 12 домашних хозяйств используется степенная модель, которая после оценивания параметров приобрела форму
~ |
1,839 x |
0,538 |
. |
y |
|
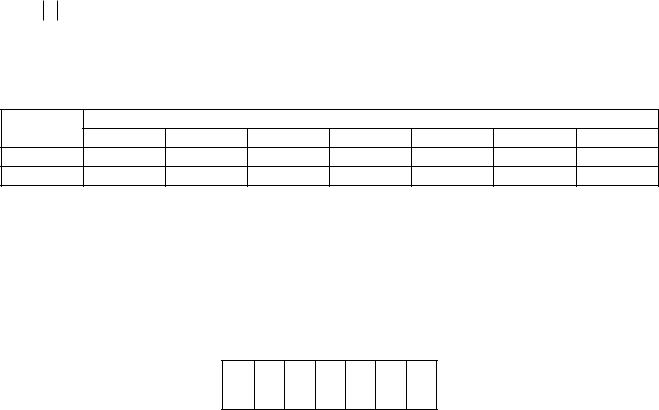
Наблюдаемые значения объясняющей переменной и остатки приведены в следующей таблице:
xi |
5,8 |
7,5 |
6,4 |
7,4 |
10,4 |
8,8 |
12,5 |
10,1 |
14,8 |
17,6 |
14,2 |
16,5 |
ei |
-0,53 |
-0,84 |
0,01 |
0,70 |
-0,18 |
0,87 |
0,04 |
1,02 |
-0,38 |
-0,80 |
0,43 |
-0,11 |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Вычислить ранги значений объясняющей переменной xi |
и модулей остат- |
||||||||||
ков ei .
72. При приеме на работу семи кандидатам было предложено два теста. Результаты тестирования в баллах приведены в таблице:
Тест |
|
|
Результаты тестирования кандидатов |
|
|
||
|
1-й |
2-й |
3-й |
4-й |
5-й |
6-й |
7-й |
1 |
31 |
82 |
25 |
26 |
53 |
30 |
29 |
2 |
21 |
55 |
8 |
27 |
32 |
42 |
26 |
Найти коэффициент ранговой корреляции Спирмена между результатами тестирования по двум тестам.
73. По результатам тестирования 10 студентов по двум дисциплинам был найден коэффициент ранговой корреляции Спирмена 0,763. Является ли он статистически значимым?
74. На основе данных:
yi |
10 |
11 |
12 |
15 |
17 |
22 |
|
|
|
|
|
|
|
xi |
2 |
3 |
4 |
5 |
6 |
7 |
построена показательная модель
~ |
6,917 (1,169 ) |
x |
. |
y |
|
При уровне значимости 0,05 проверить гипотезу о том. Что случайные отклонения этой модели являются несмещенными.
75. Задана последовательность остатков некоторой модели: 10; 18; -3; 7; 5; 4; 13; 9; -6; 18.
При уровне значимости 0,1 проверить гипотезу о несмещенности случайных отклонений.
3. Множественный регрессионный анализ
3.1 Классическая модель множественной регрессии
Множественная регрессия – это уравнение связи переменной y с несколькими независимыми переменными x1 , x2 ,..., x p , в котором учитывается воздействие случайной составляющей
y f (x1 , x2 , , x p , ) . |
(1) |
|||
По имеющейся многомерной выборке ( yi , x1i , x2i , , x pi ), |
|
|
|
|
i 1, n , где i номер |
||||
наблюдения, требуется построить оценку уравнения множественной регрессии (1): |
||||
~ |
~ |
(2) |
||
y |
f (x1 ,x2 , ,xp ) . |
|||
Здесь предполагается, что произведена правильная спецификация уравнения (1) и выполняются предпосылки метода наименьших квадратов, в частности, ковариационная
матрица |
|
вектора возмущений является скалярной |
|
= 2 E |
n |
, |
где E |
n |
единичная |
||||||||||||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
||||
матрица порядка n . |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|||||
В качестве оценки чаще всего используют линейную функцию |
|
|
|
|
|
|
|||||||||||||||||||
|
|
|
|
|
|
|
|
~ |
|
b2 x2 |
bp x p , |
|
|
|
|
|
|
|
(3) |
||||||
|
|
|
|
|
|
|
|
y b0 b1 x1 |
|
|
|
|
|
|
|
||||||||||
а также различные нелинейные: |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|||||||
|
|
|
|
|
|
|
- степенную |
~ |
|
|
b1 |
b2 |
bp |
; |
|
|
|
|
|
|
|
|
|||
|
|
|
|
|
|
|
y |
b0 x1 |
x2 |
xp |
|
|
|
|
|
|
|
|
|||||||
|
|
|
|
|
|
|
- экспоненту |
~ |
e |
b0 |
b1x1 bp x p |
и т.д. |
|
|
|
|
|
|
|
||||||
|
|
|
|
|
|
|
y |
|
|
|
|
|
|
|
|
|
|
|
|||||||
Здесь bi точечные оценки коэффициентов |
i |
регрессии (1). |
|
|
|
|
|
|
|
|
|
||||||||||||||
С использованием матричных обозначений |
|
|
|
|
|
|
|
|
|
|
|
|
|
||||||||||||
|
|
|
|
|
x |
|
|
y |
|
|
1 |
|
|
e |
|
b |
|
|
|
|
|
||||
1 x |
|
x |
|
p1 |
|
|
|
|
|
0 |
|
|
|
||||||||||||
|
11 |
|
21 |
|
|
1 |
|
|
x1 |
|
|
|
1 |
|
|
|
|
|
|
|
|
||||
|
1 x12 |
x22 |
x p 2 |
|
y2 |
|
|
|
|
|
|
e2 |
|
b1 |
|
|
|
|
|||||||
X |
. |
. |
. |
|
, |
Y |
, |
x x2 |
|
, e |
|
|
, b |
|
|
|
, |
|
|
||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
1 x1n |
x2n |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
||
|
x pn |
yn |
|
|
|
|
en |
|
bp |
|
|
|
|||||||||||||
|
|
|
~ |
|
|
|
|
|
|
|
x p |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
где ei |
yi |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
yi , уравнение (2) для элементов выборки запишется: |
|
|
|
|
|
|
|
||||||||||||||||||
|
|
|
|
|
|
|
|
|
|
~ |
Xb . |
|
|
|
|
|
|
|
|
|
|
|
|
||
|
|
|
|
|
|
|
|
|
|
y |
|
|
|
|
|
|
|
|
|
|
|
|
|||
Определение вектора параметров b выполняют методом наименьших квадратов, который для линейной регрессии и приводимых к линейным моделям дает следующую формулу
b X X 1 X Y . |
(4) |
Чтобы оценить степень влияние на переменную y различных объясняющих переменных xi , когда последние выражаются различными единицами измерения (м, кг, % и т.д.) используют уравнение множественной регрессии в стандартизованном масштабе:
|
|
|
|
|
|
t y |
a1tx |
a2tx |
aptx |
, |
||||||||
|
|
|
|
|
|
|
|
|
1 |
|
|
2 |
|
|
|
p |
||
где t y |
y y |
|
|
xi xi |
|
|
|
|
|
|
|
|||||||
, tx |
|
, i 1, p - стандартизованные переменные, ai - стандартизо- |
||||||||||||||||
|
||||||||||||||||||
|
|
|||||||||||||||||
|
y |
i |
x |
|
|
|
|
|
|
|
|
|
|
|
||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
||
|
|
|
|
i |
|
|
|
|
|
|
|
|
|
|
|
|||
ванные коэффициенты регрессии. |
|
|
|
|
|
|
|
|
|
|
|
|||||||
Связь параметров регрессии b j |
со стандартизованными коэффициентами регрессии |
|||||||||||||||||
описывается соотношениями |
|
|
|
|
|
|
|
|
|
|
|
|||||||
|
|
|
|
|
|
|
|
|
|
|
y |
|
|
|
|
|
||
|
|
|
|
|
|
|
b |
|
a |
|
, |
j 1, p , |
|
|||||
|
|
|
|
|
|
|
|
|
|
|||||||||
|
|
|
|
|
|
|
|
j |
|
j |
x |
|
|
|
|
|||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|||
а параметр b0 определяется из выражения
b0 y b1 x1 b2 x2 bp x p .
Средние коэффициенты эластичности для линейной регрессии вычисляются по формуле
|
|
|
|
x j |
|
|
|
|
|
Э |
j |
b |
j |
, |
j 1, p . |
||||
|
|||||||||
|
|
y |
|
|
|
||||
|
|
|
|
|
|
|
|||
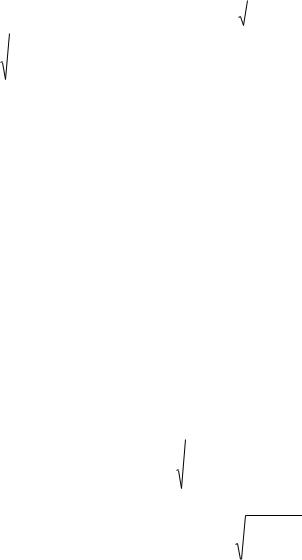
На основе линейного уравнения (3) могут быть найдены частные уравнен ия регрес-
сии: |
|
~ |
b0 b1 x1 b2 x2 bp xp ; |
yx1 x2 x3 xp |
|
~ |
b0 b1 x1 b2 x2 bp xp ; |
yx2 x1x3 xp |
~ |
|
|
|
… |
|
|
|
|
|
|
|
b0 b1 x1 |
b2 x2 bp xp . |
||||||
yx |
x x x |
p 1 |
|||||||
p |
1 2 |
|
|
|
|
|
|
|
|
Отсюда определяются частные коэффициенты эластичности |
|||||||||
|
Эxi |
bi |
|
xi |
|
|
|
. |
|
|
~ |
|
|
|
|
||||
|
|
|
|
yx x x |
x |
x |
x |
p |
|
|
|
|
|
i 1 2 |
i 1 |
i 1 |
|
||
Параметр b j значимо отличается от нуля (статистически значим), если его t статистика
tb |
|
|
|
b j |
|
|
|
|
|
|
|
||
j |
mb |
|
|
|||
|
|
|
|
|||
|
|
|
|
|
j |
|
превосходит табличное значение критической точки tкр распределения Стьюдента, определяемое по уровню значимости и числу степеней свободы k n p 1 (для таблиц с двусторонней критической областью tкр t ,k , а для таблиц с односторонней кри-
тической областью tкр t / 2,k ). |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|||||||
|
Стандартная ошибка m |
параметра b j |
находится по формуле |
||||||||||||||||||
|
|
|
|
|
bj |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
1 |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
mb j s X X j 1, j 1 , |
|
|
||||||||||
где |
s |
ei2 |
- несмещенная оценка среднего квадратического отклонения ошибки |
||||||||||||||||||
n p 1 |
|
||||||||||||||||||||
, |
X X j11, j 1 - диагональный элемент матрицы X X 1 , находящийся на пересечении |
||||||||||||||||||||
( j 1) строки и ( j 1) столбца. |
|
|
|
|
|
|
|
|
|
|
|
|
|
||||||||
|
Отсюда для статистически значимых параметров определяется интервальная оценка с |
||||||||||||||||||||
надежностью 1 для коэффициента |
j : |
|
|
|
|
|
|||||||||||||||
|
|
|
|
|
|
|
|
bj tкрmbj j bj tкрmbj . |
|||||||||||||
|
Для проверки качества линейного уравнения в целом используется коэффициент |
||||||||||||||||||||
множественной детерминации |
|
|
|
|
|
|
|
|
|
|
|
|
|
||||||||
|
|
|
|
|
|
|
2 |
|
|
|
ei2 |
b X Y ny 2 |
|||||||||
|
|
|
|
|
|
R |
|
1 |
|
|
|
|
|
|
|
|
|||||
|
|
|
|
|
|
|
|
( yi |
y)2 |
Y Y ny 2 |
|||||||||||
или скорректированный коэффициент детерминации |
|
|
|
||||||||||||||||||
|
|
|
|
|
|
|
|
ˆ |
2 |
|
|
|
n 1 |
|
|
2 |
|
|
|||
|
|
|
|
|
|
|
|
R |
|
1 |
n p 1 |
(1 R |
|
) . |
|
||||||
Чем ближе R2 ( ˆ 2 ) к единице, тем больше уравнение регрессии объясняет поведение
R
y .
Совместное влияние всех факторов на результат в линейной регрессии характеризует
коэффициент множественной корреляции
|
|
|
|
|
|
|
|
|
|
|
( yi |
~ |
) |
2 |
|
|
|
R |
1 |
yi |
|
, 0 |
R 1, |
|||
( yi |
y)2 |
|||||||
|
|
|
|
|||||
который можно вычислить через стандартизованные коэффициенты регрессии
p
R a j ryxj .
j 1
При линейной зависимости возможно определение R через матрицу парных коэффициентов корреляции