Дипломная (вкр): Управление оборотными активами
Таблица 2.18 Расчет экономического эффекта от изменения оборачиваемости оборотных средств и оценка влияния факторов ОАО «Вэлконт» с 2010 по 2011 года, (тыс. руб.)
|
Показатель |
Алгоритм расчета |
На 2010 |
На 2011 |
Изменение Абс.2011г. к 2010г. |
|
Исходные данные |
||||
|
Выручка (нетто) от продажи товаров, продукции, работ, услуг, тыс.руб. |
Ф№2 2110 |
378895 |
453625 |
74730 |
|
2. Среднегодовые остатки оборотных средств, тыс.руб. |
С.1200н.г+с1200к.г |
131011 |
170640 |
39629 |
|
Расчетные данные |
||||
|
3. Коэффициент оборачиваемости средств, |
п.1 / п. 2 |
3,56 |
3,01 |
-0,55 |
|
Расчет экономического эффекта |
||||
|
4. Продолжительность оборота, дни |
360 / КобА |
101 |
119 |
18 |
|
5. Однодневный оборот, тыс.руб. |
N / 360 |
1052,49 |
1260,07 |
207,58 |
|
6. Экономический эффект: |
× |
× |
× |
|
|
а) сумма высвобожденных из оборота средств за счет ускорения оборачиваемости (-), тыс.руб. |
× |
× |
× |
× |
|
б) сумма вовлеченных в оборот средств за счет ускорения оборачиваемости (+), тыс.руб. |
× |
× |
× |
22681,25 |
|
Расчет влияния факторов |
||||
|
7. Влияние отдельных факторов на изменение коэффициента оборачиваемости оборотных средств,(+,-) |
∆уобщ = у1-у0 |
× |
× |
-0,24 |
|
а) выручки от продаж, |
Δyа |
× |
× |
0,57 |
|
б) среднегодовых остатков оборотных средств |
Δyв |
× |
× |
-0,81 |
|
Баланс отклонений, |
Δya+ Δyв |
× |
× |
-0,24 |
Расчет экономического эффекта:
± ЭОА = N1
/ 360 * (tОА, дн 1 - tОА,
дн 0) (2.6)
где N1 - выручка отчетная;
tОА, дн 1,0 - продолжительность оборота в днях за отчетный, предыдущий периоды.
± ЭОА = 453625/360 * (119-101) = 22681,25тыс. руб.
В результате снижения оборачиваемости в 2011 г. на 0,55 по сравнению с 2010 г. предприятию дополнительно понадобилось оборотных средств в денежном выражении - 22681,25тыс. руб.
Расчет влияния факторов:
Коэффициент оборачиваемости активов:
КобОА= N
/ ОАср (2.7)
кратная модель.
КобОА - результат (у);
N - 1 фактор (а);
ОАср- 2 фактор (в).
Оценку влияния факторов целесообразно
осуществлять методом цепных подстановок:
y = а0 / в0 (2.8)
/131011 = 2,89- базовый период
у1 = а1 / в1 (2.9)
/170640 = 2,65- отчетный период
Проверяем на сопоставимость - данные сопоставимы (уо и у1 - «+»).
Расчетные действия:
уусл 1 = а1 / во (2.10)
/131011 = 3,46
уусл2= а1 / в1 (2.11)
/170640 = 2,65
Δya=
уусл 1 - уо (2.12)
,46-2,89 = 0,57
Δyв
=уусл 2 - уусл 1 (2.13)
,65-3,46 = -0,81
Баланс отклонений:
Δyобщ
= у1 - у0 = Δya+
Δyв (2.14)
,65-2,89=0,57+(-0,81) = -0,24
Таким образом, проведя факторный анализ можно сделать вывод, что коэффициент оборачиваемости оборотных активов повысился на 0,24 пункта на это повлияло повышение выручки от продаж на 0,57 пункта и снижение среднегодовых остатков оборотных активов на 0,81 пункта. Это свидетельствует о снижении эффективности использования оборотных активов в целом по предприятию.
Для наглядности представим графически на рисунке
2.4 степень влияния факторов на изменение коэффициента оборачиваемости
оборотных активов ОАО «Вэлконт» за период с 2010 по 2011гг.
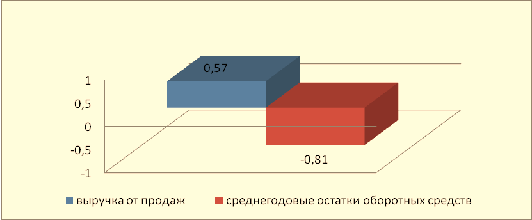
Рис. 2.4 - Степень влияния факторов на повышение
коэффициента оборачиваемости оборотных активов
Для обеспечения непрерывного процесса
производства и реализации продукции предприятию необходимо определенную часть
собственного капитала вкладывать в оборотные активы. Расчет потребности в
оборотных средствах осуществляется в процессе финансового планирования.
2.7 Действующие
методы управления оборотными активами на ОАО «Вэлконт»
Управление оборотным капиталом составляет обширную часть финансового менеджмента во всей системе управления использованием капитала предприятия. Это связано с существованием большого количества элементов актива, формируемых за счет оборотного капитала, требуемых индивидуализации управления. Таким образом, механизм формирования и использования оборотных средств оказывает активное влияние на ход производства, выполнение текущих производственных и финансовых планов.
Расширение объемов производства и реализации продукции должно обеспечиваться планомерно и более рационально.
Существует специально разработанный перечень этапов управления оборотным капиталом, которому соответствует ОАО «Вэлконт».
В первую очередь (I этап) проводится анализ использования оборотного капитала в операционном процессе предприятия в предшествующем периоде.
Для этого рассматривается динамика общего объема оборотного капитала, динамика состава оборотных активов предприятия, сформированных за счет оборотного капитала. Анализ состава оборотных активов предприятия по отдельным их видам позволяет оценить уровень их ликвидности.
Результаты позволяют определить общий уровень эффективности управления оборотным капиталом предприятия и выявить основные направления его увеличения в предстоящем периоде [26, c. 312].
На следующем этапе (II этап) происходит определение принципиальных подходов к формированию оборотных активов за счет операционного капитала предприятия.
ОАО «Вэлконт» придерживается умеренного подхода, который направлен на обеспечение полного удовлетворения текущей потребности во всех видах оборотных активов и создания нормированных страховых их размеров, что в конечном итоге определяет сумму этого капитала и уровень его капиталоемкости по отношении к объему операционной деятельности.
На III этапе происходит оптимизация объема оборотного капитала. Такая оптимизация исходит из избранного типа политики формирования оборотных активов, обеспечивающего заданный уровень соотношения эффективности и риска использования оборотного капитала.
Оптимизация соотношения постоянной и переменной частей оборотного капитала, используемых в операционном процессе, относится к IV этапу.
Это является основой для управления его оборачиваемостью в процессе использования.
На следующем, V этапе происходит обеспечение необходимой ликвидности используемых активов, сформированных за счет оборотного капитала.
На заключительном этапе обеспечивается увеличение рентабельности оборотного капитала. Его размер должен генерировать определенную прибыль при его использовании производственно-сбытовой деятельности.
Цели и характер управления отдельными видами оборотных активов, сформированных за счет операционного капитала, имеют существенные отличительные особенности.
Поэтому на предприятии с большим объемом используемого оборотного капитала разрабатывается самостоятельная политика управления отдельными видами оборотных средств (запасами, дебиторской задолженностью и денежными активами).
Для более подробного изучения проблемы необходимо рассмотреть особенности моделей управления отдельными видами оборотных активов. Укрупнено их можно разделить на три вида:
· модель управления дебиторской задолженностью;
· модель управления денежными средствами;
· модель управления запасами.
Управление текущей дебиторской задолженностью
Под текущей дебиторской задолженностью понимается задолженность юридических и физических лиц определенных сумм денежных средств и их эквивалентов предприятию, которое возникает в ходе нормального операционного цикла или предусмотрена к погашению в период до одного года.
Эффективное упраление текущей дебиторской задолженностью связано в первую очередь с оптимизацией размера и обеспечением инкассации задолженности покупателей за товары, работы и услуги.
Этапы формирования управления текущей
дебиторской задолженностью, определяемое как кредитная политика предприятия по
отношению к покупателям продукции, которой придерживается завод «Вэлконт»,
представлены на рисунке 2.5.
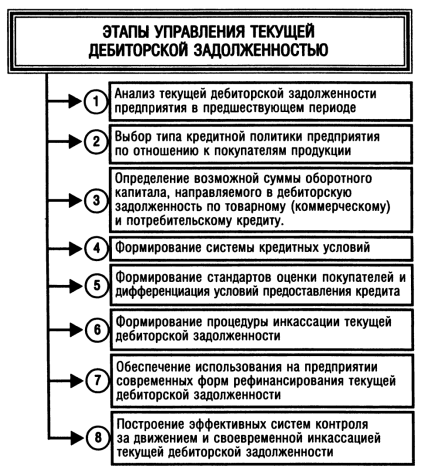
Рис.2.5 Основные этапы управления текущей
дебиторской задолженностью
1. Анализ текущей дебиторской задолженности предприятия в предшествующем периоде. Основной задачей этого анализа является оценка уровня и состава текущей дебиторской задолженности предприятия, а также эффективности инвестированных в нее финансовых ресурсов. Анализ дебиторской задолженности по расчетам с покупателями проводится в разрезе товарного (коммерческого) и потребительского кредита. На этом этапе рассчитываются коэффициенты отвлечения оборотных активов в текущую дебиторскую задолженность за товары, работы, услуги, коэффициент возможной инкассации текущей дебиторской задолженности и средний период такой инкассации.
2. Выбор типа кредитной политики предприятия по отношению к покупателям продукции. В современной коммерческой и финансовой практике реализация продукции в кредит (с отсрочкой платежа за нее) получила широкое распространение как в нашей стране, так и в странах с развитой рыночной экономикой. Формирование принципов кредитной политики отражает условия этой практики и направлено на повышение эффективности операционной и финансовой деятельности предприятия.
В процессе формирования принципов кредитной политики по отношению к покупателям продукции решаются два основных вопроса: а) в каких формах осуществлять реализацию продукции в кредит; б) какой тип кредитной политики следует избрать предприятию по каждой из форм реализации продукции в кредит.
. Определение возможной суммы оборотного капитала, направленного в дебиторскую задолженность по товарному (коммерческому) и потребительскому кредиту. При расчете этой суммы необходимо учитывать планируемые объемы реализации продукции в кредит; средний период просрочки платежей исходя из сложившейся хозяйственной практики (он определяется по результатам анализа текущей дебиторской задолженности в предшествующем периоде); коэффициент соотношения себестоимости и цены реализуемой в кредит продукции.
4. Формирование системы кредитных условий. В состав этих условий входят следующие элементы:
· Срок предоставления кредита (кредитный период);
· Размер предоставляемого кредита (кредитный лимит);
· Стоимость предоставления кредита (система ценовых скидок при осуществлении немедленных расчетов за приобретаемую продукцию);
· Система штрафных санкций за просрочку исполнения обязательств покупателями
5. Формирование стандартов оценки покупателей и дифференциация условий предоставления кредита. В основе установления таких стандартов оценки покупателей лежит их кредитоспособность. Кредитоспособность покупателя по мнению И.А. Бланка характеризует систему условий, определяющих его способность привлекать кредит в разных формах и в полном объеме в предусмотренные сроки выполнять все связанные с ним финансовые обязательства.
6. Формирование процедуры инкассации текущей дебиторской задолженности. В составе этой процедуры должны быть предусмотрны: сроки и формы предварительного и последующего напоминаний покупателям о дате платежей; возможности и условия прологирования долга по предоставленному кредиту; условия возбуждения дела о банкротстве несостоятельных дебиторов.
7. Обеспечение использования на предприятии современных форм рефинансования текущей дебиторской задолженности. Развитие рыночных отношений и инфраструктуры финансового рынка позволяют использовать в практике финансового менеджмента ряд новых форм управления дебиторской задолженностью - ее рефинансирование, т.е. ускоренный перевод в другие формы оборотных активов предприятия: денежные средства и высоколиквидные краткосрочные ценные бумаги.
Управление денежными средствами
Упраление денежными средствами или остатков денежных средств и их эквивалентов, постоянно находящимся в распоряжении предприятия, составляет неотъемлемую часть функций общего управления оборотными активами. Размер остатка денежных активов, которым оперирует предприятие в процессе хозяйственной деятельности, определяет уровень его абсолютной платежеспособности (готовность прдприятия немедленно рассчитаться по всем своим неотложным финансовым обязательствам), влияет на размер капитала, инвестируемого в оборотные активы, а также характеризует в определенной мере его абсолютной платежеспособности (готовность предприятия немедленно рассчитаться по всем своим неотложным обязательствам), влияет на размер капитала, инвестируемого в оборотные активы, а также характеризует в определенной мере его инвестиционные возможности (инвестиционный потенциал осуществления предприятием краткосрочных финансовых инвестиций).
Основной целью в процессе управления денежными активами является обеспечение постоянной платежеспособности предприятия. В этом получает свою реализацию функция денежных активов как средств платежа, обеспечивающая реализацию целей фармирования их операционного, страхового и компенсационного остатков. Приоритетность этой цели определяется тем, что ни большой размер оборотных активов и собственного капитала, ни высокий уровень рентабельности хозяйственной деятельности не могут застраховать предприятие от возбуждения против него иска о банкротстве, если в предусмотренные сроки из-за нехватки денежных активов оно не может рассчитаться по своим неотложным финансовым обязательствам. Поэтому в практике управление денежными активами часть отождествляется с управлением платежеспособностью (или управлением леквидностью).