Дипломная (вкр): Управление оборотными активами
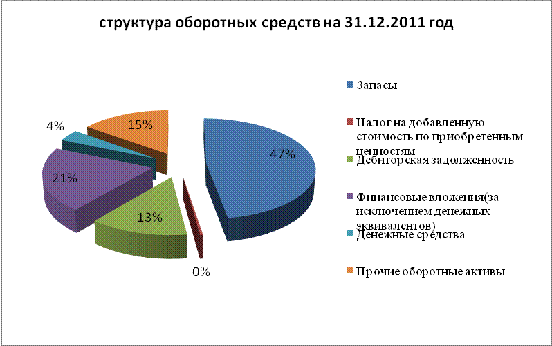
Рис. 2.2Структура оборотных средств ОАО
«Вэлконт» на 31.12.2011 год
Наибольшую долю в оборотном капитале ОАО "Вэлконт" занимают запасы и затраты (54,70% - 2009 г., 47,49% - 2011 г.), именно по этой причине при разработке мероприятий по совершенствованию системы управления оборотным капиталом управлению запасами будет уделено особое внимание.
Уменьшение запасов в 2011 году по сравнению с 2009 году объясняется списанием материалов, у которых произошло истечение предельных сроков хранения.
Уменьшение дебиторской задолженности за анализируемый период связан со списанием безнадежной к взысканию дебиторской задолженности
Увеличение финансовых вложений связано со вкладами в капитал ОАО «Вятка - банк» г. Киров, ОАО «Авиапром» г. Москва, ООО ТД «Вэлконт»
Далее целесообразно рассмотреть расчет и оценку
собственных оборотных средств и чистых активов.
.5 Оценка эффективности
использования оборотных средств ОАО «Вэлконт»
Одним из направлений оценки
финансово-хозяйственной деятельности предприятия является оценка показателей
эффективности использования оборотного капитала. Проведем анализ
оборачиваемости оборотных средств ОАО "Вэлконт" за 2009-2011 гг. на
основе данных формы № 2 за анализируемый период, расчет данных представим в
таблице 2.14.
Таблица 2.14 Оборачиваемость оборотных средств ОАО "Вэлконт" за период с 2009 по 2011 гг.
|
Наименование показателей |
Методика расчета |
2009 г. |
2010 г. |
2011г. |
Изменение абс. 2011г.к 2009 г. |
|
Выручка от реализации продукции (Vp) , руб |
с.2110 (2 формы) |
263543 |
378895 |
453625 |
190082 |
|
Средняя величина оборотного капитала (CO), руб |
0,5*(с.1200 нач.г + с.1200 кон.г) |
80087,50 |
106363,50 |
150825,50 |
70738 |
|
Коэффициент оборачиваемости оборотных средств(оборот) |
Vp/CO |
3,29 |
3,56 |
3,01 |
-0,28 |
|
Длительность одного оборота, дни |
360/Кобс |
109 |
101 |
119 |
10 |
|
Коэффициент закрепления оборотных средств, пп |
CO/Vp |
0,30 |
0,28 |
0,33 |
0,03 |
Рост оборотного капитала не был обеспечен необходимым приростом выручки от реализации: об этом говорит снизившийся коэффициент оборачиваемости с 3,29 до 3,01 за отчетный период. Продолжительность одного оборота увеличилась, т.е. вложенные средства в текущие активы проходят полный цикл и снова принимают денежную форму на 10 дней медленнее.
Коэффициент закрепления оборотных средств увеличился. Если в 2009 году на 1 рубль реализованной продукции приходилось 0,3 тыс. руб. вложенных оборотных средств, то уже в 2011 году этот показатель составил 0,33 тыс. руб. вложенных оборотных средств.
Так же немаловажное значение имеет
оборачиваемость запасов. Произведем оценку показателей оборачиваемости запасов
и готовой продукции на основании формы № 2 (приложение13,14) и приложения 4,
данные занесем в таблицу 2.15.
Таблица 2.15 Оценка показателей оборачиваемости запасов и готовой продукции ОАО «Вэлконт» за период с 2009 по 2011 год,( руб., оборот, дни)
|
Наименование показателей |
Методика расчета |
2009 г. |
2010 г. |
2011г. |
Изменение абс. 2011г.к2009г. |
|
1 |
2 |
3 |
4 |
5 |
6 |
|
Выручка от реализации продукции (Vp), руб |
с.2110 (2 формы) |
263543 |
378895 |
453625 |
190082 |
|
Себестоимость проданной продукции (Sпр), руб. |
c.2120(2 форма) |
-252678 |
-376847 |
-468093 |
-215,415 |
|
Средняя величина запасов (З), руб |
0,5*(с.1210 нач.г + с.1210 кон.г) |
45140 |
54328 |
72465 |
27325 |
|
Средняя величина готовой продукции и товаров(ГП), руб |
0,5*(с.12102+с. 12103 нач.г + с12102+с.12103 кон.г) |
9777,5 |
9717 |
11788 |
2010,5 |
|
Коэффициент оборачиваемости запасов (оборот) |
Vp/З |
5,83 |
6,97 |
6,26 |
0,43 |
|
Коэффициент оборачиваемости запасов (оборот) |
Sпр/З |
-5,59 |
-6,93 |
-6,46 |
1,16 |
|
Длительность оборачиваемости запасов, дни |
З*365/Vp |
62,52 |
52,34 |
58,31 |
-4,21 |
|
Длительность оборачиваемости готовой продукции, дни |
ГП*365/Vp |
13,54 |
9,36 |
9,48 |
-4,06 |
Коэффициент оборачиваемости запасов рассчитан двумя способами: от выручки и от себестоимости.
В обоих случаях коэффициент оборачиваемости запасов вырос на 7,38% и 15,56% соответственно. Длительность оборачиваемости запасов за анализируемый период сократилась на 4,21 дня. В комплексе эти показатели свидетельствуют о положительной тенденции выбранной политике управления оборотными средствами.
. Произведем так же расчет и оценку показателей
оборачиваемости дебиторской и кредиторской задолженности на основании формы № 2
и приложения 4, данные представим в таблице 2.16.
Таблица 2.16 Оценка показателей оборачиваемости дебиторской и кредиторской задолженности ОАО «Вэлконт» с 2009 по 2011года, (тыс. руб.)
|
Наименование показателей |
Методика расчета |
2009 г. |
2010 г. |
2011г. |
Изменение абс.2011г.к 2009г. |
|
1 |
2 |
3 |
4 |
5 |
6 |
|
Выручка от реализации продукции (Vp), руб |
с.2110 (2 формы) |
263543 |
378895 |
453625 |
190082 |
|
Средняя величина дебиторской задолженности (ДЗср), руб |
0,5 (с.1230 н.г + с1230 к.г.) |
26603,50 |
28006,50 |
28761,50 |
2158 |
|
Коэффициент оборачиваемости дебиторской задолженности (Кдз), обороты |
Vp/ДЗср |
9,91 |
13,53 |
15,77 |
5,86 |
|
Длительность погашение дебиторской задолженности (Ддз), дни |
365 / Кдз |
36,83 |
26,98 |
23,14 |
-13,69 |
|
Средняя величина кредиторской задолженности (КЗср), руб |
0,5 (с.1520 н.г + с.1520 к.г.) |
55982 |
94490,50 |
164148 |
108166 |
|
Коэффициент оборачиваемости кредиторской задолженности (Ккз), обороты |
Vp/КЗср |
4,71 |
4,01 |
2,76 |
-1,95 |
В течение анализируемого периода прослеживается увеличение средней величины дебиторской задолженности на 8,11% с одновременным сокращением сроков ее погашения (с 36,83 дней до 23,14дня), что положительно характеризует выбранную кредитную политику. Коэффициент оборачиваемости дебиторской задолженности показывает расширение или снижение коммерческого кредита, предоставляемого предприятием. За анализируемый период коэффициент оборачиваемости дебиторской задолженности в ОАО «Вэлконт» вырос на 5,86 оборота, что говорит о сокращении продаж в кредит.
В то же время, сопоставляя коэффициент оборачиваемости дебиторской задолженности с коэффициентом оборачиваемости кредиторской задолженности, наблюдается его значительное превышение, т.е. дебиторская задолженность возвращается быстрее, чем кредиторская, и, значит, предприятие имеет возможность не только оплачивать счета поставщиков из оплат покупателей, но и использовать деньги поставщиков.
Кредиторская задолженность в течение анализируемого периода увеличилась на 108166 тыс. руб., а коэффициент оборачиваемости кредиторской задолженности снизился на 1,95 оборота.
ОАО «Вэлконт» рекомендуется:
-следить за соотношением кредиторской и дебиторской задолженности.
Значительное повышение последней создает угрозу финансовой устойчивости организации, делает необходимым для погашения возникающей кредиторской задолженности привлечение дополнительных источников финансирования;
поскольку в условиях инфляции всякая отсрочка платежа приводит к тому, что предприятие реально получает лишь часть стоимости выполненных работ, необходимо расширить систему авансовых платежей. [с.255, 23]
По данным приведенным выше проведем анализ
эффективности использования общей величины оборотных активов представленный в
таблице 2.17.
Таблица 2.17 Обобщающий анализ показателей оборачиваемости и эффективности использования оборотных средств ОАО «Вэлконт» за период с 2009 по 2011 гг.
|
Показатели |
2009 г. |
2010 г. |
2011 г. |
Отклонение 2011 |
|
|
|
|
|
к 2009 г. |
|
1 |
2 |
3 |
4 |
7 |
|
Коэффициент закрепления оборотных средств |
0,3 |
0,28 |
0,33 |
0,03 |
|
Коэффициент оборачиваемости дебиторской задолженности |
9,91 |
13,53 |
15,77 |
5,86 |
|
Коэффициент оборачиваемости кредиторской задолженности |
4,71 |
4,01 |
2,76 |
-1,95 |
|
Коэффициент оборачиваемости запасов |
5,83 |
6,97 |
6,26 |
0,43 |
|
Выручка от реализации |
263543 |
378895 |
453625 |
190082 |
|
Оборотные активы |
81716 |
131011 |
170640 |
88924 |
|
Средняя величина дебиторской задолженности |
26603,50 |
28006,50 |
28761,50 |
2158 |
|
Средняя величина кредиторской задолженности |
55982 |
94490,50 |
164148 |
108166 |
|
Себестоимость реализованной продукции |
(252678) |
(376847) |
(468093) |
(215415) |
|
Средняя величина запасов |
45140 |
54328 |
72465 |
27325 |
|
Длительность оборота оборотных активов |
109 |
101 |
119 |
10 |
|
Длительность оборота дебиторской задолженности, дни |
36,83 |
26,98 |
23,14 |
-13,69 |
|
Длительность оборота кредиторской задолженности, дни |
77 |
91 |
132 |
55 |
|
Длительность оборота запасов, дни |
62,52 |
52,34 |
58,31 |
-4,21 |
|
Длительность операционного цикла, дни |
139,52 |
143,34 |
190,31 |
50,79 |
Наглядно, данные таблицы 2.17 отобразим на
рисунке 2.3
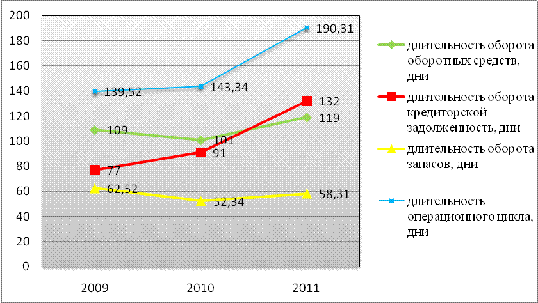
Рис. 2.3 Анализ показателей
оборачиваемости и эффективности использования оборотных средств
Анализируя таблицу 2.17 и рисунок 2.3, нельзя говорить об эффективности использования оборотных средств, так как в динамике наблюдается увеличение длительности оборота оборотных средств на 10 дней, замедление скорости оборота оборотных средств, увеличение дебиторской задолженности в период с 2009 по 2011 гг., резкое увеличение готовой продукции с 2009 по 2011 гг., а также увлечение объема запасов на протяжении всего периода, что свидетельствует о неэффективном управлении оборотными активами в целом.
Замедление оборачиваемости оборотных активов сопровождается вовлечением в оборот дополнительных средств, происходит перерасход, относительную величину которого можно рассчитать следующим образом:
ΔОА 2011- 2010 гг. = 453625/360 * (119-101) = 22681,25тыс. руб.
ΔОА 2009- 2010 гг. = 378895*(101-109)/360 = - 8419,89
Из-за увеличения перерасхода снизилась эффективность использования оборотного капитала и общая рентабельность предприятия. За 2011 год перерасход увеличился почти в 2,7 раза, что говорит об ухудшении рациональности хозяйственной деятельности предприятия и ещё большем уменьшении рентабельности производства.
Наиболее труднореализуемая часть оборотных активов - это запасы. За анализируемый период коэффициент оборачиваемости запасов увеличивался , а период их снижался, из-за этого у предприятия нет необходимости привлекать дополнительное финансирование. Предприятию также необходимо пересмотреть свою маркетинговую и сбытовую политику, и не допускать накопления больших запасов материалов и готовой продукции на складах.
За период с 2009 по 2011 гг. оборот денежных средств снизился на 20%, что свидетельствует о повышении эффективности использования оборотных активов, повышении их ликвидности и оборачиваемости, а также привлечении средств из оборота, а увеличении периода оборачиваемости в 2011 г. свидетельствует о снижении их эффективности.
С 2009 по 2011 год рентабельность оборотных активов продолжала неуклонно сокращаться, а в 2011 году вообще приобрела очень низкий результат, что является негативной тенденцией и говорит о снижении общей эффективности его функционирования, снижении отдачи от использования оборотных средств, а также о нерациональном использовании оборотного капитала, спаде производства (уменьшение величины общей себестоимости пропорционально падению выручки от реализации).
Для расчета экономического эффекта от изменения оборачиваемости оборотных активов и оценки влияния факторов могут быть использованы факторные модели. Проведем факторный анализ коэффициента оборачиваемости оборотных активов.
2.6 Анализ влияния
факторов на эффективность использования оборотных средств
Рассчитаем экономический эффект от изменения
оборачиваемости оборотных средств и оценим влияние факторов ОАО «Вэлконт» с
2010 по2011 года. Данные занесем в таблицу 2.18