Материал: 5222
Ключевые слова: рынок труда, экономически активное население, занятость, безработица, активная политика занятости, пассивная политика занятости, уровень жизни населения, доходы населения, денежные расходы и сбережения, бедность, прожиточный минимум, политика доходов населения.
Вопросы для самоконтроля
1.Какими факторами определяется спрос и предложение рабочей силы?
2.Каковы основные направления регулирования занятости населения в современном мире?
3.Какие государственные органы осуществляют регулирование рынка труда в Российской Федерации?
4.В чём заключается основное отличие между активной и пассивной политиками занятости населения?
5.Какие показатели позволяют оценить уровень жизни населения?
6.Как измеряется бедность?
7.Какую роль играют минимальные социальные стандарты в регулировании уровня жизни населения?
8.Что представляет собой минимальный размер оплаты труда? Как он устанавливается?
9.Какова взаимосвязь между потребительской корзиной и прожиточным минимумом?
10.Каковы области применения прожиточного минимума?
11.Какими способами государство регулирует доходы населения?
86
Задание для самоконтроля
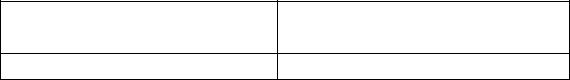
Распределите приведённые ниже методы государственной политики занятости по типам. Заполните приведённую таблицу.
Активная политика
Пассивная политика занятости
занятости
1.Мониторинг состояния и разработка прогнозных оценок рынка труда.
2.Формирование и ведение регистров получателей государственных услуг в сфере занятости населения.
3.Профессиональная переподготовка безработных граждан.
4.Осуществление социальных выплат гражданам, признанным в установленном порядке безработными.
5.Организация проведения оплачиваемых общественных работ;
6.Регистрация безработных граждан.
7.Организация встреч с работодателями для граждан, находящихся в поиске подходящей работы.
8.Проведение конкурсов бизнес-планов в целях развития предпринимательства.
9.Содействие работодателям в поиске необходимых работников.
10.Организация ярмарок рабочей силы.
87

ГЛАВА 5. ГОСУДАРСТВЕННЫЕ ФИНАНСЫ, ДЕНЕЖНО-КРЕДИТНОЕ
И НАЛОГОВОЕ РЕГУЛИРОВАНИЕ
5.1Государственная налоговая политика.
5.2Государственная бюджетная политика.
5.3Государственная денежно-кредитная политика.
5.4Государственная антиинфляционная политика.
5.1. Государственная налоговая политика
Налог – обязательный, индивидуально безвозмездный платёж, взимаемый с организаций и физических лиц в форме отчуждения принадлежащих им на праве собственности, хозяйственного ведения или оперативного управления денежных средств в целях финансового обеспечения деятельности государства и муниципальных образований.
Сбор – обязательный взнос, взимаемый с организаций и физических лиц, уплата которого является одним из условий совершения в отношении плательщиков сборов государственными органами, органами местного самоуправления, иными органами юридически значимых действий, включая предоставление определённых прав или выдачу разрешений (лицензий).
Законодательная база налоговой политики в Российской Федерации Налоговый кодекс РФ является основным федеральным законодательным
актом, регулирующим проблемы налогообложения юридических и физических лиц1. Он устанавливает принципы построения и функционирования налоговой системы, порядок введения, изменения и отмены федеральных налогов, сборов и пошлин, принципы введения региональных и местных налогов и других обязательных платежей.
В Российской Федерации устанавливаются следующие виды налогов и сборов: федеральные, региональные и местные.
Федеральные налоги устанавливаются законодательными актами РФ и взимаются на всей территории. К федеральным налогам и сборам относятся:
 налог на добавленную стоимость (НДС);
 акцизы;
 налог на доходы физических лиц (НДФЛ);
1 Налоговый кодекс состоит из двух частей, первая из которых принята 31.07.1998. № 146-ФЗ, вторая – 05.08.2000. № 117-ФЗ. Налоговый кодекс относится к нормативным документам, в которые наиболее часто вносятся поправки и принимаются новые редакции, отражающие совершенствование правоприменительной практики в налоговой сфере.
88

 налог на прибыль организаций;
 налог на добычу полезных ископаемых (НДПИ);
 водный налог;
 сборы за пользование объектами животного мира и за пользование объектами водных биологических ресурсов;
 государственная пошлина.
С 1 января 2010 года отменён федеральный налог – единый социальный налог, вместо которого введены страховые взносы на обязательное пенсионное, медицинское и социальное страхование. С 1 января 2011 г. сумма начислений по указанным взносам была увеличена с 26 до 34 % от фонда заработной платы, что составило существенную часть фискальной нагрузки на фонд оплаты труда в экономике и привело к росту случаев ухода бизнеса в теневую экономику. Поэтому на законодательном уровне было принято решение о снижении с 1 января 2012 г. тарифов страховых взносов до 30 %.
Региональные налоги устанавливаются Налоговым кодексом РФ и законами субъектов Российской Федерации о налогах и обязательны к уплате на территориях соответствующих субъектов Российской Федерации. К региональным налогам относятся:
–налог на имущество организаций;
–налог на игорный бизнес;
–транспортный налог.
Местные налоги устанавливаются Налоговым кодексом и нормативными правовыми актами представительных органов муниципальных образований о налогах и обязательны к уплате на территориях соответствующих муниципальных образований. К местным налогам относятся:
–земельный налог;
–налог на имущество физических лиц.
Величина налоговой нагрузки в Российской Федерации, рассчитанная как соотношение поступления налогов, иных обязательных платежей и валового внутреннего продукта, в 2000–2008 гг. находилась на уровне 35–36% ВВП. Эта величина сопоставима со средней величиной нагрузки в странах, входящих в Организацию экономического содружества и развития.1
Налоговые органы составляют единую централизованную систему контроля за соблюдением законодательства о налогах и сборах, за правильностью
1 Основные направления налоговой политики на 2011 год и на плановый период 2012 и 2013 годов. Сайт Министерства финансов РФ http://www1.minfin.ru/ru/reforms/budget/results/
89

исчисления, полнотой и своевременностью их уплаты в бюджетную систему РФ.
Вуказанную систему входят:
–Министерство финансов РФ, которое осуществляет координацию и контроль деятельности находящейся в его ведении Федеральной налоговой службы.
–Федеральная налоговая служба (ФНС России) – федеральный орган исполнительной власти, уполномоченный по контролю и надзору в области налогов и сборов.
–Территориальные органы – управления ФНС по субъектам Федерации.
–Инспекции ФНС по району, району в городе, межрайонного уровня.
Налоговая система – совокупность федеральных, региональных и местных налогов, принципов, форм и методов их установления, изменения и отмены, уплаты и применения мер по обеспечению их уплаты, осуществления налогового контроля, а также привлечения к ответственности и мер ответственности за нарушение налогового законодательства.
Налоговая система выполняет следующие функции:
 обеспечение финансирования государственных расходов (фискальная функция);
 поддержание социального равновесия путём изменения соотношения между доходами отдельных социальных групп с целью сглаживания неравенства между ними (социальная функция);
 государственное регулирование экономики (регулирующая функция).
Налоговая политика – система мер, проводимых государством в области налогов и налогообложения. Налоговая политика выражается в видах применяемых налогов, величинах налоговых ставок, установлении круга налогоплательщиков и объектов налогообложения, в налоговых льготах1.
Основные направления налоговой политики Российской Федерации разрабатываются в рамках составления проекта федерального бюджета на очередной финансовый год и двухлетний плановый период. Этот документ не является нормативно-правовым актом, тем не менее представляет собой основание для внесения изменений в законодательство о налогах и сборах, которые разрабатываются в соответствии с предусмотренными в нём положениями. Такой порядок приводит к увеличению прозрачности и прогнозируемости налоговой политики государства. В настоящее время приняты
1 Райзберг Б. А., Лозовский Л. Ш., Стародубцева Е. Б.Современный экономический словарь. 5-е изд., перераб. и доп. М. : ИНФРА-М,2007. 495 с.
90