Материал: 5222
Основные направления налоговой политики на 2011 год и на плановый период
2012 и 2013 годов.
В 2011–2013 гг. приоритетом в области налоговой политики становится создание эффективной налоговой системы, обеспечивающей бюджетную устойчивость в среднесрочной и долгосрочной перспективах. В этой связи важнейшим фактором проводимой налоговой политики является необходимость поддержания сбалансированности бюджетной системы и стимулирования инновационной активности. Создание стимулов для инновационной активности налогоплательщиков, а также поддержка инноваций и модернизации в Российской Федерации – основные цели налоговой политики в среднесрочной перспективе.
Поддержка инноваций в России с помощью инструментов налоговой политики должна быть реализована по двум направлениям:
во-первых, поддержка спроса на инновации (создание стимулов для предприятий к модернизации и потреблению инноваций и научных разработок); во-вторых, поддержка предложения инноваций (создание стимулов
для эффективной деятельности предприятий, формирующих предложение инновационной продукции).
Внастоящее время разработан ряд налоговых инструментов, направленных на поддержку инноваций, среди которых можно назвать:
- инвестиционные налоговые кредиты (отсрочка уплаты налога на прибыль на сумму осуществленных инвестиций) для инвестиций в высокотехнологичное оборудование;
- освобождение от НДС и таможенных пошлин ввоза технологического оборудования, аналоги которого не производятся в Российской Федерации;
- льготы по налогу на добавленную стоимость, налогу на прибыль организаций, налогу на имущество организаций, земельному налогу и страховым взносам для резидентов особых экономических зон;
- налоговые каникулы по налогу на прибыль и (или) социальным платежам для отдельных налогоплательщиков (по деятельности, связанной с научноисследовательскими и опытно-конструкторскими работами).
Вцелях снижения налоговой нагрузки для малого бизнеса, а также в качестве антикризисной меры, в том числе направленной на смягчение негативных последствий повышения ставок страховых взносов на обязательное пенсионное, медицинское и социальное страхование, были внесены изменения в Кодекс,
91
которые привели к значительному расширению возможностей по применению упрощённой системы налогообложения.
5.2. Государственная бюджетная политика
Бюджет является формой образования и расходования фонда денежных средств, предназначенных для финансового обеспечения задач и функций государства и местного самоуправления.
Бюджетная система Российской Федерации – основанная на экономических отношениях и государственном устройстве Российской Федерации, регулируемая нормами права совокупность федерального бюджета, бюджетов субъектов Российской Федерации, местных бюджетов и бюджетов государственных внебюджетных фондов.
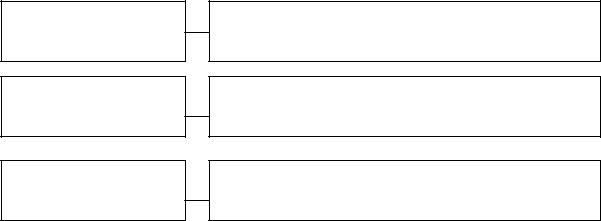
Бюджетная система РФ состоит из бюджетов трех уровней (рисунок 5.1.)
Федеральный уровень
Региональный уровень
Местный уровень
Федеральный бюджет и бюджеты государственных
внебюджетных фондов (Пенсионного, Социального страхования, Обязательного медицинского страхования)
Бюджеты субъектов Федерации и бюджеты
территориальных государственных внебюджетных фондов
Местные бюджеты, в том числе: бюджеты
муниципальных районов, городских округов и бюджеты городских и сельских поселений
Рисунок 5.1 – Бюджетная система Российской Федерации
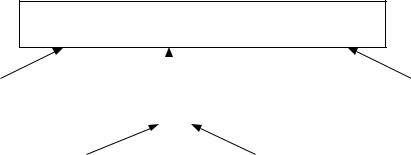
Консолидированный бюджет – свод бюджетов всех уровней бюджетной системы Российской Федерации на соответствующей территории (рисунок 5.2).
92
Консолидированный бюджет Российской Федерации
|
|
|
|
|
|
|
|
|
|
|
Федеральный |
|
|
Консолидированные бюджеты |
|
Бюджеты государственных |
|||
|
бюджет |
|
|
|
субъектов Федерации |
|
внебюджетных фондов РФ |
||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Местные бюджеты |
|
|
|
Бюджет субъекта |
|
|
||
|
|
|
|
Федерации |
|
|
|||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Рисунок 5.2 – Консолидированный бюджет Российской Федерации
Бюджетное устройство – взаимосвязь между отдельными звеньями бюджетной системы, организация и принципы её построения.
Законодательная база бюджетной политики в Российской Федерации Бюджетное законодательство Российской Федерации состоит из следующих
законов:
1.Бюджетный кодекс Российской Федерации. Принят 31.07.1998 № 145-ФЗ.
2.Федеральные законы о федеральном бюджете на очередной финансовый год и плановый период.
3.Законы субъектов Федерации о бюджетах субъектов Федерации на очередной финансовый год и плановый период.
4.Федеральные законы и законы субъектов Федерации о бюджетах государственных внебюджетных фондов Российской Федерации и субъектов Федерации.
5.Правовые акты представительных органов местного самоуправления о местных бюджетах на соответствующий период.
Органы государственного регулирования в бюджетной сфере
1.Министерство финансов РФ является государственным органом, обеспечивающим разработку и исполнение федерального бюджета, осуществляющим контроль за поступлением и целевым использованием средств, выделяемых из федерального бюджета предприятиям, учреждениям и организациям. По истечении года отчёт об исполнении федерального бюджета и консолидированного бюджета и представляет их в Правительство РФ.
2.Федеральное казначейство является федеральным органом исполнительной власти, осуществляющим функции по обеспечению исполнения федерального
93
бюджета, контролю за ведением операций со средствами федерального бюджета распорядителями и получателями средств федерального бюджета.
Бюджетный процесс представляет собой регламентированную законом деятельность органов власти по составлению, рассмотрению, утверждению и исполнению бюджетов (рисунок 5.3). Его составной частью является бюджетное регулирование, т.е частичное перераспределение финансовых ресурсов между бюджетами разных уровней.
Стадии бюджетного процесса
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
1. |
|
|
|
2. |
|
3. |
|
|
4. |
|
5. |
|
||||
Составле- |
|
Рассмотре- |
|
Утвержде- |
|
Исполне- |
|
Рассмотре- |
||||||||
|
|
|
|
ние и утвер- |
||||||||||||
ние |
|
ние |
|
ние |
|
ние |
|
|||||||||
|
|
|
|
ждение |
||||||||||||
проекта |
|
проекта |
|
бюджета |
|
бюджета |
|
|||||||||
|
|
|
|
бюджетной |
||||||||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|||
бюджета |
|
бюджета |
|
|
|
|
|
|
|
|
отчетности |
|||||
Рисунок 5.3 – Стадии бюджетного процесса
Федеральный бюджет является основным финансовым планом государства, утверждаемым Федеральным собранием и имеющим статус федерального закона. Начиная с 2007 г. разработка федерального бюджета осуществляется по новым правилам. Составление проекта бюджета основывается:
-на бюджетном послании Президента Российской Федерации;
-прогнозе социально-экономического развития;
-основных направлениях бюджетной политики;
-основных направлениях налоговой политики.
В Бюджетном послании Президента Российской Федерации определяется бюджетная политика Российской Федерации на очередной финансовый год и плановый период, на основе которого разрабатываются основные направления бюджетной и налоговой политики. В прогнозе социально-экономического развития даются основные показатели для разработки бюджета: ВВП и уровень инфляции.
Министерство финансов РФ разрабатывает проект федерального бюджета на очередной финансовый год и плановый период (два финансовых года,
94
следующие за очередным финансовым годом). В законе о бюджете должны содержаться основные характеристики бюджета: общий объём доходов бюджета, общий объём расходов, дефицит (профицит) бюджета, а также нормативы распределения доходов между бюджетами бюджетной системы РФ.
Составление и исполнение бюджета базируется на бюджетной классификации. Бюджетная классификация Российской Федерации является группировкой доходов, расходов и источников финансирования дефицитов бюджетов бюджетной системы РФ, используемой для составления и исполнения бюджетов, обеспечивающей сопоставимость показателей бюджетов бюджетной системы.
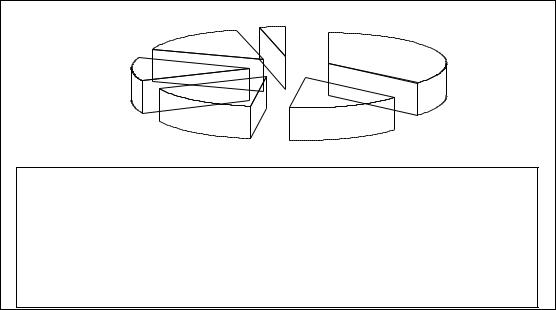
Доходы бюджета включают налоговые и неналоговые доходы. Среди доходов доминируют доходы от внешнеэкономической деятельности, в основном таможенные пошлины от экспорта углеводородов, относящихся к неналоговым доходам. Вместе с налогом на добычу полезных ископаемых они составляют почти 50 % доходов федерального бюджета (рисунок 5.4).
4%
16%
36%
12%
16% |
16% |
|

 Доходы от внешнеэкономической деятельности (таможенные пошлины)

 Налоги на товары, реализуемые на территории РФ (НДС, акцизы)

 НДС на товары, ввозимые на территорию РФ

 Налог на добычу полезных ископаемых
 Доходы от использования госимущества

 Прочее
Рисунок 5.4 – Структура доходов федерального бюджета в 2011 г. (по состоянию на 01.12.2011 г.), %
Источник: Данные Федерального казначейства. Сайт Министерства финансов РФ http://info.minfin.ru/fbdohod.php
Расходы бюджета. Едиными для бюджетов бюджетной системы РФ разделами классификации расходов бюджетов являются следующие: общегосударственные вопросы; национальная оборона; национальная
95