Дипломная работа: Анализ кредитной деятельности банка ПАО "Сбербанк России"
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
30
помощью шести показателей (рис. 6).
Рисунок 6 - Показатели качества кредитного портфеля
коммерческого банка
24
Каждый из показателей анализа кредитного портфеля имеет
экономический смысл. Сводная табл. 4 отражает показатели кредитного
портфеля коммерческого банка.
Таблица 4
Показатели анализа кредитного портфеля коммерческого банка
№
п/п
Свойства
Показатели
1
2
3
1.
Общие свойства
кредитного
портфеля
Доля кредитов в общем объеме активов банка.
Удельный вес краткосрочных ссуд.
Объем просроченной задолженности в общей сумме
кредитного портфеля.
2.
Частные свойства
кредитного
портфеля
Отношение дохода от ссудных операций к величине
собственных средств.
Отношение между резервом на покрытие убытков по ссудам
и объемом кредитного портфеля банка.
Отношение нетто-активов к брутто -активам.
В современных условиях развития российской экономики необходимо
24
Готовчиков, И. Ф. Роль и место экспертных методов в системах управления банковскими рисками. /И.Ф.
Готовчиков // Банковские технологии. 2016. - № 2- С.38
Показатели кредитного портфеля
Доля кредитов, в общем объеме активов банка (критерий, не более 0,65)
Удельный вес долго-, средне- краткосрочных ссуд до востребования в общей
сумме кредитного портфеля банка
Объем просроченной задолженности
Отношение между резервом на покрытие убытков по ссудам и объемом
кредитного портфеля банка (критерий,около 5%)
Отношение дохода от ссудных операций к величине собственных средств
Отношение нетто- и брутто- активов (критерий – 0,65-1)
31
системно обобщить результаты различных известных отечественных и
зарубежных ученых-финансистов, исследующих показатели качества
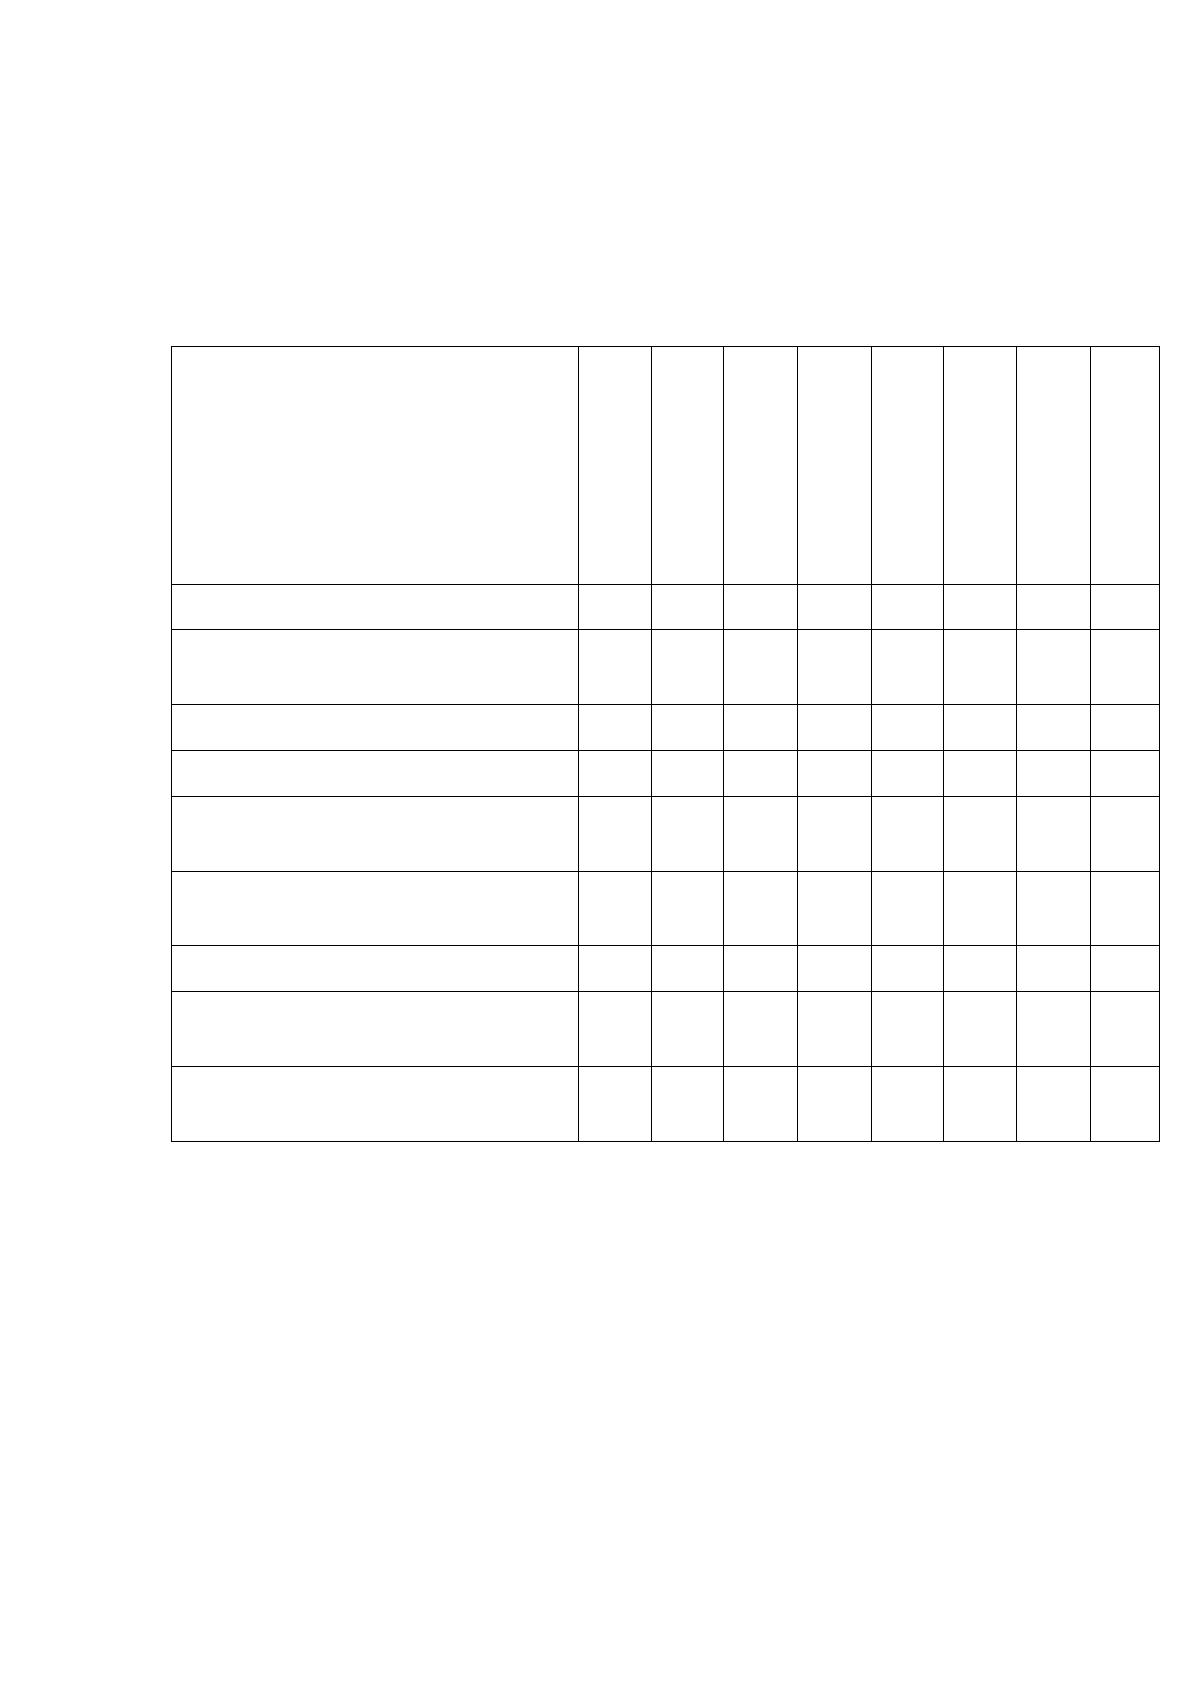
кредитного портфеля, представлены в табл. 5.
Таблица 5
Пороговые значения кредитного портфеля коммерческого банка,
применяемые в российской практике
Критерии качества кредитного
портфеля
Лаврушин О.И.
Тавасиев А.М.
Масленченков Ю.С.
Видяпин В.И.,
Тагирбеков К.Р.
Коробова Г.Г.
Котина О.В.
Гиляровская Л.Т.
Сорокина И.О.
1
2
3
4
5
6
7
8
9
Рискованность кредитной
деятельности
+
+
+
+
+
+
+
+
Ликвидность
+
+
+
+
+
+
+
+
Доходность
+
+
+
+
+
+
+
+
Проблемность кредитного
портфеля
+
+
+
+
+
+
+
+
Обеспеченность кредитных
вложений
-
-
-
-
-
+
-
+
Кредитная активность банка
-
-
+
-
+
+
+
+
Оборачиваемость кредитного
портфеля
-
+
+
-
-
+
-
-
Эффективность кредитной
деятельности банка
+
+
+
-
-
+
-
+
Исследуя современную российскую банковскую практику (табл. 5)
можно отметить, что наиболее используемыми критериями оценки качества
кредитного портфеля организации, являются: рискованность кредитной
деятельности, проблемы функционирования кредитного портфеля.
Рентабельность кредитной деятельности оценивается доходностью и
прибыльностью проводимой кредитной политики коммерческих банков. В
меньшей мере используются такие критерии, как обеспеченность и
оборачиваемость кредитных вложений банка. С другой стороны, необходимо
32
учитывать критерий удовлетворения потребностей как одну из сущностных
характеристик качества. Следовательно, возникает необходимость внедрения
нового критерия - целенаправленности. Данный показатель характеризует, с
одной стороны, способность кредитного портфеля удовлетворять потребности
экономики посредством поддержки кредитными ресурсами отраслей и
объектов, и, с другой стороны, определять в долгосрочном аспекте
конкурентность кредитного портфеля. Оценку кредитного портфеля следует
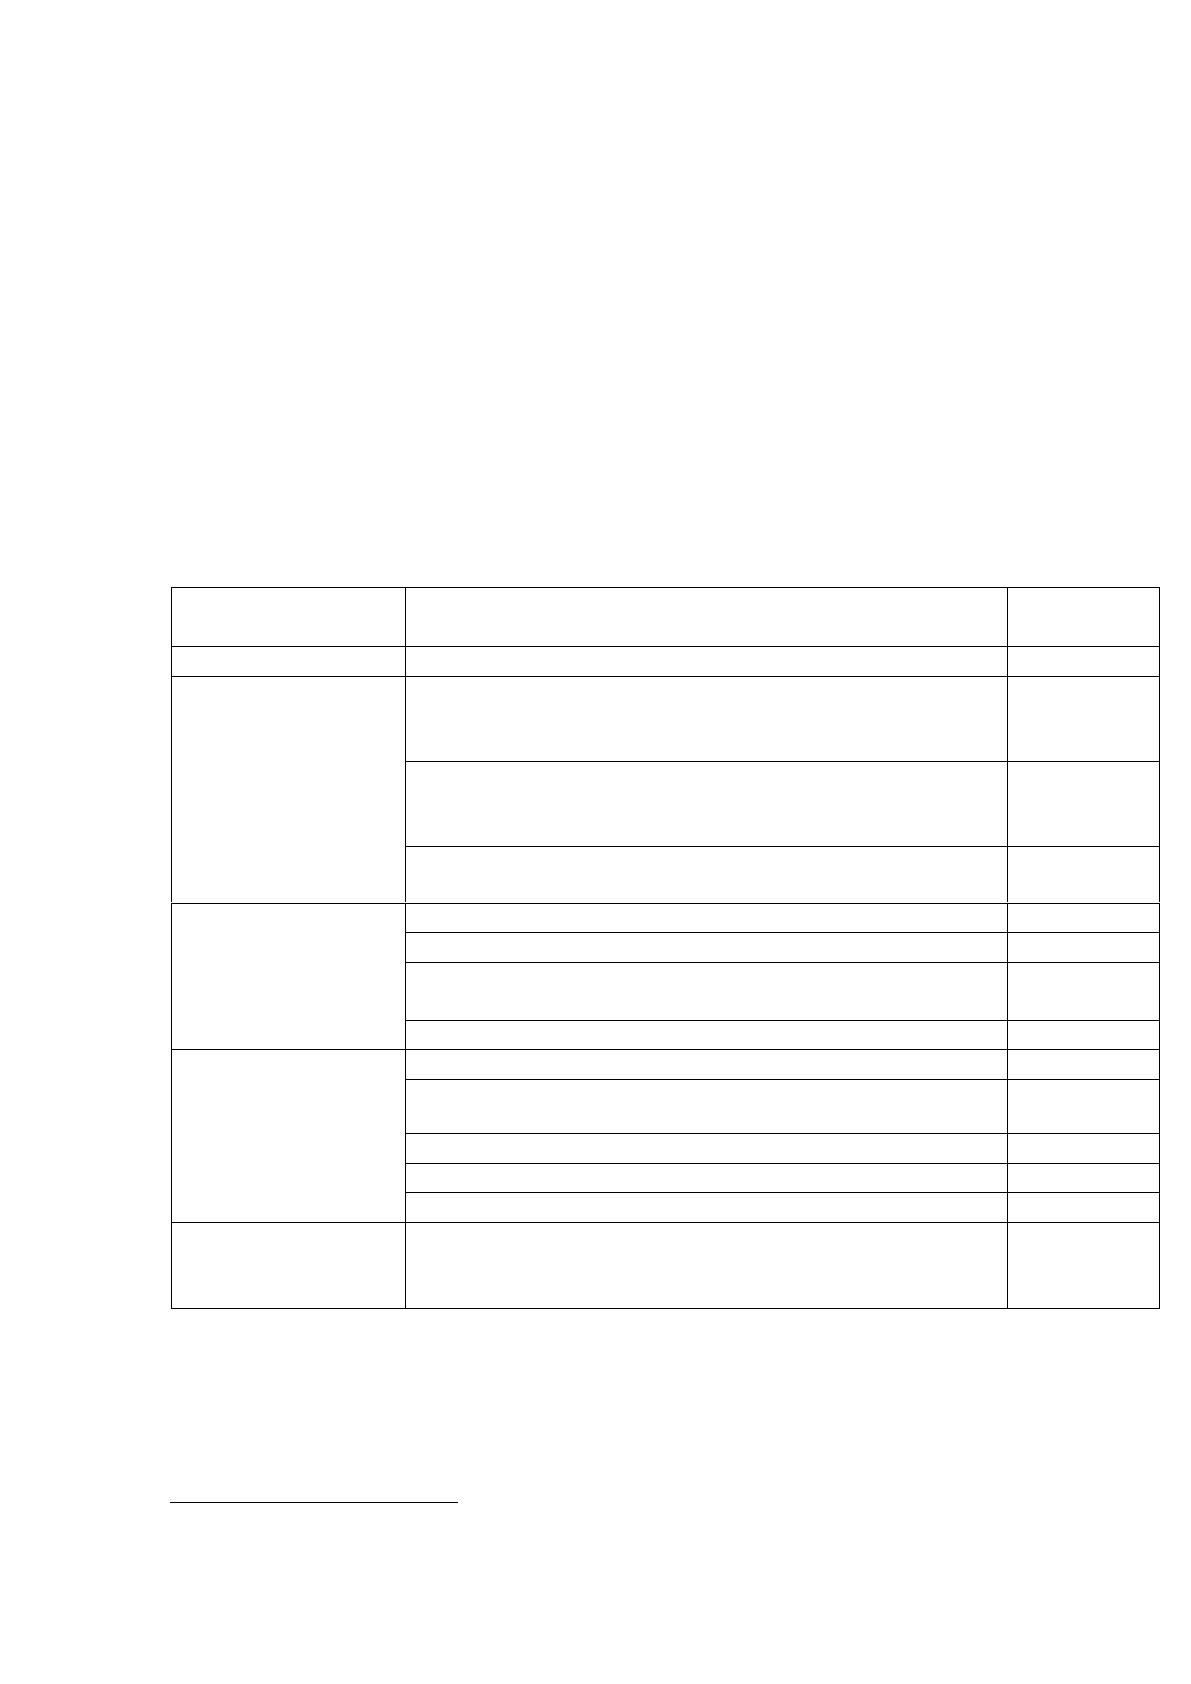
проводить согласно критериям, представленных в табл. 6.
Таблица 6
Показатели для оценки качества кредитного портфеля
коммерческого банка
25
Критерий
Показатель
Условное
обозначение
1
2
3
Ликвидность
Экономический норматив допустимого риска на
группу связанных заемщиков в целом, и одного
заемщика в частности.
Н6
Экономический норматив ограничения кредитного
риска, возникающего вследствие невыполнения
отдельными контрагентами своих обязательств.
Н7
Экономический норматив максимальный размер
кредитов и гарантий.
Н9.1
Доходность
Рентабельность кредитного портфеля.
R
Процентная доходность кредитного портфеля.
Вкп
Значение коэффициента доходности кредитного
портфеля.
КБкп
Процентная маржа.
MR
Уровень кредитного
риска
Обесценение кредитного портфеля.
Окп
Убытки от невозврата кредита и процентов по
кредиту.
Укп
Значение коэффициента потерь по портфелю.
Кпкп
Коэффициент качества портфеля.
Оккп
Начисление РВПС.
РВПС
Уровень
целенаправленност
и
Доля кредитования предприятий из стратегического
списка, сформированного государственными
органами на федеральном и региональном уровнях.
Уцкп
Таким образом, можно сделать вывод, что анализ кредитного портфеля
коммерческого банка зависит от рациональной организации. Рациональная
организация подразумевает системный учет всех, воздействующих на процесс
25
Ковалев, В. В. Корпоративные финансы и учет [Текст] : учеб. пособие / В. В. Ковалев, Вит. В. Ковалев. -
М.: КноРус [и др.]. - 2014.
33
факторов, в том числе определяющих динамику развития и структуры
кредитного портфеля коммерческого банка.
Выводы по главе 1:
В целом, по первой главе, необходимо сделать следующие выводы.
Кредитная деятельность банков является неотъемлемой частью
современной экономической системы и основывается на ряде специфических
признаков.
В настоящее время уже сформирована нормативно – правовая база,
регулирующая кредитную деятельность банков.
Несмотря на наличие широкого спектра научной и научно -
практической литературы, посвященной вопросам исследования кредитного
портфеля, сейчас нет единой позиции в отношении его понятия и
экономического содержания, в связи с чем, для обобщения понятийного
аппарата и обоснования собственной позиции в процессе исследования были
обобщены результаты исследований и было установлено, что под кредитным
портфелем следует понимать систему социально-экономических и
финансовых отношений, сложившуюся между банком и его клиентами,
обеспечивающую возвратное движение ссудной задолженности заемщиков,
представленной в виде различных структурируемых по группам качества
активов кредитной организации, на основе риска, доходности, ликвидности и
целенаправленности.
На основе совокупности предложенных показателей оценки кредитного
портфеля, был предложен алгоритм анализа кредитного портфеля
коммерческого банка, который позволяет оценить качество кредитования.
Качество анализа кредитного портфеля коммерческого банка зависит от
рациональной организации. Рациональная организация подразумевает
системный учет всех, воздействующих факторов, сочетающихся с
кредитными законами, методами и принципами, сформированными на базе
действующих научных концепций финансового менеджмента.
34
Глава 2. Анализ и оценка кредитной деятельности ПАО
«Сбербанк России»
2.1. Общая характеристика и основные показатели деятельности ПАО
«Сбербанк России»
ПАО Сбербанк — крупнейший игрок банковской сферы, имеющий
филиалы и представительства во всех субъектах РФ. По статистическим
данным на 1 января 2018 года банк имеет 94 филиала, из них один расположен
в Индии (Нью-Дели). 6 лет назад организационная сеть включала 524 филиала.
Ее сокращение вызвано оптимизационными процессами.
Структура управления Сбербанка состоит из следующих органов:
1. Общее собрание акционеров. Это высший руководящий орган
кредитно-финансовой организации, курирующий основные виды
деятельности банка. Собрание проводится 1 раз в год. В рамках этого
мероприятия принимаются решения о распределении чистого дохода, порядке
и объеме выплат собственникам бизнеса, стратегии развития кредитно-
финансовой организации и другие.
2. Наблюдательный совет. Его члены избираются Общим собранием
акционеров. Координирует деятельность финансового института. В частности,
определяет приоритетные направления активной и пассивной политики,
утверждает повестку Собрания акционеров, принимает решение об
увеличении капитала и размещении свободных средств в ценные бумаги.
3. Правление банка. Это коллегиальный исполнительный орган, в
компетенцию которого входят следующие задачи:
Организационная структура Сбербанка включает 4 главных блока:
1. Центральный аппарат. Основное предназначение — гибкое
управление филиалами, дополнительными офисами, территориальными
банками на основе единого подхода к оценке и ограничению процентного,
курсового, балансового и рыночного рисков. Центральный аппарат
разрабатывает нормативы и внутрибанковские акты, которыми должны
руководствоваться на всех уровнях принятия решения.
Источник: https://baza.diplomsite.ru/previewfile/3472