Материал: Организация инновационной деятельности на предприятии. Анисимов Ю.П., Белых Л.М
Методические указания:
1. Определите объем производства после каждого двойного уменьшения количества выпускаемой продукции, начиная с его конечного значения.
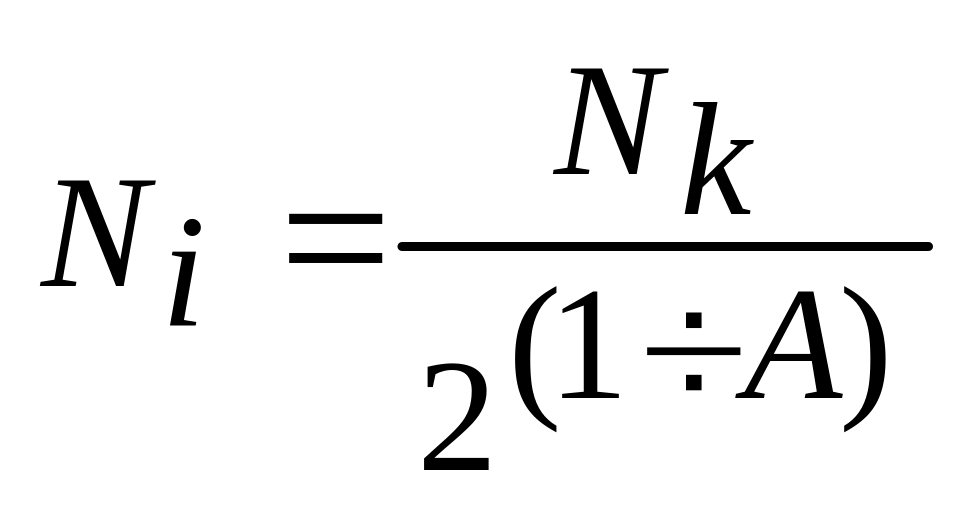 ,
(21)
где
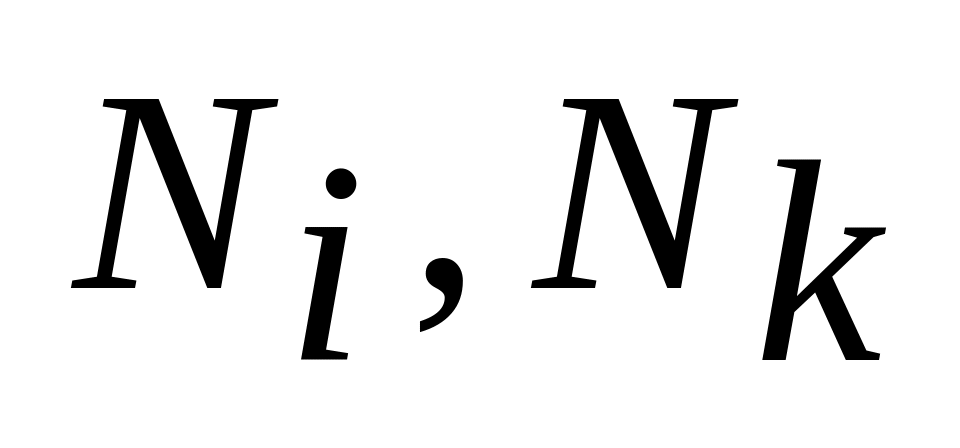 - искомое и конечное значения объема
производства;
А – число удвоений.
2. Определите коэффициент крутизны кривой освоения для аналогичной продукции, освоенной на данном предприятии.
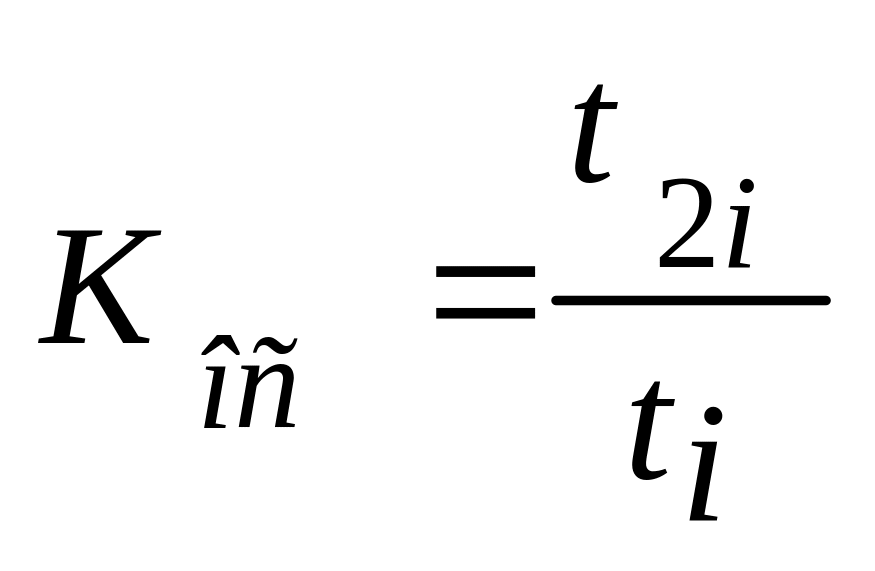 ,
(22)
где
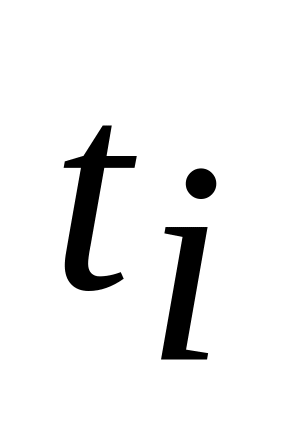 - трудоемкость изделия;
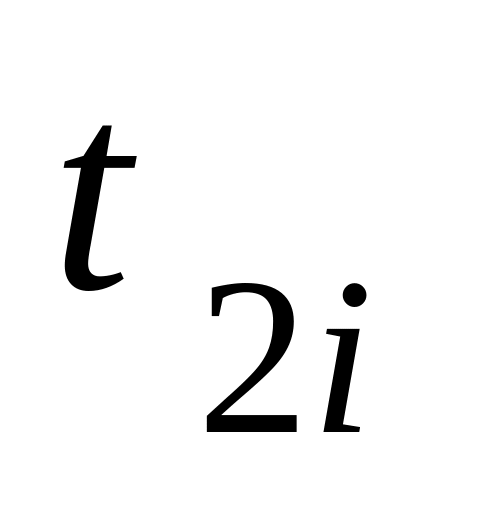 - трудоемкость
изделия после удвоения числа выпускаемых
изделий.
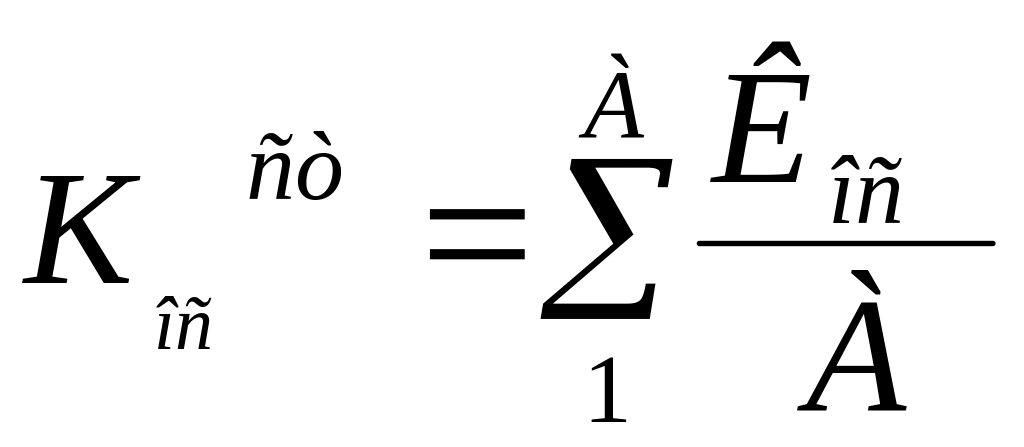 ,
(23)
где
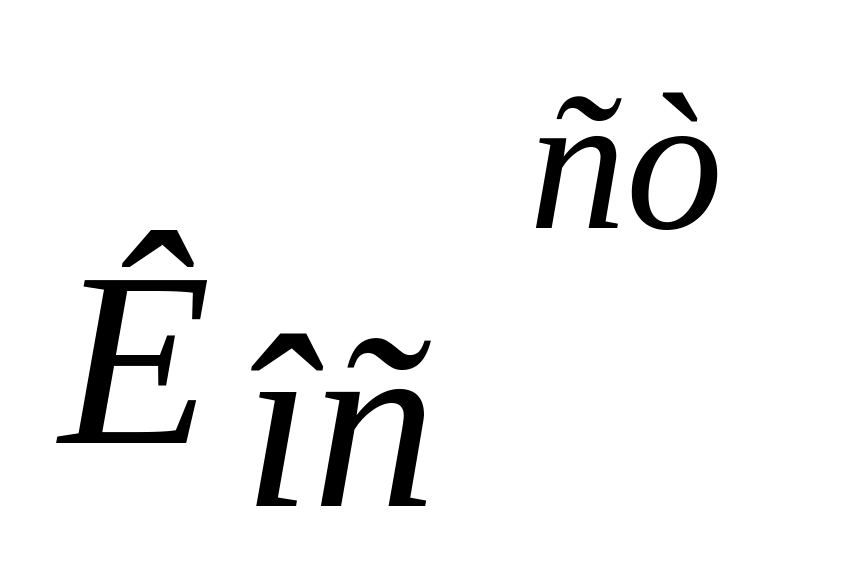 -
коэффициент освоения старой продукции;
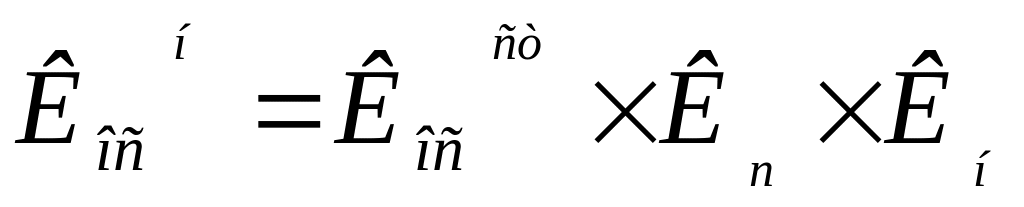 ,
(24)
где
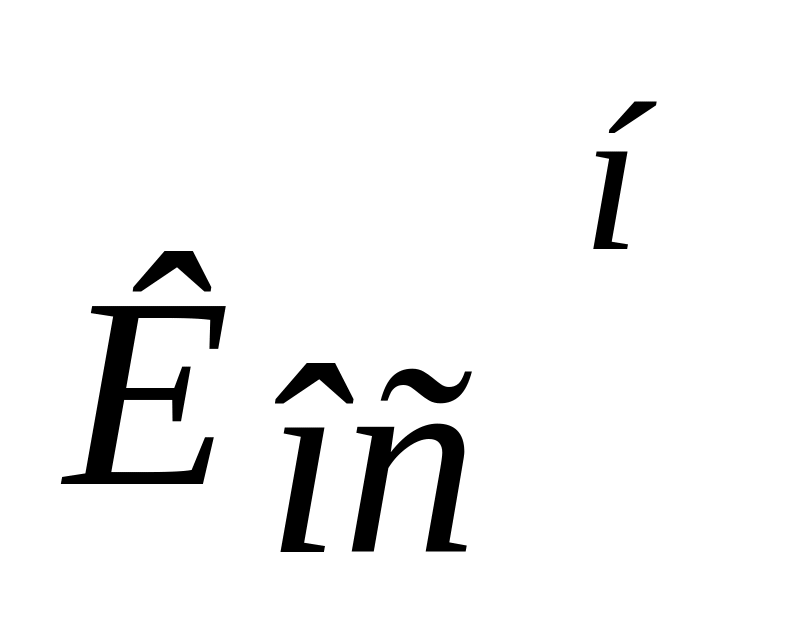 -
коэффициент освоения новой продукции;
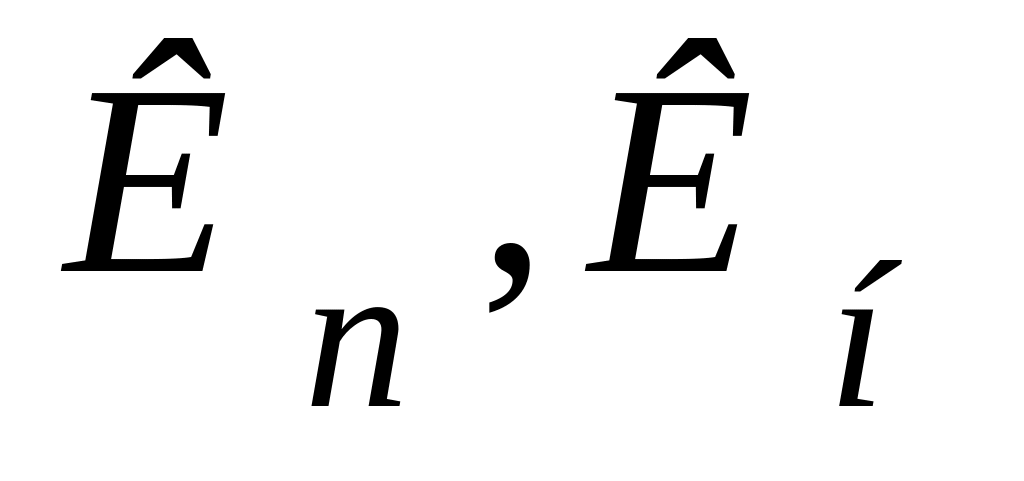 -
коэффициенты преемственности и новизны.
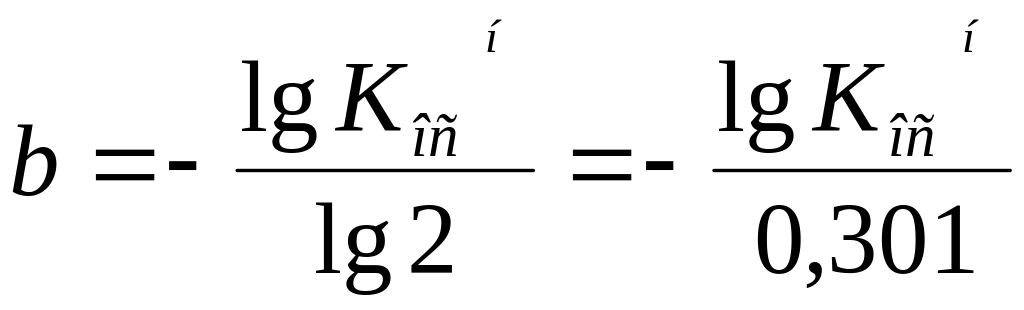 (25)
3. Определите трудоемкость изделия, начиная с первой партии и в дальнейшем после каждого удвоения объема выпуска продукции.
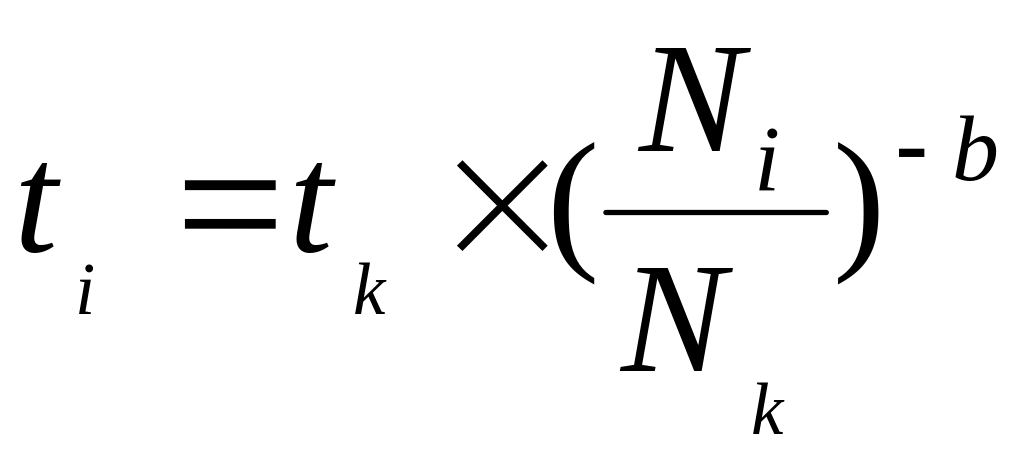 ,
(26)
где
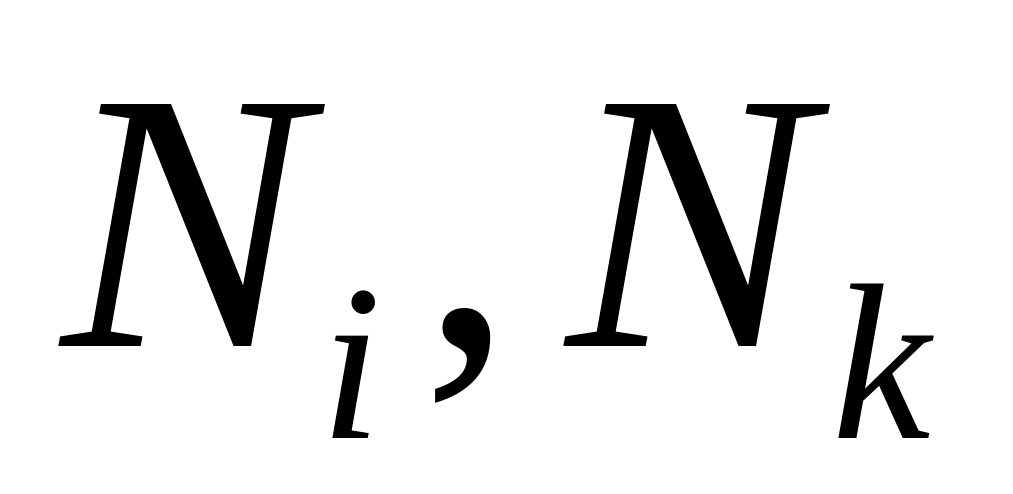 -
искомое и конечное значение объема
производства;
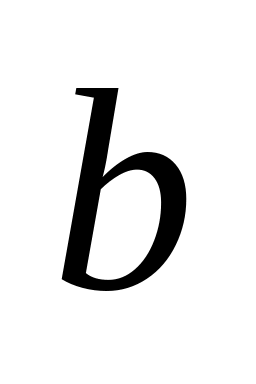 -
коэффициент крутизны кривой освоения;
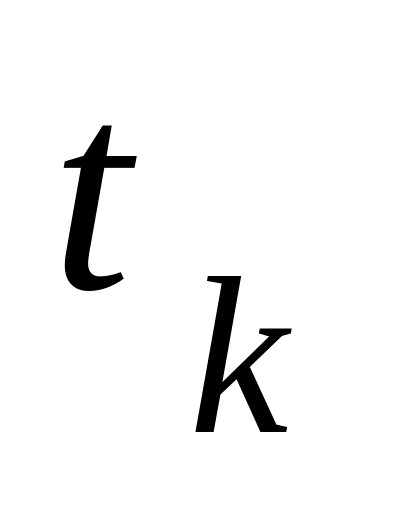 -
трудоемкость k-ого
изделия.
4. Постройте кривую освоения, характеризующую зависимость трудоемкости изделия от объема выпуска продукции, используя результаты расчета.
5. Определите общую ожидаемую трудоемкость всех изделий, запланированных к выпуску за период освоения
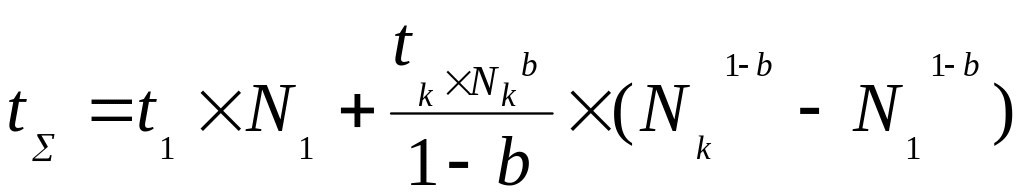 (27)
6. Определите повышенные затраты труда, обусловленные особенностями процесса освоения.
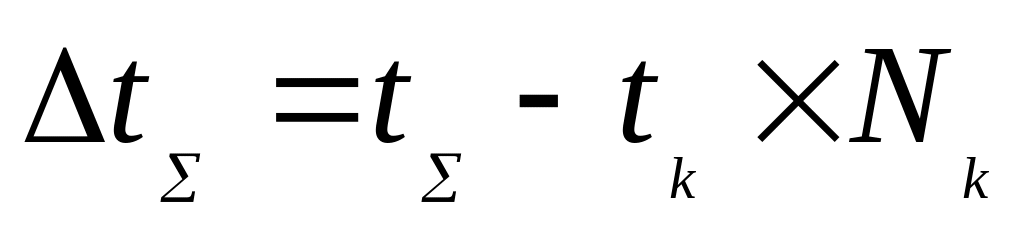 (28)
Отчет по контрольной работе должен содержать:
Название и ход выполнения работы;
Произведенные расчеты;
График кривой освоения;
Заключительные выводы.
Контрольная работа №2 Оценка уровня активности инновационной деятельности промышленных предприятий
Предприятие планирует заключить крупный контракт на выпуск ракетных двигателей нового типа «РЖД 316», обладающих большей мощностью и компактностью, а также подписать договор на разработку технологии дифференцированной электрохимической обработки объектов. Для обоснования инвестиционных вложений и повышения инвестиционной привлекательности необходимо провести оценку инновационной активности предприятия, воспользовавшись исходными данными о деятельности анализируемого предприятия, представленными в табл.23.
Таблица 23
Исходные данные, тыс.р.
Показатели |
Вариант |
|||||||||
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
9 |
10 |
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
9 |
10 |
11 |
Выручка от реализации инноваций - первый год - второй год - третий год - четвертый год |
105 125 175 235 |
120 145 220 350 |
130 170 200 240 |
100 130 170 250 |
320 345 380 430 |
160 185 210 240 |
285 310 340 365 |
190 210 350 380 |
120 130 160 210 |
290 360 400 550 |
Затраты на создание и сбыт инноваций - первый год - второй год - третий год - четвертый год |
90 105 130 155 |
95 115 145 190 |
100 130 160 180 |
65 90 120 190 |
260 295 310 360 |
105 135 185 200 |
220 265 290 310 |
150 185 210 245 |
80 100 115 175 |
220 235 350 390 |
Продолжение табл.23 |
||||||||||
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
9 |
10 |
11 |
Инвестиции в инновации - первый год - второй год - третий год - четвертый год |
80 105 125 145 |
90 100 110 115 |
110 120 135 145 |
100 105 110 125 |
50 65 70 85 |
35 60 95 105 |
60 80 120 130 |
105 115 125 145 |
120 130 135 145 |
50 80 100 120 |
Ставка дисконта, % |
12 |
15 |
16 |
17 |
18 |
22 |
19 |
17 |
14 |
15 |
Расчетный период, лет |
4 |
4 |
4 |
4 |
4 |
4 |
4 |
4 |
4 |
4 |
Стоимость основных фондов |
235,5 |
245 |
250 |
237,5 |
280 |
265 |
275 |
290 |
255 |
320 |
Стоимость оборотных производственных фондов |
249,5 |
260 |
285 |
245,5 |
310 |
280 |
325 |
330 |
272 |
365 |
Численность персонала инновационной сферы, чел. |
2500 |
3200 |
1800 |
890 |
3100 |
880 |
890 |
900 |
780 |
960 |
Первоначальная стоимость оборудования 220 тыс.р. Норма амортизации 25%. Амортизация начисляется линейным способом в течение расчетного периода.
Методические указания
1. Активность инновационной деятельности можно характеризовать как уровень использования инновационных возможностей для создания и реализации системы инноваций.
Определить уровень инновационной активности можно с использованием формулы:
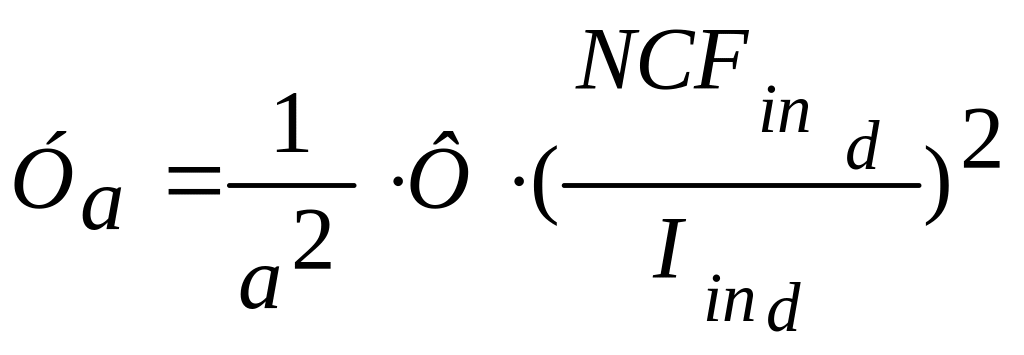 ,
(29)
где
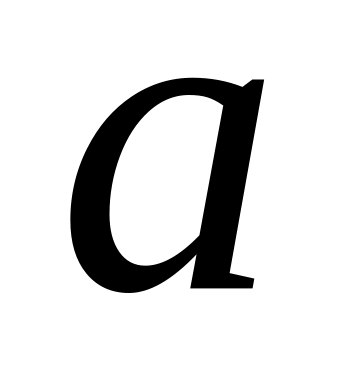 - коэффициент, учитывающий влияние
воздействия факторов на инновационную
деятельность;
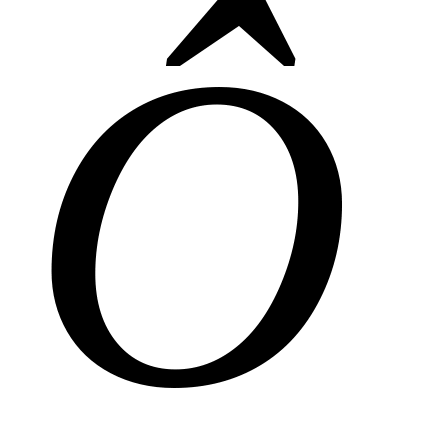 - фондовооруженность
труда;
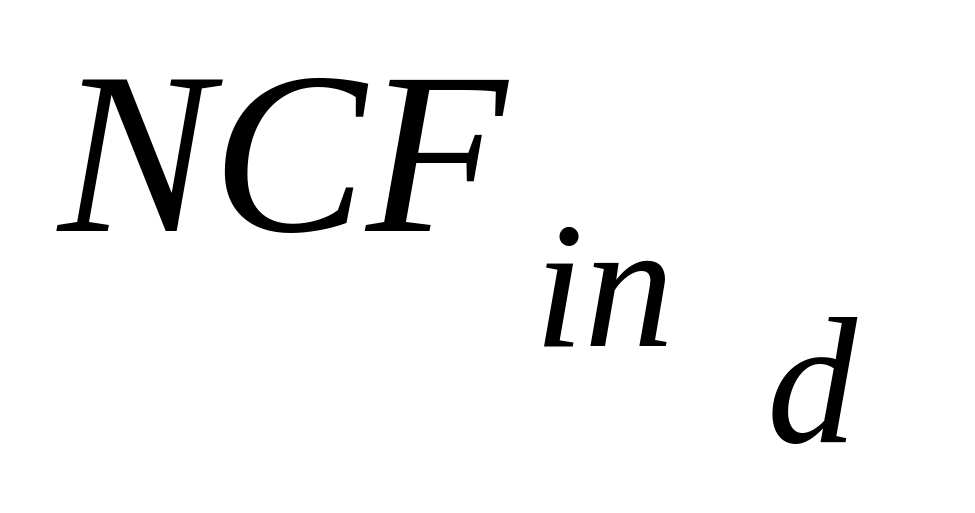 -
дисконтированный чистый денежный поток
от инновационной деятельности;
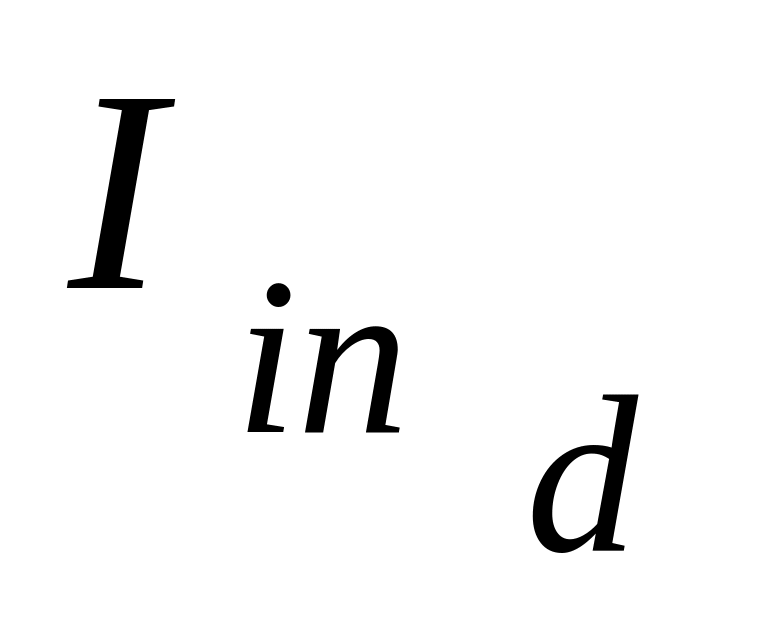 -
дисконтированные инвестиционные
вложения в инновационную деятельность.
2. Формализация полученных результатов оценки уровня инновационной активности может быть проведена с использованием следующей шкалы оценки, представленной в табл.24.
Таблица 24
Характеристика значений уровня
инновационной активности
Значение |
Характеристика |
0 |
Отсутствие инновационной деятельности |
0<У<0,23 |
Минимально низкий уровень инновационной активности |
0,23<У<0,48 |
Низкий уровень инновационной активности |
0,48<У<0,60 |
Средний уровень инновационной активности |
0,60<У<0,88 |
Высокий уровень инновационной активности |
0,88<У<1 |
Максимально высокий уровень инновационной активности |
1 и выше |
Максимальный уровень инновационной активности |
3. Дисконтированный чистый денежный поток от инновационной деятельности определяется следующим образом:
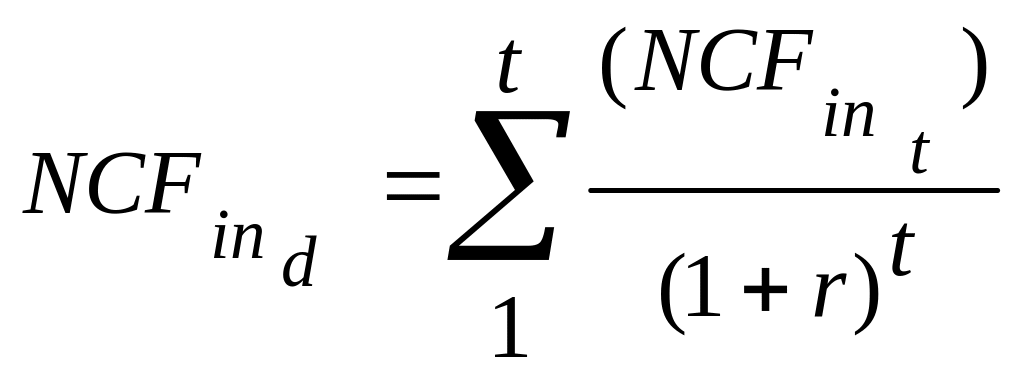 ,
(30)
где
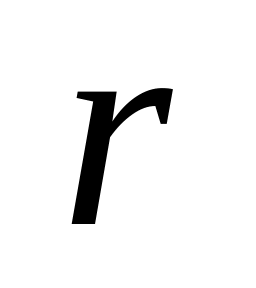 -
ставка дисконта;
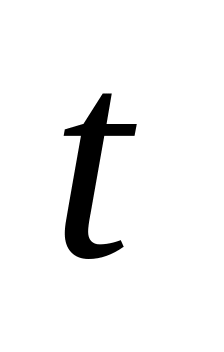 -
период расчета.
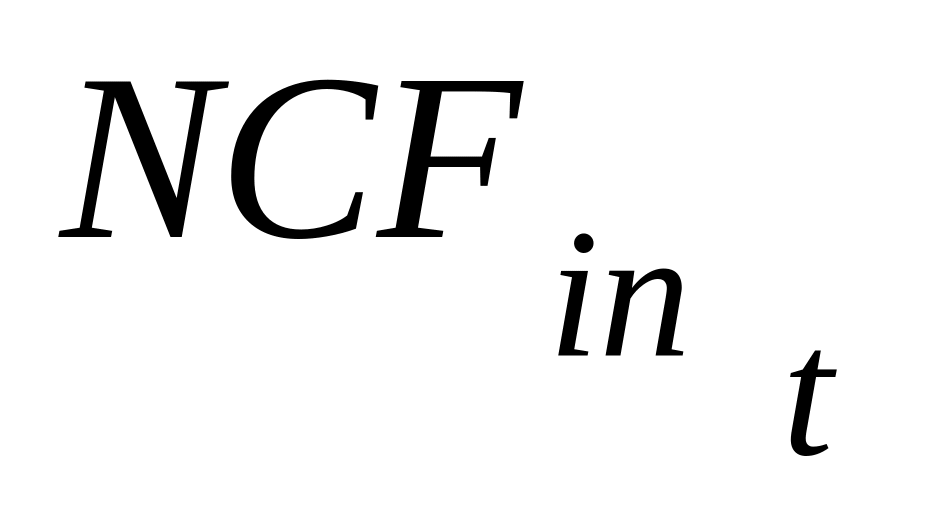 -
чистый денежный поток от инновационной
деятельности по годам расчетного
периода.
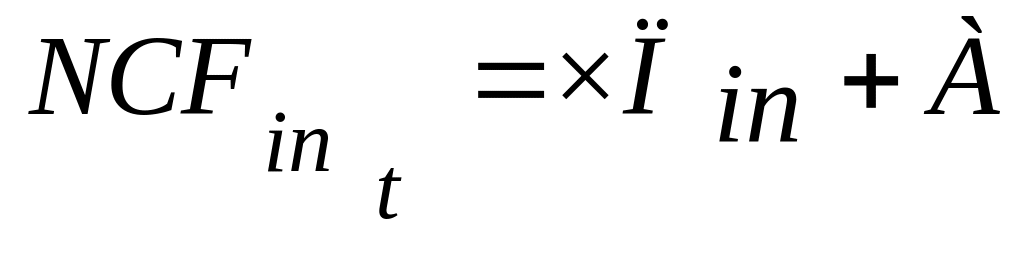 ,
(31)
где
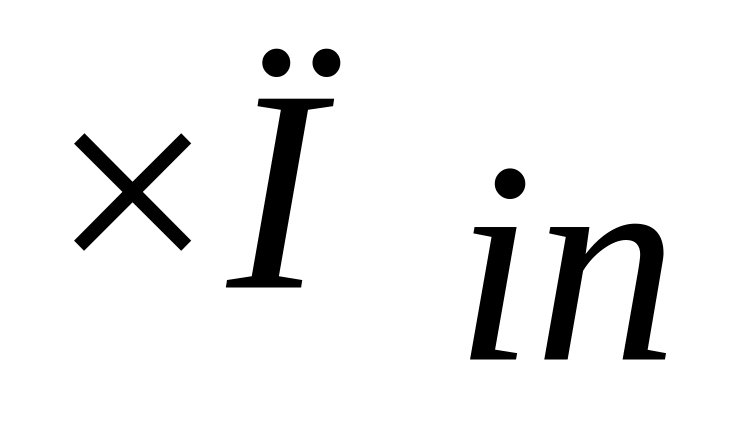 -
чистая прибыль от инновационной
деятельности;
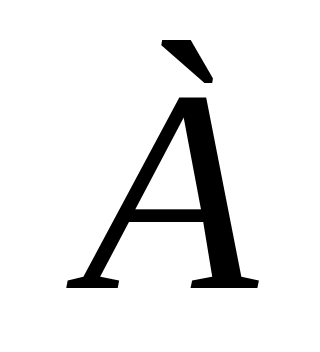 -
амортизационные отчисления.
Амортизация линейным способом рассчитывается по формуле:
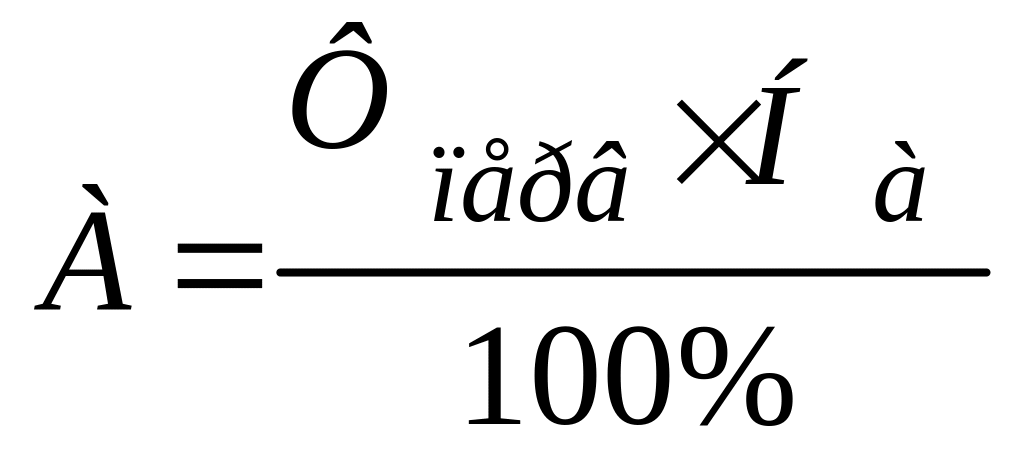 ,
(32)
где
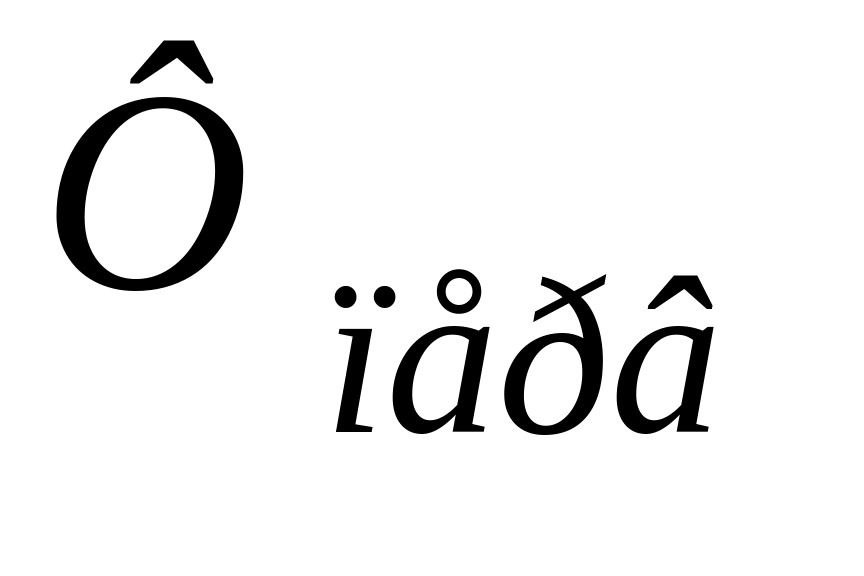 -
первоначальная стоимость оборудования,
тыс.р.;
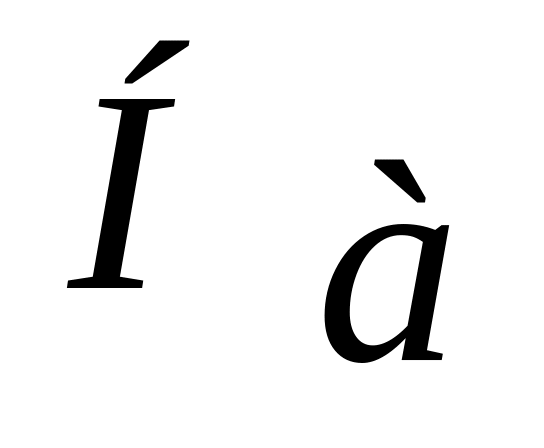 -
норма амортизационных отчислений.
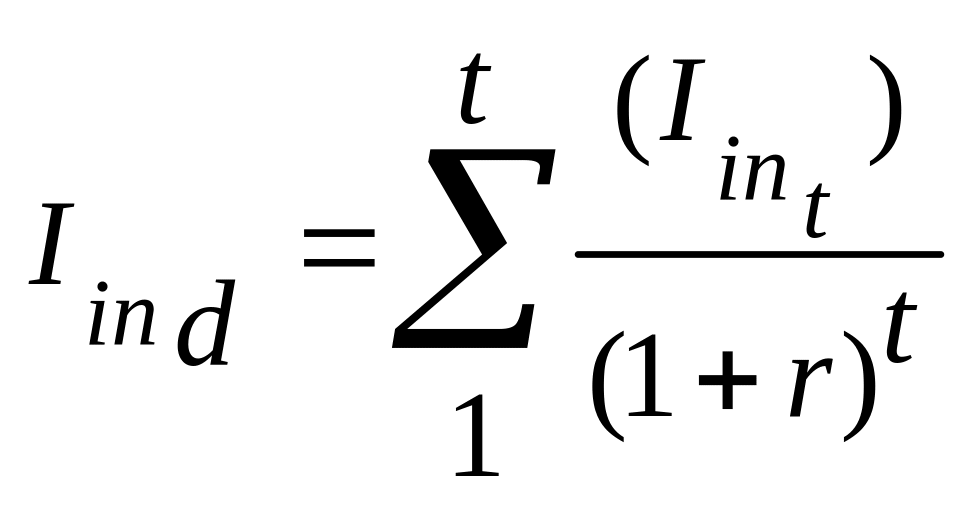 ,
(33)
где
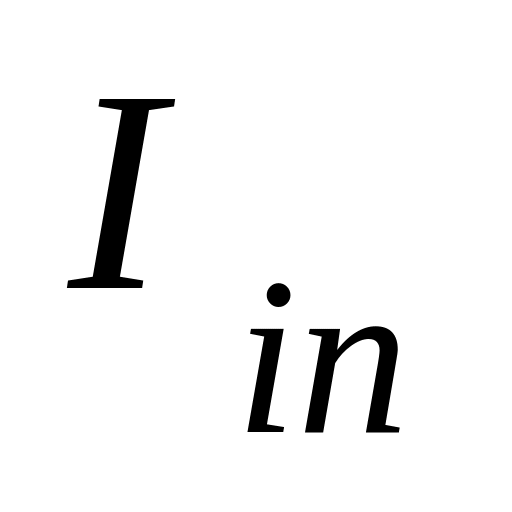 -
инвестиции в инновационную деятельность
по годам расчетного периода.
4. Фондовооруженность труда, характеризующая величину основных и оборотных производственных фондов, приходящихся на одного работника следует рассчитывать по формуле:
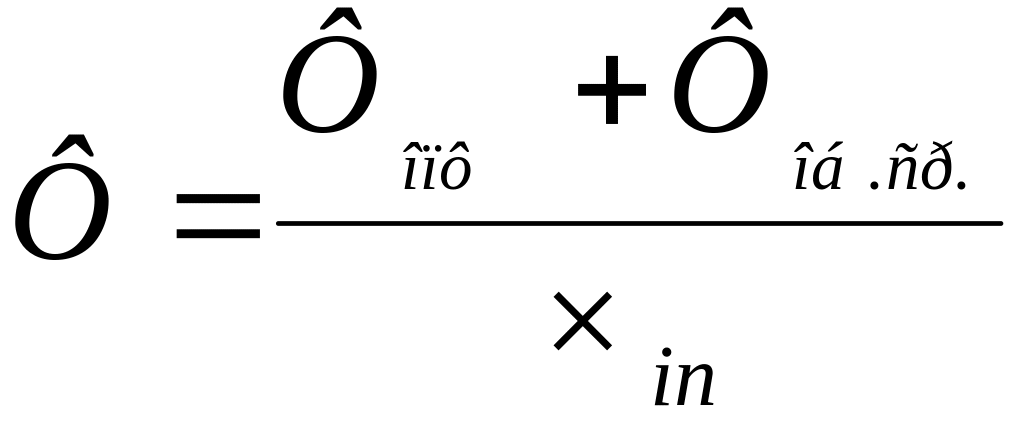 ,
(34)
где
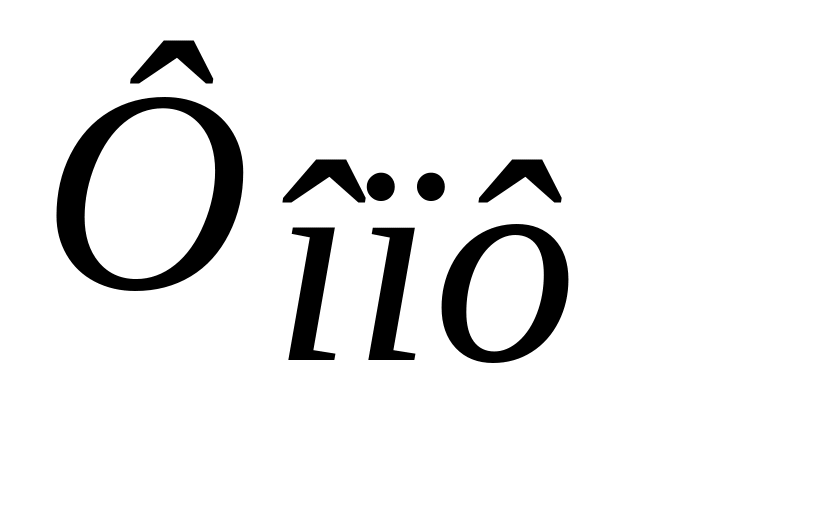 -
среднегодовая стоимость основных
производственных фондов;
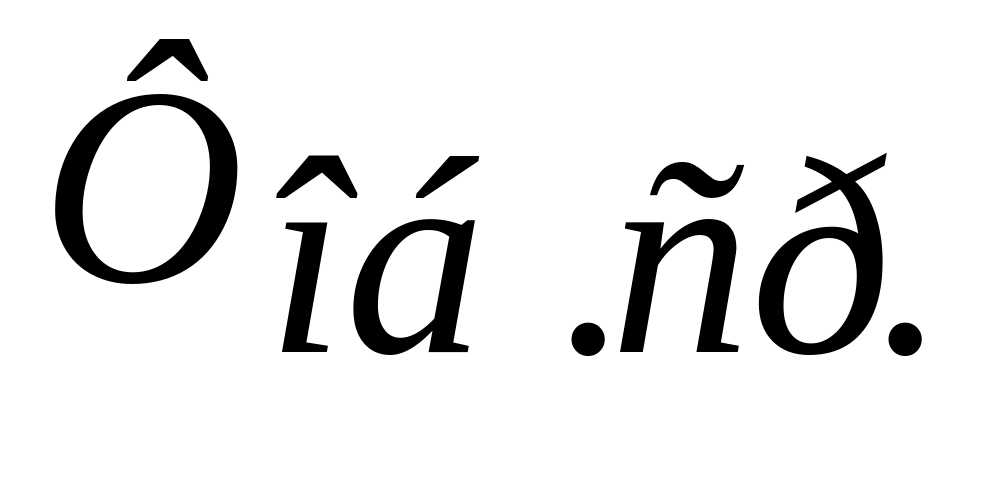 -
среднегодовая стоимость оборотных
производственных фондов.
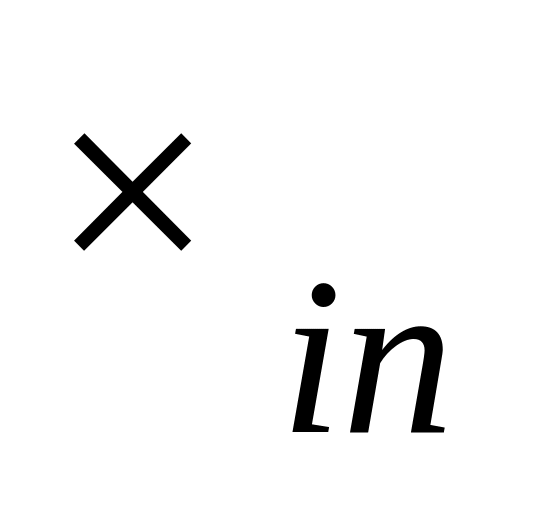 -
численность персонала, занятого в
инновационной сфере.
Результаты расчета представить в виде табл. 25, табл. 26, табл. 27
Таблица 25
Расчет чистого денежного потока от инновационной деятельности, тыс.р.
Показатель |
Период |
|||
1 |
2 |
3 |
4 |
|
1 |
2 |
3 |
4 |
5 |
1. Выручка от реализации инноваций |
|
|
|
|
2. Затраты на инновационную деятельность |
|
|
|
|
3. Прибыль до налогообложения (п.1-п.2) |
|
|
|
|
Продолжение табл.25 |
||||
1 |
2 |
3 |
4 |
5 |
4. Налог на прибыль, 24% (п.3х0,24) |
|
|
|
|
5. Чистая прибыль от инновационной деятельности (п.3-п.4) |
|
|
|
|
6. Амортизационные отчисления |
|
|
|
|
7. Чистый денежный поток от инновационной деятельности (п.5+п.6) |
|
|
|
|