Материал: 5464
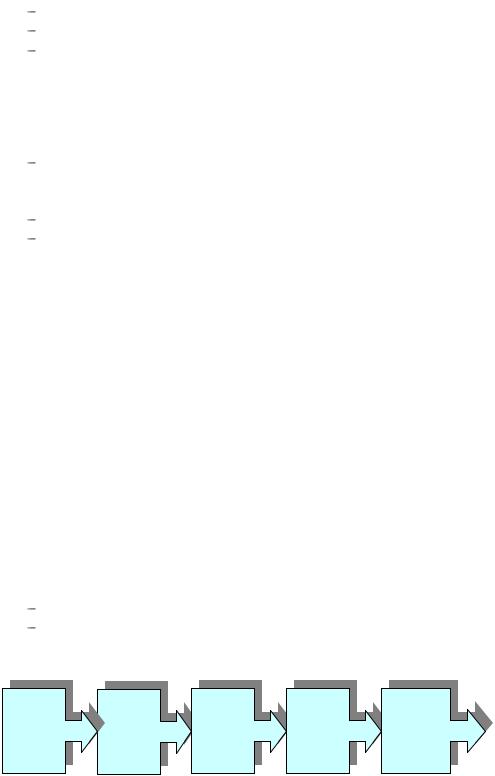
116
 количество товара, которое будет предложено на рынке и то количество товара, которое может поставить на рынок данное предприятие;
 запасы данного товара у возможных его поставщиков и запасы у данного конкретного предприятия;
издержки производства и реализации данного товара; цены на факторы производства, используемые в производстве данного товара;
налоги, акцизы и другие платежи, отчисления в государственные и общественные фонды, пошлины;
 прибыль и ее распределение на инвестиции, резервные и страховые фонды, дивиденды и другие цели.
4. Факторы, обусловленные альтернативными производственными возможностями, к ним относятся:
предельная замещаемость продуктов в использовании имеющихся производственных возможностей предприятия (фирмы), альтернативные издержки;
предельная замещаемость альтернативных технологий;
предельная замещаемость производственных факторов (природных ресурсов, капитала, труда).
5. Факторы характеристики товара.
Тип и степень новизны или уникальность товара (на модные, престижные или редкие товары устанавливается высокая цена в расчете на покупателей – «новаторов» или модников);
Стадия (этап) жизненного цикла товаров; Качество продукта. Чем оно выше, тем выше цена (нередко в цене отражается
представление покупателей о качестве товара: не замечая его реальных свойств, такой покупатель переносит на него несуществующие черты с субститутов).
6. Факторы канала товародвижения.
Неуправляемые каналы товародвижения, не позволяющие производителю контролировать ценообразование на всех этапах: торговый посредник, бесконтрольно меняя наценку, влияет тем самым на конечную политику предприятия-изготовителя;
Управляемые каналы (конвенциональные и вертикальные маркетинговые системы). Может быть достигнута договоренность об общей политике цен, или сильнейший участник канала контролирует цены на всех этапах товародвижения (обычно при этом имеется договоренность о квотах продажи и прибыли).
Основные подходы к ценообразованию
Существует два основных подхода к определению цены реализации товара:
Затратный;
Ценностной или рыночный.
Сущность затратного подхода к ценообразованию заключается в определении цены товара исходя из совокупных затрат на него и нормативной прибыли (см. рис.21).
|
|
|
|
ценно- |
|
|
|
продук |
техноло |
затра- |
цена |
|
покупа- |
|
|
т |
гия |
ты |
сть |
|
тели |
|
|
|
|
|
|||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Рис. 21. Сущность затратного подхода к ценообразованию.
117
Затратный подход к ценообразованию исторически самый старый и самый, на первый взгляд, надежный.
Вместе с тем, затратный подход к ценообразованию обладает принципиально неустранимым дефектом: во многих случаях величину удельных затрат на единицу продукции невозможно определить до того, как цена будет установлена.
Ценностное ценообразование призвано обеспечить, прежде всего, получение большей прибыли за счет достижения выгодного для фирмы соотношения «ценность / затраты», а вовсе не за счет максимального наращивания объемов продаж.
Сущность ценностного подхода к ценообразованию представлена на рис. 22.
|
|
|
|
|
|
|
|
Покупа |
Ценно- |
Цена |
Затра- |
Технол |
|
Про- |
|
тели |
сть |
|
ты |
огия |
|
дукт |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Рис.22. Сущность ценностного подхода к ценообразованию.
Ценностное ценообразование – установление цен т.о., чтобы это обеспечивало фирме получение большей прибыли за счет достижения выгодного для нее соотношения «ценность / затраты».
В соответствие с данным подходом, задача маркетолога заключается не в том, чтобы назначить на товар такую цену, которая изначально устраивает потенциального покупателя, а в том, чтобы убедить покупателя заплатить именно ту цену, которая соответствует оптимальному соотношению «ценность / затраты».
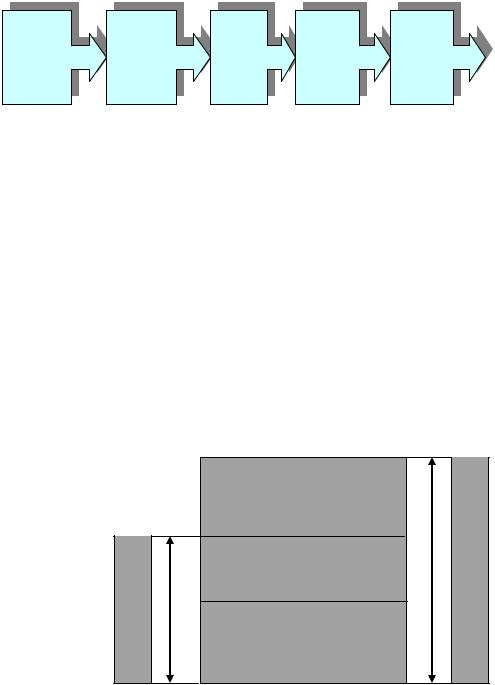
Иными словами, задача фирмы сводится к минимизации разницы между фактической ценностью товара и его ценой (рис. 23).
4.2.1.2. Организация, порядок и этапы работы в области ценообразования Работа по ценообразованию, обоснованию и установлению цен является одним из
составных элементов экономической стратегии фирмы.
Для ее осуществления необходима комплексная, скоординированная работа различных подразделений и служб предприятия.
|
Выигрыш |
ц |
|
|
е |
||
|
покупателя |
||
|
н |
||
|
|
||
ц |
Прибыль |
н |
|
е |
фирмы |
о |
|
н |
Затраты |
с |
|
а |
т |
||
фирмы |
|||
|
|
||
|
|
ь |
|
Рис. 23. Взаимосвязь цены и ценности товара. |
|
||

118
Для эффективной организации работы, обеспечения порядка в обосновании и установлении цен на предприятии целесообразно предусматривать:
разработку и принятие руководством предприятия концепции, стратегии или политики цен;
точное определение функций и порядка в обосновании цен и ответственности конкретных подразделений, администрации и служб предприятия за их разработку и реализацию.
Стратегия ценообразования должна включать в себя:
анализ рынка сбыта и рынка поставщиков, положение предприятия в сопоставлении с реальными и потенциальными конкурентами;
цели и комплекс задач стратегии и тактики установления цен;
особенности реализации стратегии и тактики в области цен на различных сегментах рынка;
 оценку перспектив ценовой стратегии и ее последствий для предприятия. Работу по обоснованию и установлению цен на предприятии целесообразно
строить комплексно, системно, с четким определением функций каждого уровня управления.
Для этого необходимо:
1.Определить, кто принимает решения в установлении цен, и кто подготавливает эти решения.
Необходимо определить, в каких случаях цены утверждаются советом директоров, президентом акционерного общества, генеральным директором, его заместителями, а в каких – начальником отдела сбыта или его представителями на местах.
2.Необходимо определить конкретные функции подразделений и служб в работе по обоснованию (установлению) цен.
Исходя из сказанного, обоснование, расчет и установление цен на товары и услуги (работы), реализуемые предприятием, включает следующий порядок и этапы работы:
а) анализ существующего рынка, конъюнктуры и цен на товары данного предприятия (фирмы);
б) выработка стратегии и принципов текущей практики установления цен; в) прогнозирование потенциального рынка и определение спроса на планируемый
период в соответствие с изменением цен; г) анализ цен и товаров конкурентов;
д) определение цены предложения, издержек производства и реализации продукции при различных объемах выпуска и уровнях удовлетворения спроса;
е) оценка эффективности выпуска и реализации при различных вариантах ценовой стратегии;
ж) выбор метода установления цен; з) установление (утверждение) цены реализации товара.
4.2.2. Методы ценообразования
4.2.2.1. Общая схема расчета цены При выборе метода ценообразования необходимо учитывать как внутренние
ограничения (издержки и прибыль), так и внешние (покупательская способность, цены товаров-конкурентов и т.д.).
Исходя из этого, расчет цены на товар предполагает выполнение ряда последовательных этапов.

119
1.Постановка целей и определение комплекса задач ценообразования.
Рациональная формулировка целей и задач ценообразования во многом определяет рациональность всех последующих этапов.
2.Определение уровня текущего и перспективного спроса на данный товар.
На этом этапе оценивается эластичность спроса по цене, определяется вероятное количество товаров, которое можно продать на рынке в течение данного периода времени по ценам разного уровня.
Здесь важно помнить о том, что спрос определяет максимальный уровень цен, по которым фирма может реализовать свой товар.
3. Оценка издержек производства.
На данном этапе фирма должна определить постоянные, переменные и валовые издержки производства при различных объемах выпуска, поскольку это минимальный уровень цены, который она может себе позволить в стратегической перспективе.
Примечание: в короткий промежуток времени фирма может реализовывать свою продукцию ниже себестоимости, если это будет компенсировано в дальнейшем за счет повышенной нормы прибыли. В длительной перспективе реализация товара по цене равной или ниже себестоимости теряет всяческий экономический смысл.
4. Анализ цен и качества товаров конкурентов.
Только изучив цены и качество аналогичных товаров конкурентов, фирма может объективно определить положение своего товара на конкурентном рынке.
На основе результатов анализа принимается решение об установлении более высокой, более низкой или аналогичной с товарами-конкурентами цены, в зависимости от отличительных особенностей своего товара.
Кроме того, на данном этапе прогнозируется ценовая реакция конкурентов на появление нового товара с тем или иным уровнем цены.
5. Выбор метода ценообразования.
На данном этапе фирма старается выбрать такой метод ценообразования, который в максимальной степени соответствовал бы интересам, как самой фирмы, так и специфике рынка данного товара (его динамике, структуре, емкости и т.д.).
6. Расчет исходной цены.
На данном этапе определяется базовый уровень цены, учитывающий общий уровень затрат (как текущих, так и первоначальных), желаемый уровень прибыли и уровень цен на товары-конкуренты.
7. Учет дополнительных факторов.
К дополнительным факторам, влияющим на уровень цены, относятся: соблюдение целей ценовой политики, реакция на уровень цен со стороны покупателей, посредников, государства и т.д.
8. Установление окончательной цены.
На этом этапе устанавливается окончательный уровень цены, и оформляются соответствующие документы.
Все методы ценообразования (не смешивать с подходами) могут быть объединены в четыре группы:
Затратные; Рыночные; Эконометрические; Производственные.
При выборе метода ценообразования необходимо помнить, что только в условиях конкуренции формируется уровень цен, выгодный как продавцу, так и покупателю.

120
Именно такие цены становятся базой для формирования других цен на аналогичные товары, несмотря на то, что последние могут значительно отличаться друг от друга, т.к. учитывают различные дополнительные ценообразующие факторы.
4.2.2.2. Затратные методы ценообразования Затратные методы: цена исчисляется как сумма издержек и наценки на них
(прогрессивная калькуляция). Как правило, хозяйственный портфель фирмы состоит из нескольких продуктов, что порождает проблему распределения постоянных издержек между ними. Существуют различные схемы установления продажной цены на каждый товар.
К затратным методам ценообразования относятся главным образом два:
метод, основанный на определении полных издержек;
метод, ориентирующийся на прямые затраты.
Суть метода, основанного на определении полных издержек, состоит в простом арифметическом суммировании совокупных издержек и прибыли, которую фирма рассчитывает получить (см. рис. 24).
Переменные (прямые) издержки |
10000 |
В т.ч.: |
|
на материалы |
9000 |
на рабочую силу |
1000 |
Постоянные издержки (накладные) расходы |
3800 |
Итого затрат |
13800 |
Ожидаемая (желаемая) прибыль |
2760 |
Ожидаемый доход от реализации |
16560 |
Месячное производство продукции (шт.) |
1000 |
Цена единицы продукции |
16.56 |
Рис. 24. Пример определения цены методом полных затрат
Главное преимущество данного метода – его простота и удобство, однако, он имеет два серьезных недостатка:
При установлении цены не принимается во внимание имеющийся спрос на товар и состояние конкуренции, в связи с этим возможны серьезные проблемы с реализацией;
Данный метод не позволяет определить реальный вклад каждого товара в формирование дохода предприятия, поскольку очень трудно выделить соответствующую долю постоянных расходов.
Метод прямых затрат состоит в установлении цены путем добавления к переменным затратам определенной надбавки.
При этом, постоянные расходы, как расходы предприятия в целом, не распределяются по отдельным товарам, а погашаются из разницы между суммой цен реализации и переменными затратами на производство продукции.
Эта разница получила название добавленной или маржинальной прибыли.
При рациональном подходе, переменные (прямые) издержки должны быть тем пределом, ниже которого ни один производитель не будет оценивать свою продукцию, это и есть минимальная цена товара. Максимальная цена товара будет определяться ценностью товара для целевого сегмента рынка.
Метод прямых затрат используется при расчете ожидаемой прибыли при различных прогнозируемых объемах продаж (см. рис. 25).