Материал: Ивашковский Макроэкономика
СОДЕРЖАНИЕ
Глава 1. Цели и инструменты макроэкономического анализа.
1.1. Понятие макроэкономики, ее цели и инструменты анализа
1.2. Основные макроэкономические показатели и их содержание
1.3. Совокупный спрос и совокупное предложение. Факторы, их определяющие
2.1. Классическая модель макроэкономического равновесия
2.5. Равновесный объем национального производства в кейнсианской модели
2.7. Инвестиции и доход: эффект мультипликатора
3.1. Понятие экономического цикла и его фазы
3.2. Причины циклических колебаний в рыночной экономике
3.3. Особенности механизма и форм цикла в современных условиях
4.4. Государственная политика в области занятости
5.1. Сущность, причины и измерение инфляции
53. Социально-экономические последствия инфляции
6.1. Понятое и сущность денег. Денежная масса
6.2. Спрос на деньги: классическая и кейнсианская концепции
6.3. Предложение денег. Денежный мультипликатор
6.5. Долгосрочное равновесие денежного рынка. Монетарное правило м. Фридмена
7.1. Банковская система, ее структура и функции
7.2. Инструменты денежно-кредитной политики государства
7.3. Фискальная (налогово-бюджетная) политика государства
9.1. Объективные основы формирования и развития мирового хозяйства
9.2. Современные формы мирохозяйственных связей на микроуровне в торгово-производственной сфере
9.4. Международные валютно-кредитные отношения и формирование мирового финансового рынка
10.2. Теории международной торговли французских физиократов и английских классиков
10.3. Факторная теория международной торговли хекшера—олина. Парадокс в. Леонтьева
10.4. Теории распределения доходов от внешней торговли
11.2. Тарифные методы регулирования международной торговли
12.2. Анализ статей платежного баланса
12.4. Спрос на иностранную валюту и ее предложение
12.5. Системы обменного курса валют
13.2. Мультипликатор расходов в открытой экономике
14.1. Денежная и налогово-бюджетная политика при фиксированном обменном курсе
14.2. Результаты денежной и налогово-бюджетной политики в условиях плавающего обменного курса
15.2. Предпосылки экономического роста
15.3 Экономический рост и изменения в структуре экономики и общественных институтах
15.4. Факторы и типы экономического роста
16.2. Неокейнсианские модели роста е. Домара и р. Харрода
16.3. Неоклассические модели роста р. Солоу, док. Мида, а. Льюиса
17.1. Доходы населения, источники их формирования и способы распределения
Рассчитайте, на какую величину правительство должно изменить налоговые поступления, чтобы экономика достигла дохода при полной занятости.
Имеются следующие данные:
доход Y = 5000, потребление С = 3200, инвестиции / = 900, государственные расходы G= 1000, налоги Т= 900.
Определите, каков будет размер дефицита государственного бюджета В.
В начале года ЦБ поддерживал норму резервирования, равную 10%, и купил на открытом рынке государственные облигации на сумму 000 долл. В конце года банк продал облигации на 4000 долл. и изменил норму резервирования до 8%.
Как изменится величина денежной массы на конец года в результате предпринятых ЦБ шагов?
Имеются следующие данные:
Покажите, как должны измениться государственные расходы, если государство стремится достичь полной занятости.
Ответы:
1. б); 2. в); 3. г); 4. б); 5. 5; 6. 100; 7. Увеличится на 95 000 долл.; 8. Государственные расходы должны увеличиться на 470.
Рекомендуемаялитература
Агапова Т. Л., Серегина С. Ф. Макроэкономика. Гл. 6, 8. М., 1997. Дорнбуш Р., Фишер С. Макроэкономика. Гл. 11, 16, 17. М., 1997. Макроэкономика. Гл. СПб.,
Матлин А. М. Деньги и экономические решения. М., 2001.
Сакс Док., Ларрен Ф. Макроэкономика: Глобальный подход. Гл. 7, 10, 12. М., 1996.
Самуэльсон П., Нордхаус В. Экономика. 15-е изд. Гл, 25, 27. М., 1997.
Чепурин М. И. и др. Сборник задач по экономической теории. 3-е изд. Киров, 2000.
ГЛАВА8
МАКРОЭКОНОМИЧЕСКОЕ РАВНОВЕСИЕ НА ТОВАРНОМ И ДЕНЕЖНОМ РЫНКАХ: МОДЕЛЬ/5-ХМ
.1, УСЛОВИЕ СОВМЕСТНОГО РАВНОВЕСИЯ ТОВАРНОГО И ДЕНЕЖНОГО РЫНКОВ
.2. ВЗАИМОДЕЙСТВИЕ ТОВАРНОГО И ДЕНЕЖНОГО РЫНКОВ
ПРИ ИЗМЕНЕНИИ ДЕНЕЖНО-КРЕДИТНОЙ И НАЛОГОВО-БЮДЖЕТНОЙ ПОЛИТИКИ
Ключевые понятия
Грубая форма монетаризма • двойное равновесие • денежная политика в условияхликвидной ловушки • инвестиционная ловушка • модель!5-1.М (Хикса — Хансена) • фискальная политика в условиях ликвидной ловушки • эффект вытеснения
8.1. УСЛОВИЕ СОВМЕСТНОГО РАВНОВЕСИЯ ТОВАРНОГО И ДЕНЕЖНОГО РЫНКОВ
Цель данной главы — более углубленный анализ взаимодействия реального сектора экономики (товарных рынков) и денежного рынка. Под товарными рынками будут подразумеваться не только рынки потребительских товаров и услуг, но и рынок инвестиционных товаров, которые принципиально не отличаются от потребительских благ. Хотя между этими категориями товаров имеются некоторые различия, однако они обусловлены только спросом на них, поскольку спрос на потребительские и инвестиционные товары зависит от разных переменных. Спрос на потребительские товары связан главным образом с доходом, тогда как на инвестиционные— прежде всего с процентной ставкой. Различие такого рода носит поверхностный характер, так как, для того чтобы существенно разграничить рынки потребительских и инвестиционных товаров, необходимо знать их относительные цены. Поскольку в кейнсианской модели этого не сделано, экономисты объединяют рынки всех товаров в один рынок.
Денежный рынок — это механизм купли-продажи краткосрочных кредитных инструментов типа казначейских векселей и коммерческих бумаг. Этот рынок следует отличать от рынка облигаций. Относительная цена денег, выраженная в облигациях, — это процентная ставка по облигациям.
Задача этой главы состоит в том, чтобы точно определить функционирование каждого из указанных рынков и, что более важно, выявить взаимосвязи между ними. При рассмотрении модели AD-AS эта взаимосвязь предполагалась, ведь изменения цен товаров и услуг непосредственно сказываются на спросе на деньги. В свою очередь, колебания процентной ставки на денежном рынке отражаются на величине совокупных расходов, прежде всего на потреблении и инвестициях. В модели IS-LM (инвестиции — сбережения — предпочтение ликвидности — деньги) товарный и денежный рынки предстанут как сектора единой макроэкономической системы. Модель определяет равновесные значения процентной ставки i и уровня дохода Y в зависимости от условий, сложившихся в этих секторах экономики.
Модель IS-LМ впервые была предложена в 1937 г. Дж. Хиксом ("крест Хикса") в качестве интерпретации сути макроэкономической концепции Дж. Кейнса и поэтому является конкретизацией модели AD-AS. Широкое распространение она получила после выхода книги А. Хансена "Монетарная теория и фискальная политика" в 1949 г., после чего ее стали также именовать моделью Хикса — Хансена.
Как было показано ранее, кривая IS отражает соотношения процентной ставки i и уровня национального дохода У, при которых обеспечивается равновесие на товарном рынке. Условие такого равновесия — равенство объемов совокупного спроса и совокупного предложения. При этом спрос (при отсутствии государства и заграницы) выступает как сумма спроса на потребительские и инвестиционные товары. Зная, что инвестиции есть отрицательная функция процентной ставки, а потребление — положительная функция реального дохода, можно записать уравнение совокупного спроса следующим образом:
Что же касается предложения, то оно в соответствии с кейнсианской трактовкой имеет вид:
Отсюда следует, что равновесное состояние на товарном рынке может иметь место только при соблюдении следующего равенства:
I(i)= S(Y).
Данное уравнение, установленное Дж. Кейнсом, отличается от условия равновесия на товарном рынке в модели классиков: I{t) - S(i). Разница между ними заключается только в различии аргументов функции сбережений. Эта разница означает, что в классической модели равновесие между инвестициями и сбережениями имеет единственное решение, поскольку достигается само собой на рынке заемных средств в точке пересечения кривых / и S (см. рис. 1-3). В кейнсианской модели допускается множественность равновесных состояний на товарном рынке: кривая IS, представляющая собой набор множества равновесных точек, соответствующих каждой паре значений процентной ставки и национального дохода Y, выступает как кривая равновесия товарного рынка. Все точки кривой суть точки равенства сбережений и инвестиций при разных значениях процентной ставки и национального дохода.
Таким образом, кривая IS отражает не функциональную зависимость между процентной ставкой и доходом, а множество равновесных ситуаций на товарном рынке, которые получаются в результате проекции функции сбережения и функции инвестиции.
Кривая IS имеет отрицательный наклон, поскольку снижение процентной ставки увеличивает объем инвестиции, а следовательно, и совокупный спрос, увеличивая тем самым равновесное значение дохода.
Сдвиг кривой IS может быть в тех случаях, когда изменяются нежели процентная ставка, факторы. К таким факторам относятся
уровень потребительски:%)асходов,
уровень государственных закупок,
чистые налоги,
изменение объемов инвестиций при существующей процентной ставке (в результате сдвига кривой, т. е. роста инвестиционного спроса
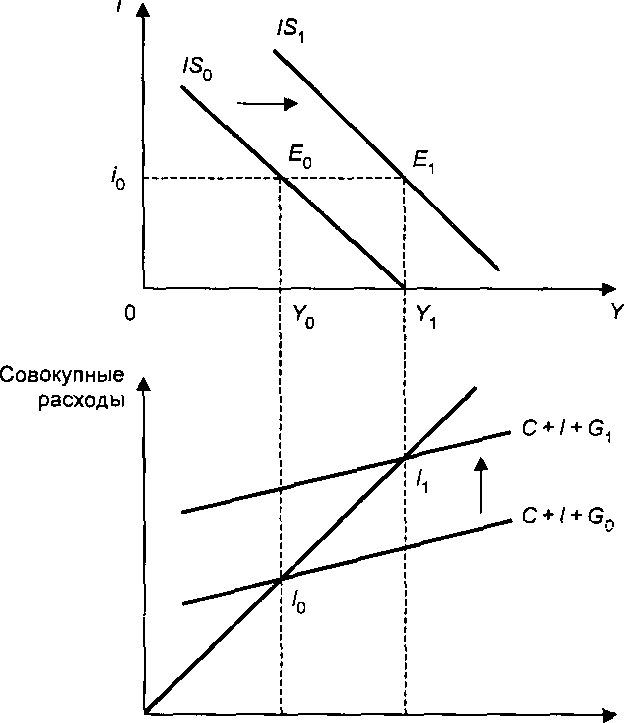
Предположим, в результате целенаправленных действий государства увеличивается объем государственных расходов > Это приведет к росту равновесного объема производства и дохода (7, > К0). При прежней процентной ставке равновесный объем дохода станет больше, чем раньше. Кривая сдвинется в положение (рис. 8-1).
Аналогичный эффект будет наблюдаться при изменении инвестиционных планов предпринимателей (рост оптимизма или пессимизма при любой процентной ставке), что приведет к сдвигу кривой инвестиционного спроса а значит и к сдвигу линии совокупных расходов, вслед за чем сдвинется и кривая IS (рис. 8-2).
О у0 У, Y
Рис. 8-1. Сдвиг кривой /S при изменении государственных расходов
Теперь обратимся к денежному рынку. Кривая LM, как было показано, отражает зависимость между процентной ставкой i и уровнем дохода Y, возникающую на рынке денежных средств. Каждая точка кривой LMозначает равенство спроса на деньги L и предложения денег А/г Такое равновесие на денежном рынке достигается лишь в том случае, когда с ростом дохода Y процентная ставка i будет повышаться.
Чтобы глубже вникнуть в это условие, вспомним, что в кейнсианской теории спроса на деньги выделено три мотива: трансакционный, предосторожности и спекулятивный. Первые два мотива отражают традиционную роль денег как средства обращения и платежа, поэтому в экономической литературе их обычно объединяют под общим понятием трансакционного спроса, который зависит от уровня располагаемого дохода:
Спекулятивный спрос на деньги — это спрос со стороны активов, и он зависит от процентной ставки: при низкой ставке экономические агенты отдают предпочтение ликвидности (хранят богатство в форме наличных денег), напротив, при высокой процентной ставке предпочитают хранить богатство в ценных бумагах. Следовательно, спекулятивный спрос на деньги — убывающая функция процентной ставки: La = L(i).
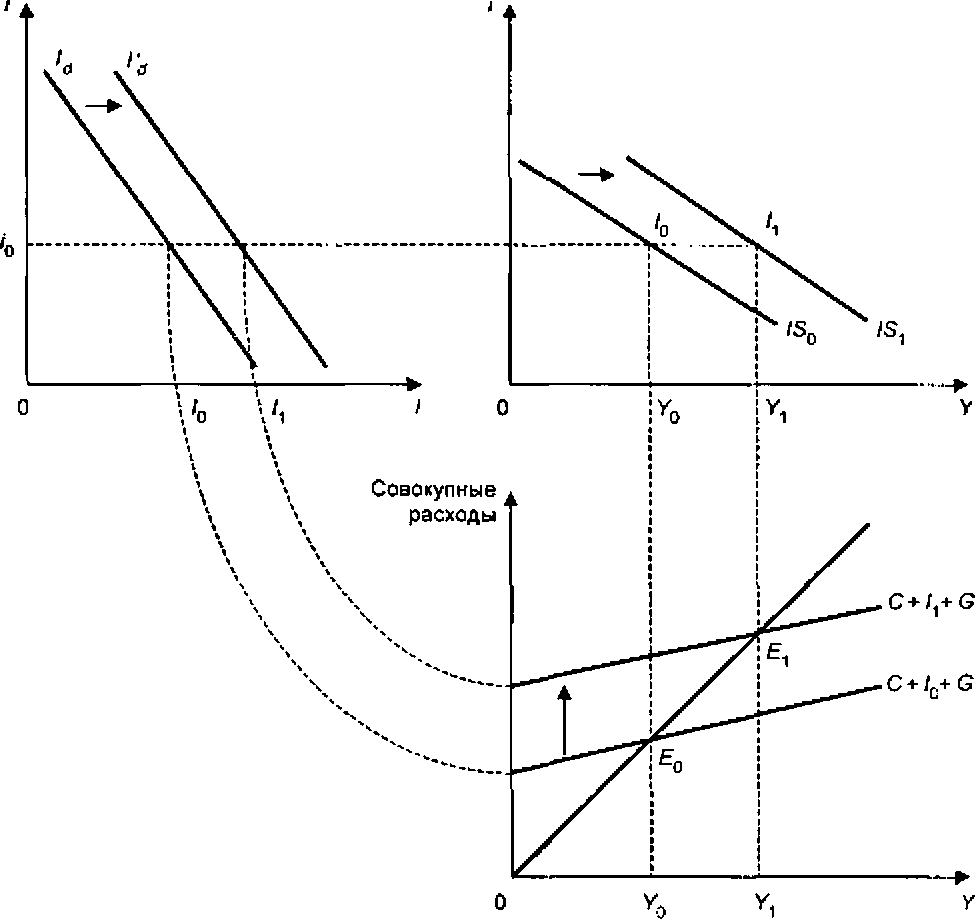
Рис. 8-2. Сдвиг кривой /S при изменении инвестиционного спроса
Выделение Дж. Кейнсом спекулятивного спроса на деньги -—важный элемент его теории эффективного спроса. Хранение сбережений в ликвидной форме уменьшает общий платежеспособный спрос, поскольку деньги как имущество не расходуются на личное потребление и не обращаются в инвестиции. Сбережения же, существующие в форме ценных бумаг, являются по существу ссудным капиталом. Поэтому они увеличивают и потребительский, и инвестиционный спрос. Следовательно, при увеличении спекулятивного спроса на деньги эффективный спрос прекращается, и наоборот.
Общий спрос на деньги складывается из спроса на деньги для сделок и спекулятивного спроса и является соответственно функцией дохода и процентной ставки:
Таким образом, равновесие на денежном рынке предполагает выполнение следующего условия:
При данном уровне дохода равновесие денежного рынка будет находиться в точке пересечения кривой L0 с линией предложения денег М", как это показано на рис. 8-3,а. Если же уровень дохода будет изменяться, например, в сторону возрастания (рис. 8-3,о), то это приведет к увеличению спроса на деньги (сдвиг кривой Z0 в положение Lx ) и росту процентной ставки с
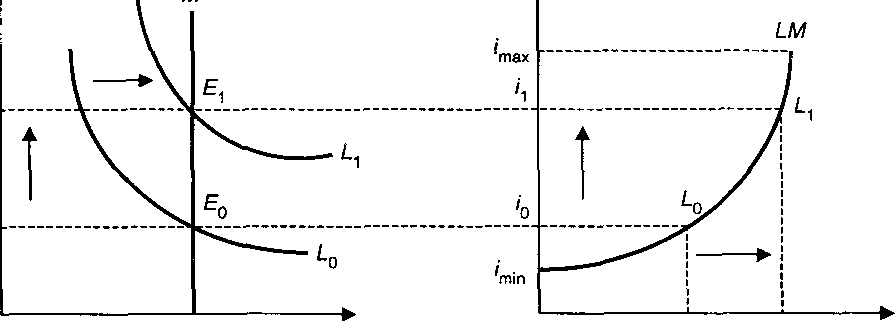
Рис. 8-3. Влияние изменения дохода на спрос на деньги и процентную ставку при фиксированном предложении денег
О м/Р м/р О У0
а б
на деньги (сдвиг Z0 в положение ) и, следовательно, повышает процентную ставку с ia до . На рис. 8-3,6 показана кривая LM, иллюстрирующая важное условие равновесия го рынка: с ростом дохода процентная ставка должна повышаться.
Кривая LM имеет специфическую конфигурацию: горизонтальную и вертикальную части. Горизонтальный участок кривой отражает тот факт, что процентная ставка не может опуститься ниже минимального
В результате получим множество равновесных ситуаций в точках пересечения линий предложения с кривыми спроса на деньги La , Lx и т. д. Это значит, что каждому парному значению процентной ставки и дохода будет соответствовать свое равновесное состояние денежного рынка. Графически линия равновесия денежного рынка будет представлена кривой LM как положительной функцией процентной ставки и национального дохода. Рисунок 8-3,6 показывает, что рост дохода с У0 до F, увеличивает спрос
' а '
1* . л
значения imin , а вертикальная часть этой кривой показывает, что за пределами максимального уровня процентной ставки никто не будет держать сбережения в ликвидной (денежной) форме, а обратит их в ценные бумаги. Сдвиг кривой LM будет иметь место при изменении предложения денег или изменении уровня цен.
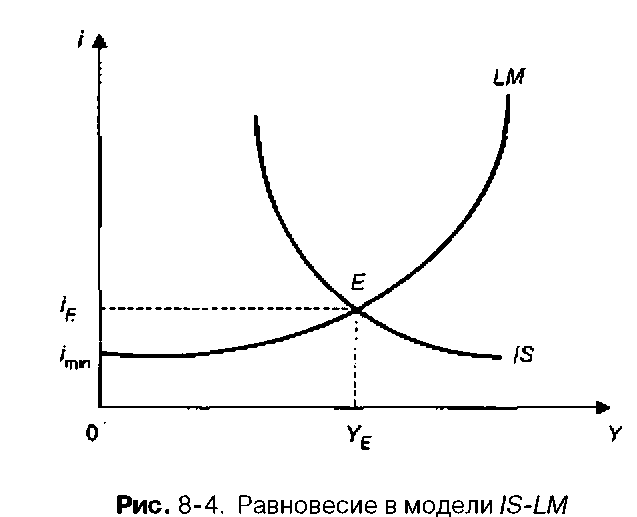
Совместное равновесие товарного и денежного рынков достигается в точке пересечения кривых IS и £.М(рис. 8-4).
Модель IS-LM позволяет найти также сочетания рыночной процентной ставки и уровня дохода (выпуска), при которых одновременно достигается равновесие на товарном и денежном рынках.
Кривые IS и LM построены не только для данного уровня цен Р, но и для данных уровней государственных расходов G, налоговых поступлений Т и денежного предложения М. В этом случае существует лишь одно сочетание значений процентной ставки и уровня дохода YE) ,при котором достигается равновесие одновременно на двух рассматриваемых рынках. Пересечение кривых IS и LM в точке Е означает, что денежное предложение достаточно для такой процентной ставки, которая уравновешивает планируемые инвестиции и сбережения. Поскольку кривая IS связана с планируемыми расходами, ее изменение отражает изменения в фискальной политике. Кривая LM отражает изменения в монетарной политике, поскольку связана с денежным предложением. Таким образом, модель IS-LM позволяет оценить совместное влияние на макроэкономику фискальной (налогово-бюджетной) и монетарной (денежно-кредитной) политики.
На рис. 8-5,с? показано изменение равновесия в системе двух рынков при понижении уровня цен Р (при условии неизменных значений G, Т и М). Кривая IS в этом случае не изменяет своего положения, поскольку