Материал: Ивашковский Макроэкономика
СОДЕРЖАНИЕ
Глава 1. Цели и инструменты макроэкономического анализа.
1.1. Понятие макроэкономики, ее цели и инструменты анализа
1.2. Основные макроэкономические показатели и их содержание
1.3. Совокупный спрос и совокупное предложение. Факторы, их определяющие
2.1. Классическая модель макроэкономического равновесия
2.5. Равновесный объем национального производства в кейнсианской модели
2.7. Инвестиции и доход: эффект мультипликатора
3.1. Понятие экономического цикла и его фазы
3.2. Причины циклических колебаний в рыночной экономике
3.3. Особенности механизма и форм цикла в современных условиях
4.4. Государственная политика в области занятости
5.1. Сущность, причины и измерение инфляции
53. Социально-экономические последствия инфляции
6.1. Понятое и сущность денег. Денежная масса
6.2. Спрос на деньги: классическая и кейнсианская концепции
6.3. Предложение денег. Денежный мультипликатор
6.5. Долгосрочное равновесие денежного рынка. Монетарное правило м. Фридмена
7.1. Банковская система, ее структура и функции
7.2. Инструменты денежно-кредитной политики государства
7.3. Фискальная (налогово-бюджетная) политика государства
9.1. Объективные основы формирования и развития мирового хозяйства
9.2. Современные формы мирохозяйственных связей на микроуровне в торгово-производственной сфере
9.4. Международные валютно-кредитные отношения и формирование мирового финансового рынка
10.2. Теории международной торговли французских физиократов и английских классиков
10.3. Факторная теория международной торговли хекшера—олина. Парадокс в. Леонтьева
10.4. Теории распределения доходов от внешней торговли
11.2. Тарифные методы регулирования международной торговли
12.2. Анализ статей платежного баланса
12.4. Спрос на иностранную валюту и ее предложение
12.5. Системы обменного курса валют
13.2. Мультипликатор расходов в открытой экономике
14.1. Денежная и налогово-бюджетная политика при фиксированном обменном курсе
14.2. Результаты денежной и налогово-бюджетной политики в условиях плавающего обменного курса
15.2. Предпосылки экономического роста
15.3 Экономический рост и изменения в структуре экономики и общественных институтах
15.4. Факторы и типы экономического роста
16.2. Неокейнсианские модели роста е. Домара и р. Харрода
16.3. Неоклассические модели роста р. Солоу, док. Мида, а. Льюиса
17.1. Доходы населения, источники их формирования и способы распределения
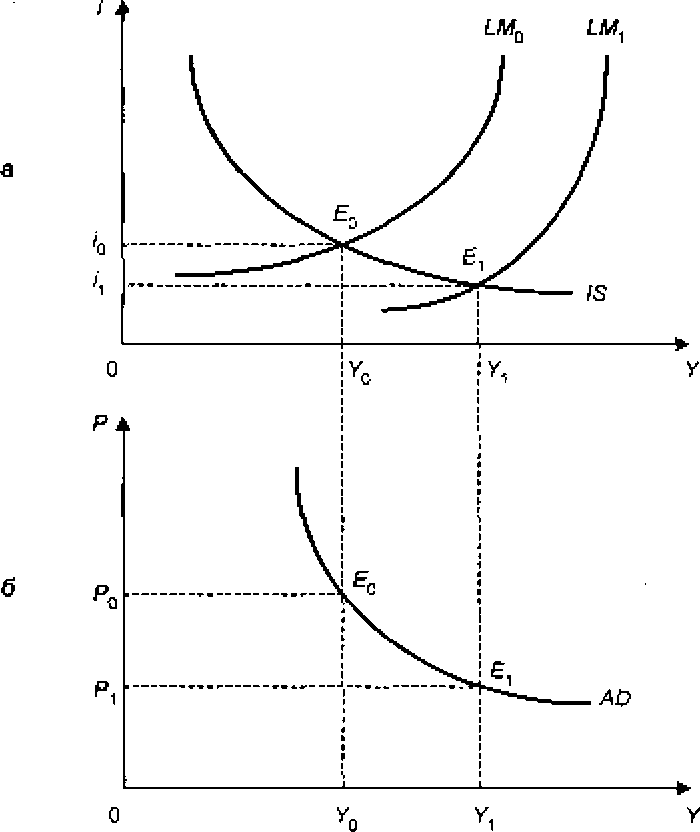
Рис. 8-5. Изменение равновесия в системе двух рынков при понижении уровня цен Р на товарном рынке
основные факторы, определяющие ее конфигурацию (государственные расходы, налоги, ожидаемый доход), остаются прежними. Кривая сдвинется вправо (LM,),поскольку реальное предложение денег М/Р в этом случае возрастет.
Следовательно, равновесие в системе товарного и денежного рынков может быть достигнуто при более низкой процентной ставке г, и более высоком уровне выпуска У{ по сравнению с первоначальным положением кривой £М0. Таким образом, равновесие сдвигается из точки Е0 в точку
Поскольку уровень цен понизился (что равносильно увеличению реального предложения денег М/Р), то при неизменных значениях G, Т и М объем совокупного спроса на товарном рынке возрастет. Результат этого изменения показан на рис. 8-5,6, на котором изображена кривая совокупного спроса отражающая зависимость между уровнем цен и объемами покупок товаров и услуг. Это убывающая кривая, потому что более низким ценам соответствует большее количество денежных остатков. Величина совокупного спроса на товарном рынке, соответствующая совместному равновесию на рынках товаров и денег, называется эффективным спросом.
8.2. Взаимодействие товарного и денежного рынков при изменении денежно-кредитной и налогово-бюджетной политики
Модель IS-LM позволяет исследовать процесс взаимодействия рынков товаров и денег в результате использования фискальных или денежно- кредитных инструментов макроэкономического регулирования. Если мероприятия фискальной политики непосредственно направлены на рынок товаров, то при проведении денежно-кредитной политики объектом регулирования является денежный рынок. При этом под фискальной политикой, как было показано в гл. 7, подразумевается воздействие государства на экономическую конъюнктуру посредством изменения объема государственных расходов и налогообложения.
Что касается денежно-кредитной политики, то это политика ЦБ, направленная на экономическую конъюнктуру посредством увеличения или сокращения денежной массы в экономике.
Посмотрим, к каким последствиям приведет политика правительства, направленная на увеличение государственных расходов (или снижение налогов).
Рост государственных расходов (снижение налогов) приведет к тому, что кривая (рис. сдвинется вправо, в положение на рас
стояние, соответствующее произведению Д/ на коэффициент мультипликатора К. При прежней процентной ставке совокупный спрос увеличился бы до уровня У2. Однако двойное равновесие рыночной системы при этом оказалось бы нарушенным: если бы произведенный национальный доход достиг величины на денежном рынке возник бы дефицит, поскольку точка С лежит ниже кривой LM. Из-за недостатка денег увеличится предложение государственных облигаций, что приведет к снижению их курса и росту процентной ставки с /0 до г(. Более высокая процентная ставка ограничит намечавшийся при инвестиционный спрос со стороны частного бизнеса. В результате совокупный спрос на товарном
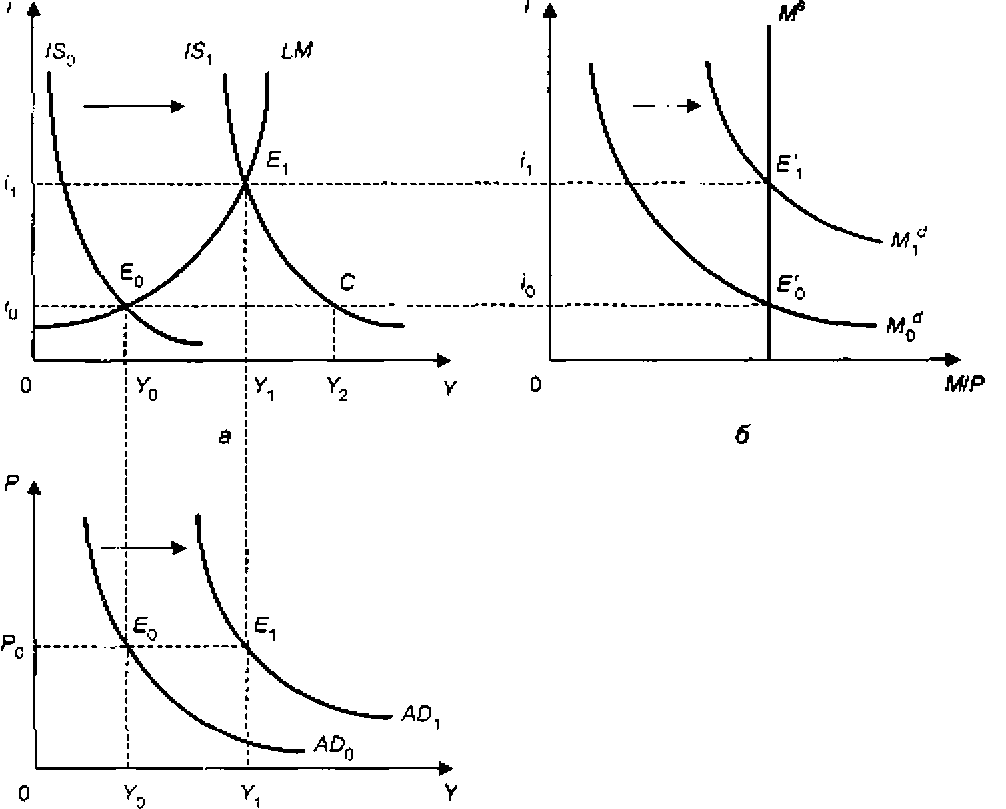
Рис. 8-6. Эффект увеличения государственных расходов: а — модель IS-LM; б — денежный рынок; в — кривая совокупного спроса
рынке возрастет не до Y2, а только до Y] и новое совместное равновесие на рынке товаров и денежном рынке установится при национальном доходе У, и процентной ставке /, . Это говорит о том, что денежный рынок "гасит" мультипликационный эффект увеличения государственных расходов (рис. 8-6,6).
Таким образом, одним из последствий увеличения государственных расходов является рост процентных ставок, приводящий к сокращению инвестиций, а также частного потребления (поскольку дорогим становится потребительский кредит). Это влияние роста процентных ставок на потребление и инвестиции в связи с повышением государственных расходов получило название эффекта вытеснения,- увеличение государственных расходов G "вытесняет" частные расходы и прежде всего инвестиции /. Однако эффект вытеснения срабатывает лишь частично, в целом же совокупный спрос (несмотря на сокращение частных расходов
из-за роста процентных ставок) увеличивается. Следовательно, при том же уровне цен совокупный спрос будет выше в результате фискальной экспансии, поэтому воздействие увеличения государственных расходов изображается как сдвиг кривой совокупного спроса вправо, в положение ADX (рис. 8-6,в).
В какой мере денежный рынок элиминирует мультипликационный эффект и каково конкретное влияние государственных расходов на объем выпуска и цены? Конечный эффект от фискальной политики государства зависит от состояния экономики, которое иллюстрирует конфигурация кривой совокупного предложения. В ситуации неполной занятости (крайний кейнсианский случай), когда кривая совокупного предложения горизонтальна, эффект проявляется только в росте объема выпуска при неизменном уровне цен (рис. 8-7,а). В этом случае результативность стимулирующей фискальной политики достаточно высока и государство достигает поставленных целей в полной мере. Это объясняется тем, что в исходном состоянии равновесие товарного и денежного рынков установилось при низком уровне национального дохода и минимальной процентной ставке. В такой ситуации у домашних хозяйств и фирм низкий спрос на деньги для сделок и большой спекулятивный спрос на деньги. Если при таком состоянии экономики увеличивается национальный доход с до то появляющаяся дополнительная потребность в деньгах для сделок удовлетворяется за счет денег, предназначенных для спекулятивных целей, не вызывая (пока) ощутимого роста процентной ставки.
В нормальном кейнсианском случае, когда кривая AS имеет положительный наклон (рис. увеличение государственных расходов способствует росту выпуска с до и вызывает рост уровня цен с до Это происходит потому, что дальнейший рост дохода повлечет за собой все больший спрос на деньги для сделок, усиливая на денежном рынке ситуацию дефицита. Растущий спрос на деньги при их фиксированном предложении заставит домашние хозяйства и фирмы активнее распродавать ценные бумаги, что снизит их стоимость и обусловит рост процентной ставки. Более высокая процентная ставка, в свою очередь, будет сдерживать инвестиционный процесс и потребительские расходы. В итоге рост занятости и производства станет более дорогим, чем при прежней процентной ставке, что в конечном счете приведет к росту уровня цен на товарных рынках. В классическом когда кривая AS вертикальна (рис. 8-7,в), что означает достижение полной занятости, рост совокупного спроса посредством увеличения государственных расходов не изменит уровень выпуска и дохода и завершится только ростом уровня цен. Это означает, что активная фискальная политика, направленная на рост занятости и увеличение национального дохода, не достигает своей цели и оборачивается инфляцией спроса.
Рис. 8-7. Влияние фискальной экспансии на объем выпуска и уровень цен
Теперь проанализируем с помощью модели IS-LM влияние на национальную экономику денежно-кредитной политики правительства. Суть денежно-кредитной политики, как уже отмечалось, состоит в воздействии государства на экономическую конъюнктуру посредством изменения количества находящихся в обращении денег. Поэтому главная роль в проведении денежно-кредитной политики принадлежит ЦБ. Для изменения количества денег в экономике у ЦБ есть три возможности:
а) изменять учетную процентную ставку (дисконт);
б) манипулировать нормой резервирования;
в) проводить операции на открытом рынке ценных бумаг (государственных облигаций).
Пусть в исходном положении совместное равновесие на денежном и товарном рынках представляет точка Ей (рис. 8-8). Если ЦБ увеличит предложение денег (например, осуществит массовую закупку государственных облигаций на открытом рынке), то это приведет к сдвигу кривой вправо, в положение
217
Если кривая IS не меняет положения, то возрастание денежной массы приведет к снижению процентной ставки с /0 до г{. Товарные рынки отреагируют на это снижение ростом инвестиционного спроса, расширением занятости, а следовательно, мультипликационным увеличением национального выпуска с У0 до У, . Однако на этом воздействие данного импульса не заканчивается. Рост национального дохода приведет к увеличению спроса на деньги для осуществления трансакционных что вызовет рост процентной ставки на денежном рынке. Товарные рынки отреагируют на это снижением инвестиций, занятости и национального
15 Зак 6661
дохода. Таким образом, взаимодействие двух рынков ведет к тому, что первоначальный импульс на денежном рынке перемещается на товарный рынок, вследствие чего процессы, происходящие на этом рынке, обусловливают рост процентной ставки, а значит, дальнейшее затухание инвестиционной и производственной активности в реальном секторе экономики. Затухающее воздействие денежного импульса будет продолжаться до тех пор, пока не установится новое равновесное состояние в рыночной системе. После этого государство вновь предпримет шаги по увеличению предложения денег для снижения процентной ставки и активизации инвестиций, занятости и роста дохода. Это одно из основных теоретических положений кейнсианской доктрины, лежащих в основе денежно-кредитной политики. Однако весь механизм будет действовать только в том случае, когда точка пересечения кривых IS и LM приходится на восходящии отрезок линии LM.
В том же случае, когда равновесие в рыночной системе установится при минимальной процентной ставке возрастание денежной массы не повлияет на уровень инвестиций, занятости и объем национального производства. На рис. 8-9 показано, что при сдвиге кривой LM^ вправо точка пересечения с кривой IS (Е0 ) остается на месте. Как уже отмечалось, этот случай в экономической теории получил название ликвидн oii ловушки.
М. Фридмен считает ликвидную ловушку неизбежным следствием увеличения денежной массы в кейнсианской теории денег. В ситуации ликвидной ловушки кривая спроса на деньги М горизонтальна. Последствия "горизонтального" спроса на деньги заключаются в том, что процентная ставка не может снизиться ниже а инвестиции не могут возрасти. Владельцы ценных бумаг постараются переместить все свое
I A
LM,
LM0
min
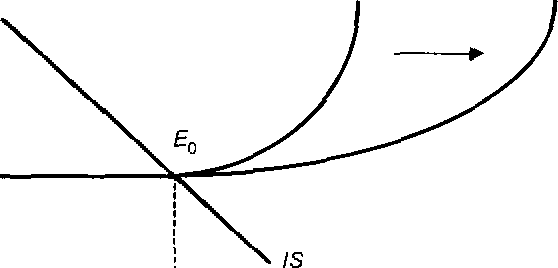
Рис. 8-9. Последствия сдвига кривой LM в ситуации ликвидной ловушки
0
Y
богатство в деньги, вследствие чего спекулятивный спрос на деньги (спрос на ликвидность) резко возрастет. Экономика не сможет выйти из состояния депрессии.
Таким образом, если равновесие товарного и денежного рынков достигнуто на горизонтальном (кейнсианском) отрезке кривои LM, то увеличение денежной массы не способно привести к росту инвестиций, занятости, производства и дохода. А это значит, что связь в экономической системе нарушена и товарный рынок не реагирует на возросшее предложение денег, поскольку последнее не в силах дальше снижать процентную ставку.
Отсюда следует, что в ситуации ликвидной ловушки денежно- кредитная (монетарная) политика как инструмент стимулирования совокупного спроса и национального дохода не принесет желаемого эффекта и поэтому, по мнению кейнсианцев, остается лишь один рычаг — фискальная политика, которая непосредственно влияет на совокупный спрос через изменения налогов и правительственных расходов.
В том же случае, когда линия IS пересекает кривую LM на вертикальном ее отрезке, увеличение предложения денег приведет к росту национального дохода и снижению процентной ставки (рис. 8-10), но в несколько меньшей степени, чем это наблюдалось на рис. 8-8, когда линия IS пересекала кривую промежуточном отрезке.
В ситуации, изображенной на рис. 8-10, эффективность денежно-кредитной политики будет наивысшей, поскольку предложение денег оказывает сильное влияние на процентную ставку и повышение производства. Эту ситуацию часто называют грубой формой монетаризма, поскольку представители этой школы подчеркивают важность номинального пред-